





あなたのDeFiトークンは過大評価されていますか?
編集者注: この記事は以下から引用しましたBankless編集者注: この記事は以下から引用しましたLucas Campbell副題
導入
導入
DeFi(分散型金融)はここ2年で大きな注目を集めており、MakerDaoのガバナンストークンMKRなど、一部のDeFiプロジェクトも独自トークンを発行し、多くの人が参加しています。
しかし、これらの DeFi プロジェクト トークンの背後にある価値を本当に理解していますか?Lucas Campbellこの記事の著者
DeFi プロジェクトとその価値に興味があり、99.9% の投資家に先んじたい場合は、この記事を読むことをお勧めします。すでに DeFi プロトコルをある程度理解している友人は、パート 4 ~ 6 に直接スキップできます。
副題
1. オンチェーンキャッシュフローと暗号化資本資産の誕生
オンチェーン キャッシュ フローの出現により、暗号化された資本資産という新しい資産クラスが誕生しました。暗号資本資産の利点は、企業が四半期ごとに収益を報告するのを待つ必要がないことです。代わりに、いつでも利用でき、15 秒ごとに更新されます。
(日々の注記:ロバート・グリア氏は、1997年に出版した独創的な記事「資産クラスとは何か」の中で、3つの「スーパークラス」資産を提案しました。これらは資本資産(株や債券など)投資です)、消耗品/転換可能資産、そして著者は、DeFi トークンが資本資産であることを意味しています。)
通常、私たちは伝統的な資本資産を評価するために、株価収益率 (PE レシオ) という古代の指標を使用します。簡単に言えば、PERは、資産が生み出す収益に基づいて市場が資産を評価する方法です。
たとえば、Apple 株の PER は 23.75 です。これは、投資家は同社が現在稼いでいる 1 ドルにつき 23.75 ドルを支払う意思があることを意味します。一般に、PER が高い資産は、その資産が過大評価されているか、高い成長期待があることを意味します。資産の PER が低い場合は、市場がその資産が過小評価されているか、成長期待が低いと考えていることを意味します将来。
DeFi では、このフレームワークを使用してトークン化プロトコルの価値を測定し、一部の DeFi トークンが購入する価値があるかどうかを分析することもできます。主要なDeFiプロトコルからオンチェーンのキャッシュフローに関するデータを収集するのは困難な作業のように思えますが。でも幸運なことに、私はその中にいます友人がDeFiプロジェクトの現在の収益状況に関するデータを提供してくれたので、ここで感謝の意を表したいと思います。
副題
2. DeFiトークンプロトコルディレクトリ
DeFi プロトコルには多数ありますが、この記事では主に次のようなプロトコル、主にいくつかのトークン化プロトコルについて説明します。
0x: 流動性プロトコル、市場手数料は ZRX トークン所有者/流動性プロバイダーに割り当てられます。
Aave: マネー マーケット プロトコル。手数料収入はネイティブ トークン LEND を破棄するために使用されます。
Augur: デリバティブ プロトコル。予測市場からの収益は REP トークン所有者に分配されます。
Bancor: 流動性契約。取引手数料の一部は BNT 流動性プロバイダーに割り当てられます。
複合: マネーマーケットプロトコル。未払い利息は保険準備金に割り当てられます。
dYdX*: 信用取引の流動性契約。取引手数料は親会社に割り当てられます。
Kyber: 流動性プロトコル。取引手数料の一部は、ネイティブ トークン KNC を破棄するか、ガバナンスに参加する人々に直接配布するために使用されます。
メーカー: 安定性プロトコル。Dai を借りることで生成される利息の一部は、ネイティブ トークン MKR の購入と破棄に使用されます。
Nexus Mutual: 保険を販売することで保険料を稼ぐデリバティブ契約。
Synthetix: デリバティブ プロトコル、取引手数料は SNX トークン所有者に割り当てられ、SNX の保有と合成資産 Synth の発行を奨励します。
(注: * はトークン化されていない契約または公的にアクセスできない資産を示します)
3. DeFiの年間収入分析
画像の説明
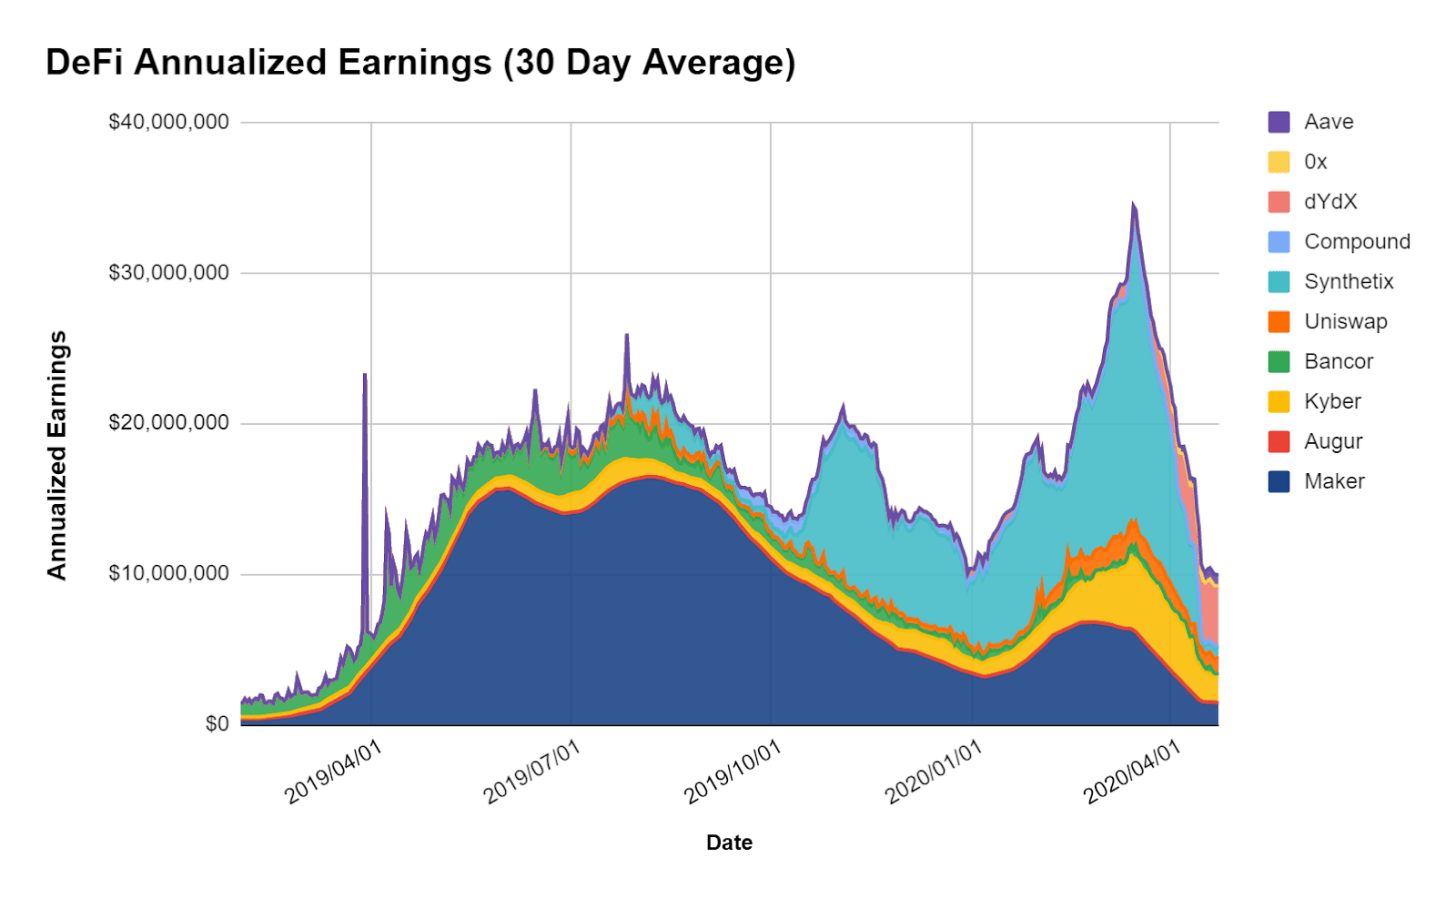
トークンターミナルによって計算された30日間の平均年率リターン
Maker (MKR) プロトコル収入
2019 年、Maker は年間リターンの点で優勢であり、明らかな優位性を持っています。単一担保システム Sai (単一担保 Dai) のシンプルな設計により、このプロトコルは今日の基準から見ても驚異的な利回りを生み出すことができました。単一担保システムでは、この議定書は、Dai への融資によって生じたすべての利息を MKR の買い戻しとバーンに使用し、議定書発効の最初の 1 年間に MKR 保有者に実質的にかなりのキャッシュ フローを提供します。
しかし、複数担保のDaiの導入により、当初のパターンは変化しました。現在、プロトコル収益の大部分は、すべてが MKR 保有者に分配されるのではなく、Dai 貯蓄率 (DSR) の形で Dai 保有者に分配されます。このように、DSR と安定化手数料の差額は、実質的にプロトコルの「純利益」となります。
Makerの利益率はアップグレードにより低下したが、最悪の事態はまだ来ていない。暗黒木曜日(312急落)の影響を排除し、DeFiユーザーにDAIを鋳造してDAIと米ドルの平価を回復するよう奨励するために、Makerは安定手数料を0%に引き下げた。その結果、Makerプロトコルの予想年率リターンは開始以来最低水準に落ち込んだ。
Synthetix (SNX) プロトコルの収益
Synthetixの場合、フロントランナー(原文ではフロントランナー、フロントランナーを使用)がスポット市場の資産価格を操作し、Oracle(オラクルマシン)が価格を更新する前にSynthetix上でフロントラン取引を行うことで成功する。他の SNX トークン所有者を犠牲にして、巨大な裁定取引の機会を生み出します。最終的に、最前線の攻撃は Synthetix ネットワーク全体に影響を与え、この派生プロトコルに並外れた利益をもたらしました。幸いなことに、最前線の問題は大幅に軽減されており、Synthetix の収益は通常の状態に戻りつつあります。
画像の説明
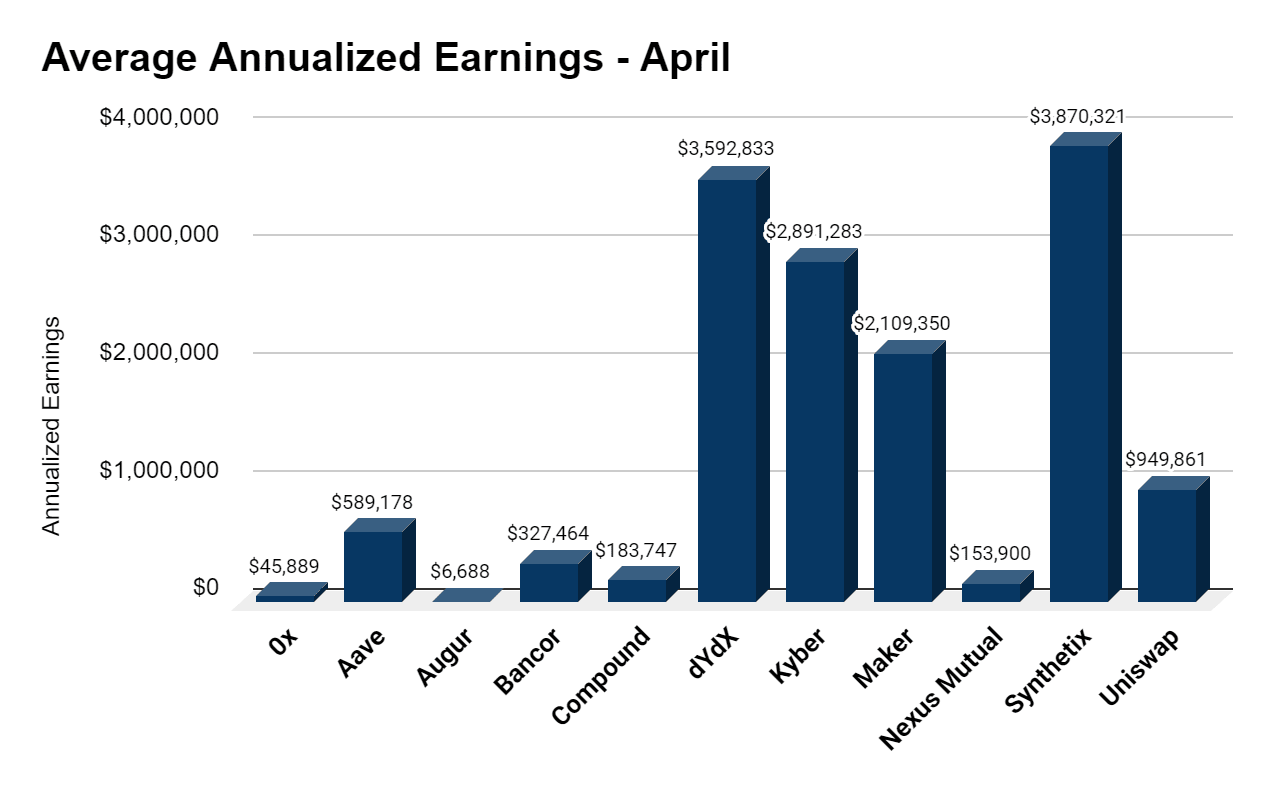
4 月のデータに基づいてトークンターミナルが計算した年間収益
上のグラフでは、Synthetix が依然として最も収益性の高いプロトコルであることもわかります。しかし実際には、4 月中旬まで、Synthetix はまだ「フロントランニング トランザクション」の問題を解決していたため、そのデータは個別に検討する必要があります。
4 月の最初の 15 日間における Synthetix の年間平均収益は約 600 万ドルでしたが、4 月後半の予想収益は約 64 万ドルで、前半よりも 1 桁減少しました。収益の減少はマイナスであるように見えますが、Synthetix が「最前線」の問題を解決したようであり、今後のデータがより正確になることも示唆しています。
Kyber (KNC) プロトコルの収益
MakerとSynthetixが限界利益が減少する中、dYdXとKyber NetworkはDeFi分野で徐々に台頭し、徐々に主導権を握った。Kyber Network のオンチェーン流動性プロトコルは、DeFi エコシステムのリーダーに急速に成長しました。 3 月だけでも、Kyber は約13,000 のアドレスからの月間トランザクション量は約 2 億ドル
。その結果、プロトコルの取引量は、KNC トークン所有者にとってかなりの収入にもつながります。4 月の取引量に基づくと、年間収入は約 289 万ドルになります。
dYdXプロトコルの収益
4月に2番目に収益が高かったのは、信用取引をサポートする分散型取引所(DEX)のdYdXだった。 dYdXを通じて、ユーザーは融資ビジネスやデリバティブ取引を行うことができ、最近チームはBTC永久契約のサポートも発表しました。
dYdX の興味深い点は、これが DeFi プロトコル上に構築された製品であるにもかかわらず、DEX 料金が分散エコシステム トークン所有者ではなく、基盤となる企業に属することです。したがって、dYdXはユーザーの力でノンカストディアル取引所を運営していますが、取引手数料が親会社に分配されるという事実により、dYdXは実際にはDeFiプロトコルよりもCEX(集中型取引所)に近くなります。
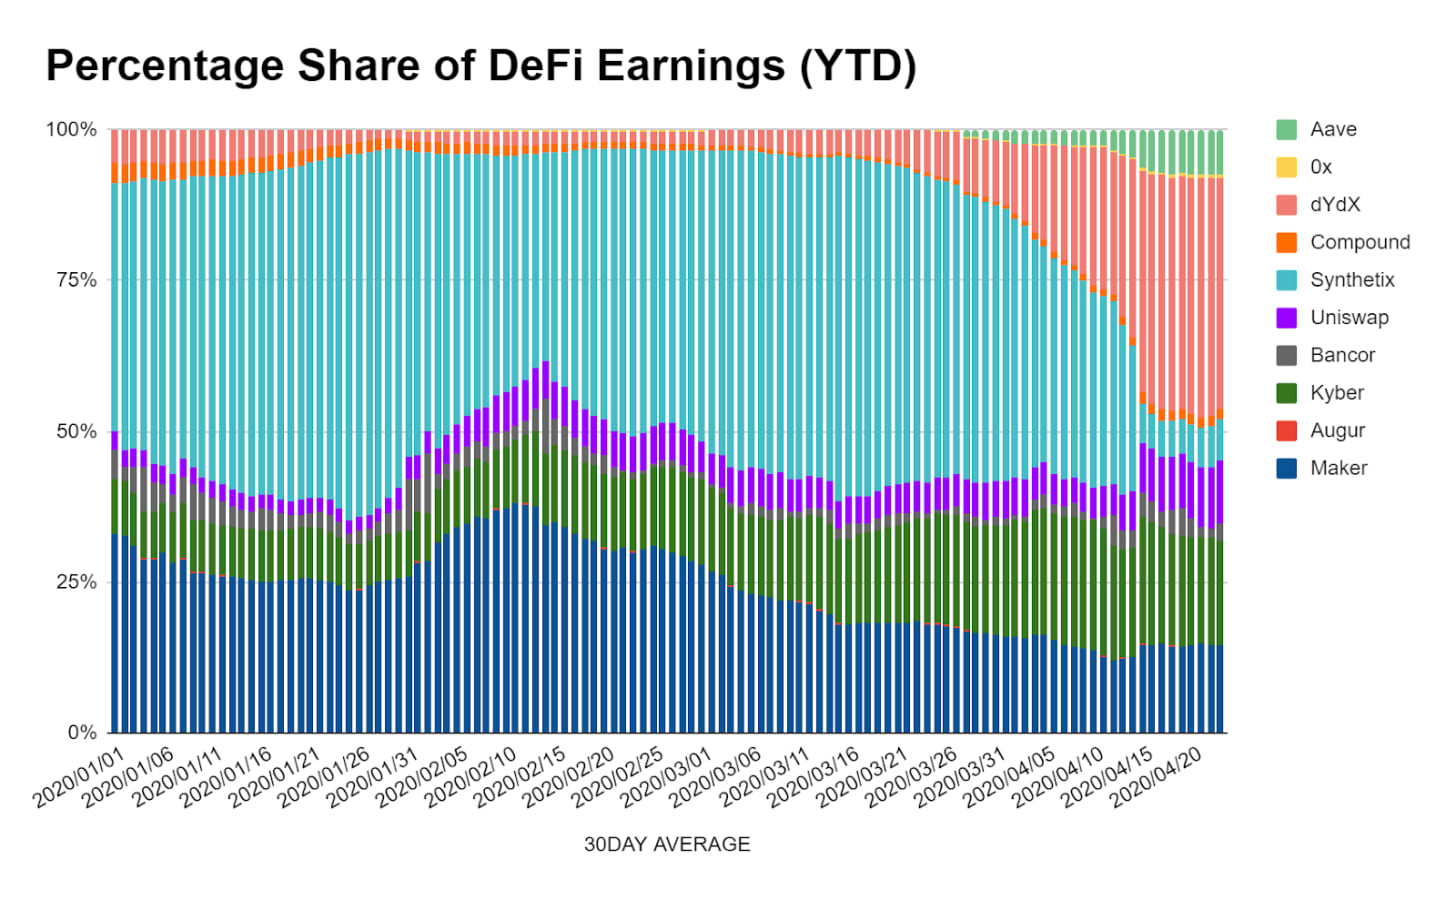
DEX では、Uniswap は DeFi 収益に最後に大きく貢献した企業の 1 つです。 4月の時点で、Uniswapプロトコルは約100万ドルの収益を生み出した。 Uniswapは3月初旬のピーク(175万ドル)以来低迷しているが、同社の予想利益は依然として年初から110%増加している。
画像の説明
DeFi の総収益に占める割合、Tokenterminal からのデータ。Uniswap V2以前、Uniswap がネイティブ トークンを発行したらどうなるだろうかというアイデアがありました。その時は冗談のように思えましたが、
3月下旬の発表では、ガバナンストークンを発行する可能性があることが強く示唆された。
Uniswap V2ではプロトコル手数料の仕組みが組み込まれており、一般ユーザーの場合は従来と変わりませんが、リクイディティプロバイダーの場合は徴収手数料が0.30%から0.25%に減額されます。この料金の分配率はコア契約に書き込まれており、改ざんすることはできません。
現在の取引量によると、Uniswap はおそらく年間約 500 万米ドルの手数料を生み出すことができ、プロジェクト チームを含む協定とエコロジーへの貢献者は約 83 万米ドルの手数料を得ることができます。これらの料金は、プロトコルの開発とエコロジーの構築をサポートするために使用できます。
全体として、ガバナンストークンの出現は、元Uniswap投資家に出口の機会を提供するだけでなく、プロトコルの開発のための長期持続可能なモデルも提供します。
Aave プロトコルの利点
DeFiPulse によると、Aave はロック総額 4,200 万ドルで 5 位にランクされており、4 月だけでプロジェクトの融資契約により、年間収益が 30 万ドル未満で 314,000 ドルから 746,000 ドルに増加し、わずか数日で 137% 増加しました。
副題
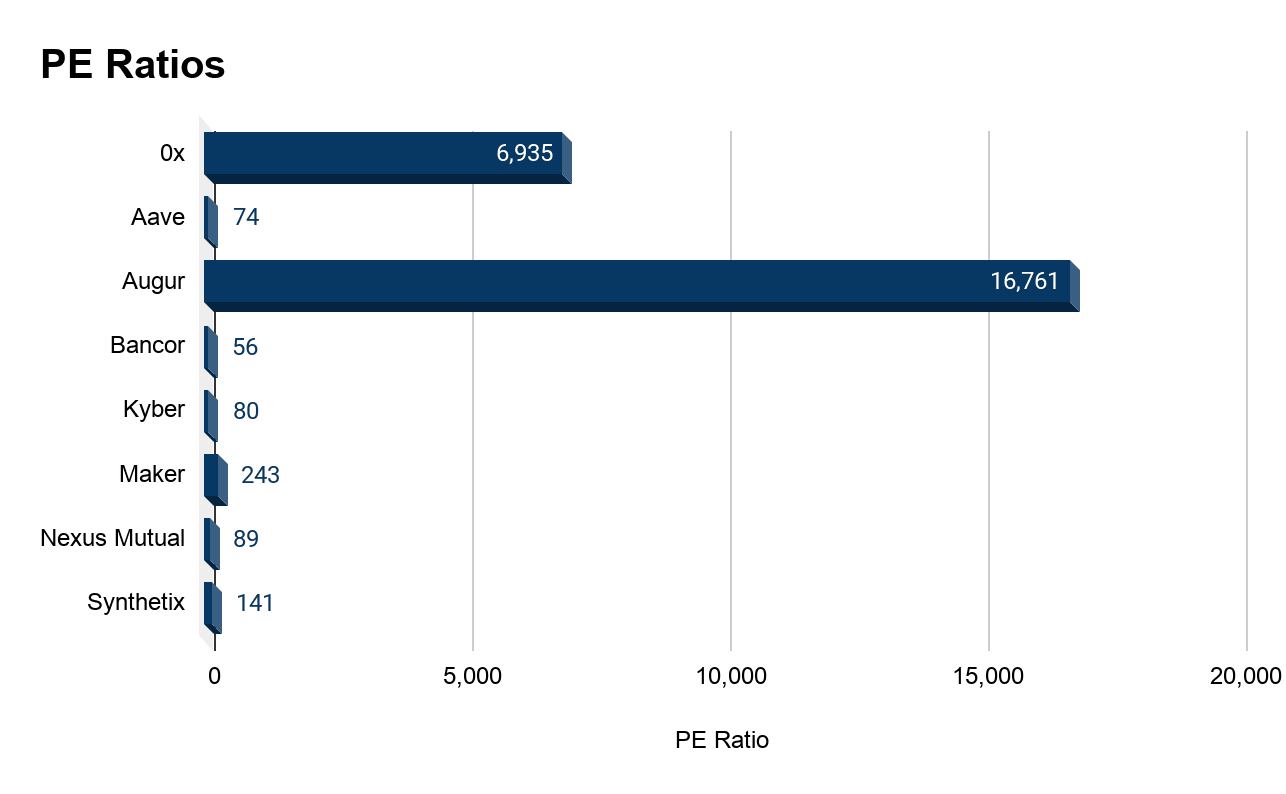
これらの協定がメリットの観点からどのように積み重なるかがわかりました。これらのトークン化プロトコルの評価分析を行い、過大評価されているか過小評価されているかを確認します。分析には次のような「株価収益率」を導入します。
画像の説明
値が低いほど、利益単位あたりの資産購入コストが低くなります (2020 年 5 月 1 日時点のデータ)。
Compound、dYdX、および Uniswap はすべてトークンレスであるため、上の図には含まれていないことに注意してください。
上の図では、他のプロトコルの株価収益率が他の協定よりも高いことがわかります。これはそれぞれ 6935 倍と 16761 倍であり、途方もなく高い値です。このような倍率は伝統的な金融分野でもまれであり(基本的に目に見えない)、これはまた、投資家が流動性とデリバティブ契約に対して非常に高い成長期待を持っていることを示しています。
一方で、Bancor、Aave、Kyber は現在、DeFi 分野で PER が最も低く、100 を超える企業はありません。
Aave は下から 2 番目にランクされており、現在 74 です。過去 3 か月で、Kyber の株価収益率は大幅に上昇し、80 に達しています。流動性プロトコルとして、Bancor の現在の株価収益率はわずか 56 倍であり、平均期待収益は約 327,000 米ドル、時価総額は 1,360 万ドル (この分野で最低の評価額) です。
したがって、DeFiプロトコルの株価収益率が100倍未満の場合、その価値は基本的に収入と同等であり、過大評価されていないことを示している可能性があり、これは潜在的な投資家にとっても良い選択であることを意味します。
副題
5. DeFiトークンのパフォーマンス
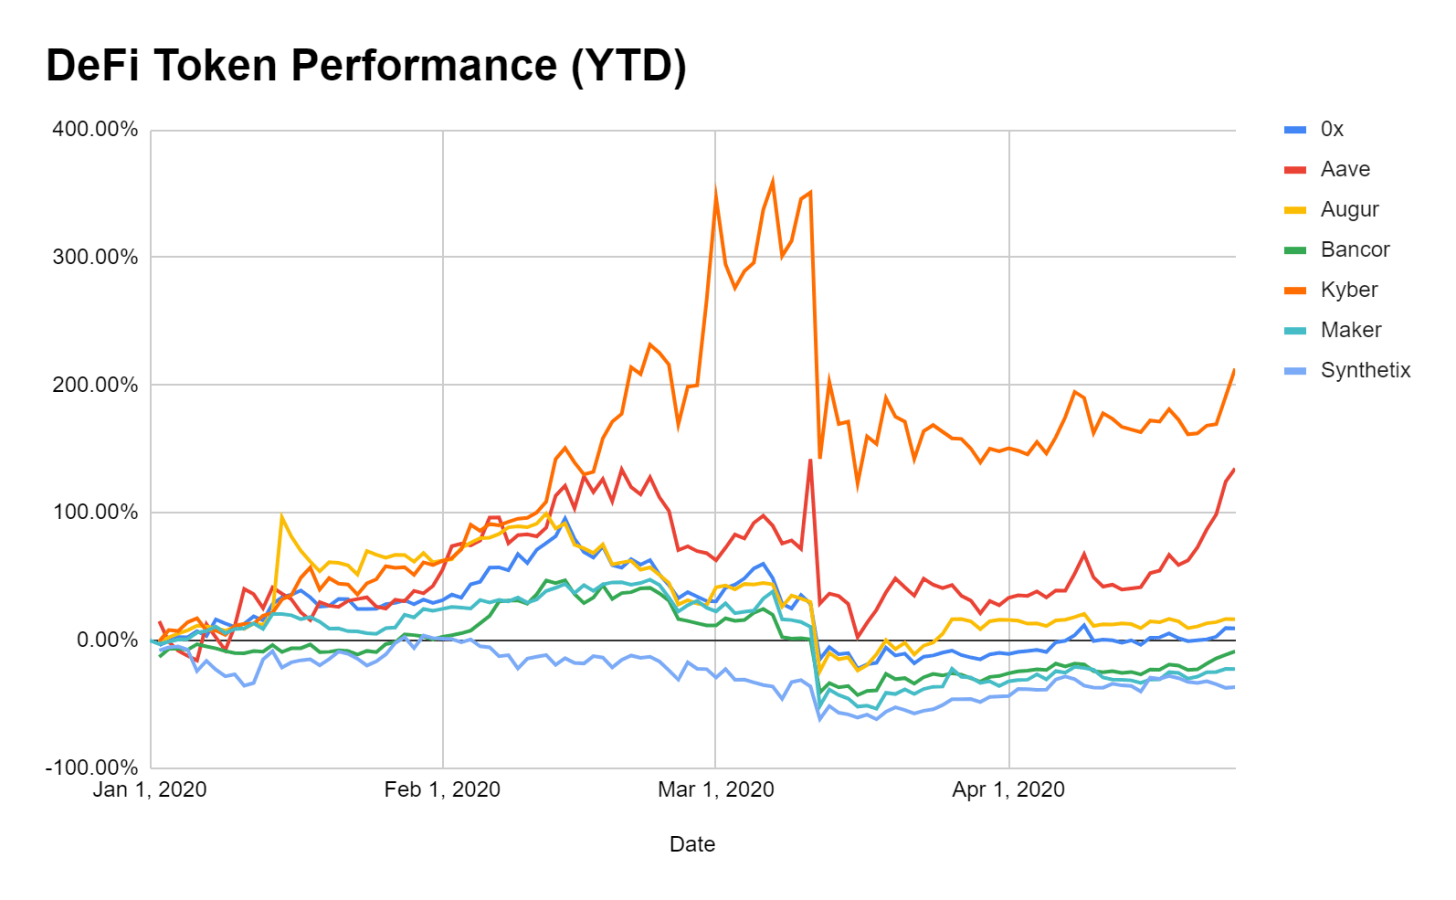
年初から現在まで、DeFi トークンは平均 43% 上昇しており、Aave (LEND) と Kyber (KNC) が牽引しています。
その中で、Katalyst のアップグレードと、取引量と収益性の点で Kyber Network の根本的な成長の影響を受けて、KNC の価格が 213% 上昇し、今年 1 月に名前が EthLend に変更されて以来、Aave がそれに続きます。 LEND トークンの価格は 135% 上昇しました。
実際、「312墜落事故」以前はMaker(MKR)の業績は非常に好調でした。 2月末時点で、MKRの利回りは47.61%に達した。しかし、「暗黒の木曜日」の暴落と債務返済のためのMKRの競売により、最終的にその価格は大幅に下落した。急落後、MKRも市場の回復に追随し、3月下旬に200ドルの底を付けて以来、約74%上昇した。
画像の説明
主要なDeFiトークンのパフォーマンス、Tokenterminalからのデータ
PERの高い他の2つのDeFiプロトコルである0xとaugurの価格は、基本的に安定していました。 Augur の累計収入は今年 16.64% 増加し、0x の ZRX トークンは今年累計収入が 10% 近く増加しました。
副題
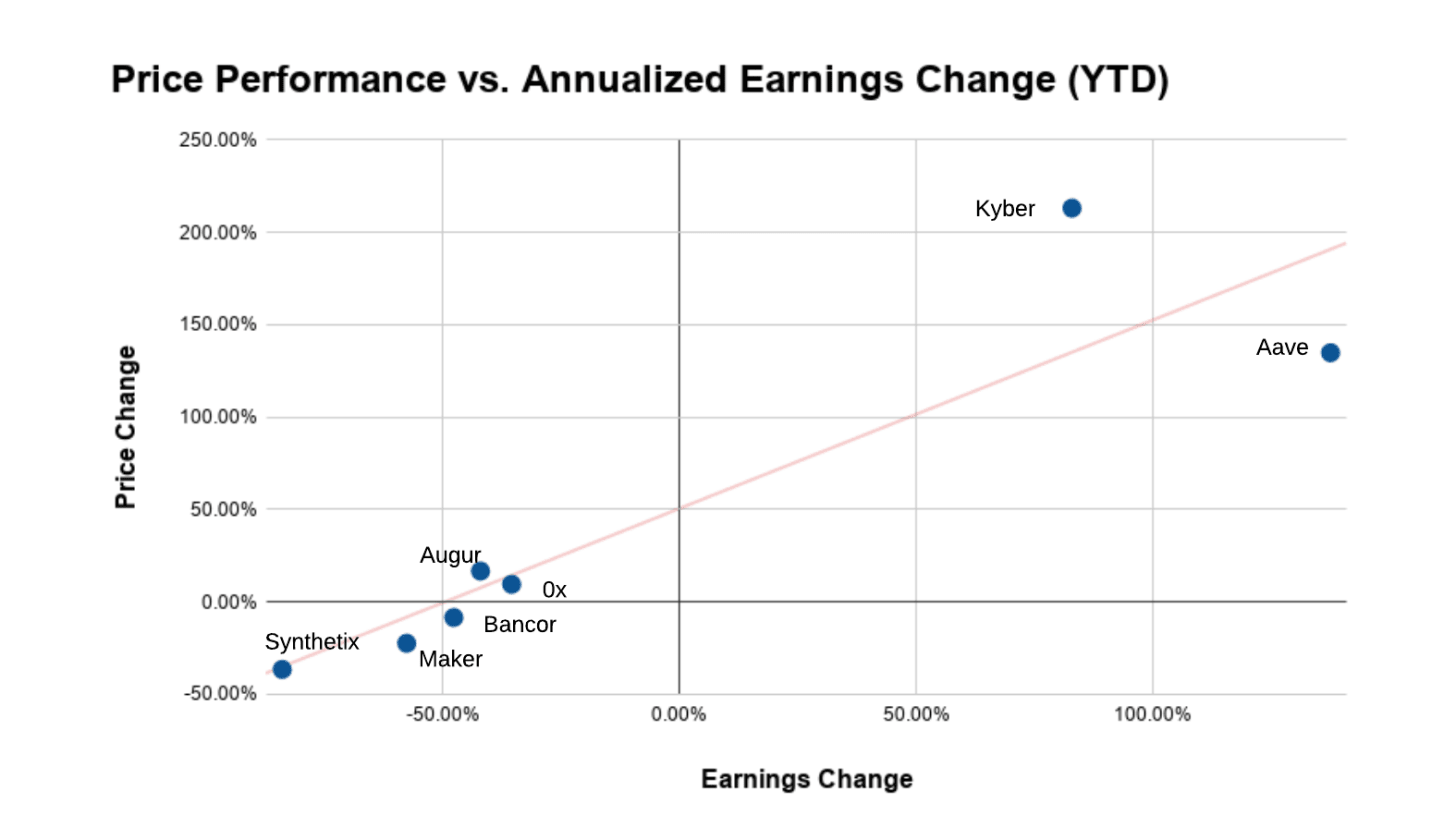
プロトコルのリターンと基礎となるトークンの価格パフォーマンスがわかったら、トークンの価格の変化とプロトコルの年率リターンの変化の差をプロットすることで、この 2 つに相関関係があるかどうかを確認できます。次のように:
画像の説明
DeFiトークンの推移と年率リターン、トークンターミナルのデータ
上の図は、Kyber と Aave の年間収入の成長とトークンのパフォーマンスが非常に正の相関傾向を示していることを示しています。
もちろん、収益が価格を左右するのか、それとも価格が収益を動かすのかはまだ 100% わかりません。
一般に、プロトコルの使用量が増加すると、それに応じて収入も増加します。収入が増加するということは、潜在的な投資家にとってトークンの価値が高まることも意味します。
価格と価値 (収益) との因果関係は保証できませんが、両者の間に重大な相関関係があることは明らかであり、この関係については後ほど引き続き調査していきます。
副題
7. 結論
私たちは暗号資産について少しずつ理解し始めています。
透明なオンチェーン キャッシュ フローとトークン化されたプロトコルの組み合わせにより、新しいクラスの資産である暗号資本資産が作成されます。
多くの DeFi トークンを使用すると、所有者はガバナンスに参加するか、流動性プロバイダーになるか、単にトークンを保有するかにかかわらず、エコシステムへの付加価値参加からキャッシュ フローの一部を獲得することができます。
DeFiトークンはプロトコル収益の経済的権利を表しており、これにより伝統的な資本資産の枠組み内でこれらの資産を研究することが可能になり、この新しい資産は従来の金融におけるいくつかの評価モデルにも適用されます。
DeFiには現在10億ドル近くの価値がロックされていますが、業界全体としては依然として非常に収益性が高く、イーサリアム通貨プロトコルによって生み出される年間総収益は1,000万ドル未満です。これは、暗号通貨エコシステム全体から見てもごくわずかな数です。
さらに、DeFiチェーンにはわずか10億ドルの価値しか保管されておらず、これは銀行の数千億ドルまたは数兆ドルの保管価値とは程遠いです。分散型金融全体としては、まだ長い道のりがあります。










