かつてパブリックチェーンを誇大宣伝していたVCが、なぜ今ではDeFiにこれほど無関心なのでしょうか?
編集者注: この記事は以下から引用しましたバビット情報(ID:bitcoin8btc)編集者注: この記事は以下から引用しました
バビット情報(ID:bitcoin8btc)
、著者: Jonathan Joseph、翻訳: 無料で簡単、許可を得て掲載。
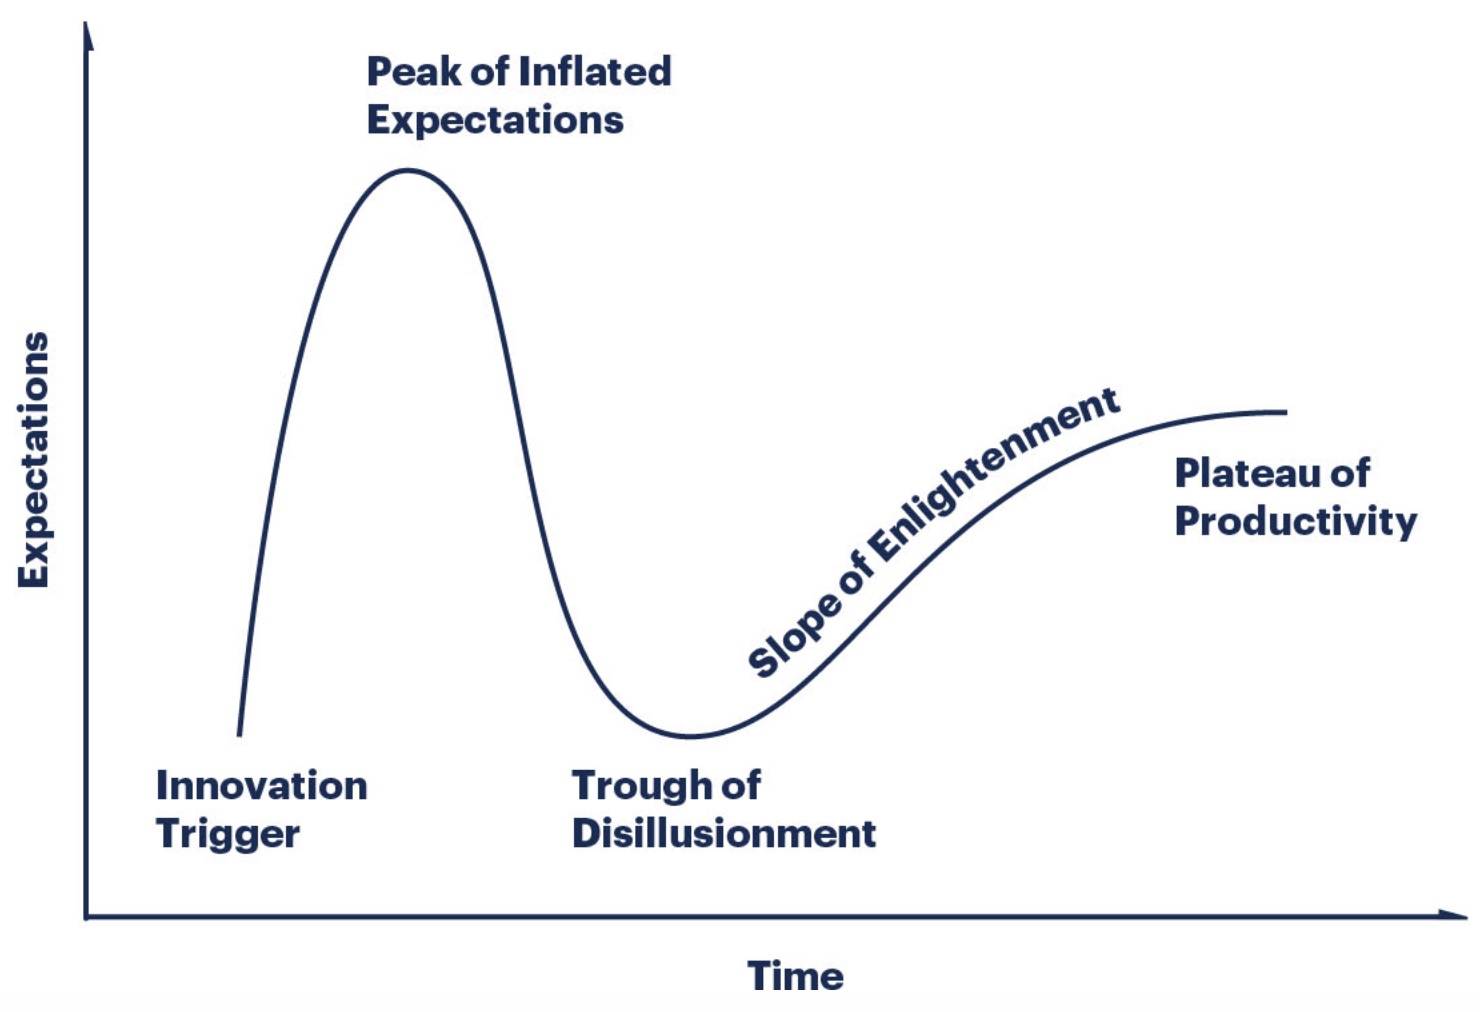
原作者のジョナサン・ジョセフ(JJ)はSmart Moneyの創設者で、この記事では、なぜすべての金融テクノロジー(Fintech)ベンチャーキャピタル企業がDeFiに注目しないのかという非常に興味深い現象を解説しています。同氏は、2017 年の ICO バブルには 2001 年のドットコム バブルと多くの類似点があり、ICO バブル崩壊から 3 年後、仮想通貨スタートアップは一般に幻滅の谷の苦しみに陥っていると説明しましたが、注目に値することがあります。ベンチャーキャピタルの歴史の中で最良の年は、ドットコム崩壊のわずか数年後に訪れ、ほとんどの機関投資家が同様の形でそのスペースを去り、現在DeFiも同様の状況に直面している。
画像の説明
(画像は pxhere.com から)
DeFi の世界を探索する際の興味深い側面の 1 つは、非常に大きな秘密の中にいるように感じることです。
Peter Thiel は、目に見えないところに隠された 10 億ドル規模のイノベーションに常に目を光らせています。 DeFi は、目に見えないところに隠れている 1 兆ドル規模のアイデアです。測定方法にもよりますが、おそらく数百兆です。
しかし、DeFiは「暗号通貨」と同義ではなく、暗号通貨がまったく関与する場合もあれば、関与しない場合もあり、それが多くの混乱を引き起こしている原因の一部です。その結果、従来の金融テクノロジー(フィンテック)業界や、これらの企業に投資するベンチャーキャピタリストにとって、DeFiはほとんど脚光を浴びることがなくなった。
DeFi が金融サービスとフィンテックにおける大きなパラダイムシフトであるなら、どうしてそれが見過ごされてきたのでしょうか?プラットフォームの移行はベンチャーキャピタルの資産クラスにとって厄介な問題であることが多く、初期段階の資金が不足していることを意味します。
この矛盾をどう説明すればよいでしょうか?
副題
プラットフォームの変化とベンチャーキャピタル (VC) の歴史
信頼性の高いキャッシュフローを持たないリスクの高い初期段階の企業は、従来の銀行を通じて資本にアクセスできないことが多いため、リスクの高い資産クラスが出現しました。これにより、多くの人が科学というよりも芸術として見なす、高度に専門化された新しい金融の形態が生み出されました。この新しい形式の資金調達は基本的に新技術の研究開発に資金を提供し、投資家に巨額の利益をもたらすことを期待しています。
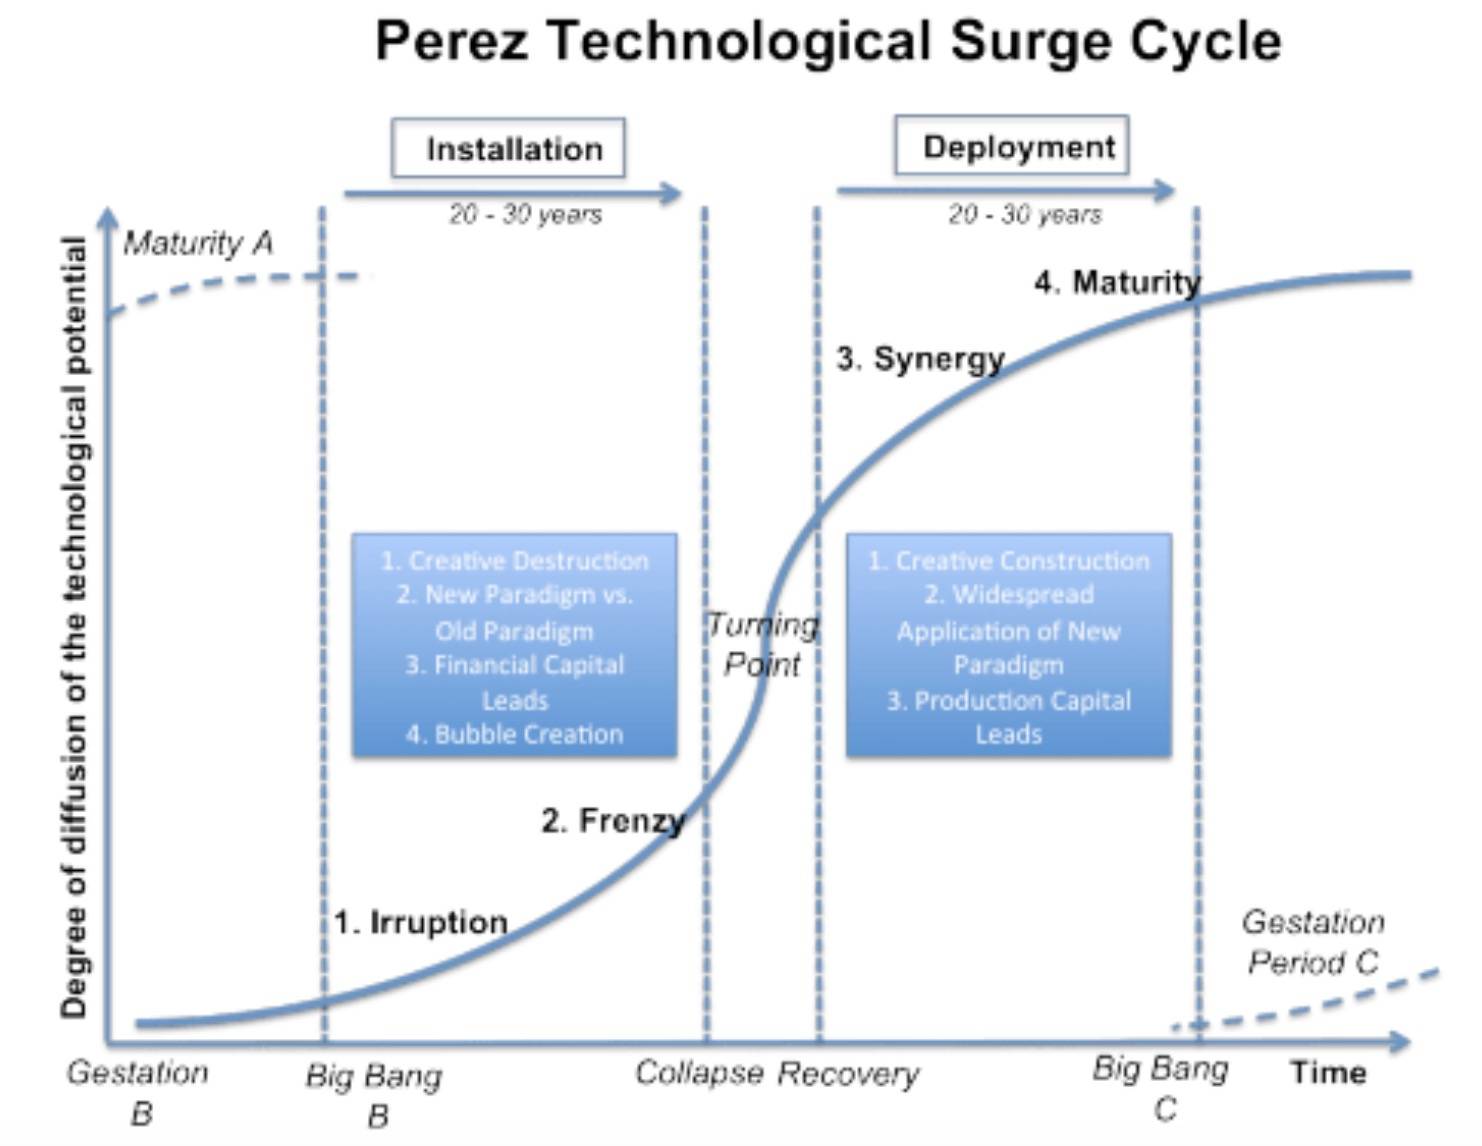
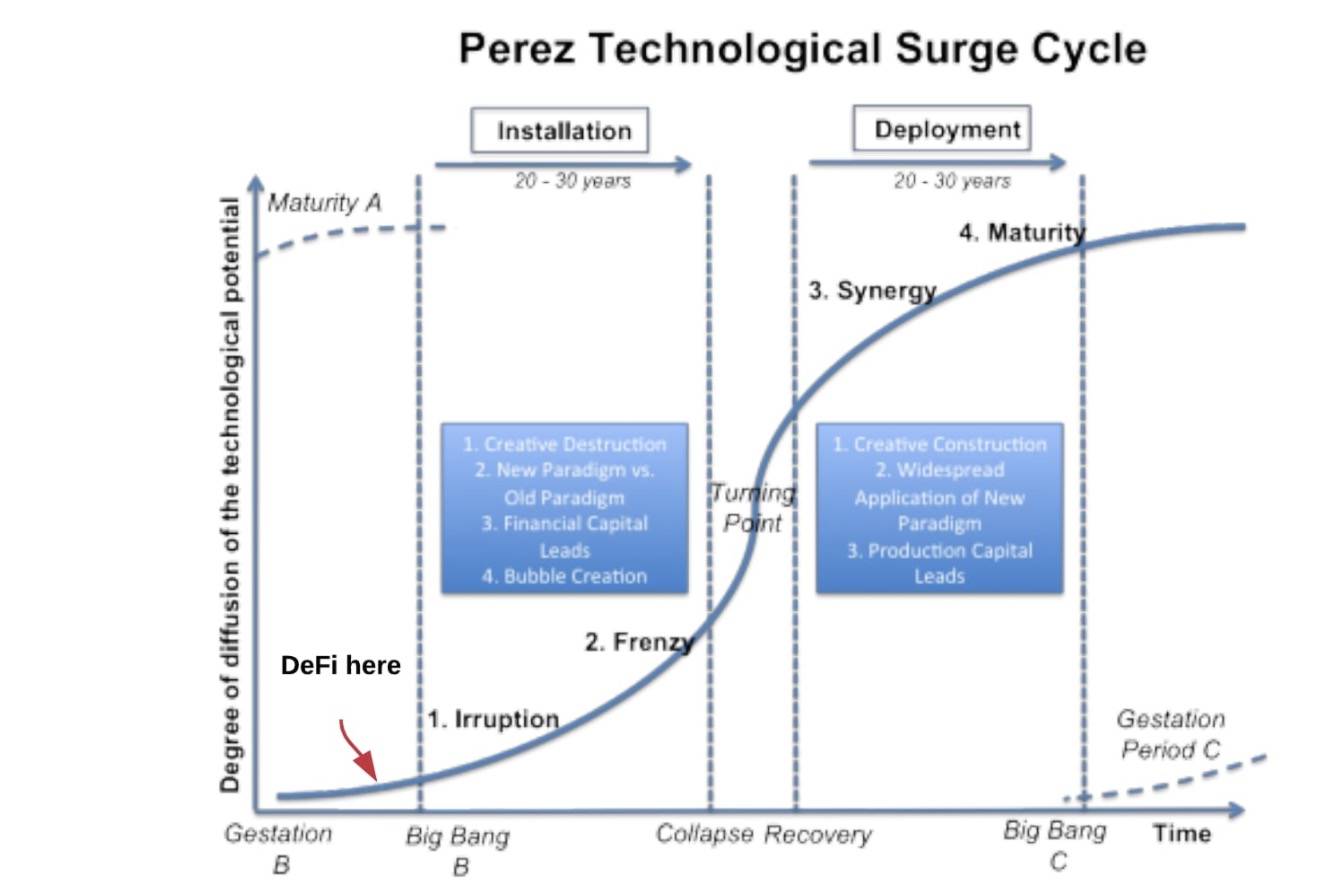
超過収益の追求を理解する鍵は、初期段階のテクノロジー市場とテクノロジー プラットフォームのタイミングとサイクルを理解することにあります。カルロタ・ペレスのサイクルに関する研究は典型的です。
大きな利益を得るには、S カーブの初期段階でテクノロジー プラットフォームにより多くの資本を配分することが理にかなっています。
しかし、これは実際に私たちが見ているものなのでしょうか?
副題
初期のブロックチェーンVCの誕生
初期のテクノロジーに詳しい人は、歴史は単に繰り返されるのではなく、常に同じ韻を踏んでいることを知っています。 2001 年のインターネット バブルと 2017 年の ICO バブルの間に類似点を見つけるのは難しくありません。
インターネットの新興企業がドットコムバブルの後に崩壊したのと同じように、ICO バブルの崩壊から 3 年後、仮想通貨の新興企業は一般的に幻滅の谷の苦しみに陥っていることに気づきます。これは、ことわざのテクノロジーサイクルの再びの再来です。
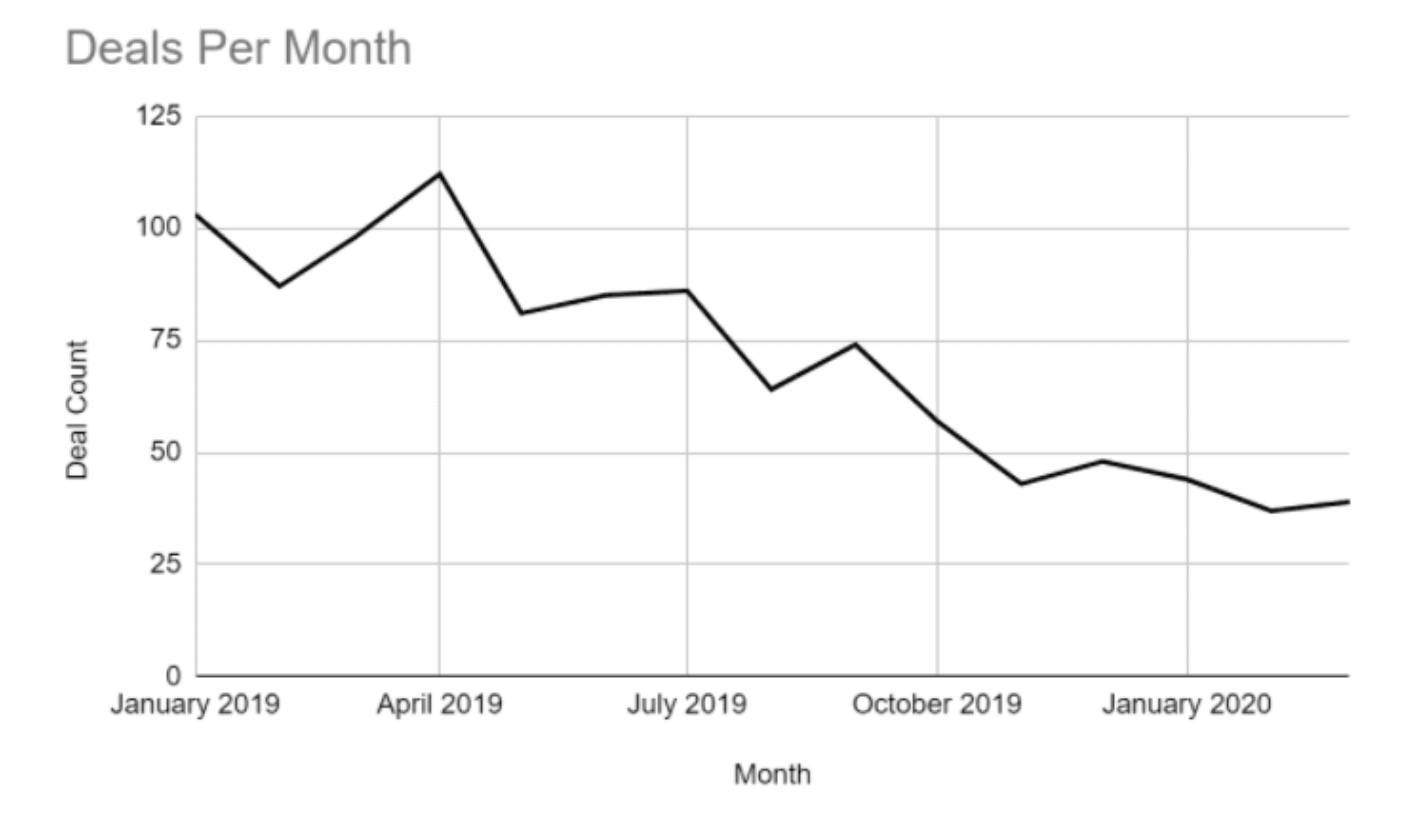
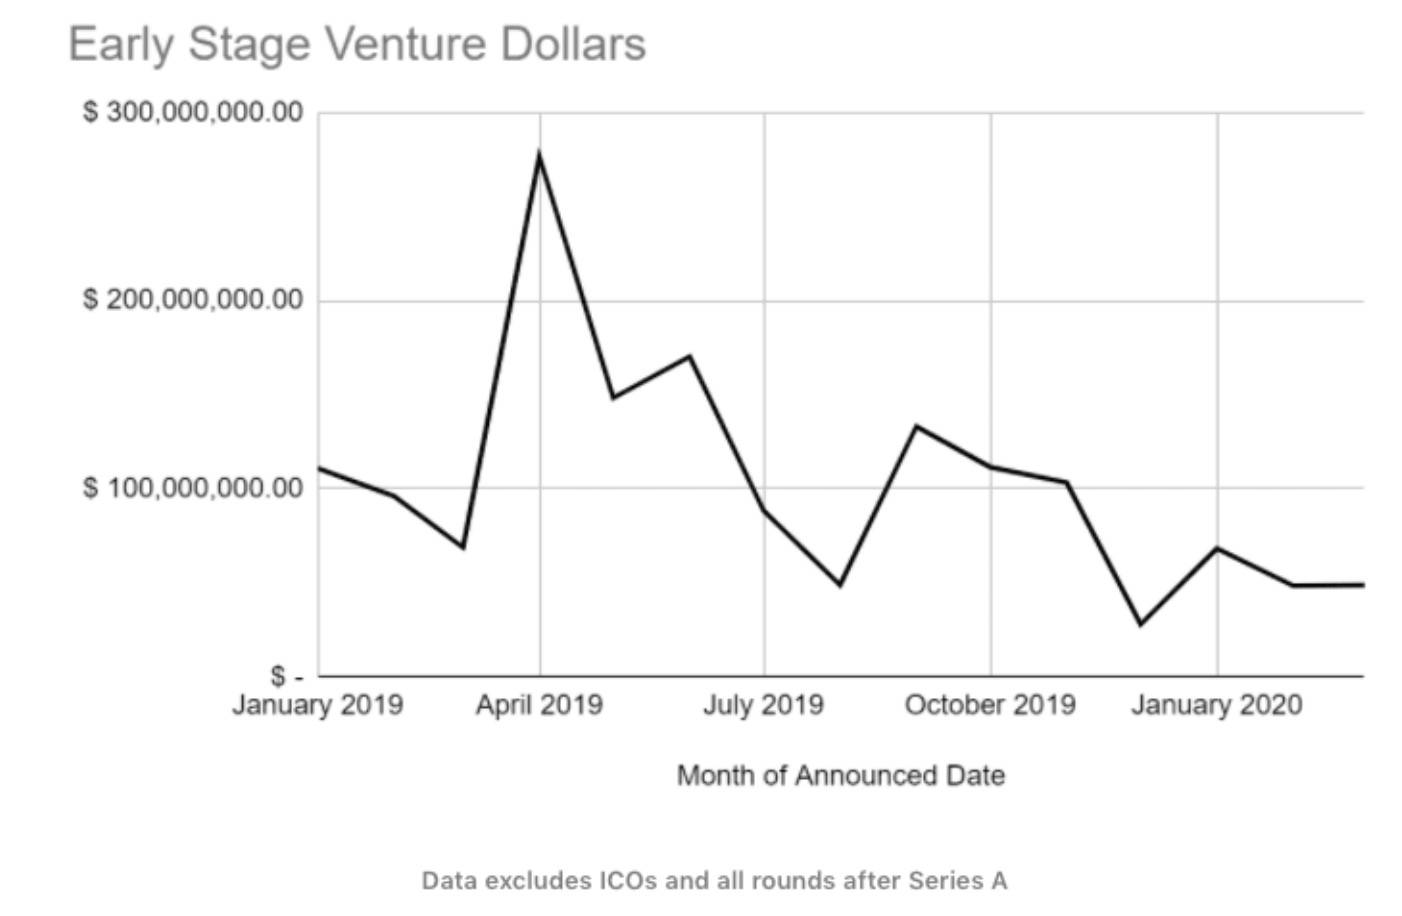
実際、新たなクラウンの流行が発生する前、初期のブロックチェーンベンチャーキャピタルの取引量は底まで落ちていました。 Joel John (Outlier Ventures) による最近の分析によれば、次のようになります。
「簡単に言えば、B ラウンド前に資金調達を行っている場合、VC 市場への月間平均投資額はわずか約 5,000 万ドルです。」
「実際、シードラウンド企業を支援する投資が少なければ、18〜24か月後には健全な成長段階の企業は存在しません。べき乗則では、その後の最適化を継続するために、初期段階で十分な数の企業を保有する必要があります。」
Brooke Pollack (Hutt Capital) による最近の推定によると、現在の VC のブロックチェーン/暗号通貨に対する「弾丸」資金調達 (10 億ドルから 15 億ドル) は、世界の VC の「弾丸」資金調達の約 0.5% を占めています。
(注:ドライパウダーとは、ベンチャーキャピタルや起業家界で一般的に使用される用語で、企業やベンチャーキャピタルファンドが保有する現金準備金や流動性の高い資産を指します。ここでは弾丸と訳されています)
ブロックチェーンベンチャーキャピタル全体から「初期段階」と「DeFi」を分離すると、DeFiスタートアップに利用できる資金は非常に乏しい。
副題
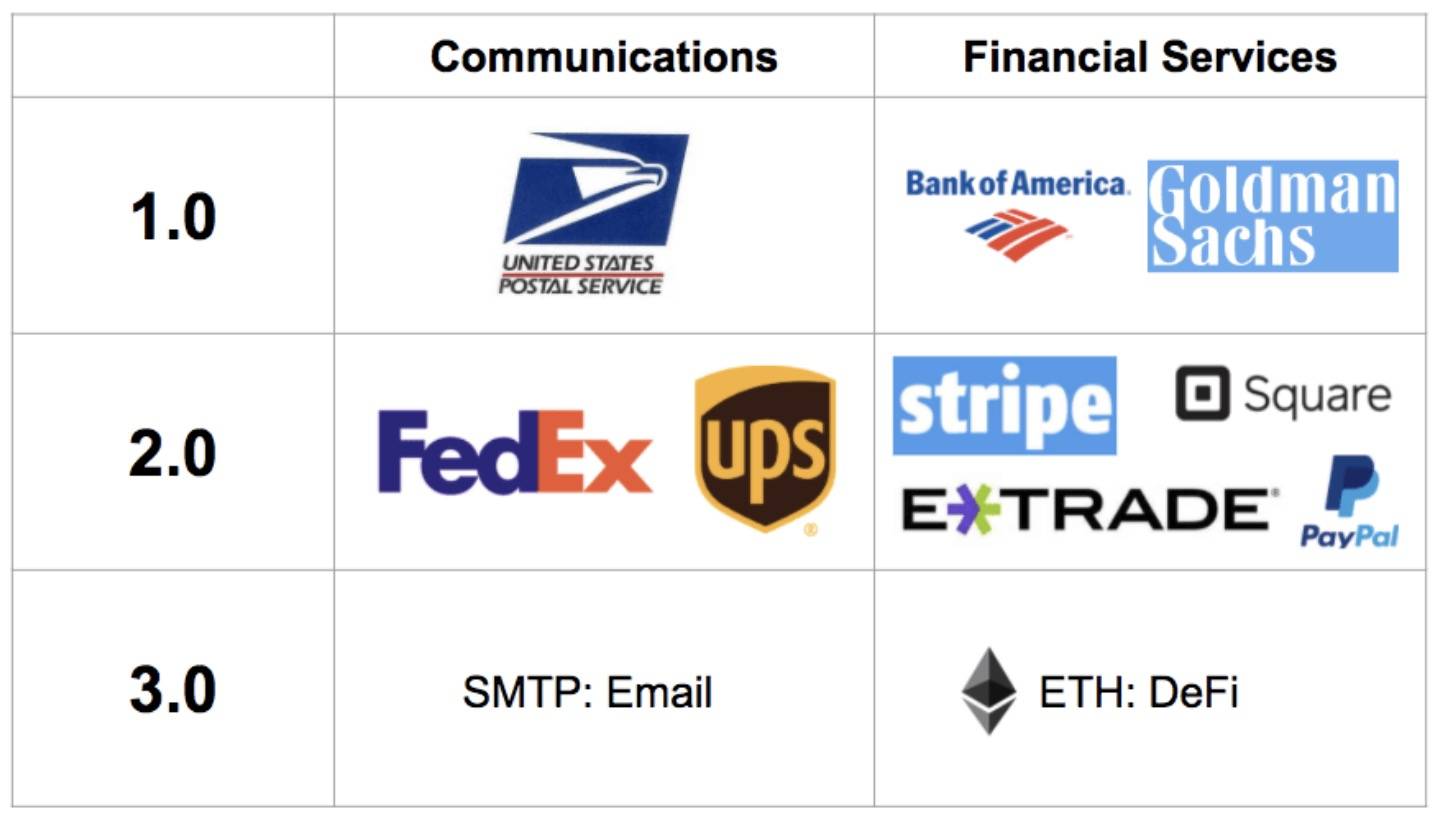
SWIFT、Stripe、Plaid プラットフォームが既存の Fintech スタックを構成
さらに興味深いのは、現在の仮想通貨VCの資金調達の水位の低下が、金融テクノロジー(フィンテック)の資金調達ブームと一致していることだ。金融テクノロジー (フィンテック) ブーム サイクルの最大の推進力の 1 つは、プラットフォームのようなダイナミズムを可能にする開発者ツールの使用です。
しかし、今日のフィンテックに関するあらゆる仮定は、SWIFT が支配的な世界金融ルーターの役割を果たし続けることを前提としています。これは、国際銀行メッセージングの現在の世界標準であるだけでなく、SWIFT ネットワークへのアクセスを拒否することで制裁を課すための標準でもあります。
技術的には、SWIFT はプロトコルです。 SWIFT が 1973 年に作成されたことを考えると、現代社会にはあまり役に立ちません。 SWIFT はメンバー銀行にコードを割り当て、これらのコードを使用してトランザクションを実行し、メンバー銀行間でメッセージをルーティングします。
SWIFT の主な欠陥は、これが単なるメッセージング標準であり、実際に価値の転送を促進するものではないことです。これらの基本的な技術的制約のため、既存のフィンテック スタックの上に構築されるものはすべて、最初から欠陥のある設計制約の影響を受けることになります。
ただし、全体として、これらのテクノロジーは漸進的な改善であり、潜在的な技術的負債によって必然的に妨げられます。
たとえば、批評家は、Plaid の銀行接続の一部で画面スクレイピングが使用されており、これが大規模なセキュリティ ホールであるとかなり正当に指摘しています。 Plaid 自身のデータによると、この手間のかかる方法により、銀行認証リクエストの約 2% ~ 5% が失敗します。この失敗率は通常、ソフトウェアでは許容できません。
支払いの受け入れと財務データへのアクセスに伴う摩擦のほとんどを取り除くだけで、巨大な企業価値と継続的なフィンテック イノベーションの波を生み出すのに十分です。しかし、根本的かつ構造的に、このイノベーションは依然として金融の応用レベルに限定されています。
副題
DeFi はプログラム可能なフィンテック プラットフォームです
この記事では、DeFi はレガシーな技術的負債の負担がなく、透明で健全な経済政策と金融政策の基盤に基づいて構築されたオープンソースの Fintech プラットフォームであると述べています。 DeFi経済では、イーサリアムブロックチェーンがグローバル決済層であり、ETHはその基本層通貨、つまり「M0」です。既存の SWIFT アーキテクチャとは異なり、基本通貨自体を含め、スタックのすべての層がプログラム可能です。
プログラマビリティはさておき、DeFi の秘密のソースは標準化と構成可能性の組み合わせであり、その影響は広範囲に及ぶでしょう。
Dmitriy Berenzon (Bollinger Investment Group) がコンスタント ファンクション マーケット メーカー (CFMM) に関する最近の記事で指摘しているように、CFMM は流動性プロトコルの「ゼロ ツー ワン」イノベーションです。
この流動性における実質的な革新は、現在の資本市場を妨げている摩擦(仲介者、人間関係、事務処理)を取り除き、現代の世界金融市場で必要とされる摩擦のない流動性の流れを可能にします。
「収益は市場全体に影響を与えない。市場を本当に動かしているのはFRBだ…中央銀行に焦点を当て、流動性の流れに焦点を当てよう…市場のほとんどの人は収益と従来の措置を求めている」市場を動かすのは流動性です。」
スマートコントラクトを通じた取引とマーケットメイクの継続的な革新に基づいて、さまざまなタイプの金融商品プロトコル、スマートコントラクト、およびコードライブラリが(以前は不可能でさえあった)登場しました。 DeFi は標準化されており、構成可能であるため、金融と金融サービスの設計スペースは飛躍的に拡大します。インターネットにアクセスできる世界中の誰もが、あらゆる種類の取引を行ったり、金融商品にアクセスしたりできます。
DeFiテクノロジースタックが成熟し、DeFi経済が十分な規模に成長すると、従来のフィンテックスタック上に構築されたすべての製品や企業は、DeFi製品と競争することが非常に困難になるでしょう。これは自動車の発明を馬車会社に例えると似ています。現時点では、DeFi テクノロジーはこの約束を実現できるほど成熟していませんが、誰もが考えていたよりも早くその実現に向けて進歩しています。
これは、従来のフィンテック企業やそれに資金を提供しているVCがまだ気づいていないことです。一般に、彼らは依然として既存の技術システムが深く根付いており、DeFi が実行可能な脅威であるとは考えていません。
副題
DeFi はどのように既存のパラダイムを打ち破るのか
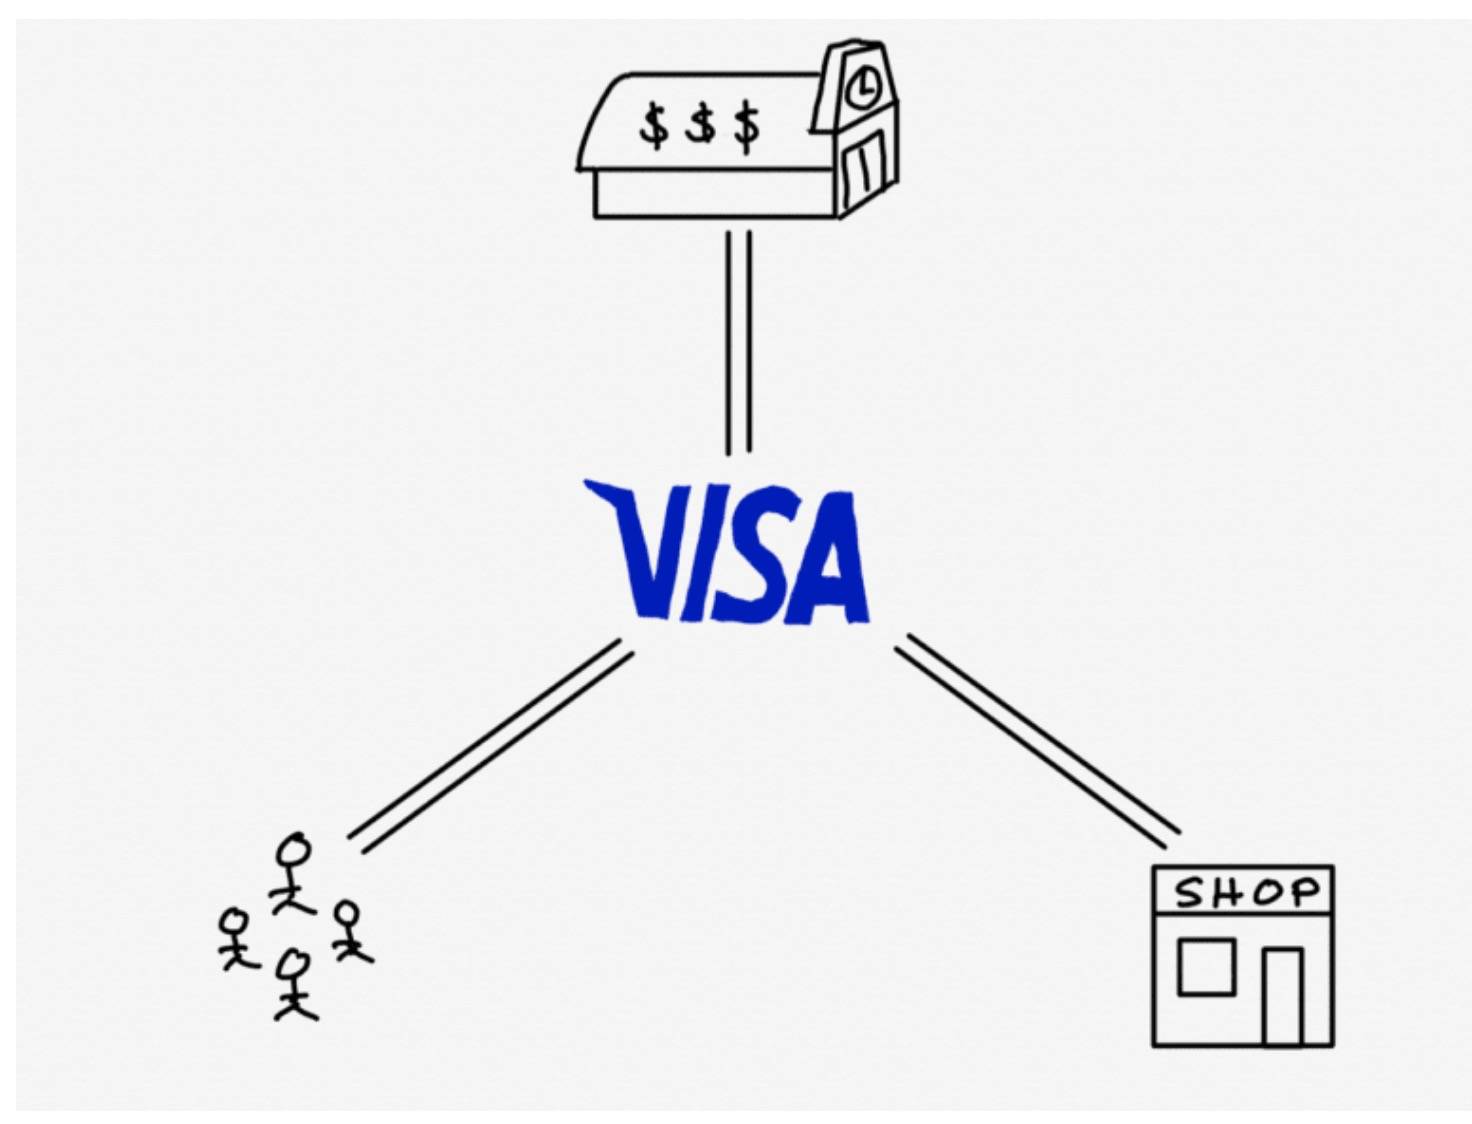
VisaによるPlaid買収に関するBen Thompson氏の分析は、このレガシースタックに根付いていると思われるネットワーク効果を解明します。同氏は、Visaが銀行、加盟店、消費者間の強力な多面的ネットワークの真ん中に位置していると説明した。
「仕事が完了し、クレジット カードが非常にうまく機能している場合、ユーザーを切り替えるには 10 倍の改善が必要です。三面ネットワークでは、10 倍は 10^3 を意味します。」
DeFi 経済では、イーサリアム アドレスが SWIFT コードと銀行口座を置き換えます。 DeFiスタックは、これまでVisaネットワークや銀行に蓄積されてきた価値を販売者や消費者に再ルーティングします。
一番良いところ?販売者と消費者は、より優れた銀行サービスと金融サービスを利用できるようになります。銀行は不要な仲介業者になってしまった。したがって、これがバンクレスが必要な理由です。
これは 1,000 倍の改善であり、一見根深いネットワーク効果さえも打ち破ることができます。
副題
DeFiインフラストラクチャの導入が進んでいる
SWIFT アーキテクチャの限界について、多くの場合イノベーションの擁護者ではない世界の中央銀行ほど声を上げている組織はありません。いつか将来、中央銀行はこの流動性に対抗するためにデジタル形式で通貨を発行するようになるでしょう。
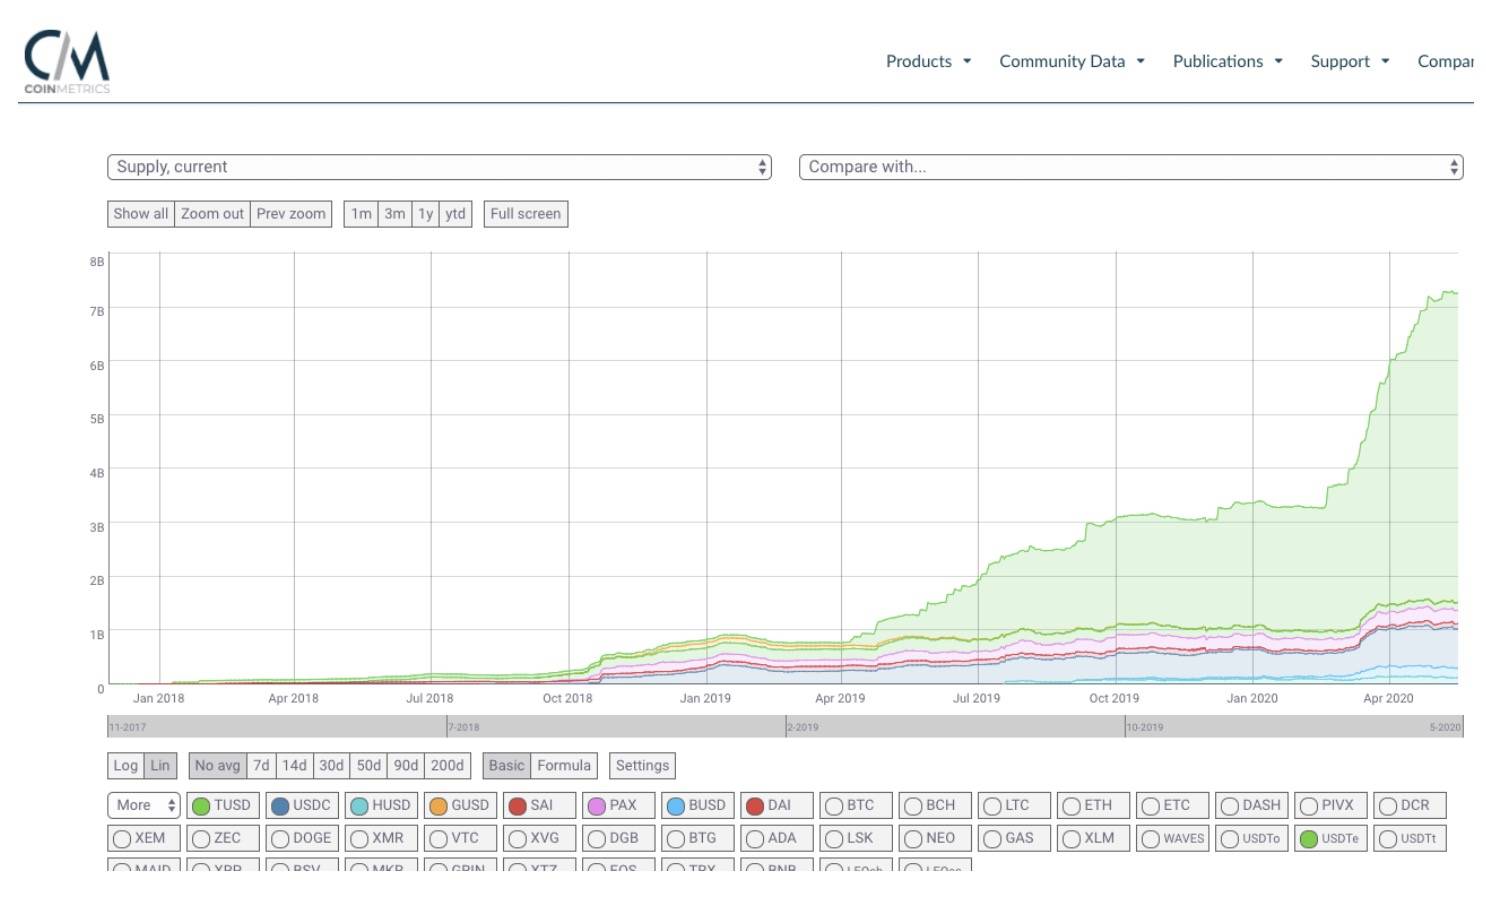
しかし、市場は中央銀行を待っているわけではない。イーサリアムプラットフォームでのステーブルコインの発行は、3月の新型コロナウイルス感染症の発生による市場調整以来100%以上増加しており、これは製品市場が主に流動性による危機であるDeFiに適していることを示す重要だが初期の兆候である。セックス。
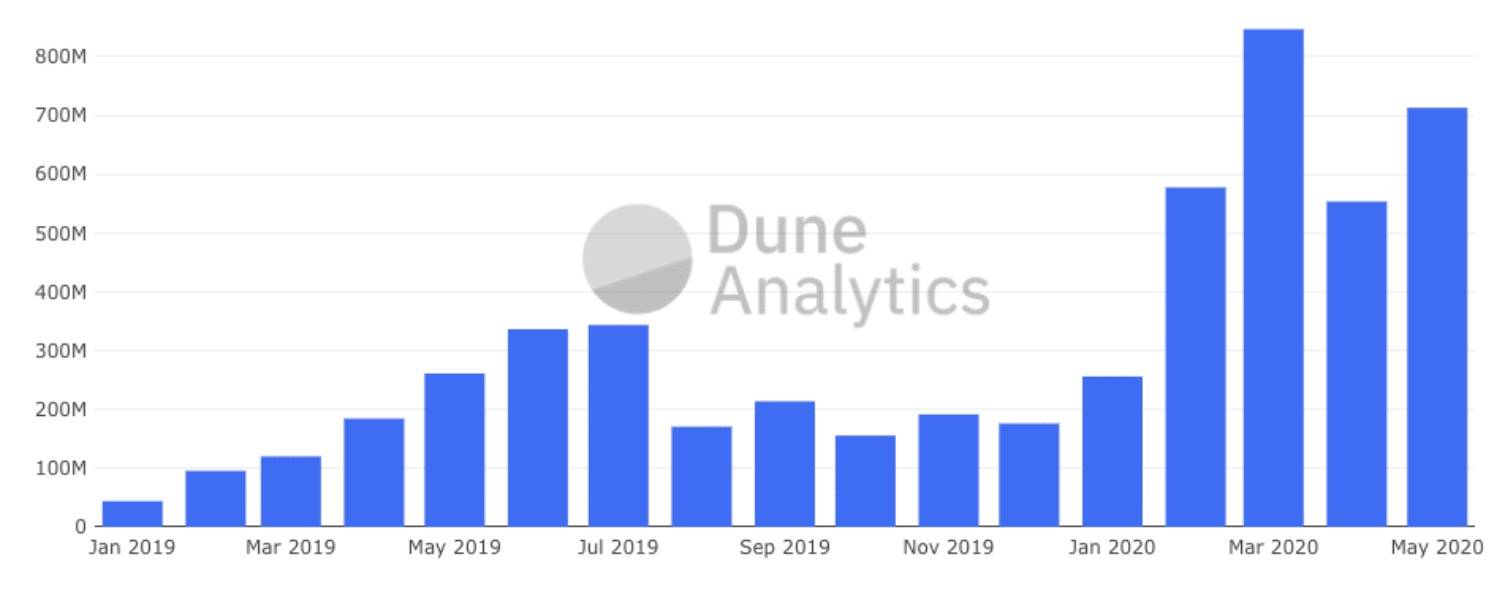
同様に、分散型取引所インフラストラクチャ (DEX) もそのような成長パターンを示しています。
ステーブルコインの発行とDEXインフラストラクチャの導入は、ユーザーにとってDeFi導入の重要な前兆です。米ドル建て資産の流動性と、DeFiプロトコルのプログラム可能かつ構成可能な側面を組み合わせることで、その上に構築された他のすべてのプログラム可能な金融サービスが流動性を利用できるようになり、これがDeFiの主流導入を可能にする重要な要素となります。
現在、DeFi インフラストラクチャの導入は始まっていますが、ユーザーの直接的な導入はまだ始まっておらず、明らかに、DeFi プラットフォームはまだペレス曲線の形成段階にあります。これから何が起こるかを知るために、フォーブスのミダスのリストに載っている必要はありません。
副題
DeFiと資金調達サイクルの成熟度
では、いつDeFiに機関投資が注入されるのでしょうか?
ここで別のマクロサイクルの見方の背景に加えて、現在の干潮はA16Zによる暗号通貨の「価格革新サイクル」と呼ばれています。 ETHの市場価格が再び上昇したとき、機関投資家は業界に戻るのでしょうか?
多くの仮想通貨VCはそう考えている。
マイナス利回りの兆ドル市場の時代、株式市場はすっかり酔っ払っており、破産した企業が今週最もホットな話題になっており、何が起こるか分からない。