





2017 年の暗号化市場カーニバルが再び起こるとは思わないでください。DeFi は依然として巨大なクジラと投機家によって支配されています
この記事は以下からのものです。cryptobriefing、原作者:アントン・タラソフ
日常翻訳者 |
分散型金融(DeFi)は誰もが想像していたよりも速く発展しており、その利回りは驚くほど高いですが、多くの人はこのニッチ市場が依然として巨大なクジラと悪徳投機家によって支配されていることを理解していません。
コンテンツの概要:
コンテンツの概要:
1. DeFi業界には長期的な発展の見通しがありますが、現在の市場は依然として「誇大宣伝」によって動かされています。
2. DeFi ユーザーの数は急速に増加していますが、相対的な数はまだ少なく、主に巨大なクジラとリスクを取る投機家で構成されています。
3. イーサリアムのスループットとトランザクション処理速度が限られているため、DeFi を大規模に採用することができません。
借り入れ、貸し出し、流動性の提供、裁定取引、資金調達など、これらの「ルーチン」により、ブロックチェーン業界は伝統的な経済を破壊することができるかもしれませんが、実際に本当の「破壊」の可能性を秘めているのは、この分野の大企業です。したがって、DeFi 業界を注意深く観察すると、このニッチ市場は依然として巨大なクジラとリスクを敢えて取る投機家によって支配されていることがわかります。市場に参入します。
副題
DeFiローン
DeFiローンは、投資家の債券収入の一種の「代理」のようなもので、ユーザーはCompoundやAaveなどのプラットフォームでETHトークンを貸し出し、その資金を利息として他の人に貸すことができます。
従来の高利回り普通預金口座と比較して、DeFi プラットフォームで提供される年間利回り (APY) はより収益性が高く、たとえば、Compound の DAI ステーブルコインの年間利回りは 3% を超えていますが、Bank of Bank が提供する普通預金の最高年間利回りは、アメリカはわずか1.05%です。かなりの年間収入に加えて、Compound のような DeFi プラットフォームは COMP ガバナンス トークンを配布することでユーザーにインセンティブを与えます。場合によっては、COMP トークンのインセンティブを含む年間収益率が 6% 近くになることもあります。これは明らかに貯蓄利息です。従来の銀行が提供する金額ははるかに高いです。
ただし、DeFiにおけるローン金利は証拠金トレーダーや裁定取引者のニーズから来ており、通常、融資にはロックされたローンサイズの150%の住宅ローンが必要であることに注意する必要があります。
分散化は流動性マイニングの最も極端な形を実現し、誰もが自由にイーサリアム上にスマートコントラクトを展開できるため、ガバナンストークンを備えた基盤プロジェクトがますます登場し始めています。しかし問題は、こうしたプロジェクトの作成には通常、非常に専門的なチームが必要であり、市場には真に「プロフェッショナル」なチームがほんの一握りしかないため、このようなプロジェクトは非常に危険であるということです。それでも、冒険好きな投機家たちがこれらのスマートコントラクトに何百万ドルもつぎ込むのを止めることはできないようだ。
副題
流動性の提供
DeFi ブームが起こる前は、時価総額の小さいトークンは非流動性と高いスリッページに悩まされていましたが、流動性マイニングはこの状況を改善するのに役立ちますが、実際には、分散型取引所 (DEX) としても知られる、トランザクションベースのインセンティブ形式の手数料も存在します。
自動マーケットメーカーの中核は流動性管理を自動的に実行することですが、各流動性プールのリターンは依然として他の多くの要因に依存するため、「モバイル投資」を選択することが最善の戦略である可能性があり、Uniswap などのツールを使用することで ROI が向上する可能性があります。流動性プロバイダーにとって、投資をリアルタイムで監視し、投資戦略を適時に調整するには良い選択です。
副題
DeFi借入
単純な観点から見ると、DeFi プロトコルは本質的にスマート コントラクトであり、これらのプロトコルではユーザーが誰であるかがわからないため、多くの DeFi プラットフォームは、市場価格で損失を被らないようにするための過担保ローン ポリシーの使用を選択しています。変動。 DeFi借入の分野で最も成熟した融資プラットフォームはCompoundで、ユーザーはETHなどの担保をロックしてから他のトークン資産を取得できます。ユーザーが取得できるトークン資産の上限は担保によって異なり、ETHを例にとると、担保に設定されたETH 100ドルにつき、最大75DAIを取得することができます。この過剰担保の概念により、借り手の潜在的なユースケースの範囲が大幅に狭められています。たとえば、事業を始めるためや車を購入するためにお金を借りたい場合、ロックすることはあまり意味がないようです。 1,000 ETH には融資額の 75% しか含まれていないため、現段階ではこの分野での DeFi 借入は基本的にレバレッジ取引のような短期投機です。
ブロックチェーン業界の参加者の中には、DeFi融資サービスの範囲を商業信用や消費者信用などの現実世界のアプリケーションに拡大することを強く望んでいることに注意することが重要です。しかし、この分野は今のところまだ模索段階にあり、少なくとも現在の市場サイクルにおいては意味ある進展が見られる可能性は低い。
それだけでなく、多数のインセンティブが提供されているものの、DeFiの流動性は依然として非常に限られており、高い取引手数料も相まって、市場環境全体は実際には機関投資家や個人投資家にとってそれほどガスを消費するものではありません。 DeFiのこのニッチ市場の流動性は、機関投資家の活動を支えるにはまだ十分ではないと言えます。さらに、イーサリアムの高額な取引手数料により、少量の暗号通貨を保有する多くの小売業者が DeFi 市場に参入することができません。
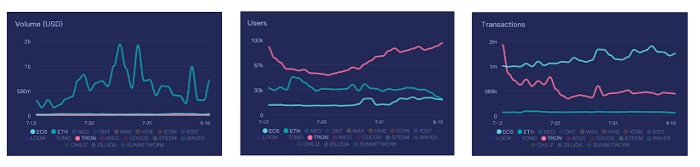
さらに、DeFi市場の規模が小さいことは、他の多くの指標にも反映されており、例えば、アクティブユーザーの数は増加し続けていますが、実際にはイーサリアムに十分な取引量をもたらしていません。
上のグラフは、イーサリアム、トロン、EOS の取引量、ユーザー、取引額の比較を示しています (出典: Dapp Review)。
副題
レバレッジ取引
レバレッジ取引
ローンと借入を組み合わせることで、トレーダーは DeFi でレバレッジを利かせたポジションを構築できます レバレッジ取引は間違いなく市場の上昇の可能性を高めますが、より多くのリスクももたらします。
ここで、簡単な例を見てみましょう。
想像してみてください。アリスが、来週 ETH の価格が 400 ドルから 500 ドルに急騰すると予測した場合、手元に 1 ETH があり、追加の利益を得たいと考えているため、Maker、Compound、または Aave を使用してレバレッジを確立することにしました。取引。アリスが Maker で 1 ETH をロックし、264 DAI ($400 の 66% に相当) を取得したと仮定すると、次に Uniswap に行って DAI を ETH に変換し、その後 Maker に戻って ETH 担保を増やします。これを 3 回繰り返した後、最終的に使用できるようになります。 1,200 ドル相当の ETH 担保と 800 DAI の負債により、最大 3 倍のレバレッジ取引が可能になります。
たとえば、市場がアリスにとって有利な場合、ETHの価格が実際に500ドルに上昇すると、住宅ローンの価値は1500ドルに増加し、彼女の借金はまだ800DAIであり、DAIと利息を返済した後の彼女のポケットは次のようになります。さらに約 700 ドル増え、アリスが最初に自分で 400 ドルを投資したことを考えると、合計で約 300 ドル得したことになります。
しかし、市場がアリスにとって不利な場合、ETH価格が300ドルに下落すると仮定すると、この時点で彼女の資産が清算されるリスクが高くなり、この時点で抵当に入れられたETHの価値は900ドルに低下します。 Maker 金利で要求される 150% の住宅ローンよりも高くなります。その時点で、住宅ローンのギャップを埋めるには、レバレッジなしのローンで 100 ドルを支払うだけではなく、300 ドル (1200 ドルから 900 ドル) が必要になります。
もちろん、上記の例は誇張されている可能性がありますが、少なくとも 150% の住宅ローン金利は実際には安全ではないことがわかります。また、間違いのリスクがあることも示しています。そのため、レバレッジを使用する場合は注意が必要です。 ETH は長期的には徐々に増加しますが、短期的な変動により清算メカニズムが発動され、資金が失われる可能性もあります。
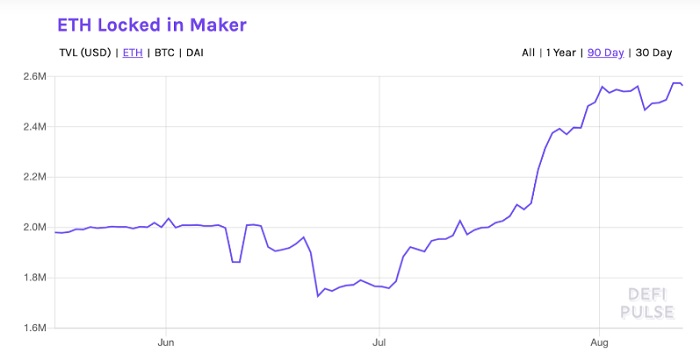
実際、DeFi の拡大を続けるロックアップ総量は、内部および外部の活用と投機によって達成されており、ロックアップ総量 (TVL) は、さまざまな DeFi プラットフォームにロックされているにもかかわらず、DeFi 業界の成長を評価するためによく使用されます。 ETHトークンの増加は見られますが、米ドルの評価額の伸びと比較すると実際には微々たるものであり、そのためDeFi業界の規模に対する人々の認識が歪められています。この現象の主な理由はレバレッジと投機です。
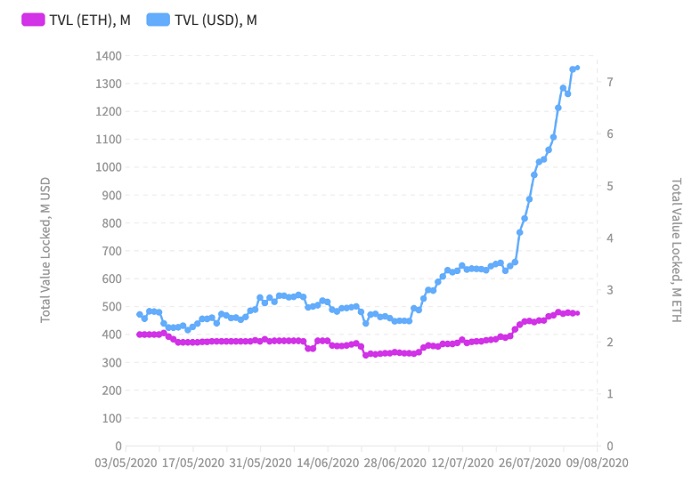
上の図は、Maker における USD (青) に対する ETH ETH (紫) のロックされた合計値の傾向を示しています。出典: Dappradar。
副題
短期ローン裁定取引
裁定取引の概念は実際には非常に単純です。何かを安く買って、それを高いところで売るのです。株式や商品を含む多くの伝統的な市場では、トレーダーや投資家が裁定取引を利用しているのが見られますが、DeFiは裁定取引に新たな操作であるフラッシュローン(フラッシュローン)を導入しました。
フラッシュ ローンの出現は主にイーサリアムのプログラマビリティによるものです。ほとんどの DeFi プラットフォームはスマート コントラクトであるため、それらの間の相互作用により多くの複雑な取引を自動化できますフラッシュ ローンの最大の利点の 1 つは、取引相手が資産を保有するリスクを排除できることです。
別の例を見てみましょう。
Huobi 取引所の ETH トークンが 390 ドルで販売されているのに対し、Binance の ETH トークンは 400 ドルで販売されていることにボブが気づいた場合を想像してください。理論的には、彼はHuobiでETHを購入し、それをBinanceで売って差額を手に入れることができます。しかし、取引の瞬間にバイナンス上のETHの価格が突然下がった場合、ボブは取引の機会を失い、受動的にETH保有者になるだけでなく、利益を得るためにポジションを閉じる場所がなくなります。
それでも、イーサリアムのガス取引コストが上がり続けることを考えると、裁定取引は誰にとっても有利なわけではありません。潜在的な損失をそれほど大きくしないようにしたい場合は、取引サイズを大きくする必要があります (取引手数料コストを相殺するために大きな取引量を使用します)。そうしないと、ポートフォリオが小さいと、裁定取引が失敗する可能性があります。広がりの問題。
副題
そして今…まったく新しい種類の ICO、IDO が登場しました。
上記に挙げたものに加えて、DeFi はイニシャル コイン オファリング (ICO) の概念の復活の実験場になりつつあるようです。2017 年の強気市場を導いたのが ICO の刺激だったからです。現在、DeFi市場にInitial DEX Offering (IDO)と呼ばれる新しいタイプの資金調達方法が登場しました。
対照的に、IDO はオンチェーンでの資金調達を維持し、即時流動性を提供することで ICO モデルをさらに改善します。また、IDO の分散型の性質により、IEO よりも透明性が高くなります。しかしその一方で、分散化は一部の低品質プロジェクトや詐欺行為への扉も開きます。対照的に、IEO プロジェクトでは通常、仮想通貨取引所がユーザーに対するデューデリジェンスを実施してリスク問題を検討し、プロジェクトに「危険信号」がある場合はユーザーに通知することが求められますが、ICO や IDO はそうではありません。したがって、IDO についても細心の注意を払う必要があります。
副題
ただの泡?
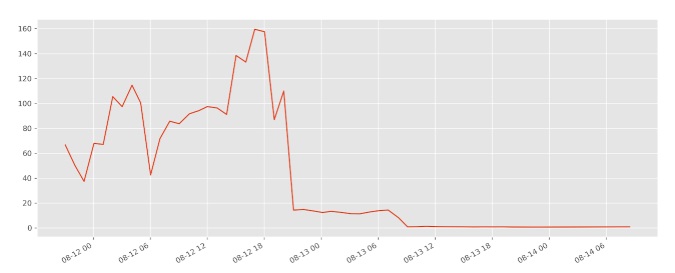
DeFi が大規模に導入されるまでにはまだ長い道のりがあることは間違いなく、多くの部分を最適化する必要があります。たとえば、イーサリアムはスケーラビリティの点で引き続き改善する必要があります。 DeFi業界は信用スコアリングなどの革新的なツールを実装する必要もあります。歴史が示しているように、誇大宣伝された一部の新しいプロジェクトは投機家を簡単に引き付ける傾向があり、2017 年の ICO バブル時の多くの投機家と同様に、最初に参入したプロジェクトは期待される投資収益率を得ることができないことがよくあります。
「クレイジーな」収量農業の最近の例は、1 日で 5 億ドル近くの資金を集めた Yam.Finance プロジェクトですが、スマート コントラクトはまったく監査されていませんでした。案の定、YAM トークンがずっと進んでいたとき、プロジェクトは柔軟な供給調整契約に抜け穴があることを発見しました。これにより、柔軟な供給調整 (リベース) 中に大量の追加の YAM トークンが鋳造されることになります。開発チームは、ユーザーの資金は安全であると主張しましたが、依然としてYAMトークン所有者にトークンを預けるよう緊急に訴え、抜け穴を修正するための緊急提案を可決することに投票しました。修正されれば契約は強制不能となるため、YAMもすぐに破産を宣告した。プロジェクトのトークン価格のボラティリティは、一時的に150ドルを超え、その後すぐに1ドルを下回った(上に示されているように、出典:CoinGeko)ことは、DeFi市場が現在いかに危険であるかを明らかに示しています。もちろん、おそらくこのプロジェクトは実際にある程度の資金を費やす必要があるかもしれません本番稼働前に監査を行うため。










