メッサーリ: 債券契約は DeFi イノベーションの次の波となるでしょうか?
編集者注: この記事は以下から引用しましたクリプトバレーライブ (ID:cryptovalley)編集者注: この記事は以下から引用しました
クリプトバレーライブ (ID:cryptovalley)
クリプトバレーライブ (ID:cryptovalley)
この記事は、Messari コミュニティからのゲスト投稿です。ラーフル氏は現在、デジタル資産と分散型金融に焦点を当てたヘッジファンドであるガンマ・ポイント・キャピタルのマネージング・パートナーを務めています。彼はモルガン・スタンレーの外国為替ヘッジファンドチームで働き、ウォートンスクールで経済学の学士号を取得して卒業しました。
信用はあらゆる金融エコシステムの基礎です。これにより、余剰資産を持つ人々が、その資産を生産的または投資目的で利用する借り手にそれらの資産を貸すことができ、それによって非ゼロサムの富の創造が可能になります。
世界のクレジット市場の合計規模は、世界の株式市場の約 3 倍です。 ICMA のデータによると、2020 年 8 月時点で世界の債券市場全体の規模は約 128.3 兆米ドルです。さらに、金利デリバティブ市場は世界最大のデリバティブ市場です。国際決済銀行(BIS)によると、金利デリバティブ市場における想定元本総額は、2019年上半期で524兆ドルと推定されている。
画像の説明
出典: スワップレート
株式市場の取引のほとんどは電子的に行われますが、米国の債券市場のほぼすべての取引は、ブローカーと大手機関の間で分散された店頭(OTC)市場で行われます。その結果、債券市場は成熟しているものの、非効率的となっています。 DeFi は、世界最大の金融市場の効率、流動性、透明性、アクセシビリティにおいて急速に革新を起こす能力を十分に備えています。
「最近、DeFiの世界で金利市場が最もホットな話題になっています。金利市場の潜在的な市場規模は、基礎となるクレジット市場の10倍以上になる可能性があります。」 - Incuba Alpha Labs
従来の金融機関が新しい信用商品を作成するには主に 2 つの方法があります: 1 つは、新しい基礎となる発行体/資産 (国債、社債、地方債、住宅ローン担保証券など) を通じて新しい形式の信用を作成することです。クレジット形式のデリバティブ(金利先物およびスワップ、債務担保、クレジット・デフォルト・スワップなど)。
融資(MakerDAO、Compound、Aave)、取引(Uniswap、Sushiswap、Curve)、アグリゲーション(yEarn、Rari、1inch、matcha)、合成(Synthetix、UMA)および保険(Nexus Mutual、Cover)プロトコルに関する DeFi イノベーションはよくできています。しかし、これまでのところ、DeFi には主に 1 つの信用形式しかありません。それは、変動金利の過剰担保の仮想通貨担保ローンです。固定金利融資の面でも金利デリバティブの面でも競争の場は非常に開かれており、明確な勝者はまだいません。
固定金利ローン (イールドカーブ): イールドプロトコル、ノーショナルファイナンス、UMA の yUSD
金利市場 (IRS): Horizon Finance、Benchmark、Swivel
証券化/貿易 (CLO): BarnBridge、Saffron
副題
固定金利ローン: ゼロクーポン債とイールドカーブ
固定金利ローンは、従来の金融において最も一般的なタイプのローンです。例えば、レンディング・ツリーによると、2018年の米国社債・住宅ローン市場の残高15兆3000億ドルのうち、88%が固定金利だった。固定金利では、参加者は金利変動のリスクにさらされることなく、事前に決定された金利を固定することができます。
「スマート コントラクトに固定金利が存在するため、構築および実装できるファイナンシャル プランニングにおけるデリバティブの種類と複雑さは、従来の金融市場に大きな衝撃を与えるでしょう。」 - バーンブリッジ
過剰担保融資では、ユーザーは預けた担保に対して利回りトークンを借りて、額面(たとえば 1 ドル)で返済することを約束できます。これらの借り手が固定金利を固定したい場合は、満期になったら額面1ドルでトークンを買い戻してローンを返済できることがわかっているため、すぐに利回りトークンを割引価格(たとえば0.85ドル)で売却するでしょう。一方、利回りトークンの購入者は、基本的に、満期時には常に額面 1 ドルで償還できることを承知して、0.85 ドルの資本を貸し出し、実質的に固定収益率を固定します。
Dan Robinson の独創的な論文「The Yield Protocol: On-Chain Lending With Interest Rate Discovery」は、オンチェーンのゼロクーポン債とイールドカーブの生成の理論的基礎を築きました。 UMA は、最初のイールド USD トークン (yUSD-SEP20) を発売しました。これは本質的に満期時に 1 ドルで償還可能なゼロクーポン債券であり、バランサー取引の自動マーケットメーカー (AMM) プールを通じて USDC で利用可能です。
画像の説明
イールド・プロトコルは、この概念をさらに一歩進め、ゼロクーポン債券に固有の価格上昇ドリフトを考慮した特殊な AMM 方程式を作成し、LP が短期損失 (IL) や継続的な裁定取引にさらされることなく取引できるようにします。
以前ここで書いたように、「利回り協定ではさまざまな満期が提供されるため、世界中の債券アナリストが使用する米国債の利回り曲線と同様の利回り曲線を構築できます。」
画像の説明
出典: ロベルト・タラマス
Notional Finance はまた、fCash と呼ばれる新しい金融一次商品を通じて固定金利貸付契約を開始したところです。fCash は、将来の特定の時点でのプラスおよびマイナスのキャッシュ フローに対する請求を表す譲渡可能なトークンであり、その取引所で取引できます。ネイティブ AMM でサポートされる流動性プールは、基本通貨 (DAI など) に対して取引されます。貸し手は fCash を購入し、満期時に fCash に対して請求できる原通貨の額を表す金利を固定します。借り手は、fCash を鋳造し、将来の指定された時点で固定金額の基本通貨を返済する義務と引き換えに、fCash を基本通貨として売却できます。 fCash トークンは常にペアで作成されます。概念的なシステム全体の資産と負債は常に正味ゼロです。"画像の説明"超過担保率の変動、大きな価格変動、リスクが重畳された超流動性の担保のため、DeFiエコシステムでは正確な対策を決定する必要があることに注意してください。
ノーリスク
収量の基準は簡単ではありません。それでも、MakerDAOやCompoundのような過剰担保の融資プラットフォームは、リスクフリーの変動金利の公正な指標と考えることができますが、一方、UMAのuUSDやYield ProtocolのfyDaiのような担保付きイールドドルトークンは、リスクフリーでゼロクーポンの公正な指標を与えることができます。固定金利。 yEarn の yUSD のような利回りを生み出すステーブルコインはより多くのリスクを蓄積するため、リスクフリーレートのスプレッドによって適切に補償される必要があります。
金利市場
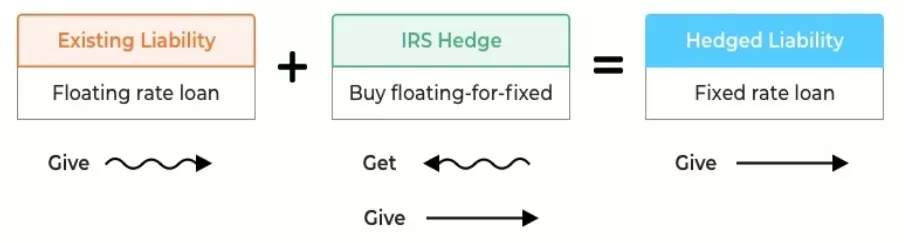
将来の利回りを資産/トークンとして取引できることは、非常に強力なアイデアです。これにより、エコシステム内の信用とレバレッジの量が増加し、価格発見が改善され、市場の効率が向上し、市場参加者が金利リスクを投機してヘッジできるようになります。
画像の説明
出典: デルタ取引所
Benchmark は、将来の利回りのトークン化と取引を可能にするプロトコルです。これにより、参加者は原資産の利回りを剥がし、その利回りを独自のトークンとして個別に取引できるようになります。このように、Benchmark を使用すると、これらの資産の保有者は、(変動) 利回りの権利を売却して前払いで現金を得ることができ、それによって一定期間、固定金利を固定することができます。これらの権利の買い手は、担保を賭けたり清算を心配したりすることなく、資本効率の高い方法で変動利回りへのエクスポージャーを得るために利回りトークンを購入します。
画像の説明
Horizon は同様のコンセプトに基づいて構築されており、固定期間利回りトークンの限られた代替可能性と流動性、さらにはそのようなトークンに関連するマージンと AMM 要件に関する懸念に対処しています。ゲーム理論の手法を採用した分散型金利市場を形成し、期間の異なる分散型オークション市場(ホライズンマーク)を導入することで、参加者は公平かつ透明性の高い収益率の上限と引き換えに優先支払いを競うことができます。競争環境。
CLOB システムを使用することで、Swivel は AMM プールの必要性を回避し、スリッページを完全に回避します。また、Compound や Aave のような大規模な融資プロトコルの上で実行することで、市場の両側でブートストラップする必要がなくなります。
画像の説明
副題
証券化と株式化
ウォール街の遺産は、2008 年に世界経済を崩壊させた悪名高い住宅ローン担保証券なしには完成しなかったでしょう。レバレッジを無責任に使用すると、過大評価されたバブルに続いて壊滅的な調整が起こる可能性があります。しかし、MBS やその他の転換社債の背後にある根本的なイノベーションは非常に強力であり、キャッシュ フローをさまざまなリスク プロファイルに分割して、異なるリスク プロファイルと効用関数を持つさまざまな投資家のニーズに応えます。
画像の説明
出典: ウィキペディア
BarnBridge は、さまざまな契約の利回りを集約し、異なるリスク プロファイルを持つ高利回りおよび低利回りの転換社債に集約するボラティリティ デリバティブ契約です。 SMART Yield Bond (仕組み市場調整リスク転換社債) は、担保を収集して貸付契約または利回り生成契約に預け、その利回りをさまざまな転換社債にバンドルしてマークします。したがって、最上位の転換社債は利回りが低く、より安全なリスクプロファイルを持ちますが、ジュニアの転換社債は利回りが高くなりますが、追加のリスクエクスポージャーを伴います。 SMART 債券は本質的に、利回りリスク売買の自由市場価格設定を実現します。"A "これにより、ユーザーは固定金利の利回りを得ることができるだけでなく、エコシステム全体の多数のプロトコルの利回りをプールして、リスクを分散し業界の利回り曲線を平滑化することで効率を高めることもできます。"AA "Saffron は、チェーン上の資産の所有権をトークン化するもう 1 つのプロトコルであり、Saffron プールを使用してカスタマイズされたリスクとリターンの条件を選択することで、流動性プロバイダーは柔軟性と動的なエクスポージャを得ることができます。
Saffron は、各資産の将来の収入源と使用される元本の正味現在価値をトークン化します。トークン化された保有に基づく収益は、リターン ウォーターフォールを介してすべての層に分配されます。リターン ウォーターフォールの最初の適用では、2 つの主要なタイプの転換社債が利用されました。
転換社債のグレード、1 つはリスクが軽減されたスーパーシニア