編集者注: この記事は以下から引用しました編集者注: この記事は以下から引用しました公式ハッシュキーハブ (ID: HKeyHub)
、著者: Zheng Jialiang、HashKey Capital リサーチディレクター、Odaily が許可を得て転載。2021 年は、主流機関の相互統合が暗号化資産に向けて進み、暗号化資産が主流になる年です。次の 2 つのパスがあります。1. 主流機関は、暗号化資産を直接購入するか、暗号化資産サービスの列に加わります。これは、機関投資家が暗号化資産に「適応」するためのモードです。2. 暗号資産事業を行う企業は、事業を株式市場に上場したり、上場会社に吸収合併されるなど、自らの事業を直接パッケージ化して機関投資家に受け入れられるものとします。この記事では、暗号化された企業のリバース主流化のモードについて説明し、さまざまなモードが主流の資産と暗号化資産市場に与える影響について簡単に説明します。
1.1 ほとんどの鉱山機械会社は IPO を選択しますIPO はマイニング マシン会社がよく使用するモードです。たとえば、Canaan Technology と Yibang Technology は IPO モードで上場されています。Bitmain は 2018 年に香港証券取引所に上場書類を提出しました。ニュースでは、Shenma Mining Machine も IPO に上場する可能性があると報じています。他のいくつかの要件に加えて、ナスダック上場規則では通常、少なくとも 75 万米ドルの税引き前収入と、前会計年度の 100 万米ドルの税引き前収入が必要とされており、鉱山機械企業はこれを容易に満たすことができます。1.2 直接上場は主に迅速なプロセスと低コストによるものです米国では直接上場は長い間行われてきましたが、以前のケースではケースバイケースで交渉が行われていました。たとえば、ストリーミング メディア プロバイダーの Spotify は、NYSE と SEC によってケースバイケースで交渉されました。ケースベース。 2019年、ニューヨーク証券取引所は、1934年証券取引法第19条(b)(1)に従って直接上場規則を改正する申請を米国証券規制委員会に提出し、NYSE規則の申請は承認されました。一方、ナスダックはその後、直接上場の規則申請を提出した。直接上場の利点は、コストが低く、手続きが早く、仲介業者が介在しないことです。
融資がないため投資銀行が価格を決める必要がなく、上場価格もなく、市場開設後の流通市場の取引によって完全に価格が決定されます。実際、直接上場の要件は IPO よりも低くなく、一部の要件は IPO よりもさらに高いものもあります。直接上場企業が上場初日以降、または初日に売却された時価総額と前日に一般が保有していた時価の合計が1億米ドル以上の株式を売却した場合2億5,000万米ドルを下回ることはありません。さらに、発行者が一般に保有する株式数が 110 万株以上、株価が 1 株あたり 4 米ドル以上であるなど、その他の IPO 規制も従来の IPO と一致しています。SPACとは、Special Purpose Acquisition Companyの略で、設立後の非公開企業を買収し、非公開企業の早期上場を実現することを目的としています。 SPACの歴史は長く、2020年にはSPACを通じた上場事例が盛んになり始めている。
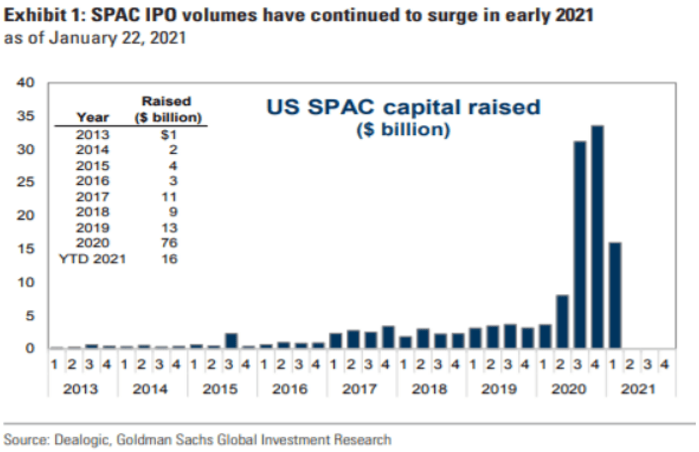
画像の説明
SPAC のサイクルは比較的短いです。SPAC エンティティの設立には 25,000 米ドルのみが必要です。シェル SPAC は 3 ~ 4 週間で設立でき、SEC の審査は 1 か月で完了し、15 日後に上場できます。上場後は、買収候補企業を探すことができます。 SPAC上場の開始時に特定のターゲットをロックすることはできませんが、上場後にのみ実行できます。買収ターゲットは12〜24か月以内に決定する必要があり、そうでない場合は延期されるか、エスクロー口座の資金が返還されます。株主に直接伝えます。 SPACが上場する際に調達された資金はすべてSPACのエスクロー口座に預けられ、SPACの潜在的な買収ターゲットへの対価の支払いに使用されます。画像の説明
現在、上場のためにSPACを選択しているブロックチェーン企業には、ブロックチェーン技術を活用した融資サービス会社Figure、SPACの本体であるFigure Acquisition Iが上場資金調達を完了、Intercontinental Exchange傘下のデジタル資産先物取引所Bakktが含まれる。 、SPAC買収の主体であるVPC Impactは合併・買収を発表、金融テクノロジー企業SoFiはアメリカ人起業家チャマス氏の5番目のSPACソーシャル・キャピタル・ヘドソフィア・ホールディングスVのM&Aと上場の誘いを受諾したと発表した。 SoFi は、顧客に暗号通貨の取引サービスを提供できるインターネット個人金融機関であり、ブロックチェーンおよびデジタル資産サービス会社である Diginex は、以前に SPAC を通じて上場されました。上記の企業に加えて、さらに少なくとも5社のSPACが設立されており、買収対象はすべてブロックチェーンおよびeToroなどのデジタルアセットサービス企業です。これは、500.com によるマイニングプール btc.com の買収など、最近上場した企業向けのオプションです。これは典型的な非上場企業の資産買収です。 500.comは2月16日、BitDeer傘下のマイニングプール事業を買収すると発表し、4月16日に完了する予定だ。もちろん、Riot BlockchainやMarathonPatentのように、マイニングマシンを直接購入して発電所を拡張する企業もいます。このような資産の主流化は通常、上場企業によって開始され、買収対象はマイニングファームまたはマイニングマシンの直接購入です。 Canaan Technology のような上場企業が、マイニングマシンの販売から独自のマイニング ビジネスの構築に移行したケースもあります。- パターンの概要
- 鉱山機械会社のIPOは前例となり、今後も鉱山機械会社はIPOを選択することが予想されます。
- Coinbaseの影響下で、取引所型企業が直接上場を選択する可能性がある。ただし、直接上場では資金調達ができないため、企業の収益力が強いかどうかにかかっています。業界には、Coinbase の規模に達することができる企業はまだ数社しかありません。 Coinbaseは直接上場の数少ない例の1つとなる可能性が高い。
- 合併と買収の種類は比較的自由ですが、被買収企業は通常、支配権を放棄し、上場会社の株式のごく一部を選択するため、買収した資産のその後の運営に一定の影響を及ぼします。上場企業自身のビジネスはまだ存在しており、ブロックチェーンビジネスを完全に変革する場合には後続の処理が必要です。
2.1 ポジティブな影響 - 循環のスピードアップ暗号通貨ビジネスはより多くの出口ルートを獲得します。これまでの暗号化スタートアップでは、トークンの発行が常に重要なソリューションでした。特にこれらのエクイティファイナンスプロジェクトの場合、エグジットは非常に難しく、トークンを発行することで解決できますが、多くの危険が隠れています。中小規模のスタートアップ企業も撤退する可能性があります。私たちがまとめた4つの計画によれば、流動性計画は実際に充実しています。上場したり、上場企業に買収されるほどの量ではない場合でも、最終上場までの道筋が比較的明確であるため、他の企業に買収または合併されることを選択することもできます。暗号資産関連ビジネスに携わる企業は、株式市場において重要な産業となるだろう。言い換えれば、株式市場と仮想通貨市場をつなぐ重要な資産となっています。現在、暗号化スタートアップはトークン関連とテクノロジー関連に簡単に分類でき、そのカテゴリーは比較的単一です。2023年から2025年にかけて比較的主流の産業になると予想されています。このサイクルではトークン関連企業が最初に上場し、次のサイクルではテクノロジーサービス企業が登場します。より多くのファンドが仮想通貨企業融資に参加しています。退出経路がますます明確になり、主流ファンドが暗号化スタートアップに関心を持ち、PEも参加し、ベンチャー企業のスピンオフと上場により、VCの状況を通じて大量の資金がこのトラックに参入するだろう。大企業のブロックチェーン部分も可能になります。評価額の高騰につながります。上場の道筋が明確になると、新興企業は一気に上場することになり、その結果、評価額がつり上げられ、バブルが引き起こされ、それが暗号資産市場に伝わることになる。リストモードが安定していない可能性があります。 2020年のSPAC市場の狂気は明らかにマクロ環境に関連しており、主に米国株の前例のない強気相場+超低金利環境によるものである。市場が活発であるため、SPAC の設立はプロモーターにとって良い投資であり、合併後の高い市場価値は 2 倍の投資収益率をもたらします。 2年以内に投資対象の取得が完了しなかった場合、エグジット時は調達資金+利息のみを支払えばよく、スポンサーが一般から低利の融資を募っているのと同じです。主流化とは、ブロックチェーンビジネスを虫眼鏡で見ることを意味します。上場は主流化のステップであり、暗号化企業は主流機関によってより慎重に審査され、あらゆる種類の疑惑、混乱、情報の非対称性が解消され、最も厳しい調査も受けられるようになる。暗号資産の割当価額は上場企業に譲渡される場合があります。暗号化ビジネスに携わる新興企業の数が増加し、従来の企業の選択肢と構成範囲が増加しているため、ネイティブ暗号化資産は機関投資家にとって魅力が薄れる可能性があります。パブリックチェーンの競争はさらに熾烈になる可能性がある。ブロックチェーン企業にとって、上場ステータスの取得は非常に重要なマイルストーンです。上場企業の数が少ない初期段階では、上場することは重層的な意味を持ち、高いプレミアムも得られます。上場企業や事業が増えればターゲットの幅も広がり、上場後もどのように発展していくかが目の前に迫ってきます。たとえば、Coinbase は、2020 年の第 4 四半期と 2021 年の第 1 四半期に史上最高のパフォーマンスを達成するでしょう。しかし、デジタル資産の周期的な性質により、今年の第 2 四半期以降のパフォーマンスは、循環的な傾向がある可能性があります。仮想通貨企業の短期的な主な問題は依然として次のとおりである: 収益性の高いビジネスは依然としてトークンに関連している; トークンの循環性が非常に不安定な収益につながる; 投資家は依然としてトークン関連企業をビットコインの代理とみなしており、新たな追加を提供しない価値。
















