





DID: オンチェーン クレジット ビジネスと DAO アイデンティティの改善
AAVE は最近、安定通貨 GHO を立ち上げ、そのルートにおける信用スコアリング システムについて言及しました。これにより、チェーン上の信用が人々の目に再び戻りました。昔言及された無担保信用ローンは普及するでしょうか?そうではなく、信用の基礎となる信用スコアリングシステムは依然として多くの問題に直面しており、DID のインフラストラクチャーはゆっくりと進歩しており、独立した経済主体としての DAO は個人投資家とは異なるアイデンティティパラダイムを持っておらず、クレジットチェーン上のクレジットビジネスは未だに本人確認問題に直面しており、本人確認や回収などの問題は現時点で解決できていない。
最初のレベルのタイトル
DIDの3つの特徴:既存のIDシステムとの違いの根源
副題
低いコンセンサスコスト
高速かつ高い検証効率
構成可能性
構成可能性
プロトコル間の相互呼び出し
副題
ネイティブグローバリゼーション
自然には国境がなく、国境を越えた信用価値移転のニーズを自然に満たします
グローバルな分業には国境がなく、当然ながらより幅広いグループをカバーします
DID 自体のコンセンサスは、基礎となるパブリック チェーンによって形成されます。十分に分散化されたパブリック チェーンは、コンセンサスの問題をすでに解決しています。その上に構築された DID システムはコンセンサスを考慮する必要がなく、主要な行動データはチェーンに直接記録されます。フォームコンセンサス。 DID プロトコル間、および DID プロトコルと他のプロトコル間で相互に呼び出すことができ、制御権限はすべてユーザーによって決定されるため、DID プロトコルに非常に大きな構成可能性が与えられ、DID プロトコルは他のアプリケーションに簡単に接続できます。障壁のない伝達。これにより、ユーザーに独自のデータの所有権が与えられ、ユーザーはプロトコルに任意のタイプのデータを呼び出す権限を与えることができ、プロトコルを相互に組み合わせることができます。
DID は信頼できるエンティティなしで動作できるため、当然ボーダレスであり、ユーザーはアプリケーションがどこに登録されているかに関係なく、さまざまなアプリケーションへのチェーン上の自分のクレジットに自然にアクセスできます。最初のレベルのタイトル
DID は DeFi を完成させます
DID は、DeFi の課題であるアイデンティティの問題を解決します。利用者の信用度を判断・測定することが不可能であれば、利用者全体の住宅ローン金利を引き上げて過剰担保にするしかない。DID と信用スコアリング システムの開始を組み合わせて、低住宅ローンまたは無担保信用ローンを実現することが、一般的に DeFi の次の発展方向であると考えられています。。経済的に独立した個人として、DAO にはアイデンティティ パラダイムも必要です。DID がこのパラダイムを作成すれば、新たな顧客層も DeFi に引き込むことになります。チェーン上のさまざまな金融業務が容易に実現されます。DeFi は急速な拡大の基点となります。見つけられた。
DeFiの大規模な拡大は市場シェアをめぐって従来の金融サービスと競合することは必至であり、信用システムにアクセスできない金融サービスの種類は住宅ローン金利の引き下げを完了することができない。信用システムへのアクセスがなければ、DeFi は住宅ローン金利を引き下げ、自身の資本利用効率を向上させることができません。, これはDeFiが大規模な拡大を達成する上で大きな障害となるでしょう。 DeFiの割合が高い融資ビジネスから判断すると、現段階で大規模な無担保信用ビジネスは機関向けビジネスにのみ存在しており、その規模は非常に小さい。この段階では、チェーン上の信用の発展はまだ初期であり、理想的な信用ビジネスにはまだ一定の距離がある副題
DAOの理想化されたクレジットビジネスと財務上のアイデンティティ
理想的なクレジット ビジネスの運営には、前、最中、後の 3 つの側面が含まれます。
予め
返済履歴、収入証明書、保証などの情報を収集します。
調査とリスク評価、情報の検証。
信用モデルに従って、債務不履行の確率を評価し、適用金利、住宅ローン金利、与信限度額などを決定し、主観的な判断を加えて信用を発行するかどうかを決定します。
進行中
資金の使途が定められており、特別口座を設けるのが従来の金融業者の業務です。
危機管理。
ファンドのモニタリング。
その後
担保の回収、清算。
信用履歴、顧客へのサービスの範囲を制限します。
チューニング モデルのバックテスト。
金融における DAO の理想的なアイデンティティ パラダイムは、現実世界の法人と同様であり、独立した財産権と独立した商権の行使を備えている必要があります。
独立した財産権
管理権は公的であり、独立した組織は DAO の財務を管理することはできませんが、資金の運用は明確なガバナンス方法によって決定されます。
ほとんどの資産と負債はオンチェーンにあり、公開するかどうかを選択できます。
ビジネスは持続可能で、メンバーは流動し、個人に依存しない独立したブランドです。
商業権の独立した行使
独立して商業権を行使し、商業上の信用を持っています。
副題
現段階におけるオンチェーンクレジットビジネスのジレンマ
クレジット事業の範囲は規模に応じて個人利用者と機関に大別されます。金融機関の信用事業は規模が大きく利益も高く、金融事業者は情報収集に多くのコストをかけるインセンティブがある一方、個人顧客の場合は金融事業者の情報収集コストが相対的に高く、情報収集に費やす時間とエネルギーは非常に限られています。TrueFi は、分散型運用を備えた初の無担保クレジット プラットフォームであり、現在最大のプラットフォームでもありますが、現在は機関向けビジネスのみを行っており、顧客は十数機関のみです。
そのビジネスモデルは、ユーザーがTrueFiプラットフォームの資金プールにTUSDを預け、必要な借り手が申請を提出し、TRU質権者が与信を審査した後、TRU資金プールが融資を承認するというものだ。このプロセスでは、TrueFi のホワイトリストのレビューと TRU 誓約者の投票が決定的な役割を果たしますが、TRU 誓約者の判断は主に、TrueFi の信用モデルによって与えられる TrueFi 信用スコアに基づいています。画像の説明。
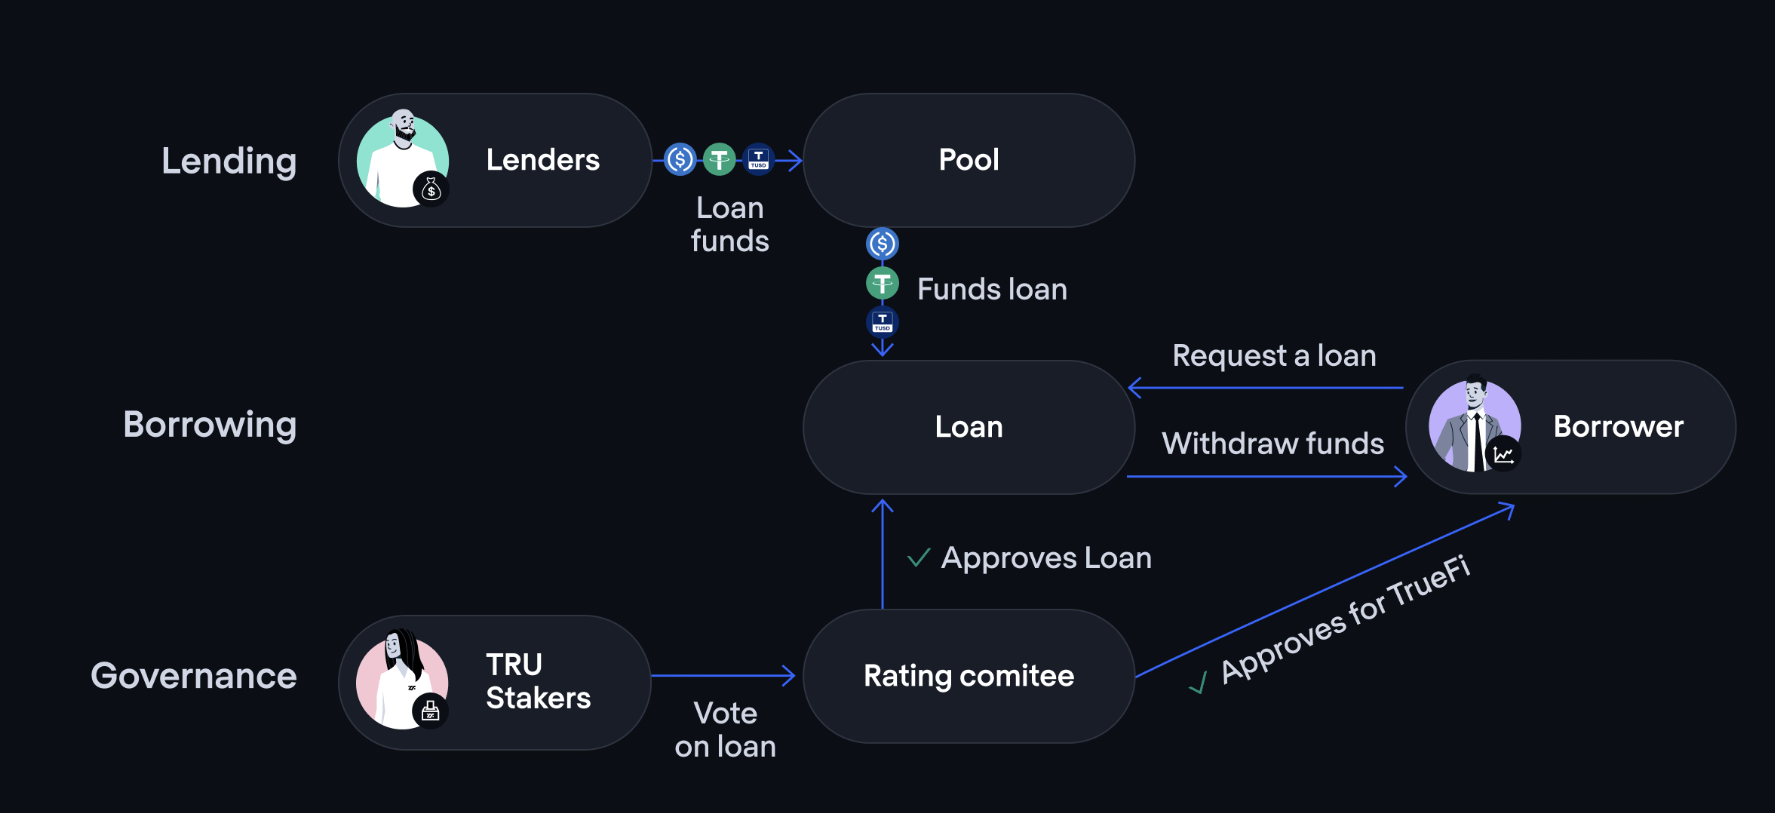
TrueFi業務フローチャート(データ出典:TrueFi公式サイト)
大規模な顧客情報の収集と判断は不可能であるため、TrueFi が選択したソリューションは、厳格なホワイトリスト審査システムであり、債務不履行の可能性が低く、オフチェーンで回復できる機関ユーザーを選別します。 TrueFi は、独自の信用モデルを構築することで、オンチェーン信用スコアリングの構築にも参加しています。 TrueFi の大規模拡大の条件を考えると、現段階でチェーン上のクレジット ビジネスの発展のボトルネックが明確に認識できます。大規模なユーザー識別の問題と回復の問題。
多くの DID プロジェクトは金融分野におけるユーザー識別の問題の解決を目指していますが、まだ初期段階にあり、さまざまなプロトコルにいくつかの問題があり、大規模に適用されているプロトコルは現時点ではありません。リカバリの問題には、実際的な問題だけでなく、DID をオフチェーンの ID やデータに含めるべきかどうかも含まれます。LTO ネットワークはハイブリッド ブロックチェーン プラットフォームです。彼は最下層のチェーン上に ID 証明書システムを設計し、実世界のデータをリンクしてチェーン上の ID の商用可用性を強化することを選択しました。これはパスです副題
DID の改善
DID は、信用スコアリング システムと基本情報を通じて、信用ビジネスのさまざまな側面を改善できます。
事前の情報収集と主観的判断
DID は主にクレジット ビジネスの事前情報収集リンクを完了するために使用され、チェーン環境では、バウチャーと DID によって記録されたデータを通じてユーザーの情報が読み取られ、ユーザーを最初に評価します。たとえば、ユーザーの過去の返済記録、オンチェーン活動記録、社会的つながりなどを、DeFiプロトコル評価の初期情報として使用できます。
DID によって記録された行動データ (特定の契約とのやり取り、参加している DAO など) を通じて、DeFi プロトコルにより、セールスマンや特定のトークン誓約者が主観的な判断を下し、意思決定を支援することもできます。
イベント中のファンドロックとファンドモニタリング
DeFiと組み合わせることで、DIDは資金の目的を指定し、カスタマイズされたオンチェーン契約を通じて資金の所在を保証できます。
チェーン上では、資金の流れを随時監視でき、イベント内の行動を記録して DID に反映し、イベント内の DID にメタデータを提供できます。
ポストクレジットヒストリー
契約違反が発生すると、その情報はチェーン上に記録され、DID が完璧なエコシステムでは、その後享受できる利益に影響を及ぼし、次のクレジット申請に直接影響を及ぼします。その後。債務不履行記録の影響と結果が十分に強い場合、借り手に制約を与える可能性がありますが、これは生態系全体の構築に依存します。
改善できないシナリオ
オフチェーンでの回収と説明責任: DID だけでは回収の問題を解決することはできません。これにはオフチェーンでの回収、法務、その他チェーン上で達成することが困難な多くの問題が含まれており、DID が解決したい鍵ではありません。
オフチェーン データの収集: オフチェーン データにアクセスするということはエンティティを信頼することを意味しますが、これが DID の弱点であり、オフチェーン データと対話する方法が現在の課題です。
チェーン上の回収:チェーン上の回収は達成が難しく、損失発生後の回収は困難 DID の信用スコアリングシステムは債務不履行の動機を低下させるだけで、回収問題を解決することはできません。
DID によって決定される DAO の財務アイデンティティは、DeFi の多くの問題を改善することができます。この種の DID は当然、現実世界の金融システムに統合することができないため、この新しい顧客層には金融サービスの提供も DeFi に求められます。従来の金融機関が短期間に金融サービスを提供することは困難でしたが、DAOにサービスを提供するためのフレームワークが短期間で開発されたため、DAOに必要なオンチェーン金融サービスを提供できるのはDeFiだけであることがわかります。 。
ユーザー識別の問題
適切に機能する DAO には、信用の基盤となる豊富なオンチェーン データが必要です。
DAOの経済活動は、現実世界の企業が将来のキャッシュフローを返済支援として利用するのと同様に、その信用を支えることができ、DAOの経済活動も理論上は継続的であり、ある程度予測可能です。
財政再建の問題
DAOの信用実績は非常に重要であり、DAO自身のブランド価値と全会員の信用に直接影響し、DAOの制約となっています。
最初のレベルのタイトル
副題
信用スコアリングシステム
金融データのマイニングを研究し、普遍的に適用可能な信用スコアリング システムを模索している DID は数多くあります。現在、金融サービスを提供するそのような DID は、主に TrueFi や Maple Finance の信用スコアリング システムなどの特定のプロトコルに依存しています。モデルは独自のプロトコルに依存しています。融資業務は審査のためにホワイトリストに登録されます。信用スコアリングに焦点を当てた他の DID プロトコルは、主流の融資プロトコルに接続され、チェーン上の信用スコアは、主流の融資プロトコルの返済記録を通じて提供されます。たとえば、ARCx は、ユーザーと DeFi の間の相互作用に基づいて信用スコアを提供します。プロトコル。
副題
DAOの財務上のアイデンティティ
現在、DAO の財務 ID を特別に提供する DID プロトコルは存在せず、この論文では、DAO の財務 ID を標準化する大きな需要が存在すると主張しています。DAOの特性に適応したDIDアイデンティティシステムは、DAOの資産と債権を一定のパラダイムで決定し、上記のさまざまな金融業務を実現します。。この観点からすると、アイデンティティ システムは財務的なものでもあります。一般に、DAO の組織形態には財務パラダイムが必要であり、これは DID によって決定されます。
同時に、DAO の開発中に、そのメンバーも DAO と同様の問題に直面することになります。現実世界の応答速度は非常に遅く、フルタイムの DAO メンバーが現実世界で金融サービスを受けるにはさまざまな困難があります。副題
Reference
https://medium.com/amber-group/decentralized-identity-passport-to-web3-d3373479268a
https://mp.weixin.qq.com/s/DlQXjQq8mIUpllANXZ-lbw
https://mirror.xyz/shreyjain.eth/TyBzMOegl3rMNxpAFoJ36MjE0pGfdLcrVCBgy-x3qS8
https://www.ltonetwork.com/documents/LTO Network - Identities Paper.pdf
免責事項
この調査レポートの情報は公開情報に基づいており、この記事の意見は調査のみを目的としており、投資に関する意見を表すものではありません。レポートに記載されている意見や見通しは、あくまで発表日時点での分析・判断であり、永続的な有効性を有するものではありません。
著作権表示
詳しくは
私たちについて
学部長「Dr.DODO」率いる「DODO研究所」は、DODO研究者グループを率いてWeb 3.0の世界に飛び込み、暗号化された世界を解読し、明確な意見を出し、暗号化された世界の将来の価値。 「DODO」は、Web3 資産に効率的なオンチェーン流動性を提供し、誰もが簡単に発行して取引できるようにすることを目的とした、プロアクティブ マーケット メーカー (PMM) アルゴリズムによって駆動される分散型取引プラットフォームです。
詳しくは
Official Website: https://dodoex.io/
GitHub: https://github.com/DODOEX
Telegram: t.me/dodoex_official
Discord: https://discord.gg/tyKReUK
Twitter: https://twitter.com/DodoResearch
Notion: https://dodotopia.notion.site/Dr-DODO-is-Researching-6c18bbca8ea0465ab94a61ff5d2d7682
Mirror:https://mirror.xyz/0x70562F91075eea0f87728733b4bbe00F7e779788










