





ACキャピタル:上海のアップグレードが間もなく始まります、LSDが非常に期待されている理由
原著者: Bittracy、AC Capital Research
分散型世界は歴史的な強気市場を経験したばかりで、数え切れないほどのイノベーションが私たちの目の前に現れています。 2018年のブルベア転換と比較すると、分散型世界には、DeFi、NFT、デリバティブ、Lanuchpad、Incubatorなどのさまざまな基本設定があります。Layer 2、LSD、ZKなどのプロトコルの段階的な成熟により、世界はチェーンはより豊富なコンテンツを提供します。 2023 年以降、チェーン上の活動は大幅に増加し、資産価格の上昇により取引量が増加すると予想されます。今回の相場変動の切り替わりは非常に興味深いもので、マクロ的に見るとBTCやナスダック指数などのデジタル資産の価格がトレンドを示しています。インフレ圧力により米国の経済活力が低下した後、FRBが利上げに強硬な姿勢を示したことで、市場心理はある程度抑制された。
01 LSD隆盛の市場環境
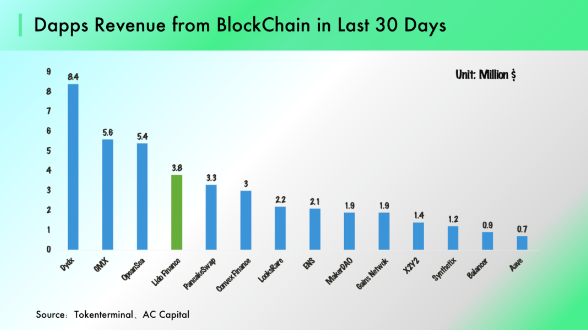
2022 年の第 4 四半期には、実務家は投資家の好みをより明確に把握できるようになります。金融機関は、流動性に大きく依存する GameFi や NFT などのプロトコルではなく、インフラストラクチャに傾倒しています。MPC ウォレット、クロスチェーン ブリッジ、ZK などのプロジェクト ブックなどです。 、およびミドルウェア 市場で最も人気があります。インフラ協定にも明確な違いがあることは言及する価値があります。 Terra や FTX などのブラック スワン イベントを経験した後、投資家のリスク選好は大幅に抑制されており、誰もが投資家にお金を求めるのではなく、このプロトコルが自分たちの開発にプラスの利益をもたらすことを期待しています。ビジネスモデルの観点から、ZK やウォレットなどの契約の収益成長はチェーン上の活発な取引に依存する必要があり、ベータ属性の強い契約は弱気市場期間中に十分な収益を得ることが困難です。このような状況の中で、Lido に代表される LSD プロトコルは急速に発展しており、その明確なビジネスモデルと確実な収益性により、Lido の市場価値は市場が回復する前にすでに MakerDao を上回り、50 位以内にランクされています。
02 LSDプロトコルの台頭
前回の強気相場を振り返ると、DeFi、Layer 1、GameFiが相次いで市場を席巻しました。 2023年初頭、LSD(リキッド・ステーキング・デリバティブ)は流通市場で好調なパフォーマンスを示し、投資家の注目を集めた。まず、イーサリアム自体のステーキング収入が魅力的すぎます。絶対規模の観点から見ると、GAS/MEVとステーキングリワードは開発者に価値を獲得するのに十分な市場スペースを提供します。「広大な市場スペース(評価額)+TVLの高速成長」 「(パフォーマンス)」は確実性の高い投資機会を意味するため、過去 3 か月間、Lido と Frax に代表される LSD 契約が輝いてきました。この記事では、LSD プロトコルの動作モードの分析に焦点を当て、高品質の LSD プロトコルについて説明および分析します。
LSDプロトコルとは何ですか? LSD (リキッド ステーキング デリバティブ): リキッド ステーキング デリバティブ。その目的は、チェーン上に担保されたトークンの流動性の解放と収入の拡大を支援することです。ブロックチェーンの世界では、ネットワーク相互作用はコンセンサスメカニズムを通じて実現される必要があり、POS プロトコルでは、ノードがトークンを誓約することによってトランザクションを検証する権利を取得する必要があります。イーサリアムを例に挙げると、ETH 2.0の設定では、ユーザーは32台のETH + 独立したノードを実行するサーバーをプレッジして、プレッジ収入を得る検証ノードとなる必要があります。まず第一に、32 の ETH はユーザー資金の量に対して高い要件を提示しており、ノード機器の独立したメンテナンスには多大なエネルギーが必要です。同時に、誓約されたETHは上海のアップグレードまで引き出すことができず、これらの要件によりイーサリアムの誓約者に流動性の圧力がかかります。これらの問題に対応して、LSD プロトコルは、派生トークンを作成することでユーザーが質権収入を獲得し、ロックされたトークンの流動性を解放するのに役立ちます。

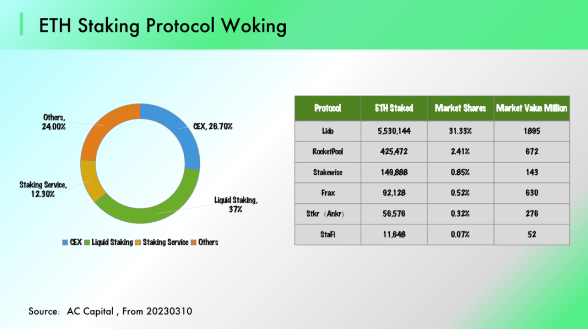
LSD プロトコルが投資の機会となるのはなぜですか?現在のイーサリアムのプレッジ率はわずか 14% であり、他の POS パブリックチェーンのプレッジ率 (50% 以上) と比較すると、イーサリアムノードプレッジの市場空間はまだ完全に開放されていません。イーサリアムノードの収入は、プレッジと手数料収入の量から得られます。中立的な仮定を立ててください。上海がアップグレードされた場合、イーサリアムのプレッジ率は、現在のレベルより257%高い50%に達する可能性があります。コンセンサスレイヤー報酬は、稼働ノード数は 60% 以上増加すると予想されます (コンセンサス レイヤー報酬は誓約額と直線的な関係はありません)。同時に、上海アップグレード後、より柔軟なメカニズムにより、ETHとそのデリバティブ間の価格差がさらに圧縮され、LSDトークンのエコロジーな応用の活性化に役立ちます。したがって、近い将来、LSD プロトコルの収益性と開発の可能性は増加すると予想されます。
03 LSDの評価方法
適切な LSD プロトコルをどのように定義すべきでしょうか?このセクションでは、高品質の LSD プロトコルと考えられるものを分解して分析することで、この質問に答えます。
(1) 優れた LSD プロトコルとは何か — Convex を例に挙げます
LSD プロトコルの中心的な価値は、基本プロトコルの問題点の解決に役立つことです。Curve の独自のビジネス モデルとトークン エコノミーにより、実際の使用では多くの問題が発生します。投資家にとって、CRVトークンを保有して投資収益を得るのは非常に困難です。保有したいトークンのシェアが希薄化されていない場合、ブースト収益を得るために CRV を長期間ロックする必要があります (最高の収益を達成するにはロックアップ期間は 4 年間です)。これは、投資家が多額の資金を犠牲にすることを意味します。時間がかかるため、Curve Deep バインディングを使用する必要があります。エコロジー構築者にとって、Curve は DeFi プロトコルの取引場所を提供し、CRV 配布に参加しますが、これには開発者が参加の有効性を確保するために大量の VeCRV を保持する必要があります (プールを開くための CRV 排出の保証)。これは環境構築者にとって非常に重要です。プロトコルの初期開発では、より大きな財政的圧力と変換コストを負担する必要があります。
LSD の開発は、基礎となるプロトコルの繁栄に基づいています。LSD プロトコルの運用モデルは、基礎となるプロトコルの経済モデルの解体にあり、それによってトークン所有者がより良い利益と利便性を得るのに役立ちます。基礎となるプロトコルによって、LSD プロトコルの開発スペースが決定されます。イーサリアムの重要なステーブルコイン取引の場として、カーブは膨大な流動性と取引量を蓄積しており、DeFiプロトコルがマシンガンプールを展開するための重要な場所となっています。 「DeFi Summer」の開発期間中、Curveには多数のマシンガンプールが集まり、取引手数料とCRV報酬により開発者に幅広い市場スペースを提供しました。

Curve の絡み、Convex の解決策: Convex は上記 2 つの問題を非常によく解決します。まず、Curve のインフレ属性が強すぎるという問題に対して、Convex は CRV / cvxCRV (LSD モード) を通じて大量の CRV を手にロックします。最大ブースト収益を達成できる投資家は、すぐに cvxCRV を取得して流動性を解放することもできます。第二に、Curve のガバナンス問題に関して、Convex は VeCRV から議決権を剥奪し、そのガバナンス権を CVX にマッピングしました。Curve でスマート プールを開きたい開発者は、賄賂マーケットプレイスを通じてガバナンス権を取引できます。このようにして、Convex は Curve のコントロールをしっかりと掌握し、強力な Boosting Yield がユーザーを魅了し続け、CRV を Convex に入金することになるでしょう。同時に、Bribe Marketplace は Convex に安定した収入の流れをもたらします。経済モデルと運営メカニズムを再構築し、ユーザーがステーキングリターンを最大化するのに役立つ一方で、十分な流動性を備えた LSD 流通市場を創出します。Bittracy は、これが 2021 年に最も収益性の高い LSD 市場になる可能性があると考えています。 . LSD契約成功。
(2) LSD トラック開発の主な利点 - Frax を例に
Frax は 2019 年にプロジェクトを開始しました。 MakerDao と比較した場合、Frax の最大の違いは、分数アルゴリズム ステーブルコインでアルゴリズム ステーブルコインをサポートするデュアル トークン メカニズムを採用していることです。ステーブルコインガバナンスの価値固定を実現し、資金の利用効率を向上させるために、Frax Finance は V2 バージョンで自動マーケットメイクメカニズム (AMO) を革新的に導入しました。このようなメカニズム設定の下で、AMO は FRAX 3 CRV 曲線における USDC と FRAX の比率を柔軟に調整することができ、それによって FRAX と USDC の間のアンカリング関係が確保されます。
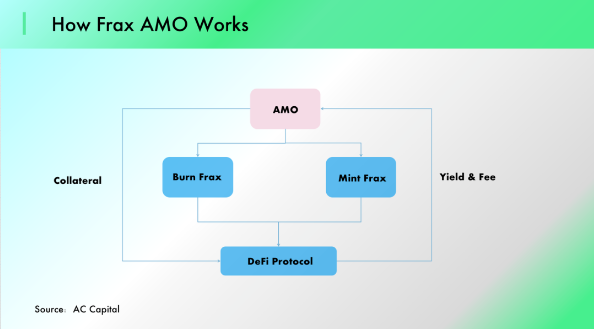
過去 3 か月間で、Frax Finance の TVL が非常に急な勾配で急上昇していることがはっきりとわかります。 Lido が AAVE との多層ネストを通じてユーザーの誓約に対する収益率を高めた場合。そしてFraxはConvexとのバインドによりユーザーの収入向上を実現します。
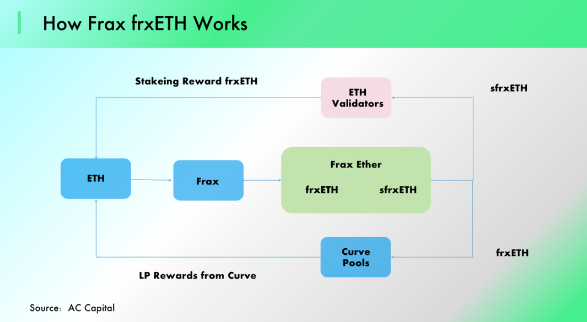
Frax の LSD モード: Frax Finance に ETH をステーキングして frx ETH を取得した後、参加者には 2 つの選択肢があります。
オプション 1: frxETH を sfrxETH に変更することで、ETH の質権収入を得ることができます。
オプション 2: マイニング収入を得るために、frxETH と ETH を Curve プールにプレッジします。
要約する
要約する
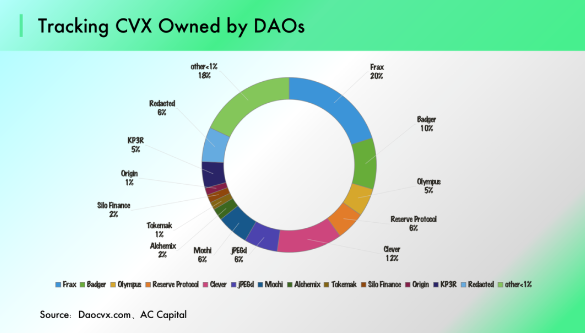
LSD プロトコルは成熟したプロトコルに基づいたイノベーションであり、プロトコルの規模が LSD の開発スペースを決定します。たとえば、LIDO の存在はイーサリアム ネットワーク プレッジジャーのプレッジ収入を最大化するためのものであり、CVX はイーサリアム ネットワークのプレッジ収入を最大化するためのものです。曲線。したがって、基本プロトコルの規模が LSD プロトコルの上限を大きく決定し、開発の可能性のある LSD は成功した基本プロトコルに基づいて構築される必要があります。
歩留まりの向上は、LSD プロトコルの中核的な競争力を決定します。価値は、ステーキング契約でステーキングするときにプロトコル収益の一部を獲得する能力によって最終的に安定します。 LSD の戦場は、誰がより多くのベース トークンを獲得できるかです。したがって、LSD の核となる競争上の利点はキャプチャとロックアップにあり、収益力とトークン メカニズムが LSD プロトコルのキャプチャとロックアップの機能を決定します。
LSD プロトコルには、比較的強固な堀が必要です。このタイプのプロトコルは、基礎となるプロトコルのターゲット市場に面しています。堀が十分に強力でない場合、後発者に簡単に追い越されてしまいます。 Convex はモデルに CRV / VeCRV の一方向交換を設定しました。これにより、Curve における Convex の地位が弱まることはなく、それによって競合他社による破壊を回避できます。 Curve のステーキング エコロジーと比較すると、イーサリアムのステーキング ノードは、セグメント化されたさまざまなノード マーケットを解体することもでき、現在、EgienLayers はこの可能性を示しているようです。
04 LSDプロトコルはどのように発展していくのか
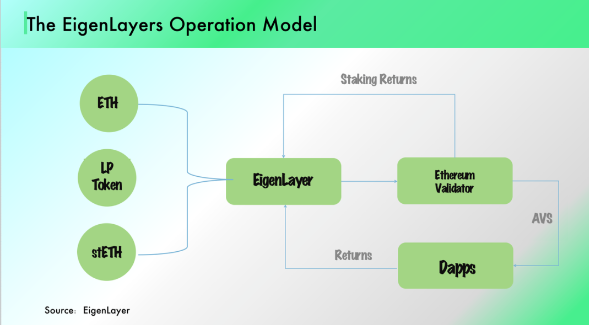
セキュリティと分散化が重要な開発方向となっています。Lido の保証収入が継続的に増加するにつれ、ノードの安定した運用とセキュリティが市場で評価されるようになりました。 SSV と EigenLayer は間違いなく最高のパフォーマンスを発揮するプロトコルです。 SSV ネットワークは、DVT (Distributed Validator Technology) を通じてノードの展開と検証確認を分離します。具体的には、SSV はキーのシャーディングを通じてネットワークを確立し、複数のノードを統合して Validator の作業を一緒に実行することで、ネットワーク検証がより分散化され、より安全で安定したものになります。 EigenLayer は超流動ステーキング手法を提供する一方で、このプロトコルは ETH、ETH LP、ETH LSD などを含むさまざまな液体ステーキングをサポートし、より多くのユーザーにステーキング サービスを提供します。さらに重要なのは、EigenLayer が ReStakeing の概念を導入したことです。ユーザーは誓約されたノードの選択を EigenLayer に引き渡すことができ、誓約されたトークンはそのアプリケーションを変更できるため、イーサリアムの信頼のスケーラビリティが向上し、ユーザーは他のエコロジカル AVS を取得することもでき、追加の利点が提供されます誓約書確認によってもたらされます。
ローン契約は上海アップグレードの恩恵を受けるでしょう。LSD 契約の開発は ETH の質権収入とローン金利から来ています。上海のアップグレード後は、ETHの償還メカニズムが有効になり、ETHとstETHの金利差が大幅に縮まり、ユーザーのレバレッジも高くなります。 ETHファーミング利回りは、質権収入とレバレッジ比率との間のローン金利差から決まるため、上海でのアップグレード後にLSDが質権者により良い利益を提供できるかどうかを正確に判断することはできませんが、貸付契約のTVLは大幅な増加を示す可能性があります融資契約が上海のアップグレードの最大の受益者である可能性があるという、いささか予想外の結論を導き出すことができます。
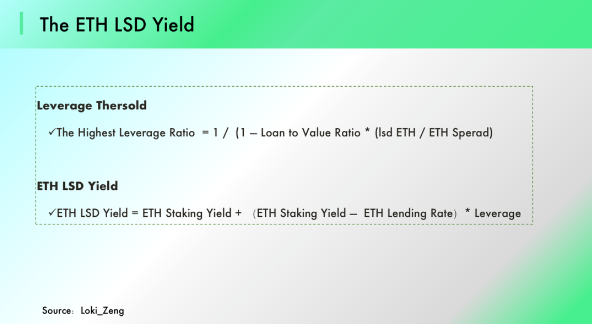
Loki_Zeng: ステーキングとレンディングの金利差は、本質的に流動性プレミアムとリスクエクスポージャープレミアムです。ステーキングを選択すると、資産の流動性を犠牲にし、より大きな損失を負担する必要があります。現在、最大 10% ~ 20% の利益を達成するためにレバレッジが使用されている理由は、主に ETH 上海のアップグレードの不確実性によるものであり、不確実性が長ければ長いほど、stETH のボラティリティ リスクが高くなります。したがって、ETHがステーキング償還のためにオープンされた後は、金利スプレッドが縮小し、最終的にはバランスが形成され、レバレッジステーキングによる収益が妥当な範囲に戻るという確実性の高い結果が得られます。もう 1 つの確実性の高い結果は、融資がステーキングのレバレッジ手法の 1 つとなり、LSD 融資市場がより繁栄したことです。Capitalism Lab の記事で指摘されているように、融資は LSD の隠れた勝者となっています。
05 まとめ
参考文献
参考文献
1.https://tokeninsight.com/en/research/analysts-pick/jglp-from-jonesdao-how-it-offers-higher-yield-for-glp-holders
2.https://tokeninsight.com/en/research/analysts-pick/jglp-from-jonesdao-how-it-offers-higher-yield-for-glp-holders
3.https://foresightnews.pro/article/detail/19689










