





sFRAX の運用モデルの詳細説明: FRAX が「安定通貨の最終局面」を迎えるのに役立つでしょうか?
原作者: Frank、Foresight News
安定した通貨、年率10%?まだ離れないでください、ここはUST/Terraではありません。
かつてTerraと同じくらい有名だった「安定した巨人」であるFrax Financeは、米国国債の利回りを導入した質権保管庫であるsFRAXを立ち上げ、ユーザーがFRAXを保管庫に預けてsFRAXとして質入れし、年換算の利率を取得できるようにした。最大10%還元。
sFRAX: 年率最大 10%、IORB 金利に追従
sFRAXは主にカンザスシティのリード銀行と協力して米国債などの資産を購入するための証券口座を開設しており、最終的な目標は連邦準備理事会のIORB金利(現在約5.4%)に追従することである。
IORB は、連邦準備制度の主口座に一晩預けられた商業銀行の資金に対して連邦準備制度が支払う利息です。sFRAX は IORB オラクルを通じてそれを追跡します。これは本質的に FRAX の長期開発の考え方と一致しています。 Frax Finance は常に DeFi プロジェクトであり、FRB に最も積極的に近づいているプロジェクトの中には次のようなものがあります。
連邦準備制度マスター口座(FMA)を積極的に申請する(フォーサイトニュースは、連邦準備制度マスター口座では米ドルの保有と連邦準備制度との直接取引が可能であると指摘しています)。これにより、USDCを担保として使用する制限と銀行のリスクを取り除くことができます。失敗、「FRAX をリスクのあるドルの要素のない状態に最も近づける」。
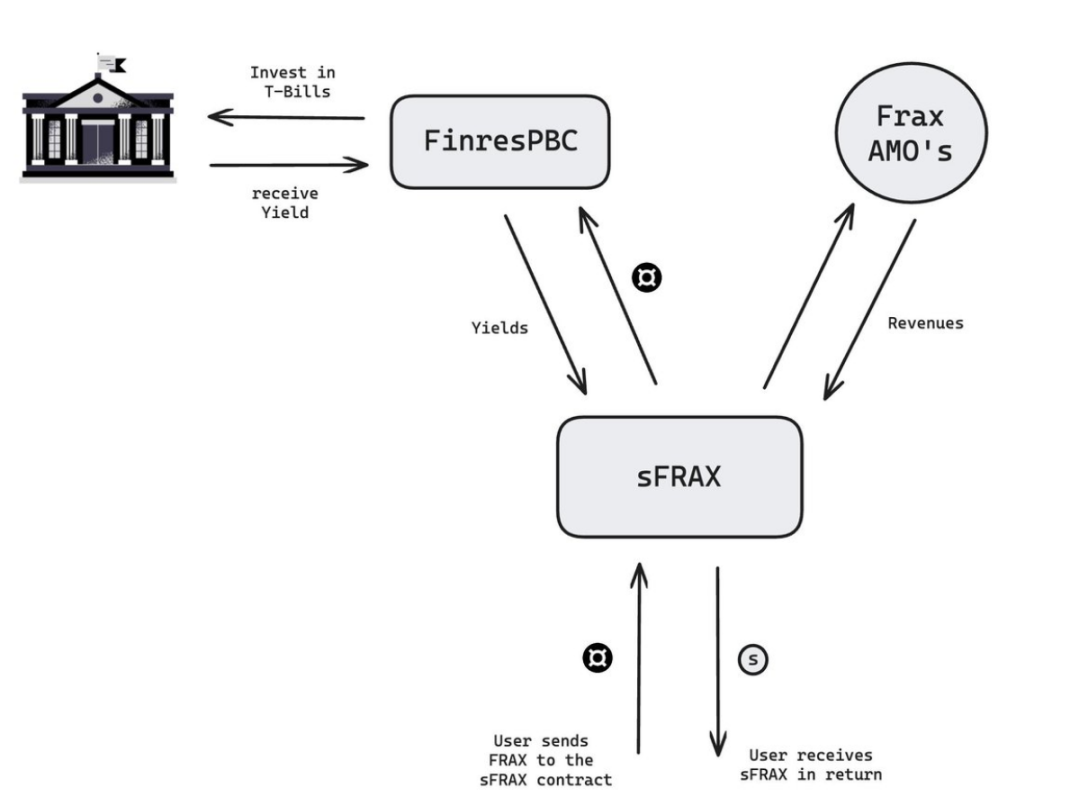
その中で、sFRAXは国庫資金を使用し、そのオフチェーンパートナーであるFinresPBCに国庫資金を短期国債、現先契約、連邦準備制度の主要口座の米ドル預金、および選択された資金などの「短期資産」に投資する権限を与えている。市場の投資信託。
また、sFRAX の収益率は IORB 金利と市況によって変動するため、sFRAX 財務省の資産配分を動的に管理するために AMO 契約が開発されました。
IORBが増加した場合、AMO戦略はRWA資産(短期米国債、リバースレポ契約、またはIORB金利を支払う連邦準備銀行へのドル預金)を取得するためにFRAXを大量に担保することになる。
IORBが減少した場合、RWA資産は可能な限り高い収益を得るために、Fraxlendのオンチェーン分散資産および超過担保ローンに再変換されます。
10%の初期高金利が初期設定です(コミュニティの提案に記載されているように、これはsDAIの初期設定に似ており、AMOおよびRWA戦略のバランスシート展開から得られる収入の一部が補助金を受けて分配されます) )、財務省の規模の拡大に伴い、対応する利回りは徐々に低下し、FRBのIORB金利に近づきます。
記事執筆時点で、約半月前に開始された sFRAX の約定総額は 4,000 万近くに達し、年利は 6.86% まで低下しています。
もちろん、これは、ユーザーがステークを解除すると、参加者全員の収益率が増加し、再び 10% に上昇する可能性があることも意味します。
sFRAX の仕組み
Frax は、FinResPBC を仲介者として使用し、sFRAX で担保されている FRAX の額と IORB 金利に基づいて、必要な RWA 額を毎週送金します。週に 1 回、Finres によって得られた収益は DAO の制御に戻され、次の週のサイクルで線形展開するために sFRAX コントラクトのキューに入れられます。
ユーザーは、FRAX を sFRAX コントラクトに入金するだけで、ステーブルコイン収入を得ることができます。ステーブルコイン収入も毎週 (北京時間毎週水曜日 8:00) 配布されます。
一般的に、sFRAX の運用モデルは、米国の借金を「トークン化」する他の収入ベースのステーブルコイン プロジェクトと似ており、ユーザーから米ドルを調達し、その後米国国債を購入し、生成された利子の (一部) をユーザーと共有します。
sFRAX 処理フローには追加の FRAX-USDC/USDP 変換プロセスがあるだけです。
ユーザーがFRAXをsFRAXのERC-4626トレジャリーコントラクトに入金すると、DAOはトレジャリー内の同額のUSDCまたはUSDPをFinresPBCのCircleまたはPaxosアカウントに送金することを承認し、その後FinresPBCが安定通貨を現金に変換して投資します。 「短期資産」を承認。
そして、ここでいう「短期資産」とは、短期財務省短期証券、現先契約、FRBのマスター口座にある米ドル預金、および厳選されたマネーマーケットミューチュアルファンドのことである。
sFRAX の TVL が成長するにつれて、より高い初期利回りは最終利回りまで徐々に低下します。つまり、IORB 金利付近で安定します。
sFRAX、FRAX の新たな償還?
昨年以降のステーブルコイン市場の大きな変化とFraxの複数のターンを振り返る必要があります。
2022年5月、USTの破綻により安定した業界全体が崩壊し、FRAXも大きな影響を受け、わずか1ヶ月で流通総額は30億米ドルから15億米ドルに半減し、その後徐々に下落していきました。 10億ドル、一度は生死の境に。
したがって、Frax v2 は 2 つの戦略的なビジネス調整を行いました。
一方で、アルゴリズムのステーブルコイン属性を放棄し、住宅ローン比率(CR)を徐々に100%まで引き上げ、MakerDAOやDAIの完全住宅ローン、さらには超過担保モデルに近づくことを選択しました。
出版時点(2023年10月25日)の時点で、FRAXのCRは徐々に回復し、約91.85%(ただしモーゲージ資産)で安定しており、完全にモーゲージされたステーブルコインに移行し始めています。
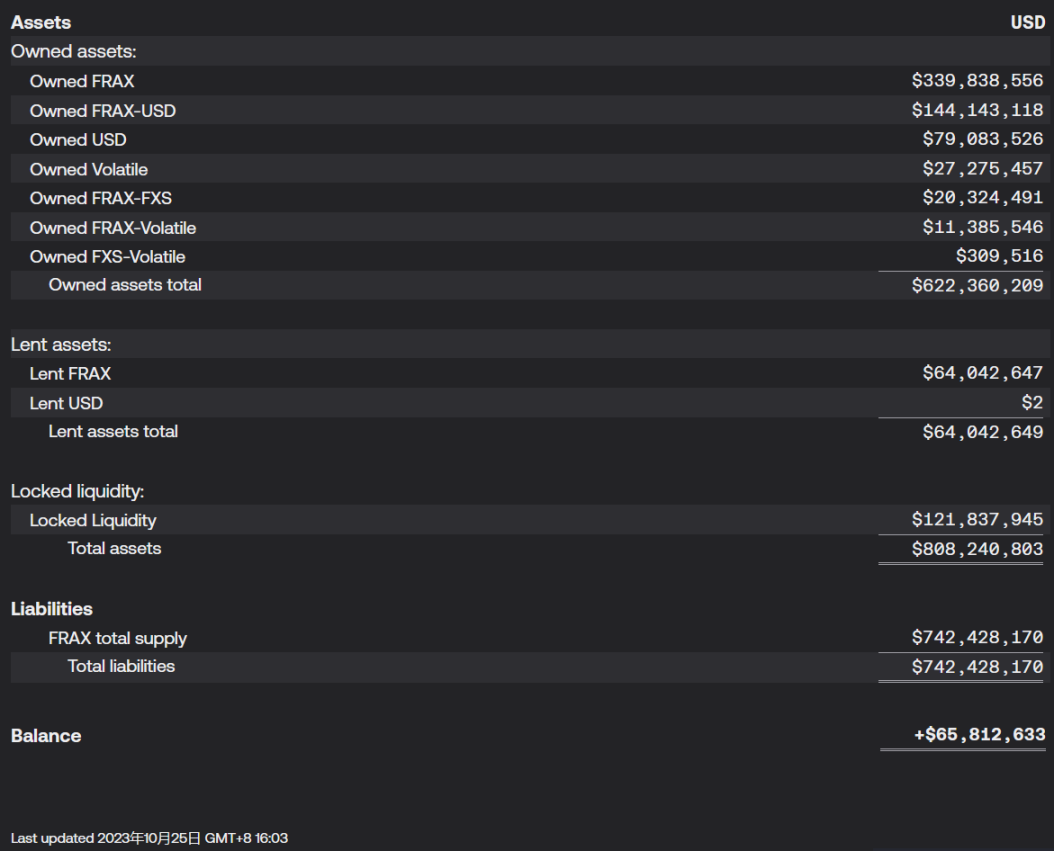
一方、Frax もステーブルコインから流動性ステーキング (LSD) トラックに焦点を拡大し、ステーブルコイン FRAX のサポートによって蓄積された CVX や CRV などの投票ウェイトを使用して、独自の LSD 製品 frxETH に傾斜させ、実りある結果をもたらしました。 . .
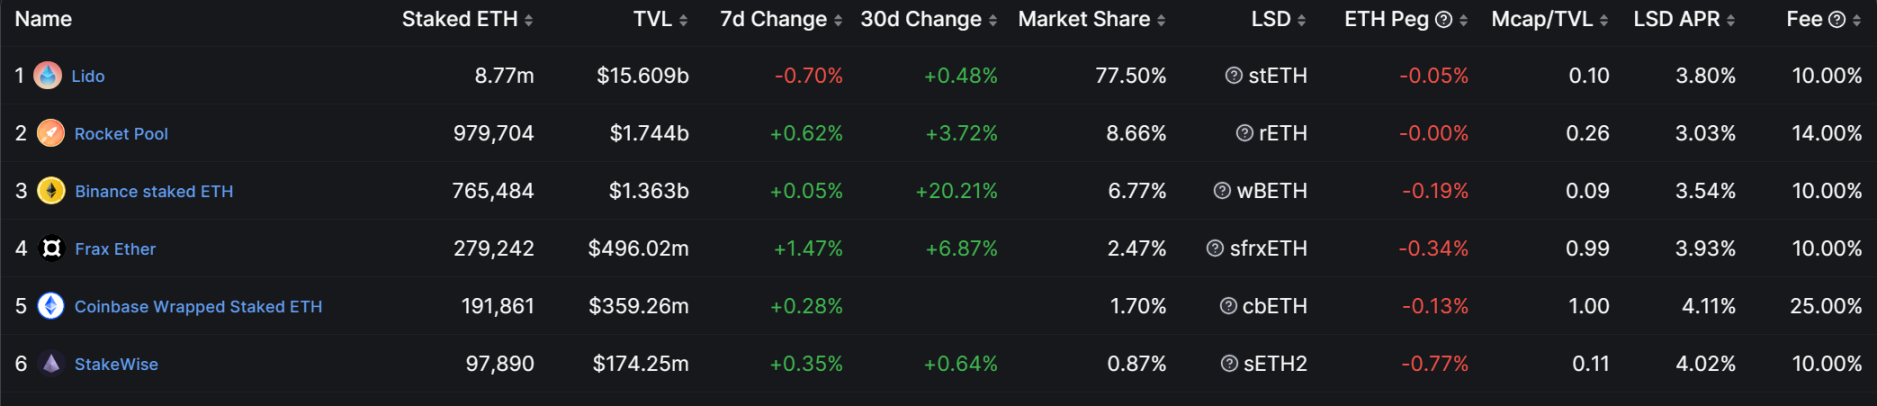
出版時点 (2023 年 10 月 25 日) の時点で、frxETH は合計約 280,000 枚を発行しており、DefiLlama のデータによると、現在の発行量は Lido、Rocket Pool、Binance に次いで 2 位であり、市場シェアは 2.47% です。
v2 が基本的に期待された目標に到達したか、それを超えたことで、Frax の最新の v3 バージョンは RWA 資産にも注目し、現実世界の資産 RWA を導入し、引き続き AMO を使用してオンチェーンおよびオフチェーンの流動性を提供することを目指しています。
sFRAX は、このビジョンを実現するための Frax v3 のコア コンポーネントであり、選択される現実世界の資産は、現在最高品質の伝統的な金融資産である米国債券です。
したがって、sFRAX財務省の継続的な拡大は本質的に、FRAXの準備資産をUSDCや他の米国債券から徐々に置き換えるプロセスとして理解できます。
一言で言えば、Frax 氏は、USDC が切り離され、消極的にアンカーを外された今年 3 月のシリコンバレー銀行事件の失敗を繰り返したくないのです。
同社は、sFRAXを使用してFRAXをUSDCなど他の主流のステーブルコインへの依存から徐々に脱却し、最終的には米国債務(USD)への完全な固定化を達成したいと考えている。
まとめ
Frax 創設者の Sam Kazemian はかつて、Frax v3 の FRAX が「最後のステーブルコイン」になるだろうと述べました。
客観的に見て、FRAXがsFRAXやその他のアンカーの助けを借りて最終的に数十億ドルの規模に拡大でき、その背後にある準備資産のほとんどが完全に米ドルに固定された米国債に変換されるならば、それは間違いなくリーダーになるでしょう。 DeFi分野ではステーブルコインプロジェクトの中で最も遠いところにあります。
しかし、米国債務の「トークン化」を伴うインカムステーブルコインプロジェクトはすべて同じ隠れた懸念に直面しており、短期的にはそれが予想されるが、長期的には、sFRAXとFRAXが本当に「ステーブルコインの終焉」を迎えることができるかどうかは継続する必要がある。観察。










