





Celestia のビジネスアイデアについての簡単な説明: Ethereum Layer 2 を転用することは可能ですか?

原作者:ファウスト、Geek Web3
この記事には技術的な解釈はあまり含まれていませんが、Celestia の現在のビジネスアイデアと状況を事実に基づいて分析しています。
Celestia の自己ポジショニングは、モジュール型ブロックチェーンの物語の下で「最高の DA レイヤー」です。 Celestia はパブリック チェーンを構築し、特にロールアップ プロジェクトのデータ公開サービス、つまりデータ公開を提供します。 「データ公開」により、最新のデータを入手する必要がある個人が必要なデータを迅速に入手できることが保証されます。以前は、多くの人がデータの公開をデータの可用性と呼び、過去のデータの取得と混同していましたが、これは概念の誤用であり、イーサリアム財団とセレスティアの関係者によって継続的に修正されています。
ロールアップに関する簡単な知識がある場合、次の内容は簡単に理解できるでしょう: Celestia は、レイヤー 2 に似た Ethereum 拡張ネットワークが、新しく生成されたデータを Ethereum に直接ではなく Celestia チェーンに公開できると考えており、90 以上のデータを節約できます。手数料の%。
Arbitrum Orbit を例に挙げると、Orbit のシーケンサーはレイヤー 2 からの最新データを Celestia のブロックに公開できます。次に、データのこの部分を取得する必要があるノード (Orbit フル ノードなど) は Celestia ライト ノードを実行して、ソーターによってパブリッシュされたデータを Celestia フル ノードから取得できます。
Celestia のトークン TIA は、データリリース手数料 + POS ノードステーキングが主な適用シナリオであり、Rollup プロジェクトで DA レイヤーとして Celestia を選択した場合、データリリースのたびに手数料が支払われますが、同時に Celestia は特別にRollup によってリリースされたデータを運ぶために使用され、メインチェーンには最大 200 以上の Validator ノードがあり、TIA トークンは Validator が事前に担保する必要がある資産です。
Celestia の公式ドキュメントには、TIA トークンは Celestia エコシステム内のロールアップ プロジェクトのガス支払いトークンとしても使用できると記載されていますが、この提案は必須ではありません。同時に、TIA は Celestia ネットワークの一部のパラメータの調整に関する投票など、将来的に Celestia のガバナンスにも使用されます。
TIA を ARB および OP と比較すると、前者の方がデータ公開の手数料として、一見より頻繁に適用されるシナリオであることがわかります。将来、実際に Celestia を DA レイヤーとして使用する拡張プロジェクトが多数あり、これらのプロジェクトに十分な流動性とユーザーがあり、TIA トークンの適用条件を作り続けることができれば、TIA は実際に強化される可能性があります。一歩下がって言うと、Celestia が業界、さらには市場によって十分に認識されており、エコロジー構築が十分に成功している限り、たとえ TIA が ARB のような純粋にガバナンス トークンであったとしても、市場で十分に評価される可能性があります。
しかし、この記事で私が言いたいことは全く逆です: Celestia は市場や業界でさえ完全には認識されていない可能性があります。Ethereum Layer 2 システムから流動性を引きつけようとする試みはおそらく抵抗に遭遇するでしょう。 EigenLayer と同様になります。
この写真は TokenInsight の記事「The King of Resaking: Is AigenLayers business model a gold idea or a無駄?」からのものです。 》
プロジェクトが成功するかどうかに関係なく、テクノロジーやストーリーが最優先ではなく、状況のレビューと評価が最も重要です
Celestia が将来市場や業界で完全に認知されるかどうかを議論したい場合、それは実際には、プロジェクトの成功にとって最も重要な要素は何かという非常に哲学的な質問を議論することに相当します。セレスティアにはそういった要素があるのでしょうか?
ここで著者は最初の点について簡単に説明します。歴史を振り返り、同時期にメインネットワーク上で確立され開始された Polygon、Flow、Avalanche、Dfinity、Solana、Nervos などのパブリック チェーンを調査対象とすると、その中で最も成功したのは Polygon です。多くの人は、上記のパブリック チェーンの中で最も弱いテクノロジーであると考えていますが、間違いなく最も成功したテクノロジーです。
Polygon の生態学的構築は、他のいくつかの調査対象よりも成功しています. そのトークン市場価値、それが運ぶ DAPP、およびさまざまなデータはすべて最前線にあります. 以前、トランプは Polygon で独占的な NFT を発行することを選択しました。その「ファミリーバケット」には、イーサリアムレイヤー2(Polygon zkEVM)、独立したパブリックチェーン(Matic)、DAネットワーク(Avail)などの一連のさまざまなものが含まれています。ZK関連のチームには、Polygon Zero、Polygon Miden、Polygon Nightfall、それぞれ、異なる技術的方向性を模索しました。同時に、Polygon にはオープンソースのモジュラー ブロックチェーン スイートである Polygon CDK もあり、Celestia よりも完全なモジュラー ブロックチェーン スタックを備えているようです。
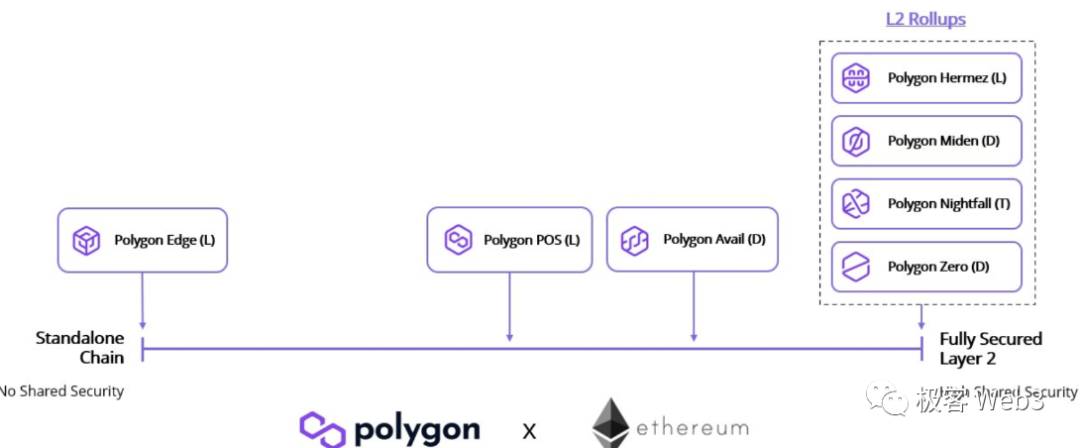
(画像出典:メッサーリ)
Polygon は「一般的な傾向に従う」ことを好み、特に 2020 年には、イーサリアム財団のニーズに応えるために自らを Plasma としてブランド化し、それによって大量の流動性を引き付け、かなりのリソースを獲得しました。多くのテクノロジー至上主義者の目には、もともとテクノロジーに弱かったPolygonは、イーサリアム財団の要求に応えて急速に「世界における地位」を高め、その後、ZKとモジュラー関連の複数のプロジェクトを獲得するために巨額の資金を投じました。ブロックチェーン技術チームが独自のビジネス帝国を段階的に構築します。
それに比べて、Flow、Avalanche、Dfinity、Solana などのプロジェクトは、技術的には初代 Polygon よりも強いですが、現在の総合力では Polygon よりも弱いです。その中で、Solana は FTX 取引所の長期的なサポートにより大きな成功を収めています (Anatoly は SBF を説得するためにプロジェクトを後者に宣伝する努力を惜しみませんでした); Avalanche は海外資本のサポート、EVM 互換性、 BD の開発には多大なエネルギーが費やされ、比較的成功しています。しかし、両社はレイヤー 2 の物語について特に楽観的ではないようで、この分野に多くの投資を行っておらず、ある程度、Polygon ほど「流れに乗る」のが得意ではありません。
最後の Dfinity、Flow、Nervos はさまざまな理由で弱体化する傾向があり、前述のプロジェクトほど人気がありません。
Dfinity は自らを分散型 AWS として位置付けており、実際にいくつかの実用的なアプリケーション シナリオをブロックチェーンに導入したいと考えており、ユーザーがガスなしでトランザクションを実行できるようにする、ターゲットを絞った「リバース ガス」機能も開始しました。バックグラウンドの制限により成功しました(2021 年から現在に至るまで、上流のサポート施設が非常に不完全でユーザーのアクセスが制限されているため、ブロックチェーンは大量採用に適した分野ではありません)。
Flow に関しては、長い間ネイティブ アカウントの抽象化を実装しており、モジュラー ブロックチェーンに似たシンプルなレイヤード設計を採用しています。Nervos は、2018 年にレイヤード拡張とレイヤー 2 を核となる物語として使用し、自らを「レイヤー 2 専用に設計されたレイヤー 1」とラベル付けしようとしました」と考えましたが、最終的にはウォータールー問題にも遭遇しました(レイヤー 2 はレイヤー 1 が過剰な流動性を持っている場合にのみ意味があり、レイヤー 2 のニーズを技術的に満たすだけでは最適な解決策ではありません)。
結局のところ、プロジェクトにとって最も重要なことは、技術が素晴らしいかどうか、ストーリーが魅力的かどうかではなく、時代の状況を判断し、最適な事業運営の道筋を見つけられるかどうかです。しかし、これはまさに多くの学術チームの欠点であり、陰謀に満ちたビジネスの世界には「技術第一」や「名誉と道徳第一」などは存在せず、「勝者と敗者」があるだけです。独自の技術や先進的なコンセプトを持ったチームの多くが、結局は相応の地位を獲得できず、事業運営に柔軟性がなかったため、北西部に行き着いたのです。
セレスティアの業務運営の何が問題になっているのでしょうか?
セレスティアを振り返ってみましょう。事業運営に問題はありませんか?言い換えれば、「状況を評価する」ための良い方法はあるのでしょうか? Celestia のモジュラー ブロックチェーンと DA レイヤーの物語には、対応する決済レイヤーとして豊富な流動性とオーバーフロー現象を備えたパブリック チェーンが必要であり、このパブリック チェーンは実際にはイーサリアムであることを強調する必要があります。 Celestia が Ethereum エコシステムから完全に分離されれば、上で述べた Nervos の状況が長い間明らかにしてきたように、そのモジュール式ブロックチェーンの物語はあまり意味を持たなくなるでしょう。
しかし、イーサリアム自体に直接力を与えることなく、イーサリアムから流動性を引き出すことは、意味のあるアプローチではないようです。レイヤー2に対するイーサリアム財団の態度の変化を注意深く観察すれば、これを観察することは難しくありません。
「Geek Web3」のこれまでの記事で、イーサリアム財団と L2B EAT が、イーサリアムを DA 層として使用しない拡張プロジェクトはイーサリアム レイヤー 2 ではないことを明確にしていることを何度も強調してきました。 Celestia の DA レイヤーはどれも、イーサリアムと同じレベルの可用性保証を達成できず、ある程度の信頼性を前提としています (Celestia は、メイン チェーンにダウンタイム障害が発生しないことを事前に想定する必要がありますが、その Validator には最大値が設定されています)。これはイーサリアムのメインチェーンの可用性とは異なります。EigenDA は本質的にイーサリアムのネイティブ DA から独立しています)。
言い換えれば、実際のロールアップを除いて、他の拡張プロジェクトはイーサリアム レイヤー 2 ではありません (プラズマ チャネルとステータス チャネルは無視できます。これら 2 つの技術ソリューションはイーサリアム エコシステムではほとんど消滅しているためです)。
(画像出典: L 2B EAT)
イーサリアム財団のアプローチの目的について、多くの人は、実際には自らの商業的利益を守るために技術的ソリューションの差別化を言い訳にしているのではないかと考えていますが、その理由は自明です: Celestia や EigenDA などのイーサリアム外部の DA 層であれば、が大規模に採用されれば、イーサリアムの地位は弱まるのは必至であり、イーサリアム財団が多大なエネルギーを注ぎ込んで実現したEIP-4844やダンクシャーディングの意義もなくなってしまいます。さらに、これらの独立した DA レイヤーはイーサリアムにまったく力を与えることはできませんが、ある程度のシステムリスクをもたらします。
確かに、Celestiaとの統合を発表したArbitrum Orbitなどのイーサリアムエコロジープロジェクトはいくつかありますが、これはCelestiaが「完全に認められる」ことを意味するものではなく、イーサリアム財団が競争圧力をますます感じていることになります。最高の発言権を持つイーサリアム財団にとって、自らの利点を利用してその立場を強化することは実際には簡単なことだ(これはユダヤ人の族長がイエスをいとも簡単に殺害するようなものだ)。イーサリアム レイヤー 2 がレイヤー 2 のタイトルを重視する限り、Celestia や EigenDA などは考慮されません。したがって、セレスティアはポリゴンのような「流れに乗る」というよりも、本質的には「勇敢に進む」のである。
現在、イーサリアム レイヤー 2 の流動性の大部分は、Arbitrum や Optimism などのオーソドックスなロールアップ プロジェクトに集中しており、これらのプロジェクトのメイン バージョンは必然的に Celestia と統合されません。 Arbitrum OrbitはArbitrum Novaと同様のマイナーバージョンに過ぎず、複数のメジャーな「正統派Layer 2」には太刀打ちできない可能性が高い。 Celestia がそのような「二次的なレイヤー 2」を引き付けることができたとしても、それはあまり価値のあるキャプチャをもたらさないように思われます。 (Arbitrum Nova には現在 TVL が約 2,200 万ドルしかありません)
さらに、Celestia は純粋に ToB シナリオの DA レイヤー プロジェクトであるため、Solana のような ToC シナリオで DAPP を採用しても大量の流動性を得ることができません。多くのロールアッププロジェクトの採用をうまく誘致できなければ、そのエコロジー構造は弱体化するでしょう。さらに、Celestia には非常に強力な資本推進者が欠けているようで、その技術的な物語自体は理にかなっていますが、イーサリアムのエコシステムにうまく根付かなければ、その壮大な青写真は空中の城になる可能性があります(FTX と技術的な話だけに頼っている)Sui はまだあまり進歩していない)。
著者はここで 2 つの興味深い点を共有したいと思います。
まず、内部関係者によると、スタンフォードでのオフラインイベントで、イーサリアム財団のダンクラッド氏が「DA 層にイーサリアムを使用しないスケーリングプロジェクトはレイヤー 2 ではない」と言い終えたところだったそうです。その直後、セレスティアの担当者が「プロジェクト」と発言しました。 xxx は DA レイヤーとして Celestia を使用するイーサリアム レイヤー 2 です」と言って笑った人もいました。
第二に、Celestia によってサポートされ、「最速のイーサリアム レイヤー 2」であると主張する Eclipse は、まだ L2beat Web サイトに含まれていません (アクティブなプロジェクトと今後のプロジェクトの列には見つかりません)。このプロジェクトでは、実行層として Solana VM、DA 層として Celestia、決済層 (レイヤー 1) として Ethereum を使用します。
上記の 2 つの逸話は、セレスティアの現在の状況をある程度反映しています。理想主義的な観点から見ると、Celestia によって作成されたモジュラー ブロックチェーン テクノロジーの物語は Web3 の長期的な発展に役立ちますが、現実的な要因の制約の下では、すべてが楽観的であるようには見えません。
意図が異なる結果をもたらす可能性がある
しかし、これはあくまで現状であり、Intentを核とした将来のWeb3の世界ではすべてが変わるかもしれません。インテント、チェーンの抽象化、フルチェーンの操作を中心とした物語の文脈において、エコロジー構築に対する Celestia の抵抗は、ユーザーがチェーン自体の存在を意識する必要がなくなる未来において解決される可能性があります。
イーサリアム レイヤー 2 の現在の人気は本質的に、誰もがイーサリアム チェーンを認識しており、誰もが認識することで潤沢な、あるいは過剰な流動性がもたらされたためです。なぜ誰もがイーサリアムを認識するのでしょうか?なぜなら私は彼のことを大体理解しているからです。しかし、Intent ソリューションが基盤となるインフラストラクチャをブロックした場合、将来の新規ユーザーは Ethereum と Solana について何を知らないでしょうか?流動性の分配は、基礎となるプロトコルではなく、DAPP 自体に基づくのでしょうか?
言い換えれば、ブロックチェーンの発展に関する私たちの現在の理解は「ファットプロトコルとシンアプリケーション」に基づいていますが、この法律は将来変わる可能性があります。
私たちは次のように想像できます。インテントとフルチェーン操作が主流の物語となる将来のブロックチェーンの世界では、人々はイーサリアムとレイヤー 2 の存在を意識する必要はなく、DAPP 自体またはその前面さえ認識するだけで済みます。状況は変わる可能性があります。その時までに、流動性を導く重要なポイントは、イーサリアムなどのパブリック チェーンではなく、主要な DAPP になるでしょう。主要な DAPP が DA 層として Celestia を使用したモジュラー ブロックチェーンを基盤とする意思がある限り、Celestia のエコロジカルな構築は、イーサリアム レイヤー 2 を誘致するための現在のパスに依存する必要はありません。その時までに、Celestia だけでなく、Web3 の状況全体が大きな変化を経験することになります。
おそらく誰かが言ったように、「人(プロジェクト)の成功はその人自身の努力に依存しますが、歴史的なプロセスも考慮する必要があります。」










