





ホルムズ海峡から暗号市場へ:原油価格ショックが世界の流動性をどう変えるか
表面上、石油と暗号資産は無関係に見える。一方は油田、パイプライン、海運を中心に展開し、もう一方はブロックチェーンとデジタル取引所上で稼働している。しかし、マクロの視点では、それらは同じ力によって結びつけられている:グローバルな流動性だ。
原油価格の変動は、インフレ期待、金利の経路、米ドルの動向、市場のリスク選好に影響を与える。これらの変数が変化すると、資金の流れも変わり、暗号市場はしばしばその変化を最初に感じ取る資産の一つとなる。
2026年初頭、市場のストーリーは非常にシンプルだった。国際エネルギー機関(IEA)は、その年の世界の石油需要が約85万バレル/日増加すると予測し、一方で供給増加は240万バレル/日に達する可能性があるとしていた。供給増加が需要を明らかに上回り、在庫は継続的に蓄積されると予想され、米国エネルギー情報局(EIA)はブレント原油の年間平均価格が約58ドル/バレルになるとさえ予測していた。
このような予想の下、多くの機関は原油価格の圧力は限定的であり、インフレリスクは次第に緩和されると考えていた。
しかし、石油市場は長期にわたって予測通りに動くことはない。
2026年3月、ホルムズ海峡周辺の情勢が突然緊迫化し、この世界で最も重要なエネルギー輸送ルートが市場の注目を集め始めた。わずかな期間で、原油価格は100ドル/バレルを突破し、市場のナラティブも変化した。
元々の「供給十分」のストーリーは、突然「潜在的な供給ショック」に変わった。
そして、ここが原油価格が世界市場の流動性に影響を与え始めるポイントだ。
クイックポイント
- 石油は重要なマクロシグナルである。 世界の約2000万バレル/日の原油がホルムズ海峡を通過しており、世界の石油消費量の約20%を占めるため、エネルギー市場は地政学的リスクに非常に敏感である。
- 原油価格は金融環境に直接影響を与える。 原油価格が上昇すると、インフレ期待、米国債利回り、米ドル指数を押し上げる傾向があり、それによって世界の流動性を引き締め、暗号資産を含むリスク資産に圧力をかける。
- 2026年初頭、市場は供給緩和を広く予想していた。 機関は世界の石油需要が約85万バレル/日増加すると予測し、供給増加は240万バレル/日に達する可能性があるとし、供給が需要を明らかに上回ることは、在庫増加と原油価格の圧力につながることを意味していた。
- しかし、地政学的リスクが市場のナラティブを迅速に変えた。 2026年3月のホルムズ海峡情勢の緊迫化により、約1500万バレル/日の原油と450万バレル/日の石油製品が潜在的な供給中断リスクに直面し、元々の「供給過剰」予想は迅速に見直された。
- 石油製品市場はインフレ圧力を増幅させる可能性がある。 ディーゼル、航空燃料、ガソリンの供給が逼迫すると、輸送と物流コストは急速に上昇し、インフレ期待をさらに強化する傾向がある。
- 石油はマクロシグナルであると同時に、取引可能なテーマでもある。 OIL/USDTパーペチュアル契約などの取引ツールは、投資家が暗号取引環境内で直接原油価格の動きに参加し、マクロ市場の機会を捉えることを可能にする。
なぜ原油は依然として世界市場の重要なマクロシグナルなのか
原油は依然として世界経済で最も重要な商品の一つであり、大量の実体経済活動に直接影響を与えるからだ。輸送、石油精製産業、物流、工業生産、一般家庭のエネルギー支出まで、ほぼすべての重要な経済セグメントが原油価格と密接に関連している。したがって、石油市場に乱れが生じると、その影響は単一の供給問題からより広範なマクロ経済的ショックへと急速に拡散する傾向がある。
金融市場にとって、原油価格の変化は通常、複数の経路を通じて影響を与える:
- インフレ水準に影響を与える。 原油価格は燃料と輸送コストを通じて伝播し、全体のインフレを押し上げたり押し下げたりする可能性がある。
- 企業コストと消費者の購買力に影響を与える。 原油価格の変化は企業の生産コストを変え、消費者の実質購買力に影響を与える。
- 貿易構造と為替レートの動向に影響を与える。 エネルギー輸入または輸出への依存度が高い経済にとって、原油価格の変動は貿易収支と通貨の動向に影響を与える傾向がある。
- 市場のリスク選好を変える。 原油価格の変動が地政学的イベントに関連する場合、世界市場のセンチメントに顕著な影響を与える傾向がある。
原油価格が上昇すると、インフレ期待は通常それに伴って上昇し、米ドルは強含みになり、全体的な金融環境も引き締まる傾向がある。逆に、供給が十分であるために原油価格が下落した場合、インフレ圧力は緩和され、世界市場の流動性環境も改善される可能性がある。
中国は、原油価格ショックが世界経済にどのように伝播するかを観察する典型的なケースだ。世界最大の原油輸入国として、中国の石油消費の約70%は輸入に依存しており、そのかなりの部分が中東地域からのものだ。これは、ペルシャ湾地域で供給の乱れが発生した場合、アジアのエネルギー市場と世界の貿易の流れが迅速に影響を受けることを意味する。
出典:Freepik.com
同時に、中国は戦略的および商業的な石油備蓄を相当な規模で構築しており、全体の備蓄能力は純輸入需要の100日分以上をカバーできる。したがって、供給リスクが発生した場合、市場はまず原油価格と海運コストの上昇として現れ、実際の供給不足が直ちに発生するわけではない。しかし、それでもなお、エネルギーコストの上昇は製造コストの上昇を通じて、世界のインフレ圧力へとさらに伝播する可能性がある。
原油市場を理解する:実体供給と金融価格形成
なぜ原油価格がより広範な金融市場に影響を与えるかを理解するには、まず原油市場自体がどのように機能するかを理解する必要がある。原油は単一の価格を持つ資産ではなく、実体のサプライチェーンと巨大な金融市場によって構成される世界的なシステムであり、両者は継続的に相互作用し、価格の動きを共同で決定する。
実体レベル
原油の実体市場は、上流の探査と生産から始まり、その後、輸送、貯蔵、精製、最終的な流通など複数の段階を経る。
精製プロセスがサプライチェーン全体で極めて重要であるため、原油供給と石油製品供給は必ずしも同期して変化しない。例えば、製油所の能力がメンテナンス、事故、または利益率の低下によって影響を受けた場合、原油供給が十分であっても、ガソリン、ディーゼルなどの石油製品市場は逼迫する可能性がある。したがって、多くの原油価格変動は生産量の変化だけでなく、精製能力と物流セグメントのボトルネックにも密接に関連している。
金融レベル
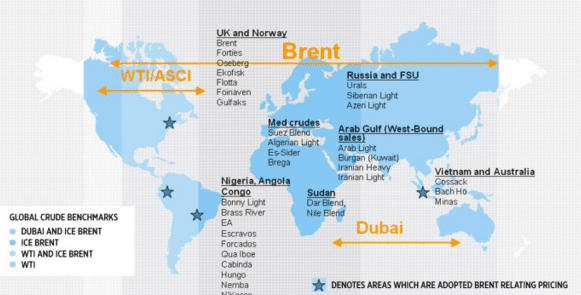
実体市場の外側には、巨大な規模の金融市場が存在する。原油価格は通常、世界のベンチマーク価格、デリバティブ契約、地域間価格差によって表される。現在、世界で最も重要な2つのベンチマークは:
- ブレント原油(Brent)
- ウエスト・テキサス・インターミディエート原油(WTI)
これらは世界の原油取引の大部分に価格設定の基準を提供する。
出典:CroftSystems.net
金融市場では、先物、オプション、スワップなどのデリバティブ商品により、市場参加者はリスクをヘッジしたり、在庫エクスポージャーを管理したり、マクロ経済的な見解を表明したりすることができる。標準化された契約はここで重要な役割を果たす。例えば、CMEのWTI原油先物契約1枚は1000バレルの原油を表し、機関投資家が大規模なエネルギー資産の配分と取引を高い効率で行うことを可能にする。
ブレントやWTIなどのベンチマーク価格が変動した場合、市場が伝える情報はエネルギー業界自体からのものだけではないことが多い。原油価格の変化は通常、世界の経済成長期待、インフレトレンド、地政学的リスク、輸送物流状況など、多様な要因を反映している。したがって、マクロ分析において、原油価格は単一業界の価格シグナルではなく、世界経済と流動性環境を観察する重要な指標としてしばしば見なされる。
主要データ参考指標 確認データ 市場的意義 IEA 2026年需要成長予測 0.85 mb/d 需要成長鈍化は供給過剰期待を強化 IEA 2026年供給成長予測 2.4 mb/d 供給成長が需要を上回ることは市場の緩和を意味 EIA 2026年世界在庫増加平均 3.1 mb/d 在庫増加は通常、近月物価格を抑制 EIA 2026年ブレント平均価格予測 58 ドル/バレル 低い原油価格はインフレ圧力緩和の可能性を意味 CME WTI契約規模 1000 バレル 標準化契約は機関投資家レベルの取引規模をサポート
石油供給サイクルがインフレと市場流動性に与える影響
石油市場は通常、明確な供給サイクルを示し、異なる段階が世界の金融環境に異なる影響を与える。
- 供給逼迫段階: 供給中断または需要が予想外に強い場合、原油価格は急速に上昇する傾向がある。エネルギーコストの上昇はインフレ期待を押し上げ、同時に米ドルの動きを強化し、金利に上昇圧力を形成する。このような環境下では、世界の金融環境は通常引き締まる傾向があり、市場全体のリスク選好も低下する。
- 需給均衡段階: 供給と需要がほぼ一致する場合、原油価格は通常安定し、市場のボラティリティは低下し、全体の金融環境への波及的影響も比較的限定的である。
- 供給過剰段階: 生産量が需要を上回り、在庫が継続的に蓄積される場合、原油価格は下落圧力に直面する傾向がある。価格下落が需要の弱さではなく、供給の十分さによって引き起こされた場合、このプロセスは「ディスインフレ」効果を持ち、インフレ圧力と金利圧力を緩和し、同時に市場の流動性環境を改善することができる。
2026年初頭に入り、多くの機関は石油市場がこの「供給過剰」段階に入る可能性があると予測した。複数のエネルギー機関は、世界の石油供給増加が需要増加を上回り、同時に在庫水準が継続的に蓄積されると予想した。

2023年から2025年の期間、WTI原油価格はおおむね60〜90ドル/バレルの範囲で変動し、市場の需給が比較的均衡していることを全体的に反映していた。しかし、2026年3月にホルムズ海峡周辺の地政学的緊張が高まり、地域の生産と海運ルートが乱れると、市場のナラティブは急速に変化し、原油価格は一時的に100ドル/バレルを突破した。(出典:TradingView)
しかし、この現象は重要な問題も示唆している:原油価格の下落は必ずしも市場にとってプラスではない。価格下落は供給の十分さに起因する可能性もあるが、需要が弱まっていることを意味する可能性もある。
さらに、石油製品市場はこの影響をしばしば増幅させる。 ディーゼル、航空燃料、ガソリンなどの製品の価格変化は、通常、原油供給自体よりも速く反応する。なぜなら、精製能力と輸送ルートは突発的な事象において制限を受けやすいからだ。石油製品の供給が逼迫すると、輸送と物流コストは急速に上昇し、それによってインフレ期待を押し上げ、金利と金融環境への上昇圧力をさらに強化する。
ホルムズ海峡リスク、原油価格変動、世界市場の圧力
石油市場は地政学的イベントに非常に敏感であり、その重要な理由の一つは、世界の石油供給のかなりの割合が少数の重要な海運ルートを通過しなければならないことだ。ホルムズ海峡はまさにその中で最も重要な戦略的要衝である。2024年、約2000万バレル/日の石油がこの海峡を通過しており、世界の石油液体消費量の約20%を占める。そのうち約84%の原油とコンデンセートはアジア市場に向かっており、これによりアジア地域はこのルートの安定性に特に敏感である。
この地域依存は世界市場にとって重要な意味を持つ。なぜなら、アジアは世界の石油需要成長の中心地だからだ。中国、インド、日本、韓国はすべて中東からのエネルギー供給に大きく依存している。湾岸地域の輸送が影響を受けると、精製生産、海運物流、製造コストはすべて迅速に影響を受ける可能性がある。アジアが世界貿易と工業生産において重要な位置を占めているため、この地域










