





Gate Research Institute: BTC and ETH Both Retreat, Trend Strategies Become Main Source of Returns
概要
• 2026年6月、BTCとETHはそれぞれ20.43%、21.67%下落し、市場全体は弱気な調整を継続、価格重心はさらに低下し、ETHの相対的なパフォーマンスはBTCに引き続き劣後しました。
• 先物市場ではレバレッジ解消が続き、BTCとETHの無期限先物建玉規模はそれぞれ25.76%、26.31%減少、ロング(買い)の清算がショート(売り)を顕著に上回り、資金調達レートは全体的に中立を維持し、価格下落は主に現物売り圧力とリスク選好の同時悪化を反映しています。
• 6月の市場はトレンドフォローとブレイクアウト確認に適していました。パラメータのバックテストによると、移動平均密集ブレイクアウト戦略は全体としてバイ・アンド・ホールド戦略を上回り、方向性のある相場を捉えるのに適しています。
• 純収益、ドローダウン、取引回数などの指標を総合すると、AAVE USDTが6月の最適な実戦ケースであり、戦略の純収益率は60.2%、バイ・アンド・ホールドの収益率は3.76%、最大ドローダウンは12.9%でした。
• 7月も引き続き移動平均密集ブレイクアウト戦略を追跡し、出来高確認とBTCトレンドフィルターを組み合わせることで、戦略シグナルの質を高め、逆張りによる偽のブレイクアウトリスクを低減できます。
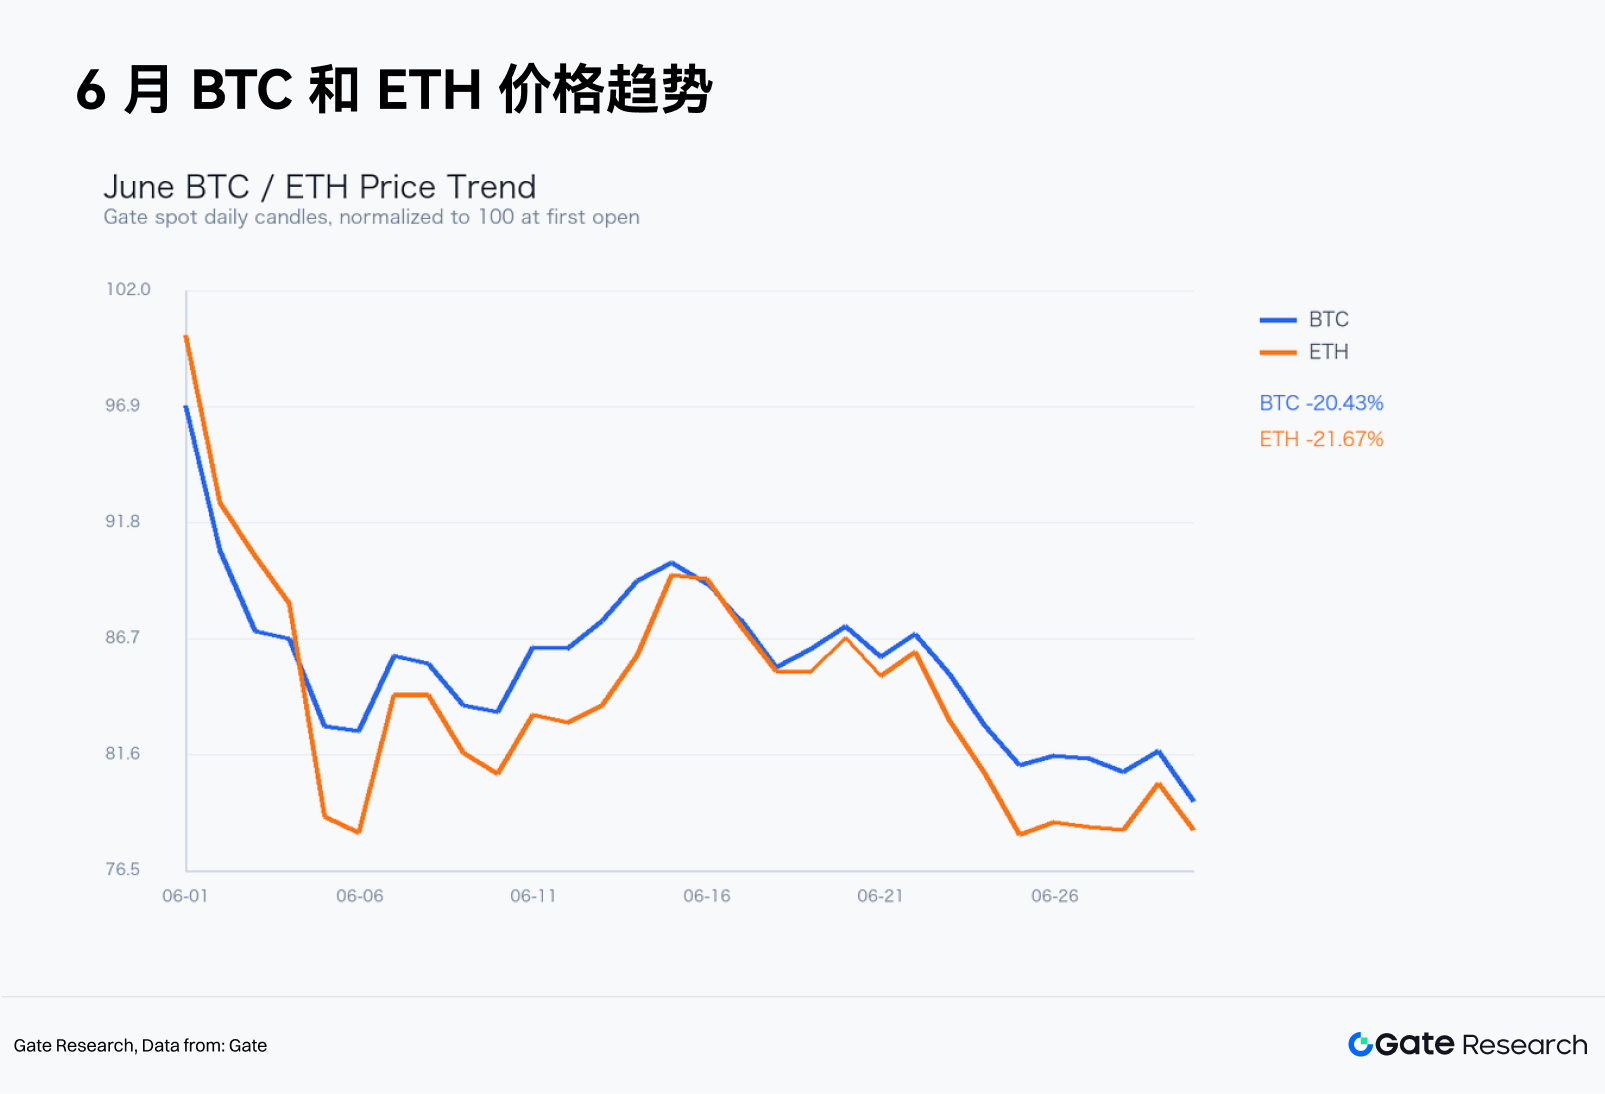
2026年6月、主要暗号資産は弱気なもみ合いを続け、下落が広がりました。BTCは月初73,684.1ドルで始まり、月末58,632.4ドルで終了、月間リターンは-20.43%、月中最高値74,090.8ドル、最安値58,106.9ドル、変動幅は27.51%でした。同期間のETHの月間リターンは-21.67%、最大ドローダウンは-21.88%でした。構造的に見ると、BTCは6月上旬の急落後に安値圏で回復しましたが、中旬の反発では上値余地を再び切り開くことができず、月末に再び下落しました。ETHの相対的な弱さはより顕著で、価格の弾力性に欠け、流動性収縮時に圧力を受けました。
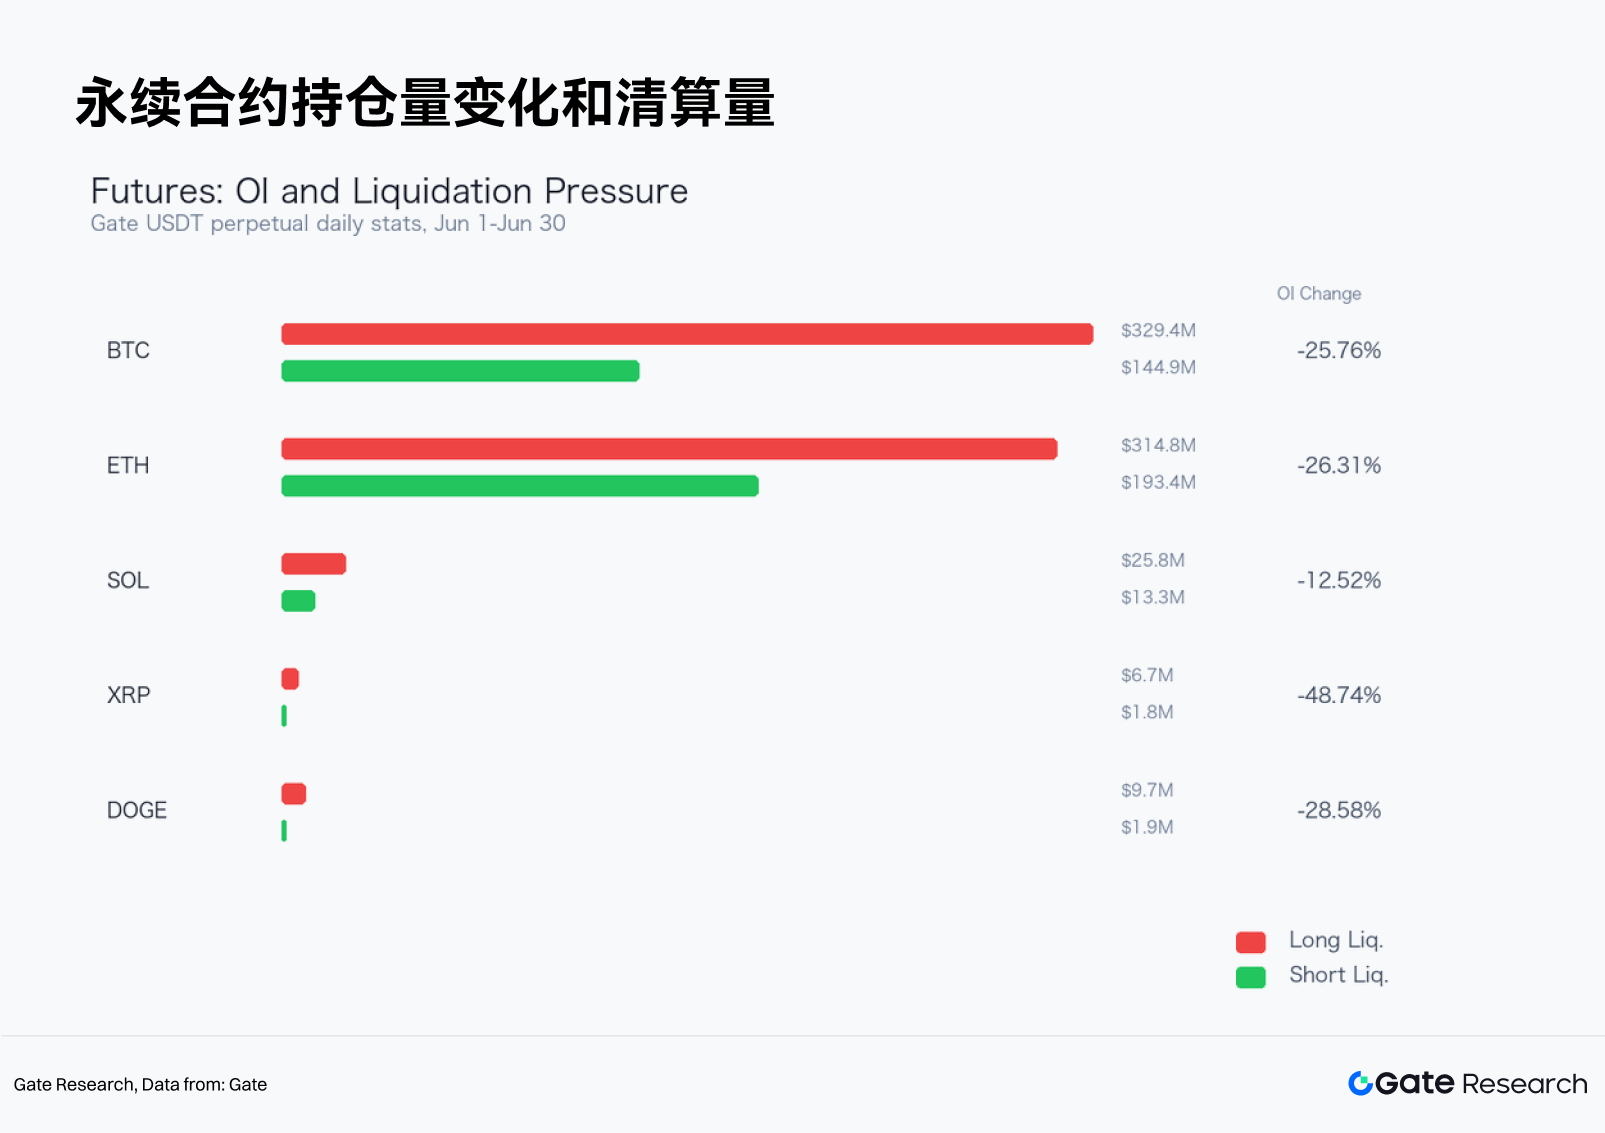
先物側では、主要先物の建玉規模は安定した回復には至りませんでした。BTC USDT無限期先物の想元本金額は51.9億ドルから38.5億ドルに減少し、月間変化率は-25.76%、ETHの建玉想元本の月間変化率は-26.31%でした。清算構造では、ロング(買い)の清算金額がショート(売り)を大幅に上回り、下落局面での受動的な手仕舞いが依然として支配的な力でした。資金調達レートはほとんどの期間、小幅なプラスまたは中立に近い状態を維持し、価格下落は極端なショート(売り)の混雑によって引き起こされたのではなく、現物売り圧力とリスク選好の同時悪化によるトレンドの影響によるものでした。
定量戦略の面では、今月はトレンドフォローとブレイクアウト確認に適しています。本稿では、Gate取引所の4時間足を使用し、29の有効なUSDT現物取引ペアに対してパラメータグリッドバックテストを実施しました。スクリーニング条件は以下の通りです:月間Gate現物取引高が5,000万米ドル超、取引回数が2回以上、戦略の最大ドローダウンが20%以下、片道コストとスリッページの合計を0.08%として計上。純収益、ドローダウン、取引回数を総合すると、6月の最適な実戦ケースはAAVE USDTの移動平均密集ブレイクアウト戦略でした:月間純収益率60.2%、バイ・アンド・ホールド収益率3.76%、最大ドローダウン-12.9%、取引4回、勝率75%、プロフィットファクター9.63。
一、市場概況
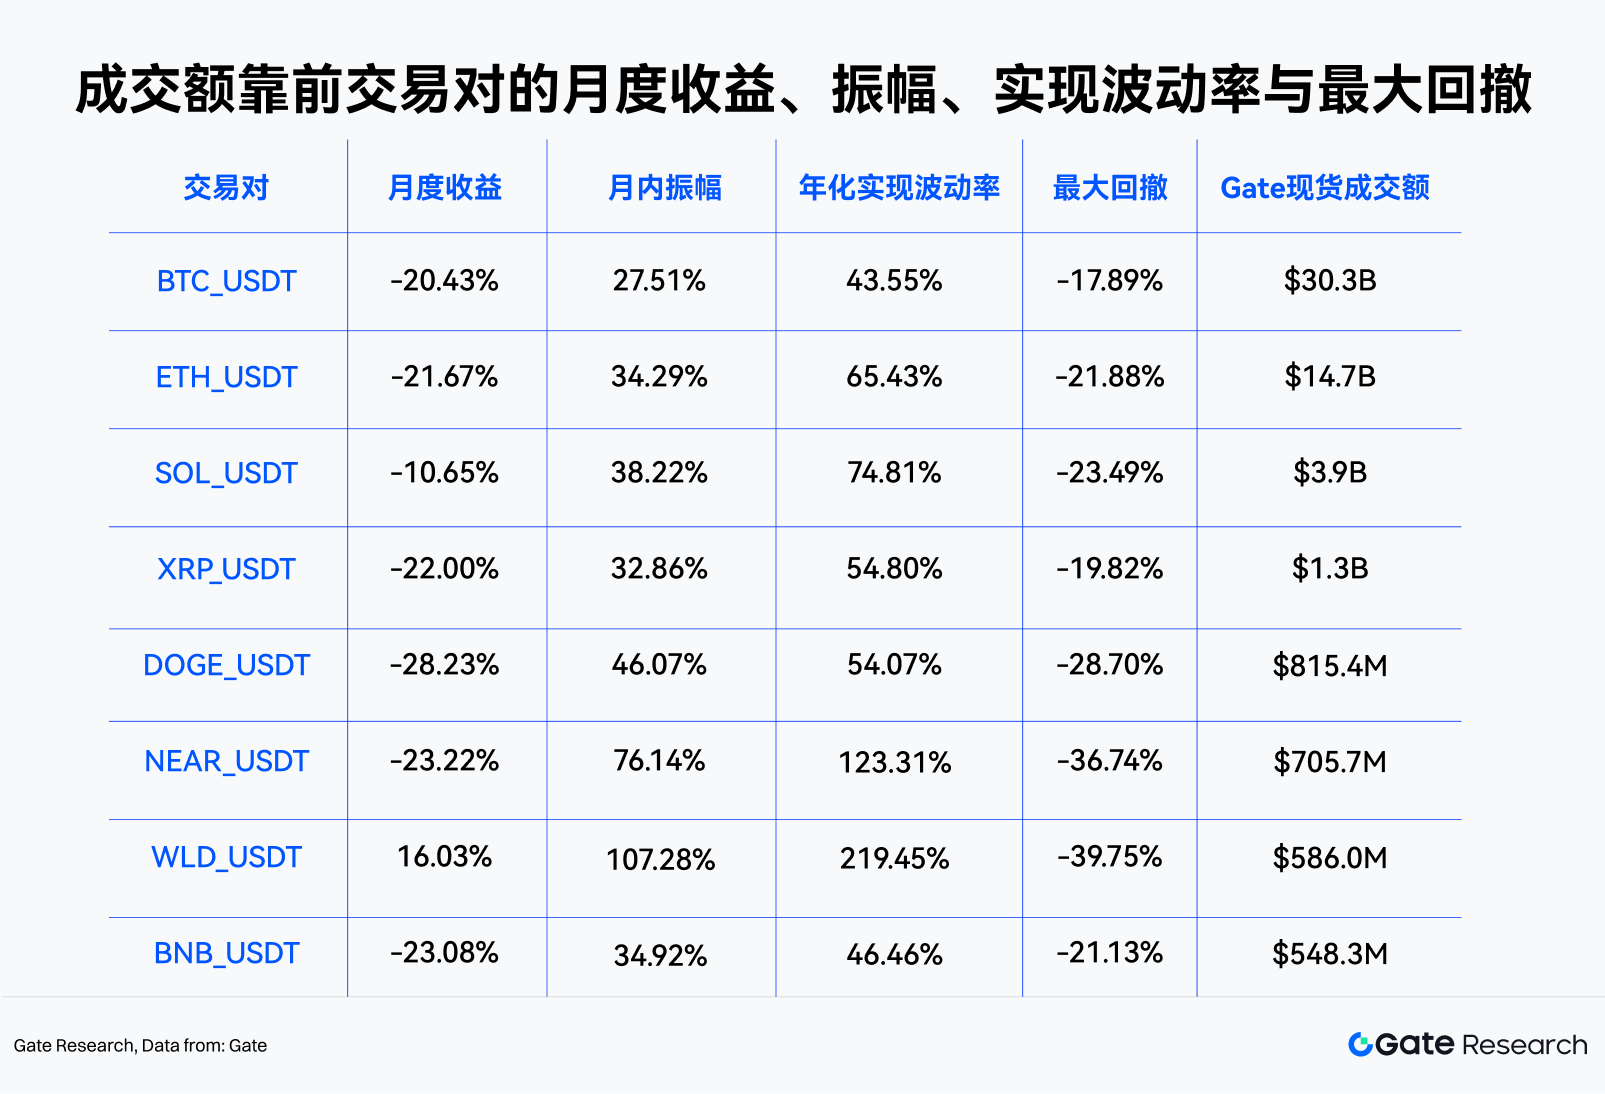
6月の市場の中心的な特徴は、価格重心の低下、反発の持続性の低さ、取引の集中度がBTCと少数の大型資産に収束したことです。BTCとETHは依然として最も重要な指標です。BTCの月間変動幅は27.51%に達し、年率換算実現ボラティリティは約43.55%でした。ETHの月間変動幅は34.29%、年率換算実現ボラティリティは約65.43%でした。主要資産が同時に大きなドローダウンを記録する場合、短期的な銘柄分散が純資産保護に与える貢献は限定的であり、戦略面ではポジションの方向性と撤退ルールを厳守する必要があります。
取引量を見ると、6月にGate現物取引高が最も高かったサンプルは、BTC、ETH、SOL、XRP、DOGEなどの高流動性銘柄に集中していました。高取引高には二つの意味があります。第一に、バックテストシグナルが実際の取引執行可能環境に近いこと。第二に、月内のボラティリティ拡大局面では、取引高の増加は通常、受動的なストップロスと能動的なポジション調整が同時に発生することを伴い、トレンド戦略は連続的な価格レンジを得やすくなります。
二、BTCとETHの構造観察
BTCの6月の値動きは3つのフェーズに分けられます。第1フェーズは6月1日から6月6日までで、価格は月初のレンジから急落し、日足は継続的に軟化、先物ロング(買い)の清算も同時に拡大しました。第2フェーズは6月7日から6月18日までで、BTCは安値圏で回復が見られ、局所的な反発が短期ショート(売り)の買い戻しを誘引しましたが、価格は結局月初の高値を再び固執することはできませんでした。第3フェーズは6月下旬で、BTCは再び中旬のサポートを失い、月末は安値近くで終了し、資金が依然としてリスクエクスポージャーの低減を好んでいることを示しています。
ETHのパフォーマンスはBTCを下回りました。ETHの6月の月間リターンは-21.67%で、BTCとの差は-1.25%でした。弱気な月において、ETHはしばしばオンチェーンアクティビティ、エコシステム資金、またはリスク選好の拡大による追加のサポートを必要とします。今月、これらの要因はマクロリスクと市場のレバレッジ解消による圧力を相殺できませんでした。戦略的には、ETHは単独の攻撃対象ではなく、リスクの温度計として適しています:ETHがBTCに対して強くなれない場合、アルトコイン・ポートフォリオのベータリスクを引き下げる必要があります。
取引とボラティリティの関係も注目に値します。BTCの取引高は下落初期と月末の下落局面で顕著に増加しており、価格下落が単なる低流動性による滑落ではなく、実際の商いを伴っていることを示しています。今後BTCが再び低ボラティリティの揉み合いに入る場合、移動平均密集戦略は移動平均帯が収束するのを待ってからブレイクアウトの方向性を判断します。価格が下降チャネルを継続する場合、短期トレンドモデルは依然として平均回帰戦略よりも優れている可能性があります。
三、先物市場:建玉、清算、資金調達レート
先物データが示すシグナルは比較的一貫しています。本質的には下落後の受動的なリスク回避です。BTCのロング(買い)清算総額は3億2940万ドル、ショート(売り)清算総額は1億4490万ドルでした。ETHのロング(買い)清算総額は3億1480万ドル、ショート(売り)清算総額は1億9340万ドルでした。ロング(買い)清算の比率が高いことは、価格下落時にレバレッジをかけたロング(買い)ポジションが強制的に手仕舞いされ、現物価格にも心理的な影響を及ぼしたことを意味します。
資金調達レートは極端なマイナス値を示さず、市場は一方的なショート(売り)過熱状態ではありませんでした。ほとんどの期間、資金調達レートは中立に近いか、ややプラスであり、価格が弱含む中でも一部の資金が買い下がりやロング(買い)ポジションの維持を試みていたことを示しています。資金調達レートが大幅にマイナスに転じ、同時に価格が安値を更新しなくなった場合に、初めて短期的な反発の条件に近づきます。今月はこのような強い再帰的な構造は形成されませんでした。
口座のロング/ショート比率が1を超える局面は、必ずしも強気を意味するわけではありません。弱気相場では、ロング/ショート比率の上昇は時に個人投資家の逆張りロング(買い)の結果であり、OIの拡大と価格上昇が伴わなければ、後の清算圧力の原因となりやすいです。BTCとDOGEの口座ロング/ショート比率は一部の取引日で高かったものの、価格は持続的に回復できず、このような乖離はリスク管理に組み込む必要があります。
四、定量分析:移動平均密集ブレイクアウト戦略
4.1 戦略ロジック
本レポートは移動平均密集ブレイクアウトの核心的な考え方を踏襲しています。複数の短期・中期移動平均線が徐々に接近するとき、価格は方向性が選択される前の圧縮状態にあります。価格が移動平均帯の上側を上方ブレイクした場合、ロング(買い)が再び主導権を握り始めたことを示します。価格が移動平均帯の下側を下方ブレイクした場合、ショート(売り)トレンドが継続する確率が高まります。この戦略は転換点を予測するのではなく、移動平均帯が収束した後に価格が方向性を示すのを待ちます。
本稿では、6本の移動平均線からなる移動平均帯を使用し、それぞれ3組のSMAとEMAです。パラメータグリッドには、(6,18,54)、(8,24,72)、(12,36,108)、(20,60,120)の4組の期間が含まれ、閾値は1.2%、1.8%、2.2%、3%、4%、動的利食い倍率は3、4、6、8倍です。4時間足を使用し、5月1日から5月31日までを指標のウォームアップ期間とし、6月1日から6月30日までのパフォーマンスを評価します。
エントリールールは以下の通りです:
• 移動平均帯幅 = (6本の移動平均線の最高値 - 6本の移動平均線の最安値) / 終値;
• 移動平均帯幅が閾値未満の場合、移動平均密集とみなす;
• 終値が下から上へ移動平均帯の上側をブレイクした場合、次の4時間足の始値でロング(買い)エントリー;
• 終値が上から下へ移動平均帯の下側をブレイクした場合、次の4時間足の始値でショート(売り)エントリー;
• ロング(買い)エントリー後、移動平均帯の下側を割り込んだ場合はストップロス、ショート(売り)エントリー後、移動平均帯の上側を上抜けた場合はストップロス;
• 利益が「エントリー時の移動平均帯幅 × 利食い倍率」に達した場合、次の4時間足の始値でポジションを決済;
• 月末時点で未決済のポジションは、最後の4時間足の終値で強制決済。
バックテストのコストは、取引コストとスリッページを含め、ポジション変更ごとに0.08%を差し引くと仮定します。この仮定はGateの実際の手数料率を表すものではなく、異なる取引ペアとパラメータの組み合わせを統一して比較するためにのみ使用されます。戦略はレバレッジを使用せず、資金利用率は100%として計算します。バイ・アンド・ホールドの収益は、同じ取引ペアの6月最初の日足の始値から最後の日足の終値までで計算します。
4.2 サンプルとスクリーニング
候補プールには、BTC、ETH、SOL、XRP、DOGE、BNB、ADA、TRX、LINK、AVAX、BCH、LTC、DOT、NEAR、UNI、AAVE、ICP、ETC、ATOM、FIL、OP、ARB、SUI、WLD、INJ、PEPE、SHIB、ONDO、HBARの29の有効なGate USDT現物取引ペアが含まれます。
単発の偶然のシグナルが最適なサンプルとなることを避けるため、本稿では実戦ケースを以下の条件に制限します:月間Gate現物取引高が5,000万米ドル超、6月中の取引回数が2回以上、戦略の最大ドローダウンが20%以下、ポジションエクスポージャーが95%以下。このルールの目的は理論上の最大収益を追求することではなく、6月に実戦で実行可能な戦略の組み合わせを見つけることです。
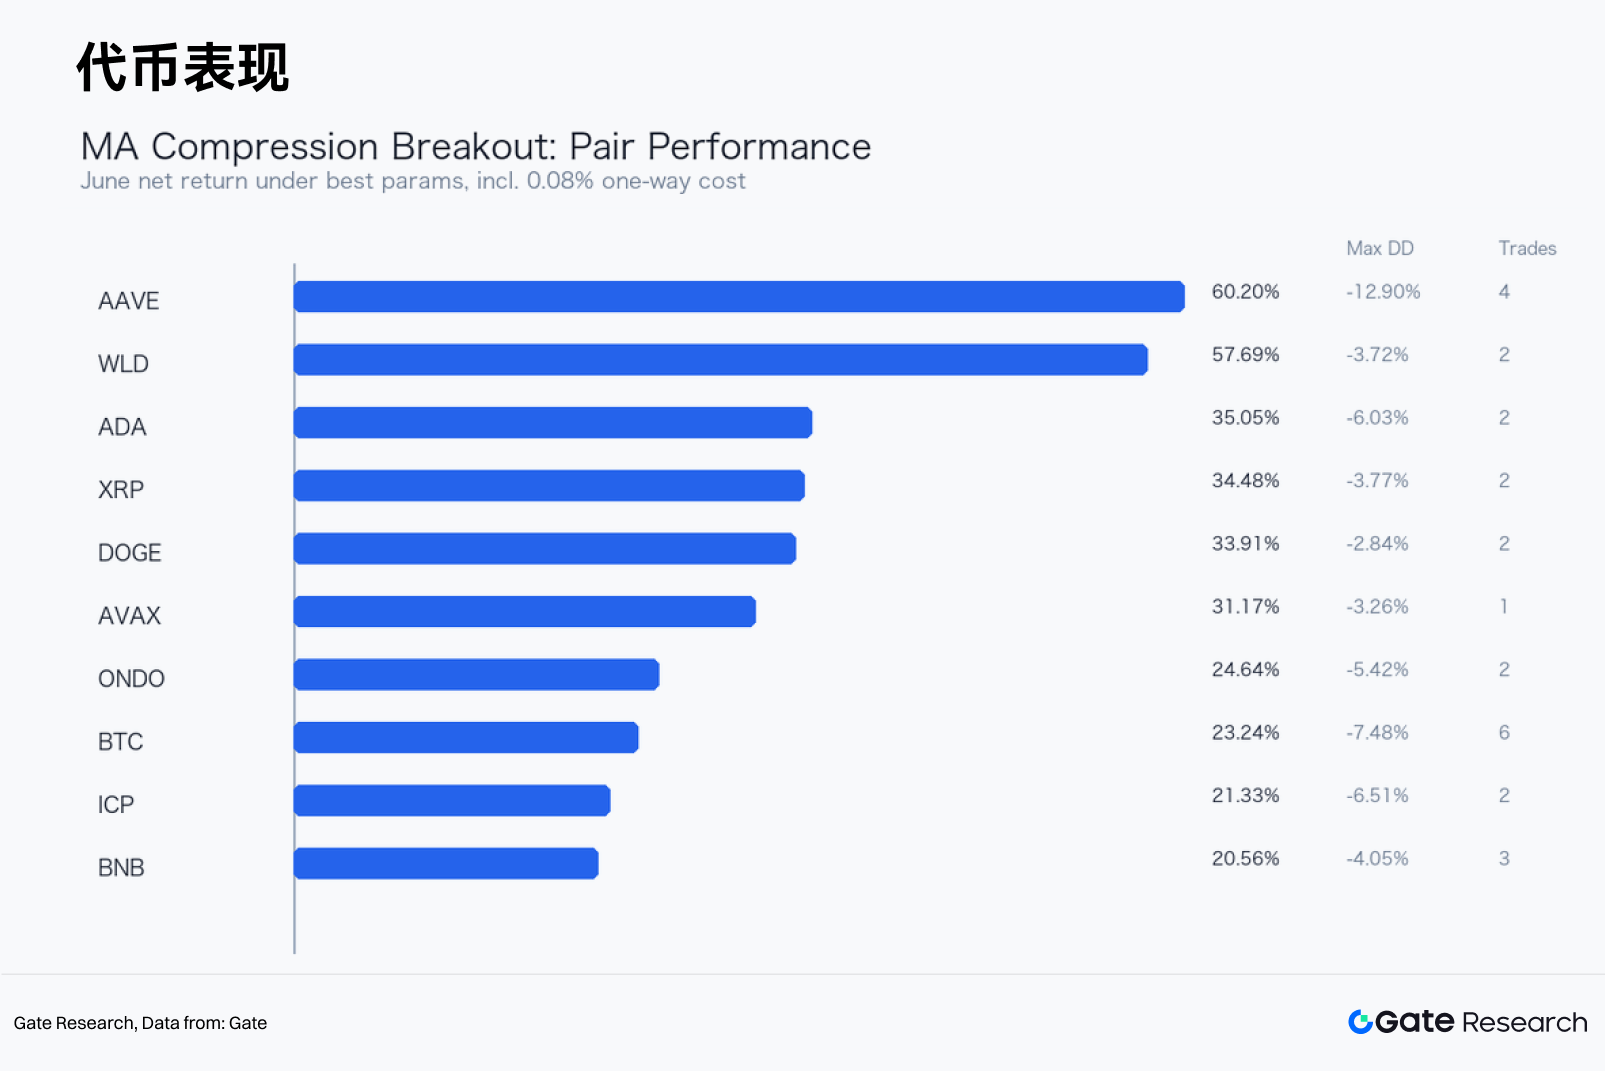
4.3 6月の最適な実戦ケース:AAVE USDT
上記のスクリーニングルールに従い、6月の最適なケースはAAVE USDTです。この取引ペアの月間現物取引高は1億820万米ドル、月間バイ・アンド・ホールド収益率は3.76%、月間変動幅は72.28%、最大ドローダウンは-24.02%でした。戦略の最適パラメータは、移動平均期間(8, 24, 72)、移動平均密集閾値4%、動的利食い倍率8倍です。
バックテストの結果によると、AAVE USDTの純資産曲線は6月に階段状の変化を示しました。戦略は月初に直接方向性を予測するのではなく、移動平均帯が収束した後にブレイクアウトシグナルを待ちました。この特性により、一部の無効なもみ合いを回避し、価格が連続的な方向性を示した場合にポジション










