





Gate Research: Structural Market Pullback in June, Capital Concentrated in Impulsive Volume Opportunities
要約
• 2026年6月、暗号通貨市場は5月の回復反発を維持できず、BTC、ETHは月間で20%以上の下落となりました。BNB、XRP、DOGE、ADAなどの主要資産も同様に圧力を受けており、今回の調整が市場全体のリスク選好の体系的な収縮であることを示しています。
• 今回の相場は全体的に「下落の広がり、強い二極化、平均値の歪み」という特徴を示しています。Top 500の有効サンプルにおいて、6月に上昇したトークンは126、下落は350、ほぼ横ばいは17で、下落銘柄の割合は70.99%に達しました。
• 時価総額の階層別に見ると、Top 1–100の平均下落率は-8.35%、中央値は-9.17%でした。Top 401–500の平均下落率は-11.09%、中央値は-16.67%でした。Rank 201–400の区間では平均値がCYDX、ANSEMなどの極端な銘柄によって大幅に押し上げられていますが、大多数のトークンは依然として下落しており、「少数の極端な上昇が広範囲の下落を覆い隠す」典型的な構造を示しています。
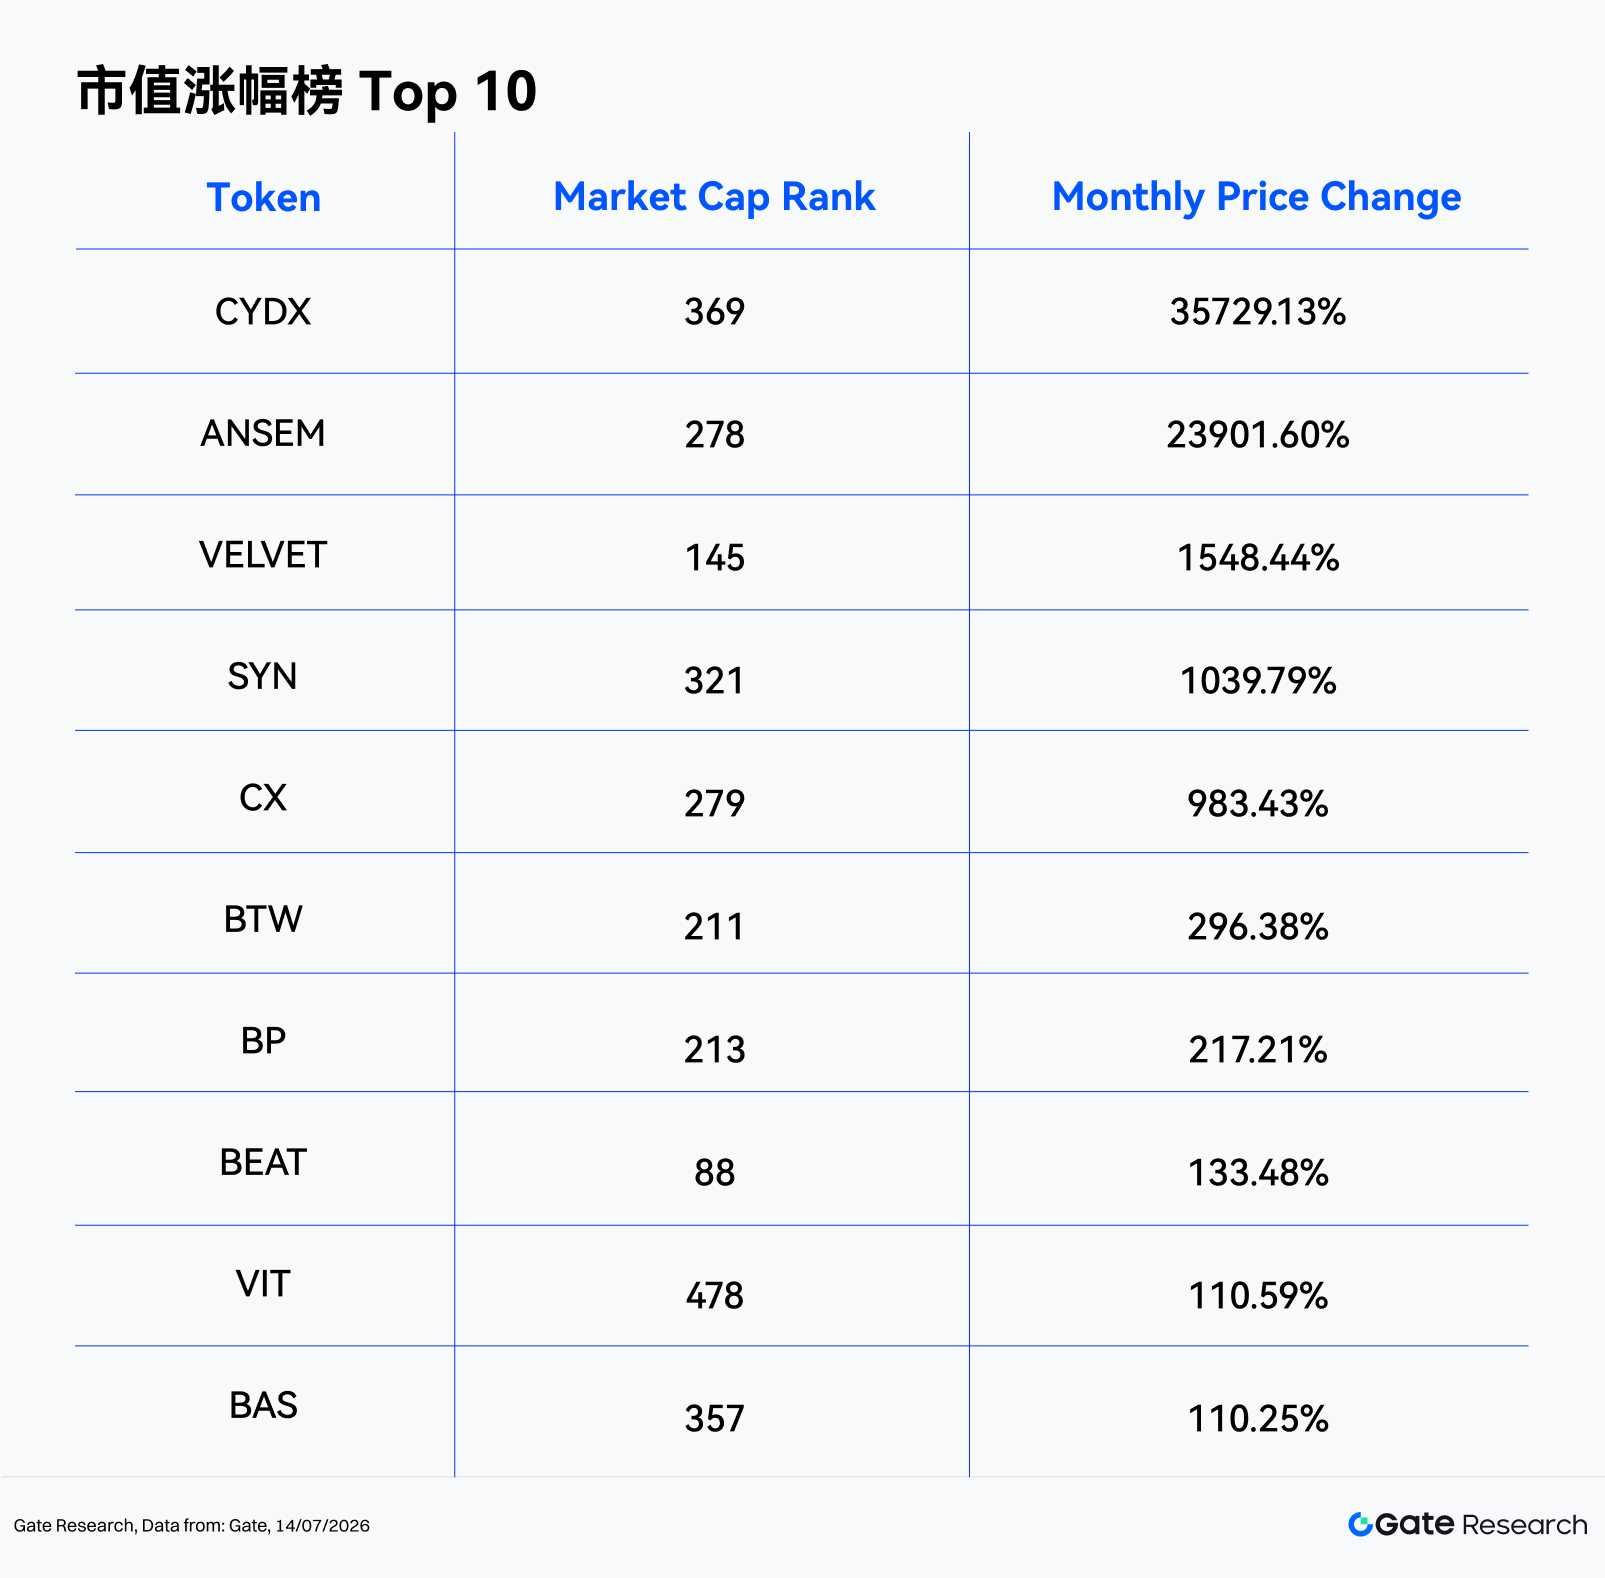
• 上昇率ランキングは、低時価総額、高ボラティリティ、イベント駆動型のトークンが中心で、CYDX(+35,729.13%)、ANSEM(+23,901.60%)、VELVET(+1,548.44%)が上位を占めました。下落率ランキングは、流動性の低下、以前のテーマの冷却、または新たな触媒の欠如に焦点が当たり、H(-84.36%)、M(-80.17%)の下落が大きくなりました。
• 出来高に関しては、450の有効サンプルの平均Volume Spikeは2.54倍でしたが、中央値はわずか0.49倍で、3倍以上の出来高増加があったトークンは17、10倍以上は8に留まりました。TEMPLE(289.05倍)、CX(259.13倍)、MTBILL(128.15倍)が出来高増加ランキングの上位となりました。このうちCX、VELVET、SYNは「出来高と価格の両方が上昇」した強い事例である一方、ELF、CELOなどは「出来高増加に伴う下落」が見られ、資金の分配や流動性圧力に注意が必要です。
1. 暗号通貨市場概況
2026年6月、世界の暗号通貨市場は5月の一時的な回復後に再び弱含み、市場全体の時価総額は6月1日の約2.56T米ドルから6月30日には約2.16T米ドルに減少し、月内で15.74%の下落となりました。月間の最高値は6月1日、最安値は6月29日であり、市場の圧力がほぼ月全体にわたって続き、月末になってようやく限定的な底堅さの兆しが見られたことを示しています。
BTCは月初の約$73,570から下落を続け、月間安値は約$58,189を記録、月末は約$58,519で終了し、月間で約-20.5%の下落となり、価格は2024年以来の安値圏に再び接近しました。市場のリスク選好は明らかに冷え込み、資金は暗号資産からAI、半導体、及び潜在的な大型IPOテーマへと流れ続け、BTCと米国株式のテクノロジーリスク資産との連動性は、5月の支援要因から抑制要因へと変わりました。現物BTC ETFは純流出圧力を続け、公開報道によれば5月下旬から6月初旬にかけて主要商品は継続的な資金流出に見舞われ、特にIBITは5月18日から6月3日までに約$3.1Bの流出を記録し、ビットコイン関連ファンド全体では6週間で約$5B~$6Bの流出となりました。機関投資家の資金シグナルは、5月の「前半は強気、後半は弱気」から、6月には継続的なポジション削減とリスク回避へとさらに悪化しました。
マクロ経済的には、6月の市場の主軸は「米ドル安とリスク修復」から「高金利観測、地政学リスク、リスク資産の再評価」に移行しました。新FRB議長Warshのタカ派的な政策姿勢は利下げ観測を弱め、AIトレードの一時的な冷え込み、地政学的な緊張の高まり、そして米国の雇用統計が予想を上回ったことなどが重なり、長期金利と米ドル高圧力が再燃し、暗号資産はハイベータのリスク資産として圧力を受けました。規制面では、CLARITY法案は引き続きデジタル資産市場の構造改革の中心的枠組みとして議論されていますが、年内成立の見通しには依然として不確実性が伴い、規制上の恩恵による市場心理への限界的な支援効果は、資金流出やマクロ経済的な圧力に比べて明らかに弱まっています。
オンチェーンでは、DeFiLlamaのデータによると、ネットワーク全体のDeFi TVLは5月末の約$80.1Bから6月30日には約$70.4Bに減少し、月間で約-12.1%の減少となりました。これは主要資産価格の下落が既存の担保資産を受動的に縮小させたことを示しています。ステーブルコインの総時価総額は依然として$300B以上の高水準を維持しており、7月中旬時点で約$311.7B、そのうちUSDTは約$184.2Bで約6割のシェアを占めており、市場内の現金は大規模に流出しているわけではないものの、様子見とリスク回避的な配分に傾いていることを示唆しています。DEXの現物取引高については、DeFiLlamaの集計によると、6月の全チェーンDEX出来高は約$222.7B、1日平均約$7.4Bであり、市場下落の中でも一定の活発さを維持しました。しかし、取引構造はレバレッジとイベント駆動型への傾斜を続けており、Hyperliquidなどのオンチェーン無期限先物取引所は、6月の地政学的緊張と高ボラティリティ相場の中で高い人気を維持し、SpaceXや原油価格に関連する契約で一時的な出来高増加さえ見られ、オンチェーンデリバティブが今回の下落相場においてより主要な投機とリスク移転の場となっていることを示しています。
2. 今回の上昇下落データの全体像
主要資産は概ね下落しました。BTC、ETHは20%以上の下落、BNB、XRPはそれぞれ-21.14%と-20.54%の下落でした。これに対し、SOLの下落率は-8.81%と比較的底堅いパフォーマンスを示しました。しかし、DOGE(-26.85%)、ADA(-38.06%)、BCH(-33.65%)、XLM(-32.70%)の下落は顕著であり、高い弾力性を持つ主要資産がリスク選好収縮局面でより大きな圧力を受けたことを示しています。
5月の「回復反発」とは異なり、6月の相場の核心的特徴は、広範な下落と局所的な極端な投機の共存でした。一方で、ステーブルコインと一部のRWA、利回り資産は比較的安定していました。他方で、中小型時価総額のトークンの中でもCYDX、ANSEM、VELVETのような極端な上昇が見られました。市場が短期の取引機会を完全に失ったわけではありませんが、その機会は広範なベータ値の回復からではなく、低流動性、強いイベント駆動、短期の資金ゲームから生じています。
今回の相場は全体的に「下落の広がり、強い二極化、平均値の歪み」という特徴を示しています。有効サンプル493のトークンのうち、上昇は126、下落は350、ほぼ横ばいは17でした。上昇の割合はわずか25.56%で、下落の割合は70.99%に達しました。
• 時価総額Top 1–100:この階層は流動性が最も高いものの、6月は効果的な防御を形成できず、優良資産が同時に弱含み、全体的なリスク選好に明らかな重荷となりました。構造的なハイライトは主にBEAT(+133.5%)、ADI(+50.9%)、LIT(+35.8%)、DEXE(+22.1%)、WLD(+20.9%)などの限られた銘柄に現れました。下落側ではM(-80.2%)、ADA(-38.1%)、MNT(-35.6%)、BCH(-33.7%)、XLM(-32.7%)が代表的であり、トップ級資産の内部でも激しい二極化が生じていることを示しています。
• 時価総額101–200:中央値は-11.10%でしたが、平均値はVELVET(+1,548.4%)の極端な上昇により+5.80%に押し上げられました。この階層の実際のパフォーマンスは平均値よりも明らかに弱く、VELVETを除けば、GWEI(+63.3%)、LAB(+54.0%)、JTO(+43.3%)が主なプラスのリターンに貢献しました。下落側ではCHZ(-43.6%)、KITE(-43.2%)、IOTA(-42.2%)の下落が深く、中・高時価総額のプロジェクトは新たな触媒がない場合、依然として顕著なバリュエーション調整圧力に直面していることを示しています。
• 時価総額201–300:中央値は-7.75%でしたが、平均値はANSEM(+23,901.6%)、CX(+983.4%)、BTW(+296.4%)、BP(+217.2%)などの極端な上昇により+249.59%に押し上げられました。この区間は6月の平均値歪みの主要な源泉の一つであり、少数のロングテール銘柄がプラスのリターンの大部分を占めました。しかし、H(-84.4%)、EDGE(-78.0%)、NEX(-45.9%)などの大幅な下落も集中して発生しました。
• 時価総額301–400:中央値は-11.90%でしたが、平均値はCYDX(+35,729.1%)、SYN(+1,039.8%)、BAS(+110.3%)、MAGMA(+70.9%)、MWC(+55.1%)の異常な上昇により+369.65%に跳ね上がりました。この階層の全体的な構造は最も不均衡です。一方で極端な上昇は平均値を著しく歪めるのに十分であり、他方でHOME(-51.7%)、RIVER(-44.4%)、WAL(-43.1%)などの銘柄は、流動性低下時の下落テールリスクも同様に顕著であることを示しています。
• 時価総額401–500:各階層の中で中央値のパフォーマンスが最も弱い区間です。VIT(+110.6%)、DEGEN(+68.7%)、NAT(+36.9%)は依然として部分的な弾力性を提供していますが、AZTEC(-44.8%)、DEEP(-42.0%)、PURR(-39.5%)などの下落も同様に顕著です。
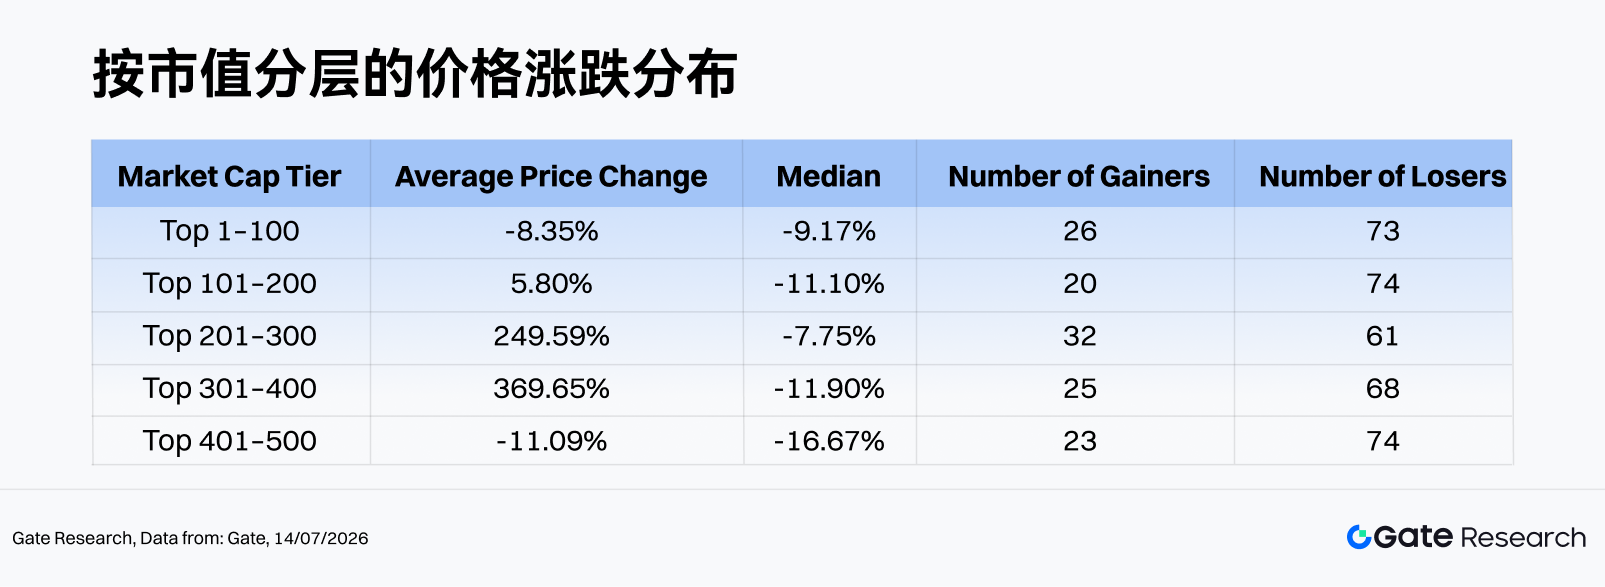
注記:時価総額分布はCoinGeckoのデータに基づき、時価総額上位500のトークンを100ごとにグループ化し(例:ランク1–100、101–200など)、各グループ内のトークンの2026年6月1日から6月30日までの価格騰落率を集計し、各グループの平均値をその時価総額区間の平均騰落率としています。全文の騰落率表は日足の始値と終値を基本としています。時間足の平均価格や日中極値での統計とは乖離が生じる可能性があります。単価が極端に低いトークンでは、点値ノイズにより数千倍レベルの歪んだ騰落率が発生するため、統計平均からは除外しています。
2.1 騰落率ランキング
2.1.1 上昇率ランキング:極端なロングテールが平均値を支配
6月の上昇率ランキングは、低時価総額で中位から下位のランクの銘柄に高度に集中しました。CYDXが+35,729.13%で第1位、ANSEMが+23,901.60%で第2位となり、両者とも極端なイベントレベルの相場であり、全サンプルの平均値に大きな影響を与えました。VELVET(+1,548.44%)、SYN(+1,039.79%)、CX(+983.43%)も明らかなパルス的な上昇特性を示しました。
SYN(+1,039.8%、時価総額Rank 321)は、クロスチェーン相互運用性とブリッジプロトコルのカテゴリーに属し、6月のパフォーマンスはクロスチェーンインフラストラクチャーのテーマの再燃の恩恵を受け、「低時価総額+高回転率+テーマローテーション」という典型的な上昇を形成しました。Synapse自体が明確なクロスチェーン資産移転のユースケースを持っているため、市場は弱気相場の中でこれをインフラストラクチャーの出遅れ銘柄として捉えやすくなっていますが、短期間での大幅な上昇後は、利益確定の売り圧力に注意する必要があります。
BP(+217.2%、時価総額Rank 213)はBackpackエコシステム関連の資産であり、取引所、ウォレット、消費者向け暗号入門のテーマに牽引され、月内に強い資金の注目を集めました。純粋なMeme銘柄と比較して、BPはより明確なプラットフォーム型エコシステムの想像力を持っています。しかし、その時価総額ランクは依然として中位から下位に位置し、流動性の弾力性が高く、価格上昇はより資金の集中流入に牽引される傾向があります。今後、この上昇が持続するかどうかは、Backpackエコシステムのユーザー成長、取引の活発度、そしてトークンのユースケースが引き続き実現されるかどうかにかかっています。
分布から見ると、上昇率上位10位のうちTop 100に位置するのはBEATのみであり、残りのほとんどはRank 200以降に集中しています。これは、6月の市場が優良資産に牽引されたトレンド相場を欠いており、資金がより高確率のリターンを求めて小型時価総額銘柄での賭けを好んだことを示しています。このような相場は短期的な弾力性が非常に高いものの、通常、取引の深さ不足、スプレッド拡大、急速な反落などのリスクを伴います。
2.1.2 下落率ランキング:流動性の低下とテーマの冷却
下落率ランキングも同様に、顕著なロングテールリスクの特性を示しています。H(-84.36%)、M(-80.17%)、EDGE(-78.00%)の下落が最も深く、HOME、NEX、AZTEC、RIVER、










