





美日联合干预效力消退,日元回到159关口考验政策极限

原文作者:鲍奕龙
原文来源:华尔街见闻
米日共同介入の効果は薄れ、金利差に Driven されるキャリートレードが円を再び159台に押し戻した。
8月12日、円は一時0.1%下落し159.39を付けたが、最終的にほぼ横ばいで引けた。しかし、最近の円の持続的な下落により、米日共同介入による上昇分の約半分はすでに消えている。

华尔街见闻が言及したところによると、7月31日、米財務省はニューヨーク連銀を通じてゴールドマン・サックス、モルガン・スタンレーにユーロ売り・円買いを委託し、約30年ぶりに円介入に直接関与した。
この介入により円は163近辺から155まで押し上げられた。これは、ワシントンが東京と協調して円を買い支えるという異例の歴史的な行動であり、双方はその後、必要に応じてさらなる措置を講じる可能性も示唆していた。
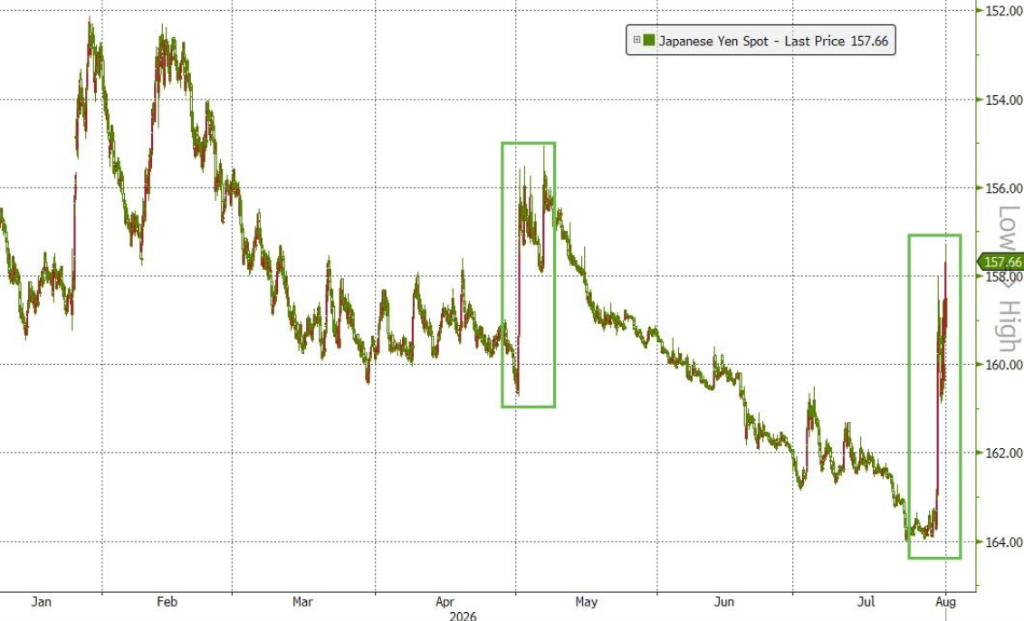
しかし、米国債利回りの高止まりと国際原油価格の上昇が、エネルギーを輸入する日本にさらなる圧力をかけ、ドル買いの勢いを再燃させ、円の上昇分は急速に吐き出された。
市場の関心は日銀に移っており、次回の金融政策決定会合は9月に予定されている。複数のストラテジストは、日銀がより積極的に政策正常化を進めなければ、介入の効果は極めて限定的だと考えている。160円台は当局の政治的レッドラインと見なされており、為替が再びこの水準に急速に接近すれば、新たな介入がいつ再開されてもおかしくない。
金利差が解消されず、キャリートレードが為替の方向性を支配
今回の介入が効果を失った核心は、米日間で拡大し続ける金利差にある。
10年物米国債利回りは現在4.686%であるのに対し、同年限の日本国債利回りはわずか2.846%と、両者の金利差は180ベーシスポイントを超えている。これは投資家に、低金利の円を借りて高金利のドル資産に投資する強力な動機を提供している。
Monex Groupの専門役員であるJesper Koll氏は次のように述べている:
介入は市場を驚かせたが、金融の法則を止めることはできない——資金は常に最も高いリターンを生む方向へ流れる。日本の資金調達コストが海外のリターンよりも低い限り、キャリートレードは再び勢いを取り戻すだろう。
ステート・ストリートのグローバル為替ストラテジスト、Masahiko Loo氏は、介入は無意味ではないが、その意義はファンダメンタルズを変えることではなく、投機の行き過ぎを抑制することにあると指摘する。同氏は次のように語る:
介入は市場心理をリセットし、米日間の異例な政策協調の度合いを示すことに成功したが、ドルを支える金利優位をまだ排除してはいない。より正確な理解はこうだ:介入は投機の減速には効果があったが、ファンダメンタルズの変革にはまだ至っていない。
介入はむしろガードレール、160円台は当局の政治的レッドライン
上記の構造的な矛盾が解決されるまで、市場の介入に対する見方は変わりつつある。その役割は、円安の流れを逆転させることではなく、下落が加速して制御不能になるのを防ぐことにあるのかもしれない。
ステート・ストリートのLoo氏は、160円台が「当局の政治的レッドライン」となっていると指摘し、為替が再びこの水準に急速に近づけば、当局が市場に復帰する可能性が著かに高まると述べている。同氏は次のように語る:
再介入の可能性を排除しない。特に相場が急速または無秩序に変動する場合には。しかし結局のところ、介入は時間を稼ぐに過ぎず、真の重任は依然として日銀が早ければ9月に開始する政策正常化にある。
介入の抑止力を高めるため、米日双方は、FRBの外国・国際通貨当局向けレポファシリティの宣伝にも力を入れている。
このファシリティにより、日本は米国債を担保にドル流動性を調達でき、介入資金を捻出するために米国債を売却する必要性を減らすことができる。米財務長官ベッセント氏は、このメカニズムの拡大に向けた支持シグナルを発している。
日銀が鍵を握る変数、利上げだけでは不十分かもしれない
日本の金利が急速に上昇せず、米国の利回りが短期的に低下する兆候もない中、投資家が資金を海外に配分する動機は依然として強い。
Lombard Odierのアジア最高投資責任者であるJohn Wood氏は、最新の介入は「効果の持続時間が限られている」と述べ、日銀は円の持続的な弱含みに本当の終止符を打つために、少なくともあと2回の利上げが必要になる可能性があると指摘する。
MonexのKoll氏は、投資家により大きな衝撃を与えているのは介入そのものではなく、日銀がより積極的な引き締めを渋っていることだと指摘し、これにより市場関係者の間で、日本銀行システムの懸念や巨額の公的債務負担が政策立案者の手足を縛っているのではないかという疑問が生じていると述べる。
アムンディの企業及び投資銀行部門は、円安のより深い根源は、米日間の「投資能力の非対称性」にあると考えている。米国はAIやその他の分野への大規模な投資で引き続き世界の資本を惹きつけている一方、日本の高市早苗首相が計画する官民連携投資計画はまだ十分に具体化していない。
同行は次のように述べている:
円安を是正するために必要なのは、利上げではなく、投資の拡大だ。
つまり、持続可能な円高を取り戻すためには、根本的に日本資産自体の魅力を高め、国内貯蓄が海外のリターンを追い求めるのではなく、国内に留まるようにすることが不可欠なのである。










