





英伟达が利益の伸びをどこまで証明できるか、そしてウォシュ氏がその利益に市場がいくら支払うかを左右する——ジャクソンホールは米国株にどう影響するのか。

毎年8月末、世界各国の中央銀行関係者や経済学者、金融市場参加者は、米ワイオミング州ジャクソンホールに注目を集めます。
今年も例外ではなく、本年もジャクソンホール経済シンポジウムが開催され、公式テーマは「金融イノベーション:決済と政策への影響」(Financial Innovation: Implications for Payments and Policy)です。
しかし、現在の米国株にとって、決済イノベーションよりも緊急な問題は次の通りです:インフレが依然として目標を上回り、長期金利が高止まりし、世界の資本需要が急拡大する環境下で、FRBは高騰する資金にどのように向き合うつもりなのか。
さらに、今年は特別な点があります——ケビン・ウォーシュ氏が、初めてFRB議長としてジャクソンホールのメインステージに立ちます。
今年5月の就任以来、ウォーシュ氏は市場が慣れ親しんだフォワードガイダンスを著しく減らし、次回のFOMCで何をすべきかを事前に示唆することもほとんどありません。今回の講演は、市場が初めて「ウォーシュ版FRB」の政策枠組みを体系的に理解する重要な機会となる可能性が高いです。
そして彼が直面する環境は決して楽ではありません。中東紛争とホルムズ海峡のリスクは未だ完全には解消されていません。米30年国債利回りは先頃5.3%を突破し、2007年以来の高水準となりました。米財務省は長期国債買い戻し規模を異例の規模に拡大。AI企業と米政府は驚くべき速さで債券市場に資金調達に参入しています。
さらに、今週のエヌビディアの決算も重なり、今回のジャクソンホールで本当に注目すべき点は、「利上げかどうか」という単純な問題だけではないかもしれません。
1. 原油が90ドルを超えた後、ウォーシュ氏はこのインフレをどのように定義するのか?
まずはエネルギーです。
8月18日、ブレント原油は一時90ドルを再び超え、91.02ドル/バレルで引けました。イランとオマーンがホルムズ海峡の通航取り決めを再協議したことにより、8月26日時点で原油価格は86〜87ドル付近まで下落しましたが、半年間にわたるエネルギーショックは実際には消えていません。
原油自体よりも注目すべきは、石油製品です。
2月の紛争勃発以来、米国のガソリン価格指標は累計約60%上昇し、欧州のディーゼル価格は70%以上上昇しました。これはつまり、エネルギーショックはもはや原油に限定されず、石油製品、輸送、最終コストへとさらに波及していることを意味します。
これはまさにFRBが最も対応に苦慮するタイプのインフレです。もし原油価格が単なる短期的な高騰に過ぎなければ、FRBはこれを一時的な供給混乱とみなし、一時的な価格ショックによる過度な引き締めを避けることができます。
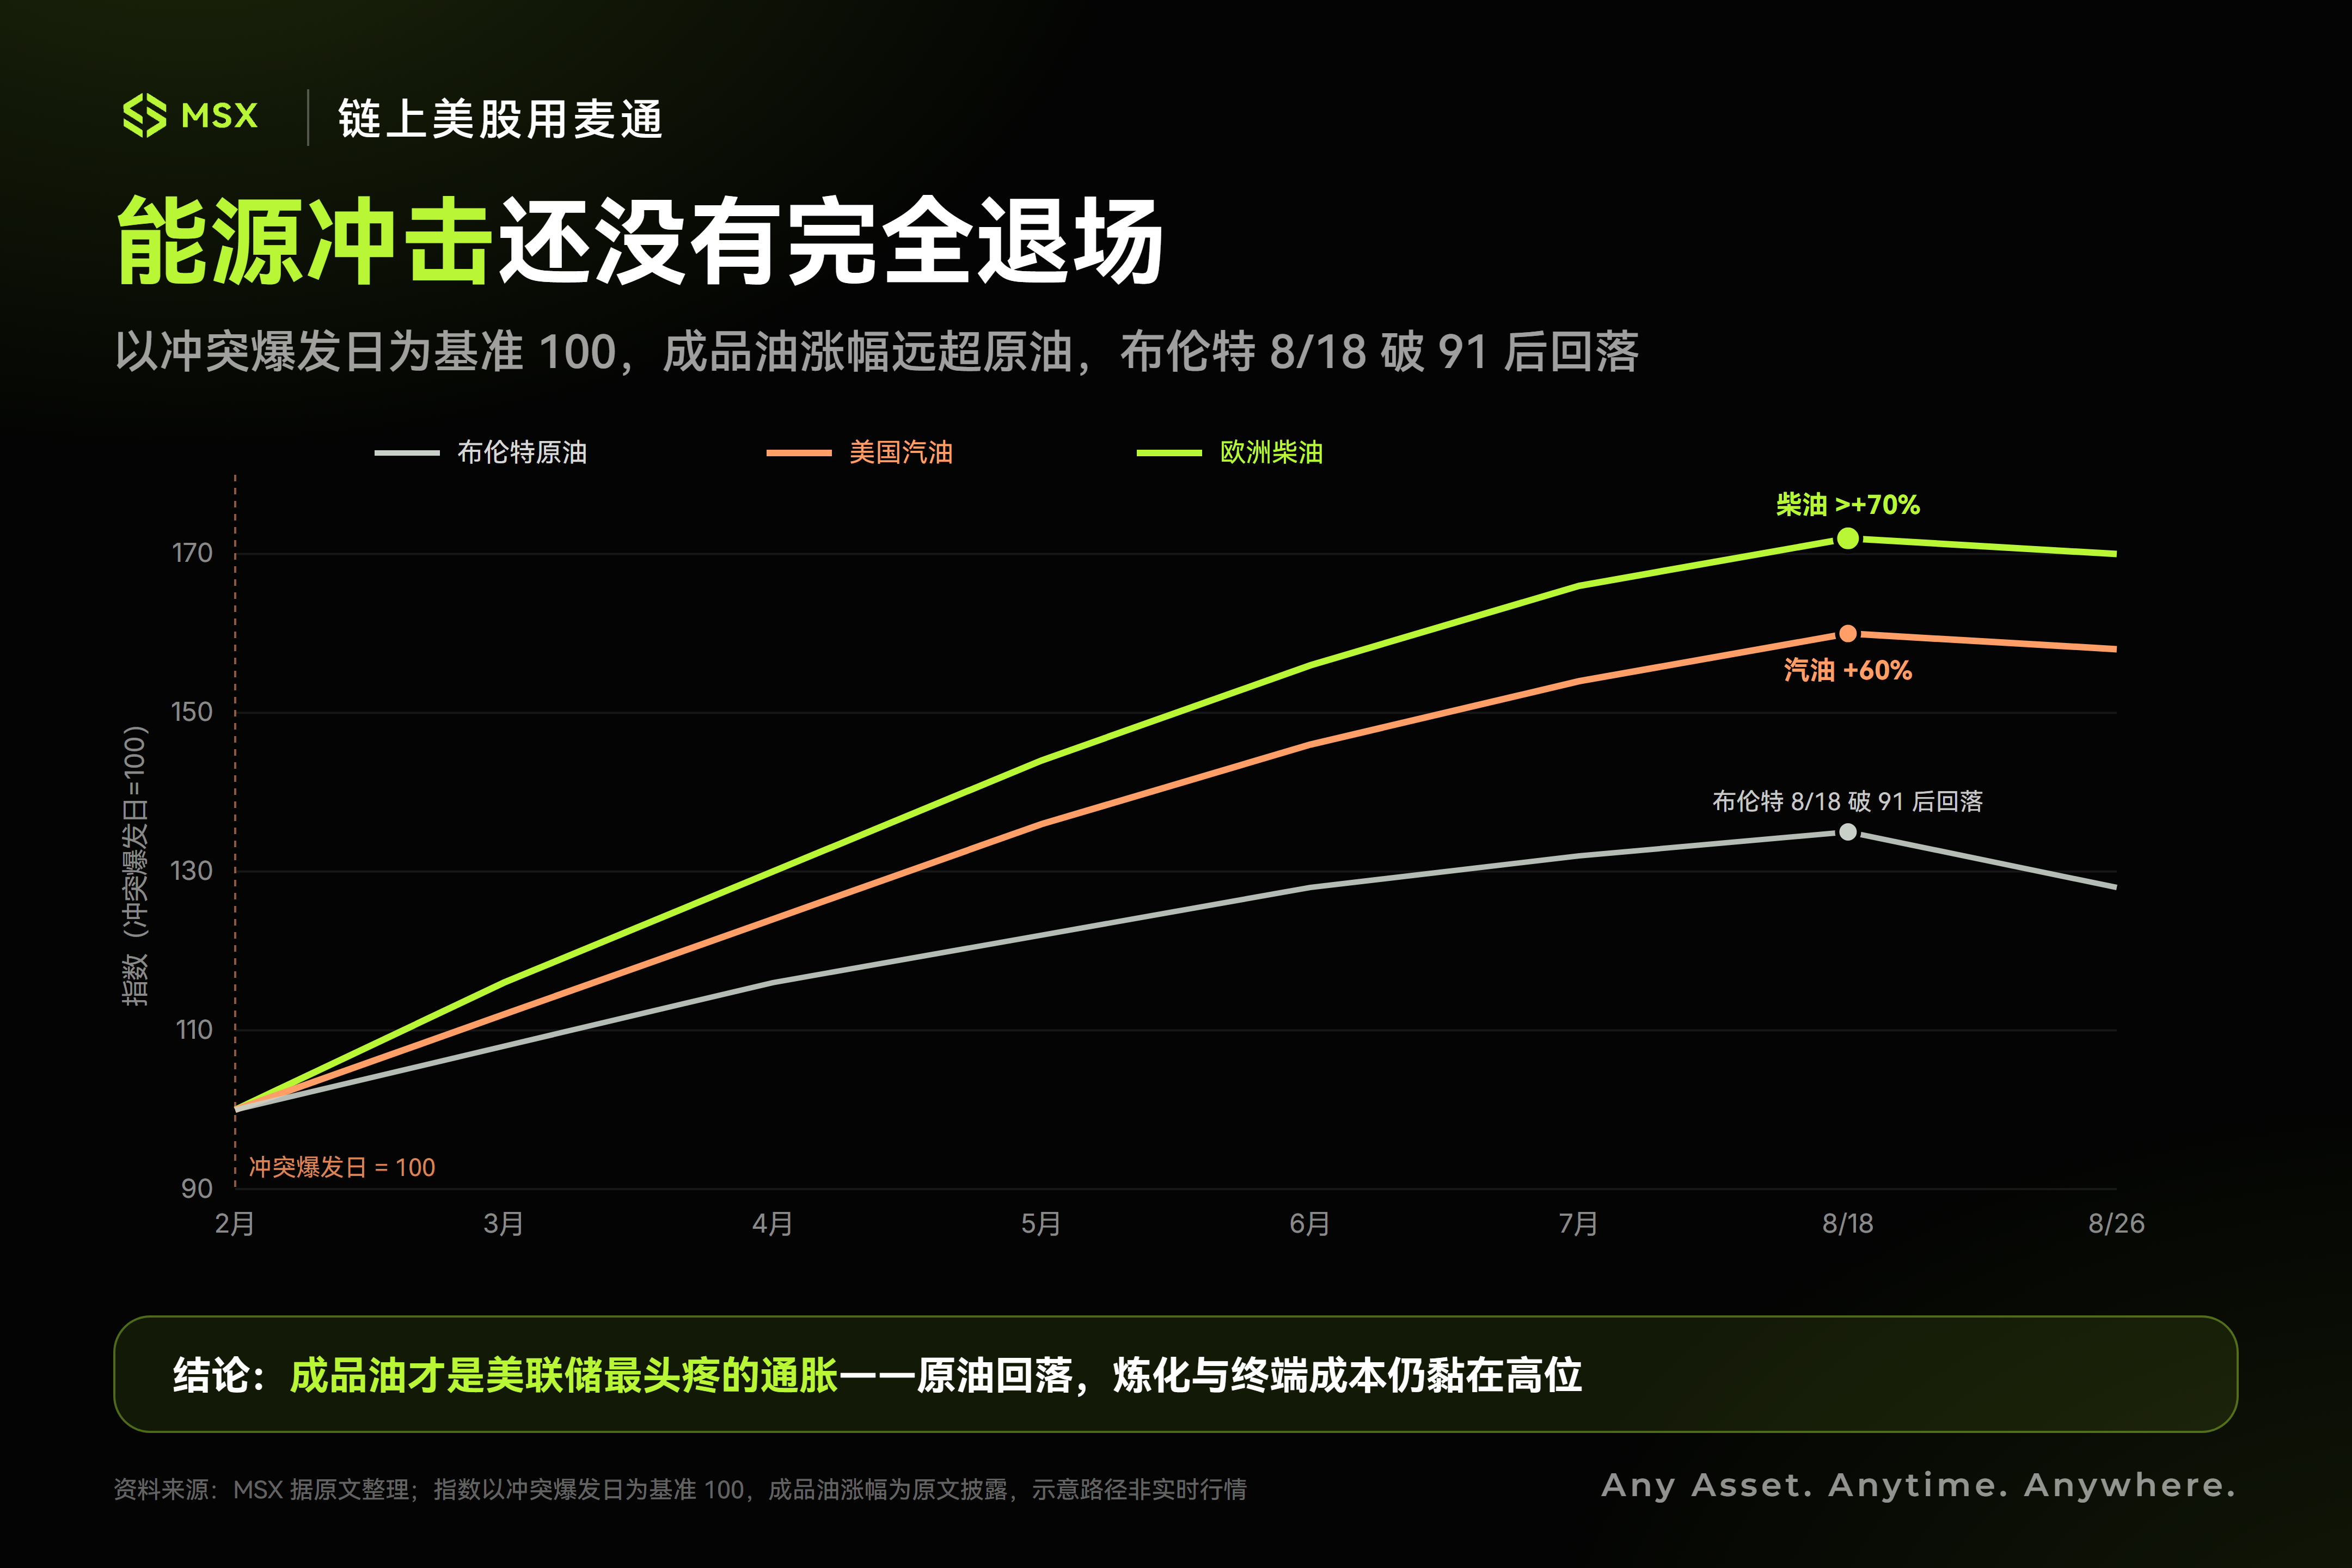
しかし、もしエネルギー価格が長期間高止まりすれば、輸送、製造、食品、サービスコストに沿って波及し続け、最終的には消費者のインフレ期待に影響を与える可能性があります。
したがって、ウォーシュ氏がジャクソンホールで最も注目すべき最初の問いは、FRBが今回のエネルギーインフレを一時的な供給ショックと定義するのか、それともインフレ経路を再び変え得る構造的リスクと見なすのか、ということです。
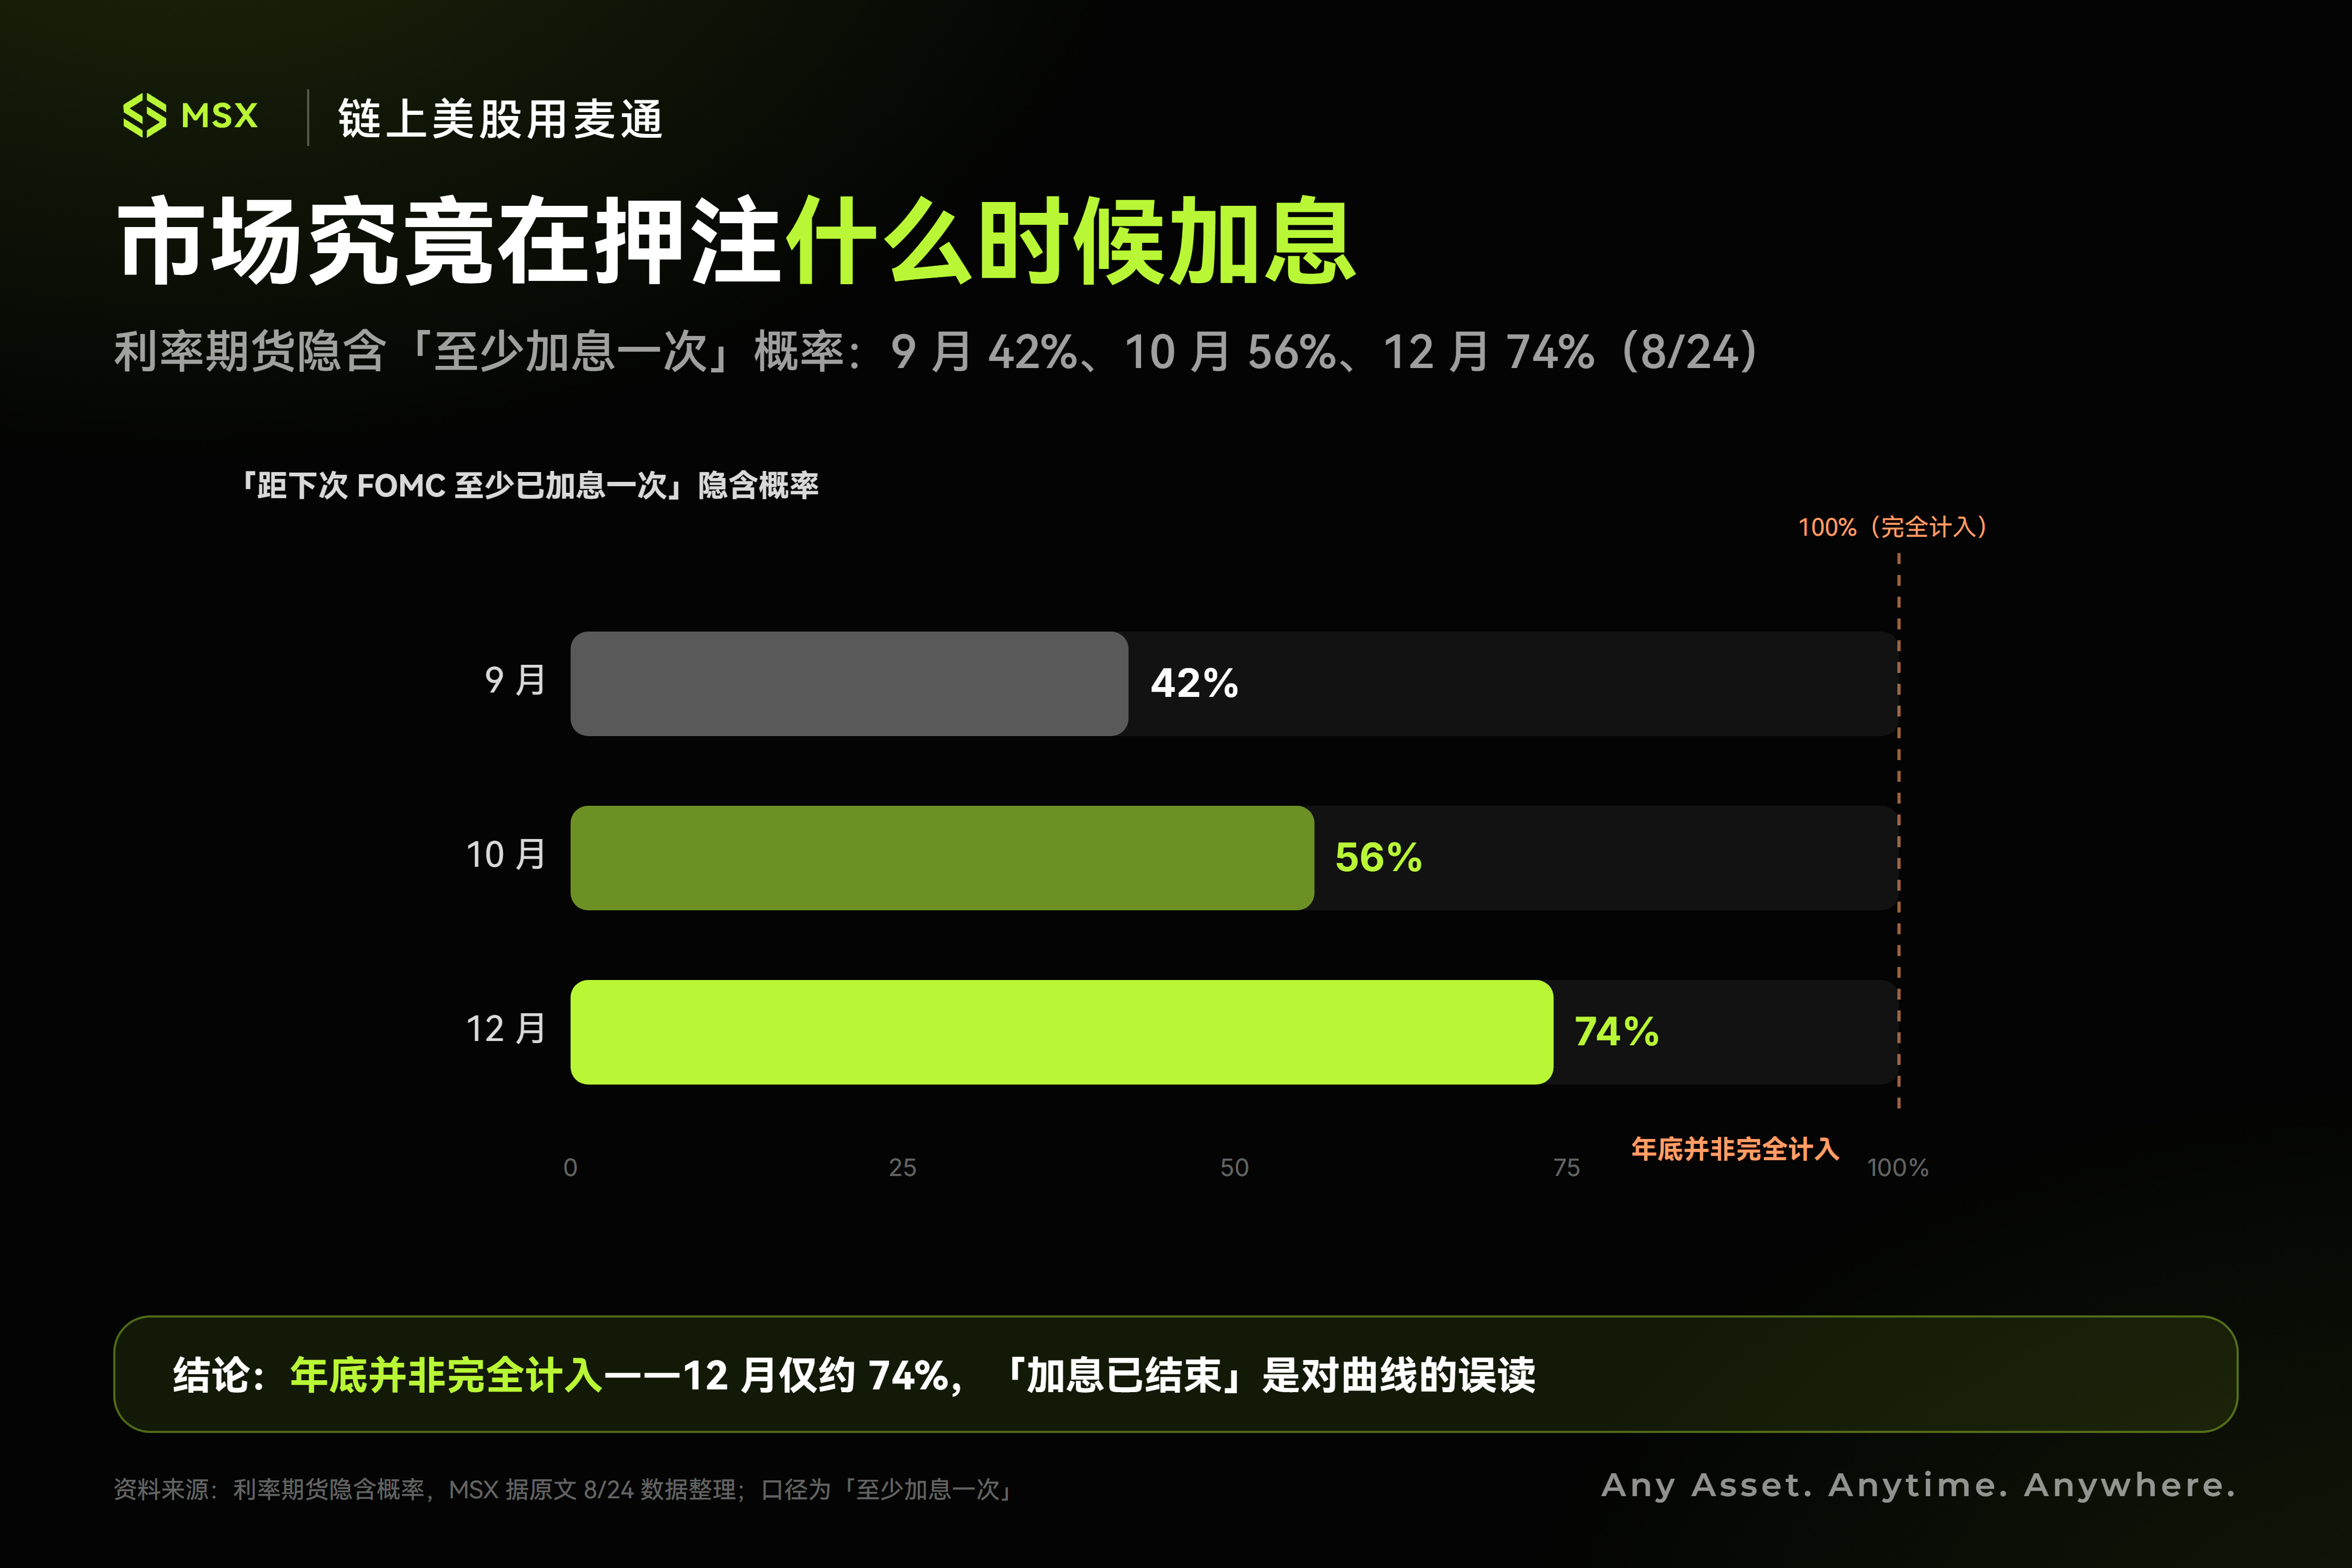
8月24日時点で、金利先物は9月の即時利上げに対して市場が依然として比較的慎重であることを示していますが、年末までに少なくとも一度は利上げされるという織り込み確率は約4分の3に上昇しています。
そして7月のFOMC内部の意見の相違はすでに非常に明確です。
当時の委員会は9対3でフェデラルファンド金利を3.50%—3.75%に据え置くことを決定しましたが、既に3人の委員が25ベーシスポイントの利上げを支持していました。その後発表された議事要旨はさらに、「多くの」参加者が、インフレが2%目標に向かって引き続き低下しなければ、金融政策のさらなる引き締めが必要になる可能性が高いと考えていることを示しました。
つまり、今回市場が本当に見極める必要があるのは、ウォーシュ氏が利上げシグナルを発するかどうかだけでなく、彼のインフレ許容度が一体どれほど高いのか、ということです。
2. テック株を本当に圧迫しているのは、上昇する長期米国債利回り
これは、現在の市場が最も見落としがちな点だと私は考えています。
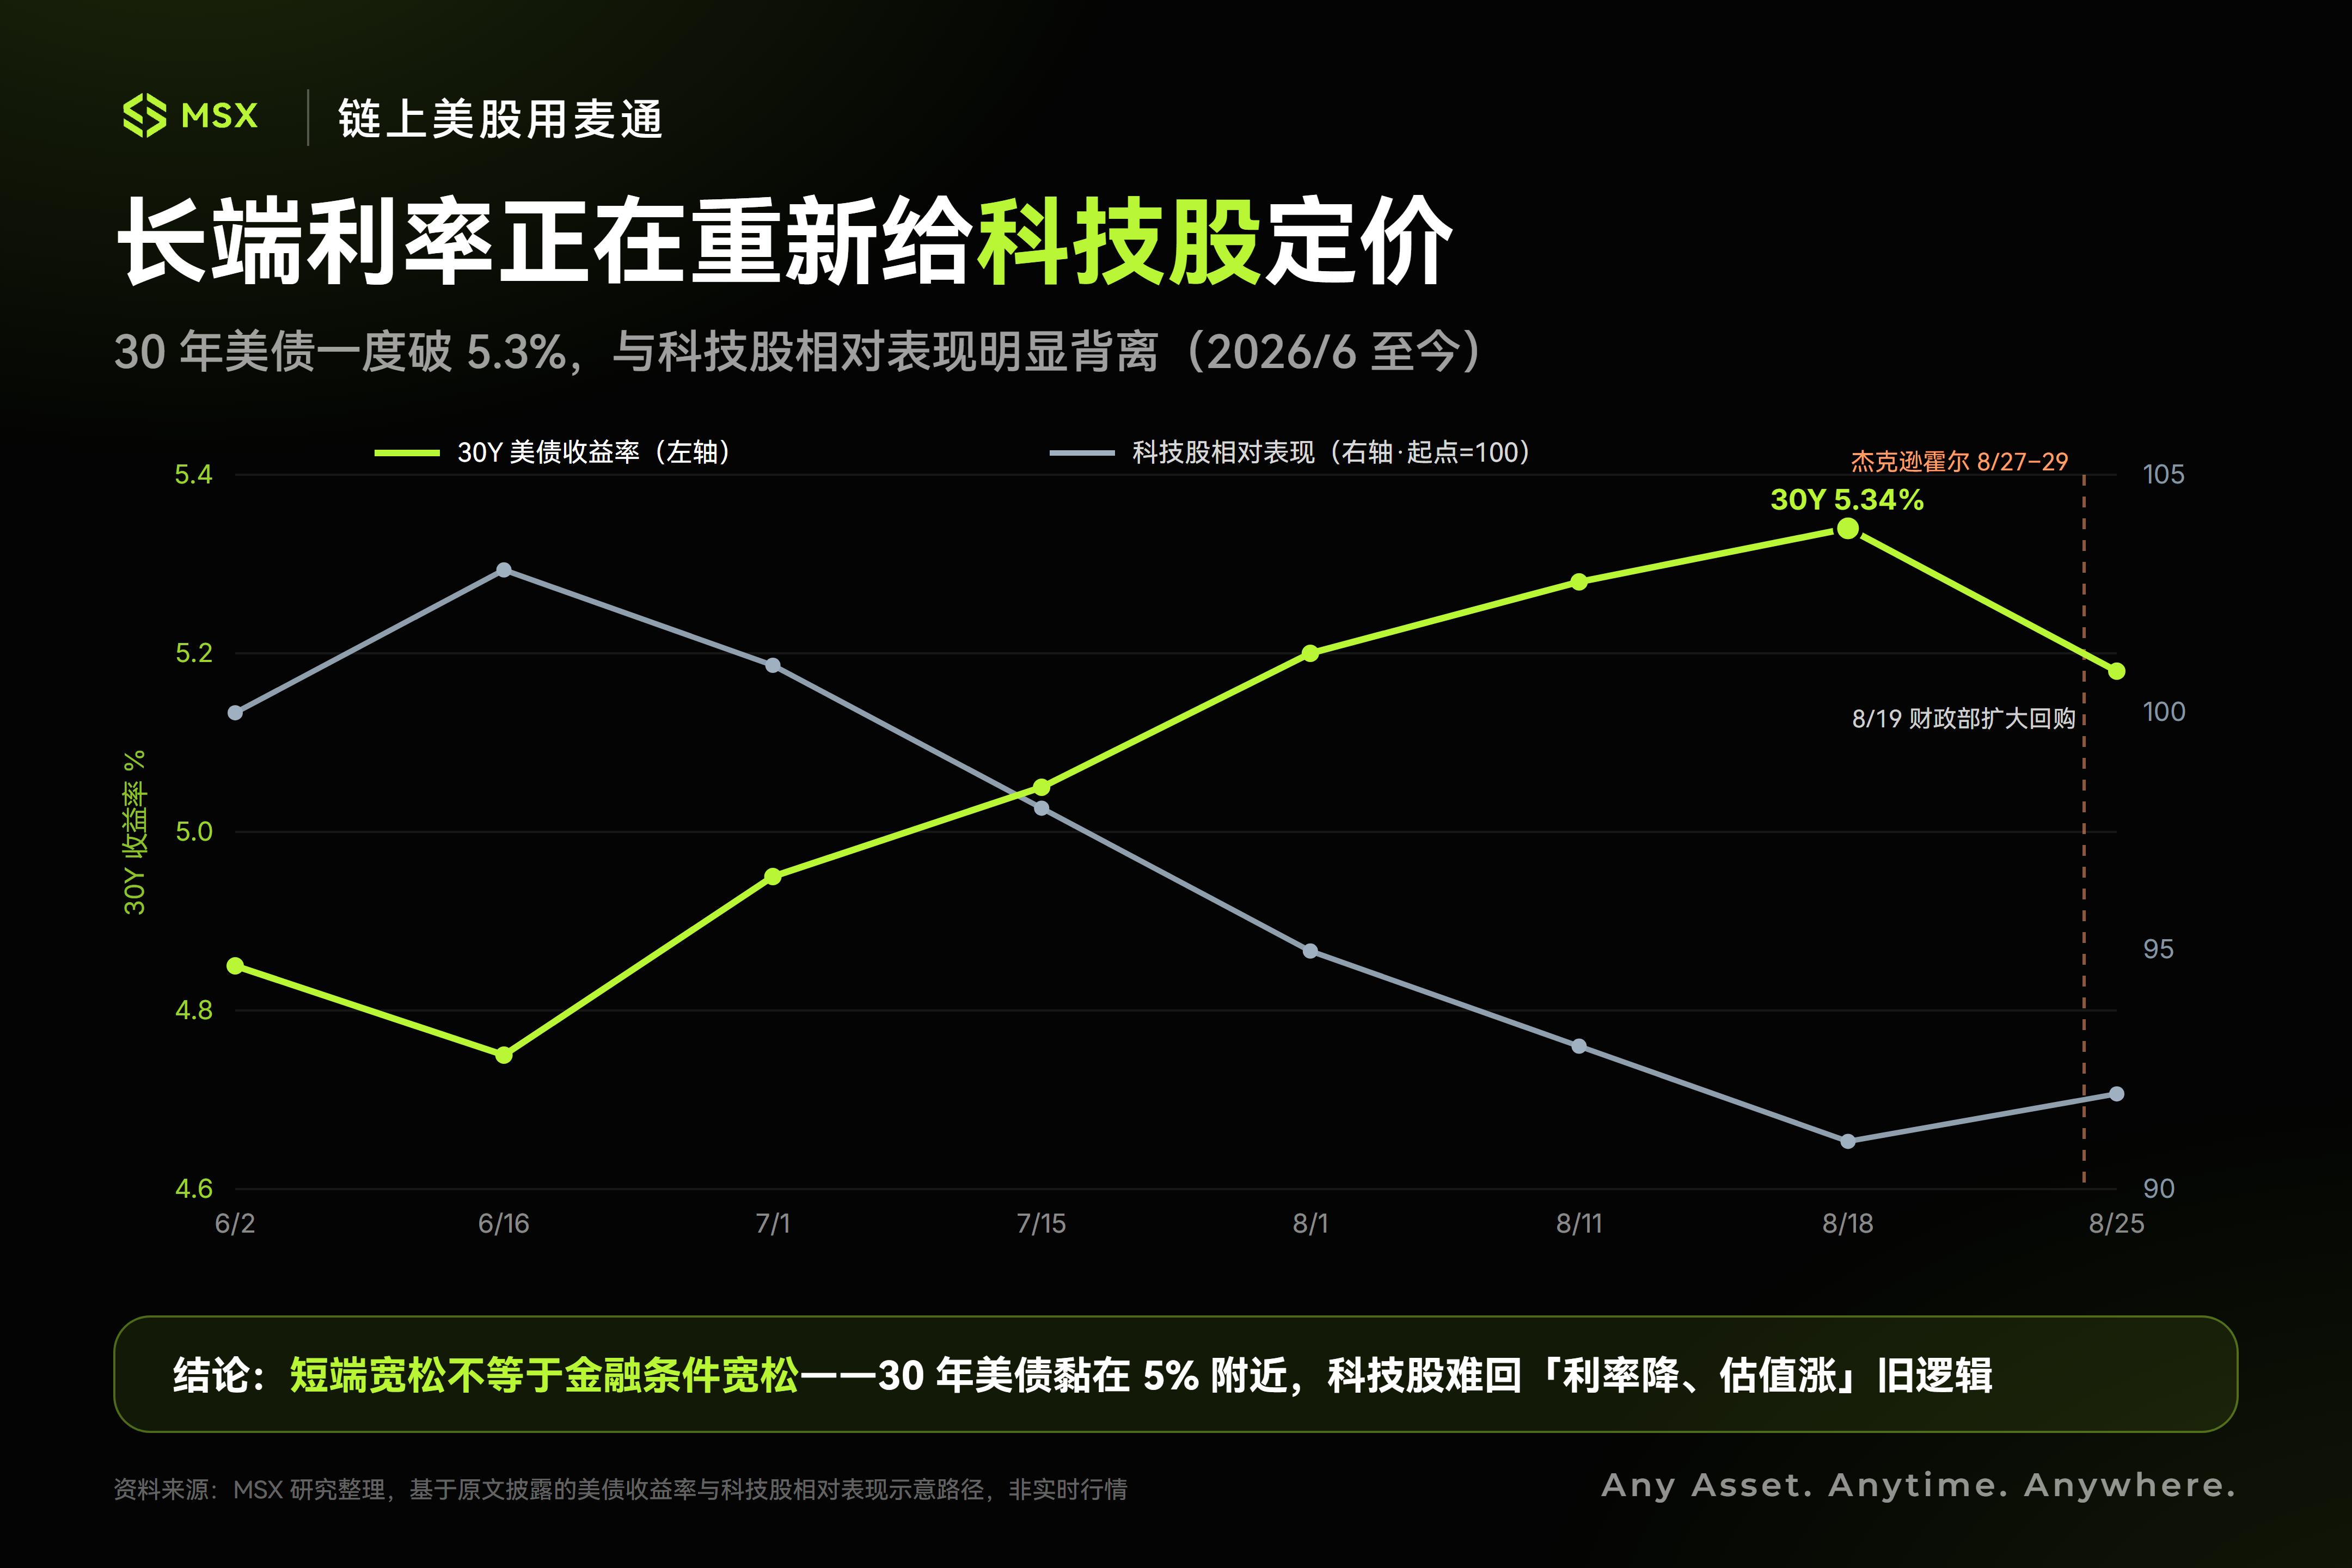
短期政策金利よりも、最近テック株に圧力をもたらしているのは、実は長期金利です。
8月18日、米10年国債利回りは取引時間中に約4.75%まで上昇し、30年債は5.34%に達し、2007年以来の最高水準を記録しました。同時に、日本の10年国債利回りは一時3%に迫り、1990年代以来の珍しい水準に達するなど、世界の主要経済圏の長期資金調達コストは同時に上昇しています。
今回の長期金利上昇について、MSX研究院は単に「市場がFRBの利上げを予想している」と解釈するべきではなく、より深層の変化として、世界で長期資本を巡る争奪戦が激化していることを指摘します。
過去十数年にわたり、市場はベン・バーナンキ氏が提唱した「Global Savings Glut」(世界の貯蓄過剰)、すなわち資本が潤沢で投資需要が不足している状態に慣れ親しんでいました。これに中央銀行による長期的な国債購入が加わり、実質金利は長期間低水準に維持されてきました。
しかし、今日の環境は変わりつつあります。
米国政府は継続的な財政赤字の資金調達が必要です。欧州は防衛、エネルギー、インフラ投資が必要です。高齢化は公共財政への圧力を増大させています。同時に、AIは異例の規模の資本支出サイクルを開始しました。
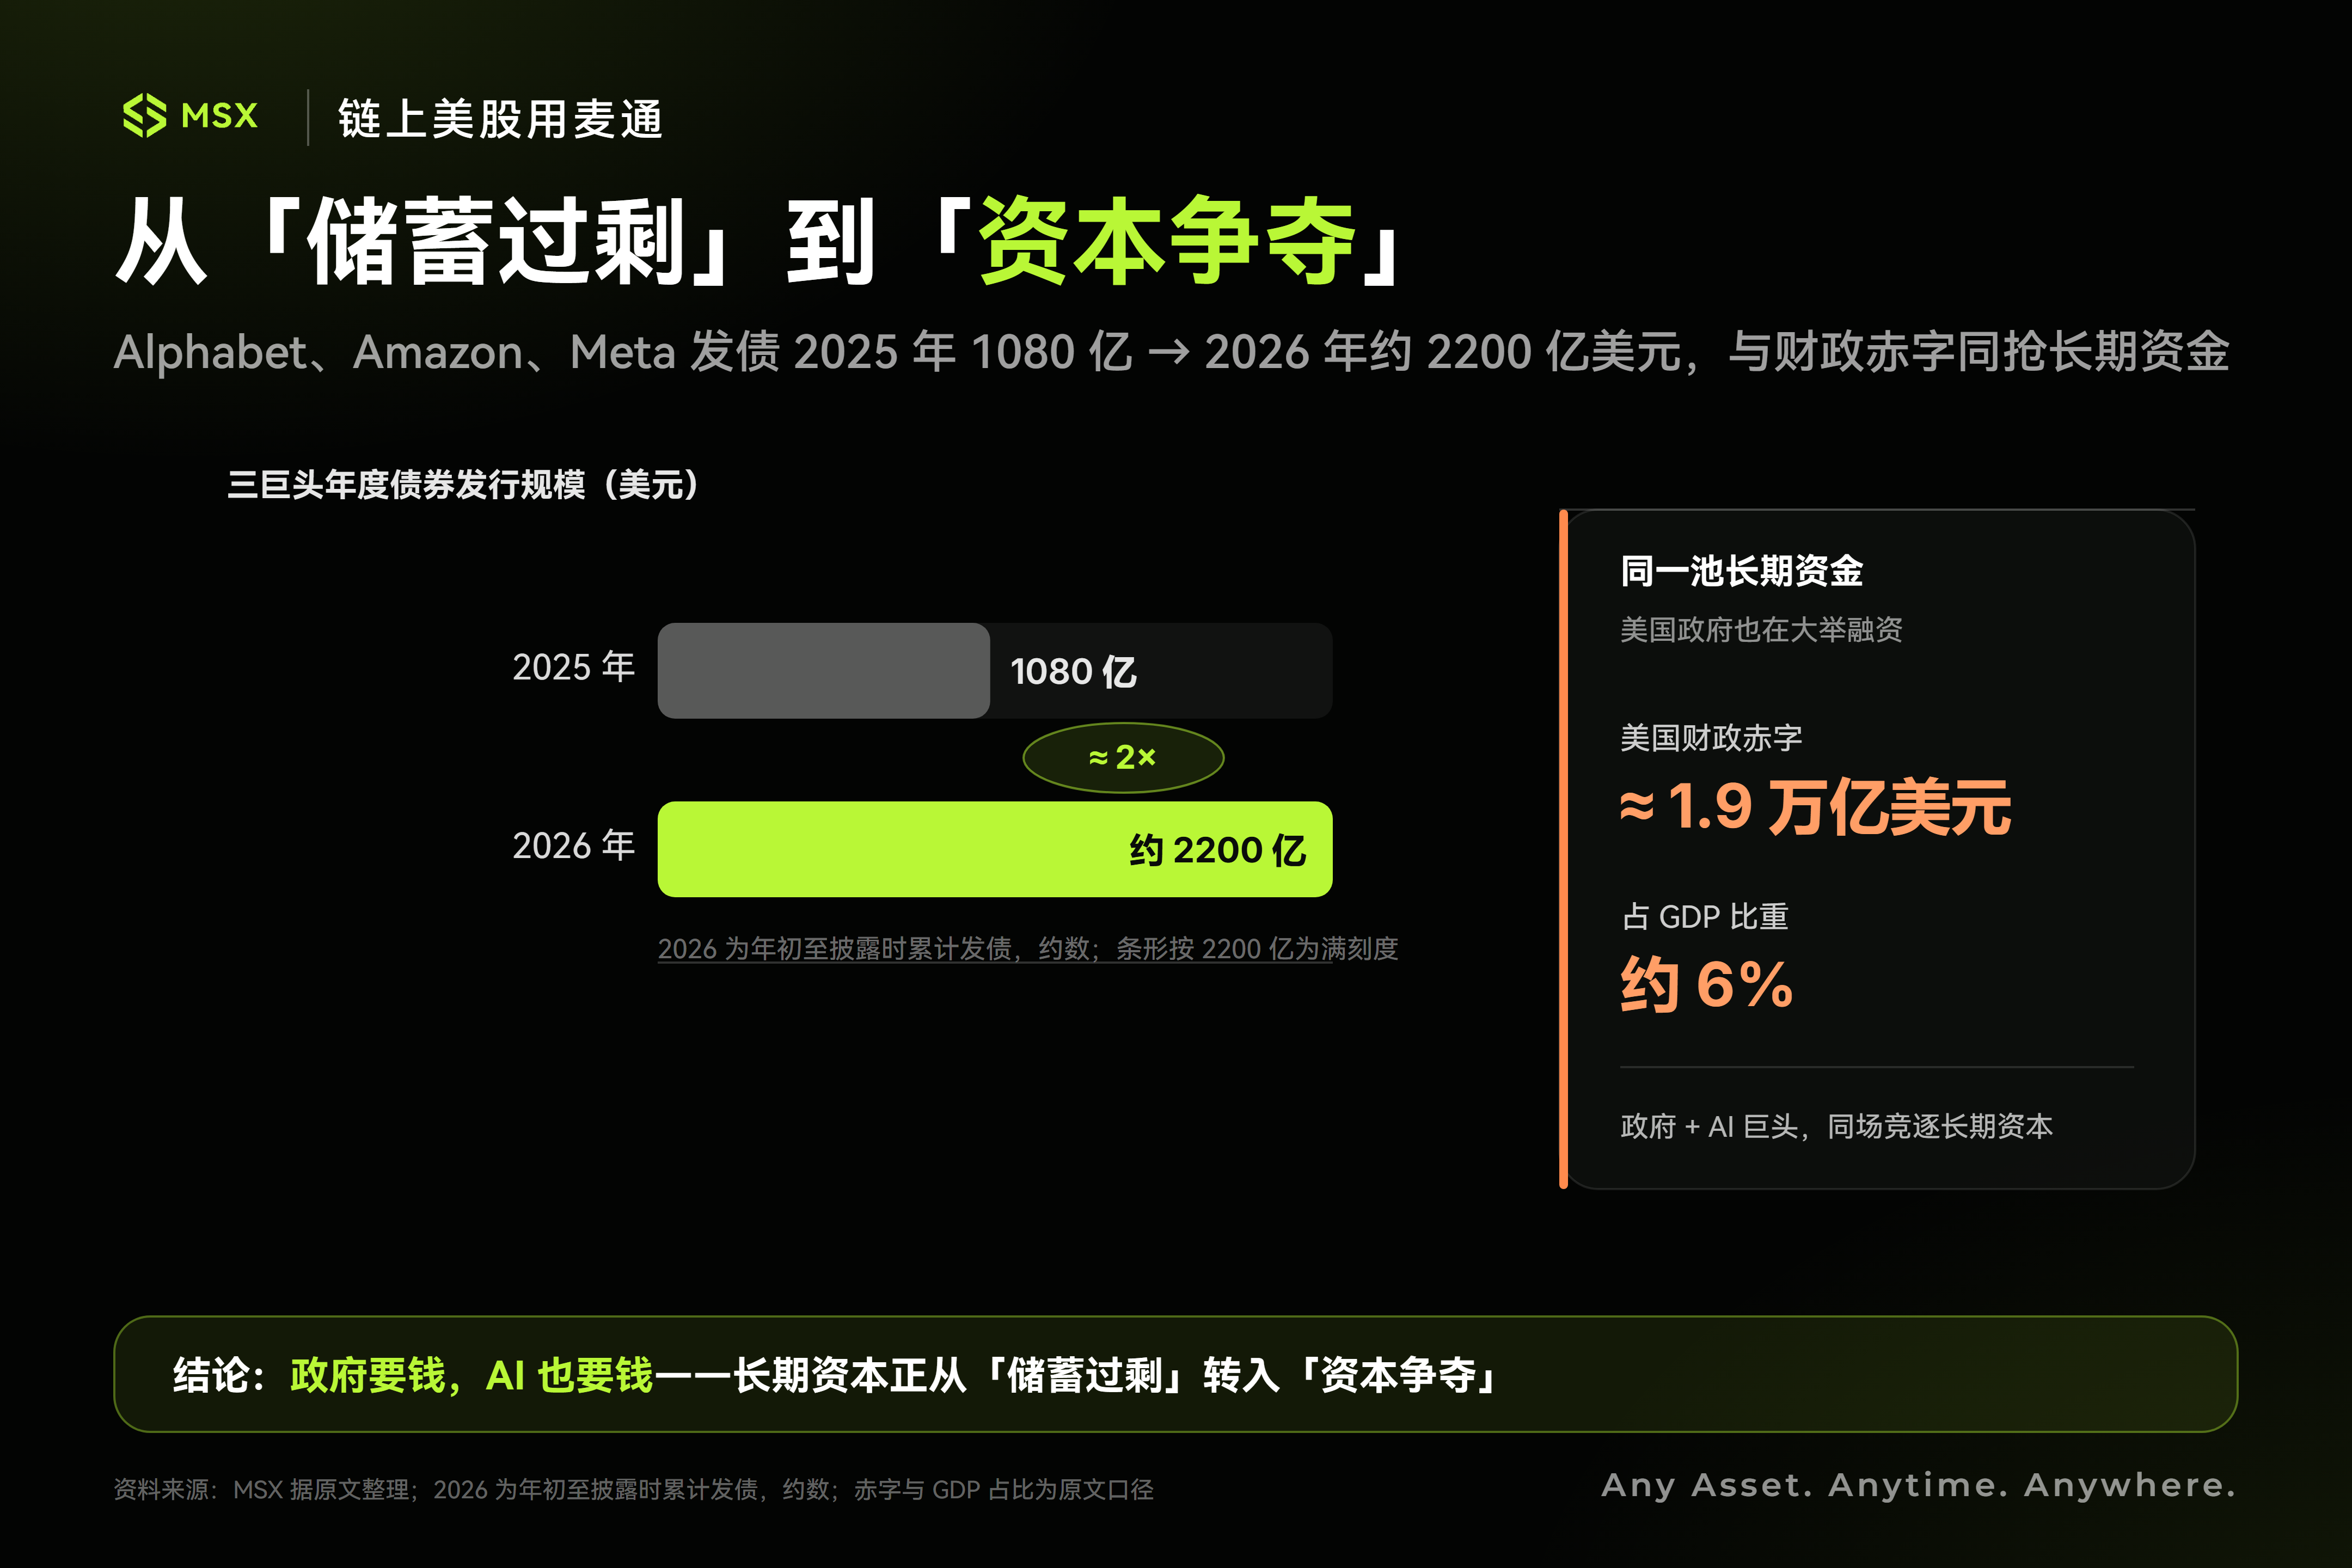
Alphabet、Amazon、Metaの3社だけで、2026年以降、合計で約2200億ドルの債券を発行しており、これは2025年通年の1080億ドルの2倍以上に相当します。米国の財政赤字は今後もGDP比約6%前後で推移すると予想されています。
言い換えれば、現在、政府だけでなくAIも多額の資金を必要としており、これが今回の長期債利回りの上昇を、テック投資家がますます重視すべき理由です。
長期金利は政府の資金調達コストだけでなく、住宅ローン、社債調達、データセンター事業の資本コスト、そして最も重要なことに、成長株の将来キャッシュフローを計算する際の割引率にも影響を与えます。
将来の利益に大きく依存するバリュエーションを持つテック株にとって、5%超の30年米国債と、3%〜4%の長期金利環境は、まったく別のバリュエーション体系です。
したがって、ジャクソンホール後、たとえ市場が短期政策のハト派シフトを予想し始めたとしても、30年米国債が依然として5%前後で固く維持されるならば、テック株は以前のような「金利低下、バリュエーション拡大」という単純な取引ロジックに回帰できるとは限りません。
短期の緩和は、金融環境が必ずしも緩和的であることを意味しません。これこそが、現在の米国株において最も再認識すべき点かもしれません。
3. ベセント氏の動きを受けて、ウォーシュ氏はどうするのか?
最近の米国債市場には、もう一つ非常に稀な変化があります。
8月19日、米財務省は、10〜30年国債の流動性買い戻し規模を、従来計画の毎回20億ドルから、最低40億ドルに引き上げることを発表しました。新たな取り決めは9月9日から11月4日までに実施されます。
発表後、30年米国債利回りは、以前の5.3%超から約5.18%へと急速に低下しました。
注目すべきは、財務省がこの操作の公式な理由として、依然として長期国債市場の流動性改善を挙げており、利回りを直接コントロールすることではないとしている点です。
この違いは非常に重要です。
なぜなら、買い戻し規模が20億ドルから40億ドルに増えたとしても、30兆ドルを超える米国債市場全体から見れば、依然として非常に小さな数字に過ぎないからです。
これは市場構造を改善し、短期的な売り圧力を緩和し、「財務省が長期ゾーンを注視している」というシグナルを投資家に伝えることはできますが、財政赤字、債務供給、長期資本需要の急成長といった、より深層の問題を変えることはできません。
米国の連邦債務は8月に初めて40兆ドルを突破しました。この基盤の上で、米国政府は大規模な債券発行を進めるAI大手企業と、同じ長期資金を巡って争わなければなりません。
これによりウォーシュ氏は、「利上げか否か」という単純な問題よりもはるかに複雑な政策環境に直面しています。したがって、今回のジャクソンホールで本当に聞き取るべきは、実は3つの問いです。
- どのような状況下でFRBが再利上げするのか:市場が求めるのはもはや単なる「data dependent」という言葉ではありません。本当に重要なのは、どのようなコアインフレ、雇用、エネルギー価格、そしてインフレ期待の組み合わせが、ウォーシュ氏に政策の更なる引き締めが必要と判断させるのか、ということです。
- ウォーシュ氏が長期金利をどのように見ているか:もし彼が5%超の30年利回りがすでに金融環境を積極的に引き締めていると考えるなら、FRBが短期政策金利を引き上げる緊急性は相対的に低下するかもしれません。しかし逆に、長期債の上昇自体がインフレ期待や政策の信認問題を反映していると彼が考えるなら、市場はまったく異なる答えを得るかもしれません。
- FRBが財政政策との複雑化する関係にどう対処するつもりか:財務省は長期債の流動性をより積極的に管理し始めており、FRB自身はインフレ抑制の信認と政策の独立性を維持する必要があります。米国の債務が40兆ドルを突破した後、この問題の重要性は急速に高まっています。
就任間もないウォーシュ氏にとって、これこそが初めてのジャクソンホール講演における最も重要な任務かもしれません:
次回のFOMCの答えを事前に市場へ伝える必要はないが、彼がどのような政策枠組みを構築しようとしているのかを、市場に理解させる必要がある。
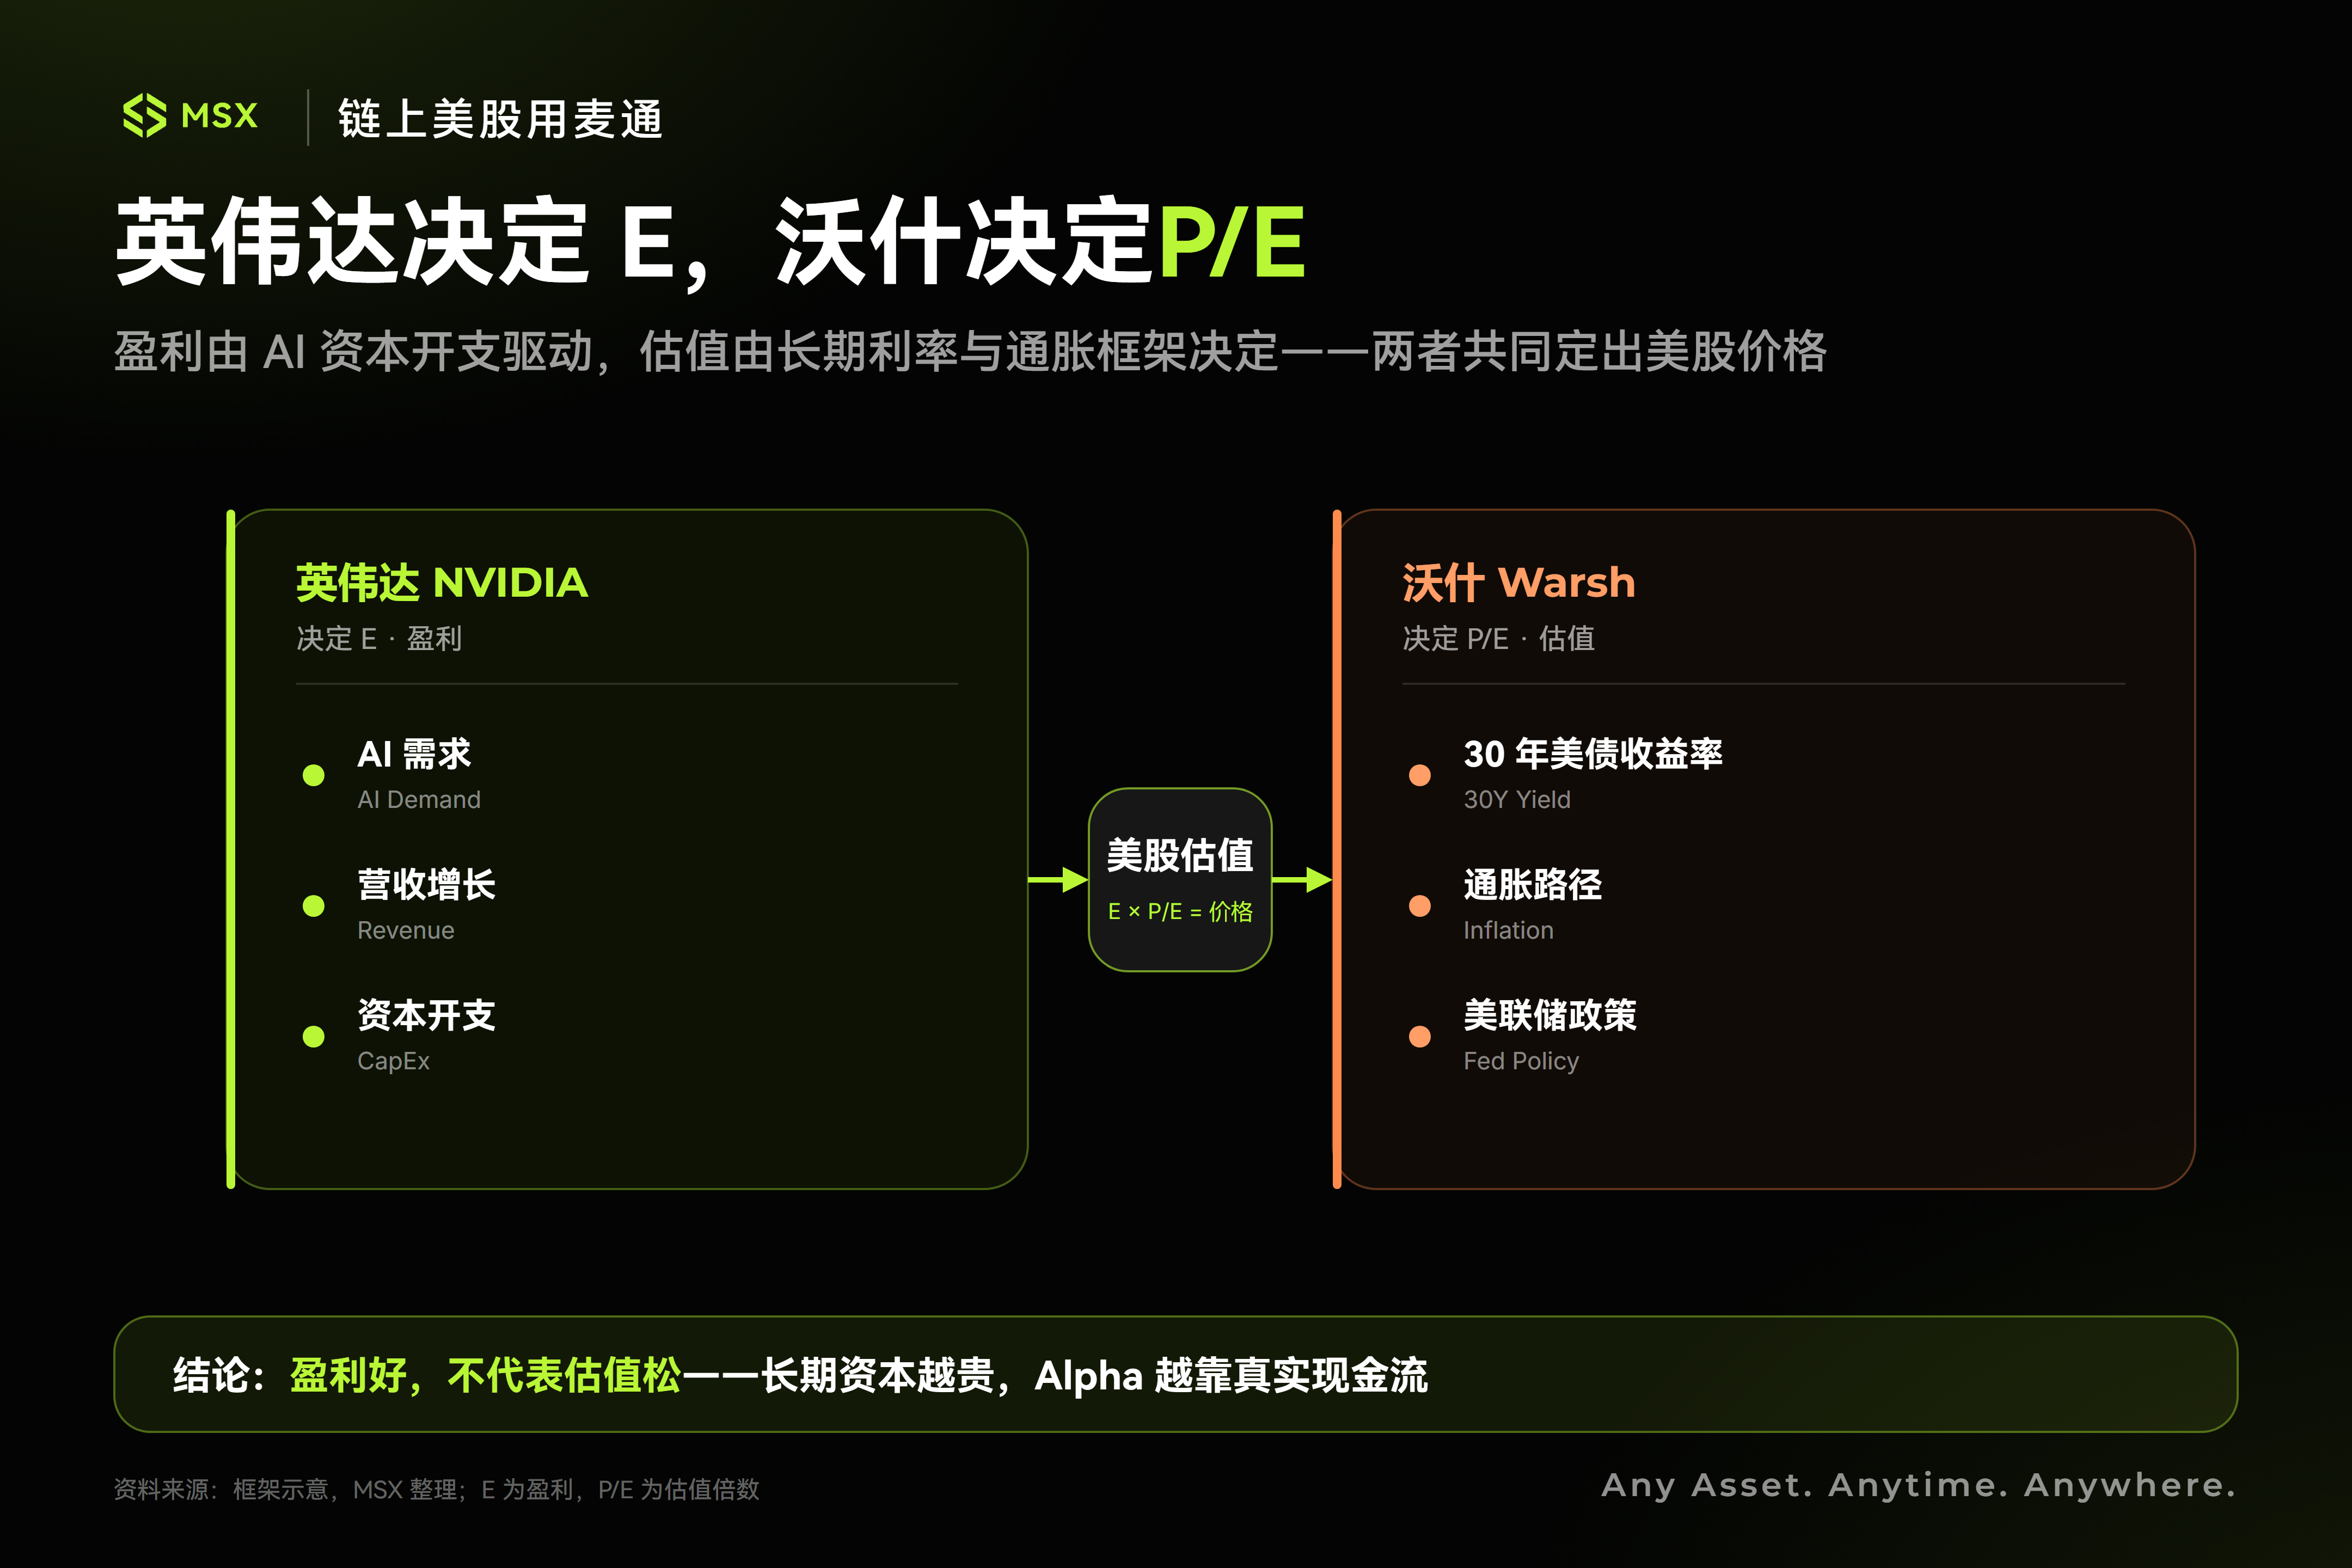
最後に
あえて一言で今週の最も重要な二つの出来事をまとめるなら、次のように理解できると思います:
エヌビディアは利益がどこまで伸びるかを決定し、ウォーシュ氏は市場がこれらの利益に対してどれだけ支払う意思があるかを決定する。
エヌビディアが答えるのは、AI需要、資本支出、企業利益がまだ上向き続けられるかどうか。ウォーシュ氏が答えるのは、長期米国債利回りが5%近くにあり、インフレが依然として目標を上回る環境下で、市場がこれらの利益にどれほどのバリュエーションを与える用意があるか、ということです。
一つは利益を決定し、もう一つは利益に何倍の価格を与えるかに影響します。
もしエヌビディアがAI需要の強さを引き続き証明し、エネルギー価格がさらに緩和し、同時にウォーシュ氏がインフレは制御下にあると市場に確信させ、長期米国債利回りが実際に低下できるなら、テック株には引き続き上昇の余地があります。
しかし、もし利益が依然として好調でも、長期資本がますます高価になるなら、米国株は過去数年とは異なる段階に入る可能性があります——企業利益は伸び続けるが、バリュエーションの拡大は制約を受け始め、アルファはキャッシュフローと利益成長を実際に実現できる企業に依存するようになり、単なる「金利低下による全面高」ではなくなります。
したがって、今回のジャクソンホールで本当に注目すべきは、政府とAI大手が同時に資本を争い、長期金利が再び高水準に達する中で、米国株は一体どれほどの価値があるのか、ということです。










