





10年米国債利回りが一時5%を突破、BiyaPay市場觀察:米国株と世界市場は何を懸念しているのか?
米国債利回りが再び世界市場の核心変数となっている。
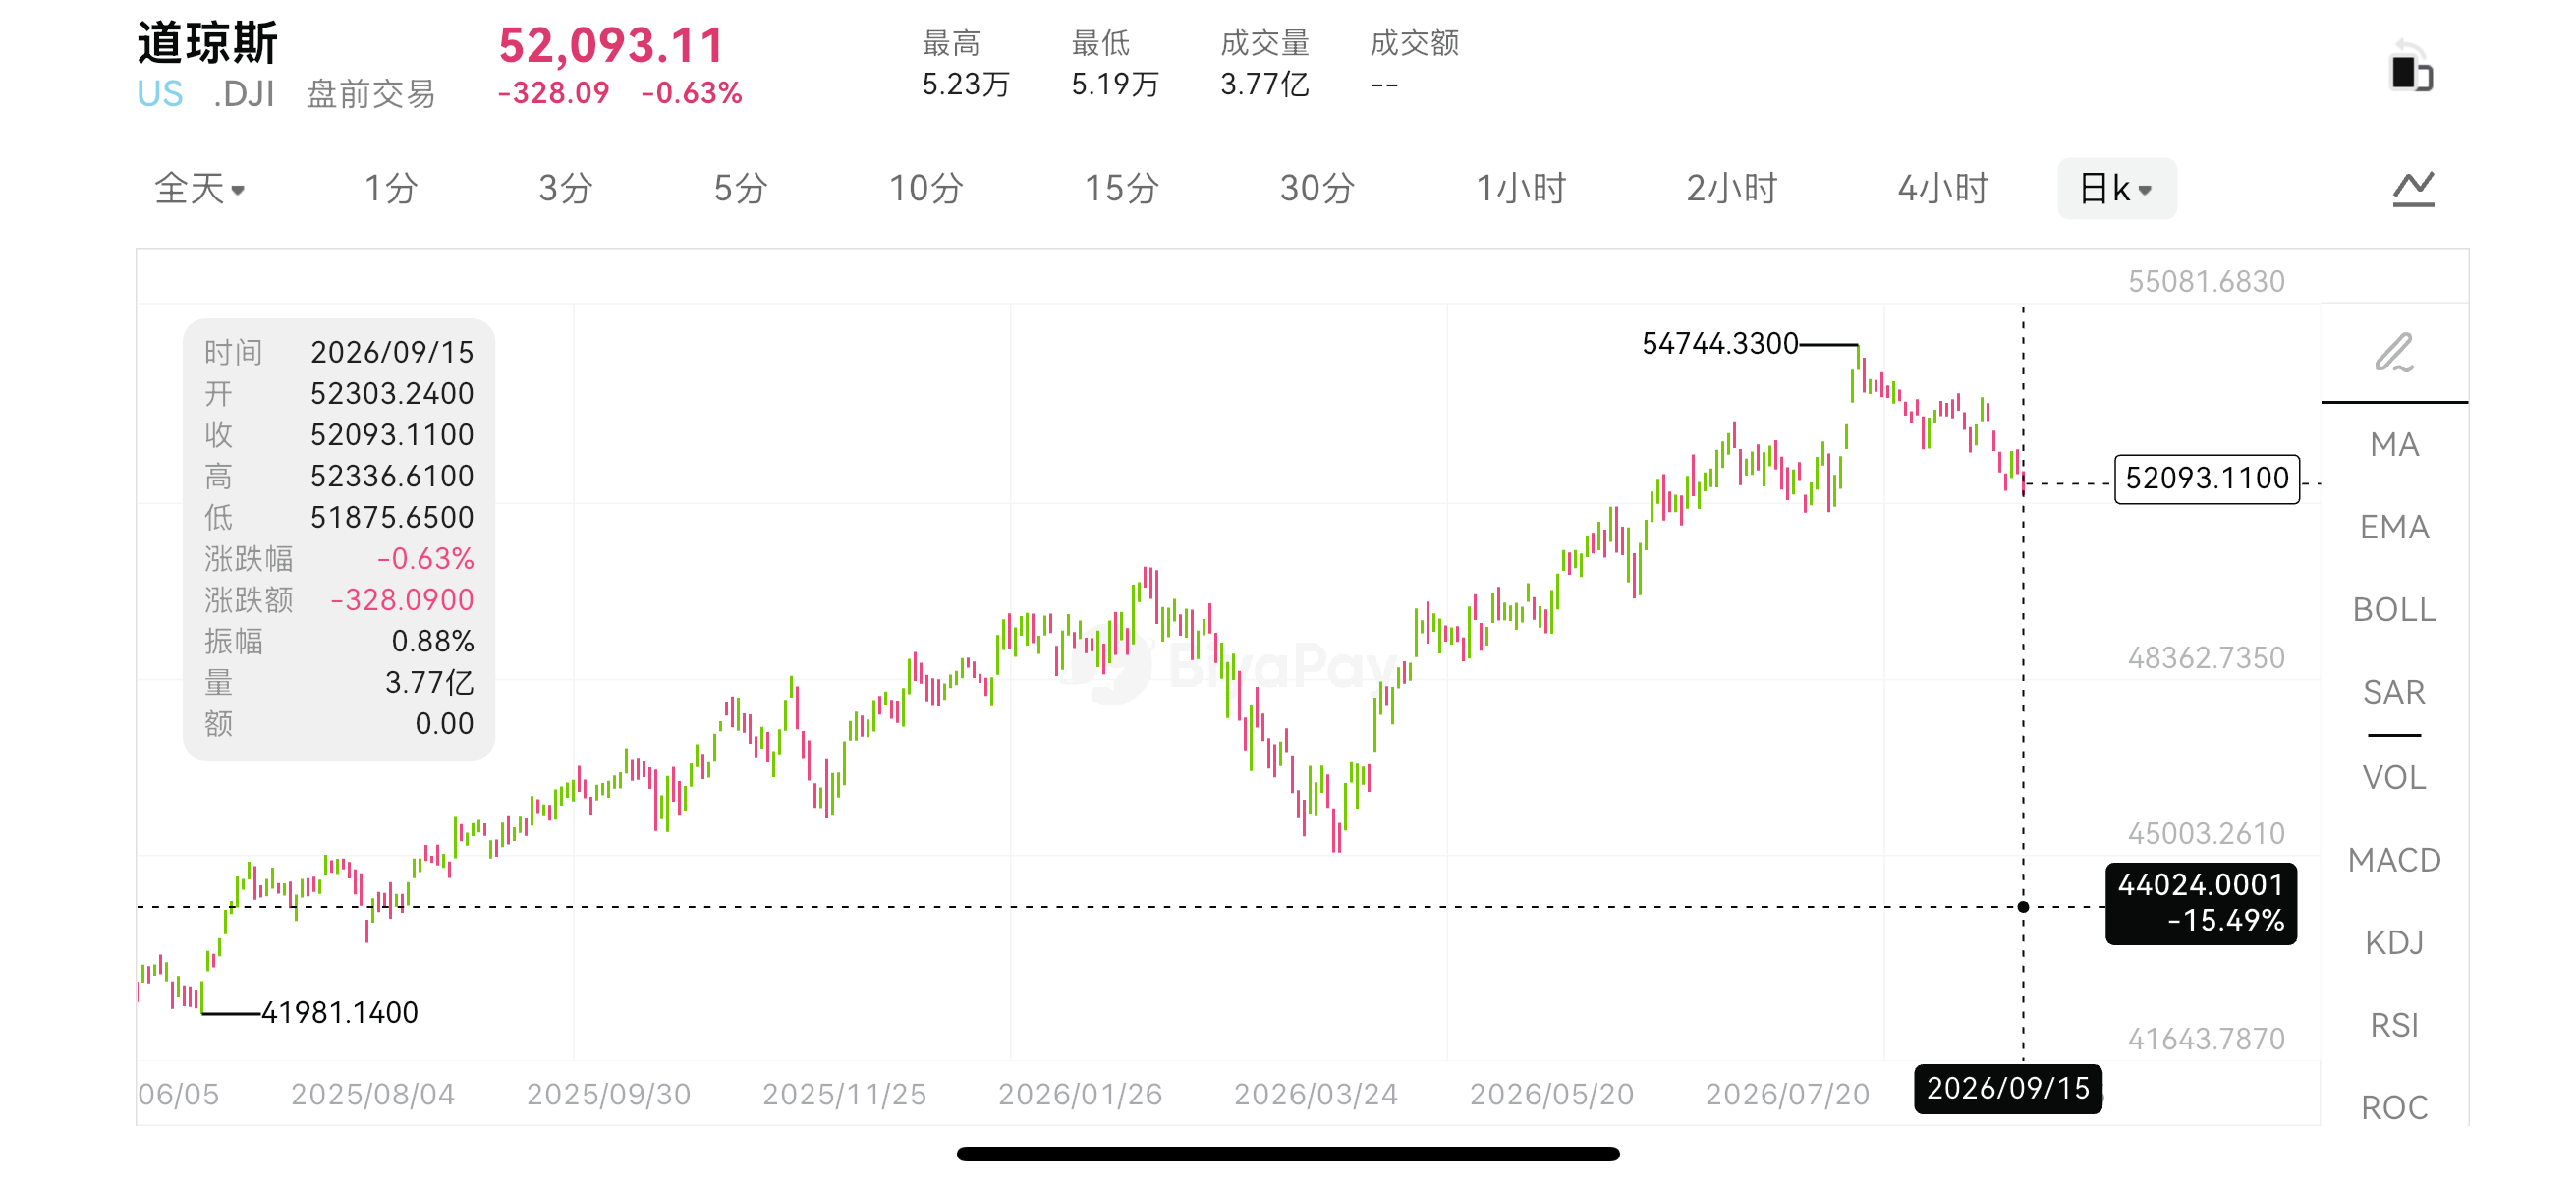
9月15日、10年物米国債利回りは一時5.04%まで上昇し、2007年以来の高値をつけた。30年物米国債利回りも一時約5.4%まで上昇した。BiyaPayの相場表示によると、同日の米国株は引き続き下落し、ダウ平均は328ドル下落、ナスダック指数は約0.8%下落した。原油価格の上昇とFRBのFOMC会合が近づいていることで、市場は高金利がどのくらい続くのかを再び計算し始めている。
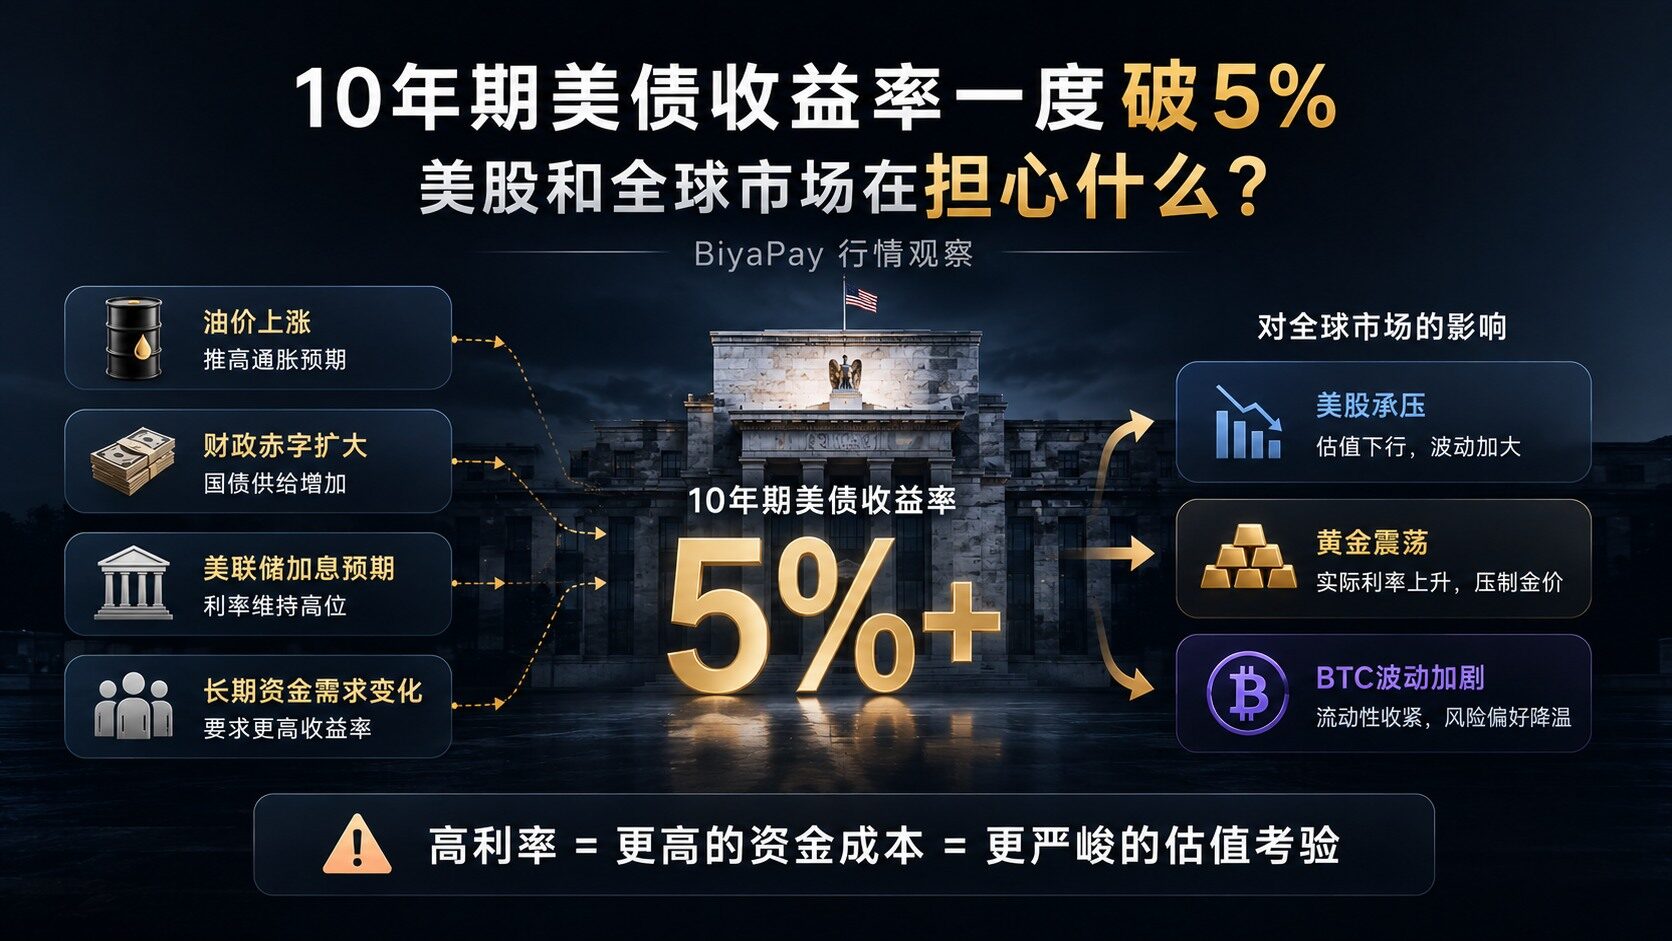
今回の米国債利回り上昇は、FRBの利上げの可能性だけが原因ではない。原油価格上昇によるインフレ圧力、米国の財政赤字、国債供給の増加、そして長期資金の米国債に対する需要の変化が、長期金利を押し上げている。
こうしたクロスマーケットの相場を観察する際、私はBiyaPayを資産管理の入口として活用し、米国株、香港株、BTC、ETHなどの資産の変化を同時に確認し、その後米国債とドルに戻って価格変動の原因を探るようにしている。BiyaPayはグローバルなワンストップ資産配置プラットフォームとして、デジタル資産、米国株、香港株、法定通貨交換などのシーンをカバーし、暗号資産から米ドル・香港ドルへの交換に対応しており、オフショア口座を開設することなく、リアルタイムで株式取引に参加できる。異なる市場を集中的に確認することで情報の切り替えを減らせるが、最終的には金利、バリュエーション、リスク選好そのものに立ち返る必要がある。
米国債利回りはなぜ株式バリュエーションに影響するのか?
10年物米国債利回りは通常、世界の資産価格設定における重要な参考指標と見なされている。これが上昇すると、企業の資金調達コスト、住宅ローン金利、株式バリュエーションが影響を受ける。
特にハイテク株や高成長セクターへの影響は顕著だ。こうした企業の価値は、将来数年間の利益予想に大きく依存している。無リスク金利が上昇すると、将来キャッシュフローを割り引いた価値が低下し、市場も高バリュエーション株に対する許容度を下げる。
したがって、米国債利回りが上昇すると、市場はまずAI、クラウドコンピューティング、半導体、ソフトウェア企業のバリュエーションを見直す。産業ロジックは必ずしも変化していないが、株価はより高い資金コストに直面する必要がある。
現在市場が懸念しているのは、AI設備投資が一方で依然として拡大している一方、他方では起債や資金調達によって支えられる必要があるという点だ。金利が長期的に高止まりすれば、企業はこれらの投入が収入、利益、キャッシュフローに転換できることを証明しなければならず、そうでなければ高いバリュエーションは持続しにくい。
長期金利が反映するのは単一の利上げ期待ではない
短期金利は主にFRBの政策に影響されるが、長期金利はインフレ、経済成長、財政赤字、債券の需給の影響を同時に受ける。
米国財務省は最近、長期米国債の流動性支援のための買い戻しオペレーションを拡大すると発表し、10年から30年物債券に関連するオペレーション規模は少なくとも従来の2倍となり、措置は11月4日まで続く。ただし、こうしたオペレーションは主に市場流動性を改善するものであり、FRBの利下げを意味するものではなく、米国の財政資金調達需要を直接変えることもできない。
財政赤字と国債発行の圧力が存在し続ける限り、市場は長期債券を引き受けるためにより高い利回りを要求する可能性がある。原油価格がさらに上昇すれば、エネルギーコストを通じて再びインフレ期待に影響を与え、長期金利の上昇圧力を高めることになる。
米国株、金、BTCにとって何を意味するのか?
米国株が最も直接的に直面するのはバリュエーション圧力であり、特に遠い将来の成長に依存するハイテク株だ。企業利益が十分に強ければ金利の影響を部分的に相殺できるが、決算やガイダンスが引き続き上方修正されなければ、株価の変動が大きくなる可能性がある。
金のロジックはより複雑だ。米国債利回りとドルが強くなると、金は通常機会費用に押されるが、財政リスク、地政学的衝突、インフレ懸念が安全資産への需要をもたらす。金の今後の動向は、名目利回りだけでなく、実質金利とドルが鍵となる。
BTCとETHはより流動性の変化に影響されやすい。金利上昇時には、資金は高ボラティリティ資産への配分を減らす傾向があるが、市場が財政赤字と通貨信用を懸念し始めると、デジタル資産は再びマクロヘッジの枠組みに入れて観察される可能性がある。
つまり、米国債利回りが5%を突破しても、すべての資産が同時に下落するわけではないが、市場を「成長ストーリー」から「資金コスト」へと引き戻すことになる。米国株は利益がバリュエーション圧力を相殺できるか、金は実質金利と安全資産需要、BTCは流動性とリスク選好に変化が現れるかどうかを見る必要がある。










