





11票差で、CLARITY法案が上院の重要採決を通過できず、ビットコイン規制の追い風は実現するのか?
米国の暗号資産市場が長く待ち望んでいた規制法案は、上院の最後の手続きのハードルで頓挫した。
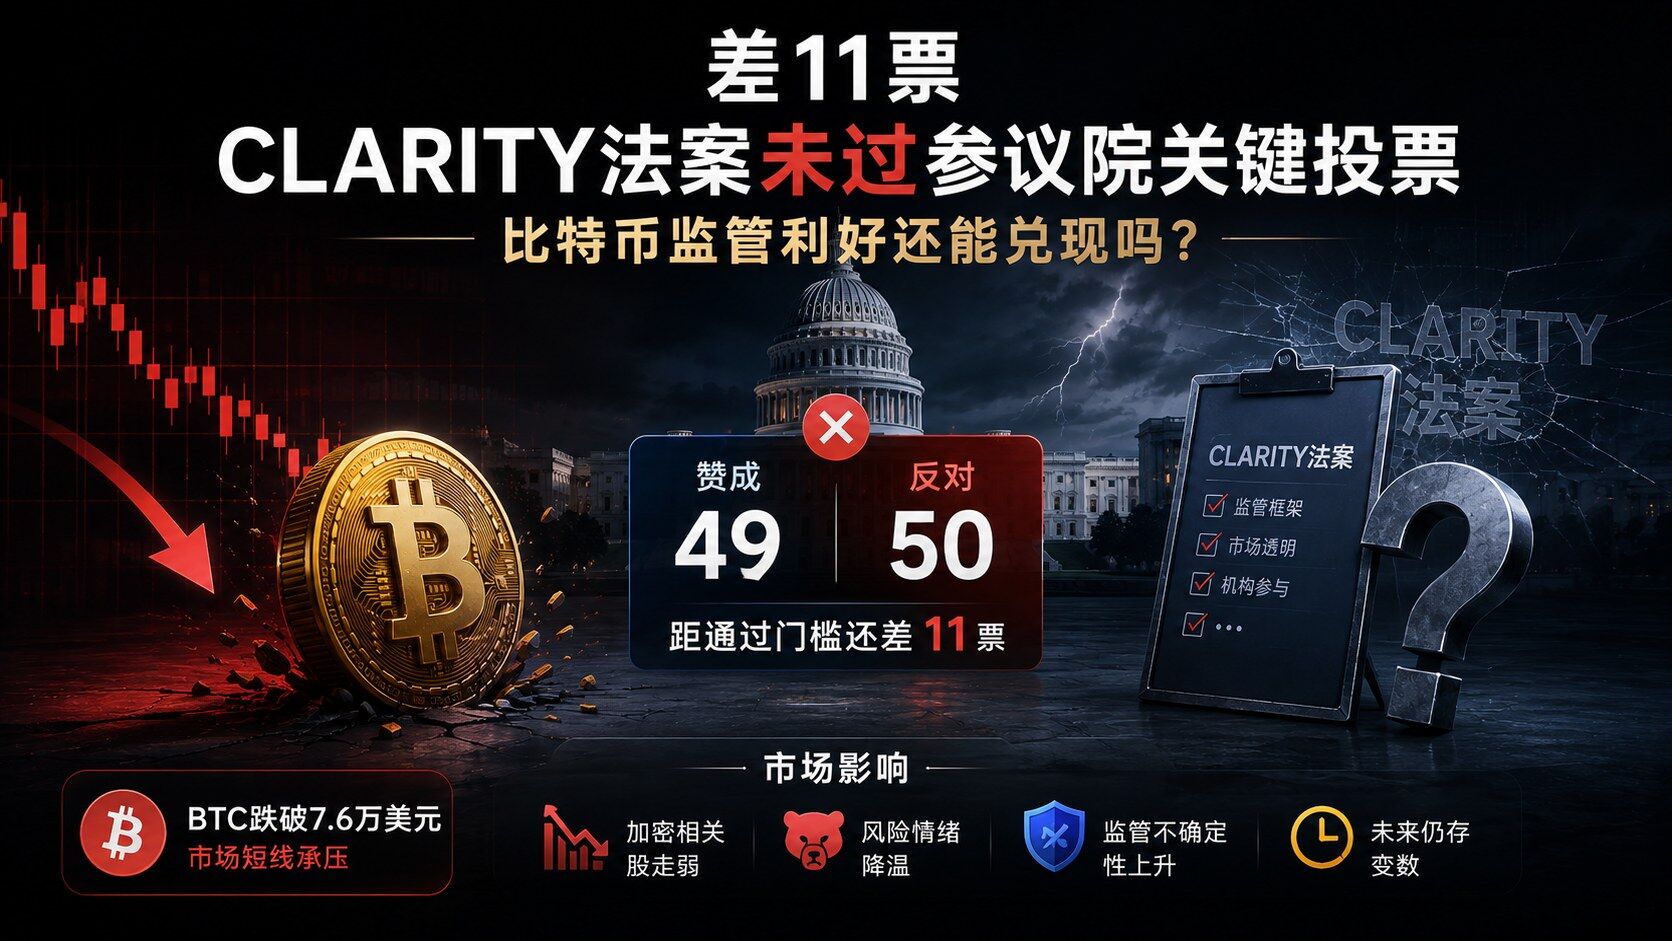
9月15日、米国上院は賛成49票、反対50票の結果で「デジタル資産市場構造明確化法案」を進めるための手続き動議を可決できなかった。この法案は次の段階に進むには少なくとも60票が必要であり、可決のハードルまであと11票足りなかった。
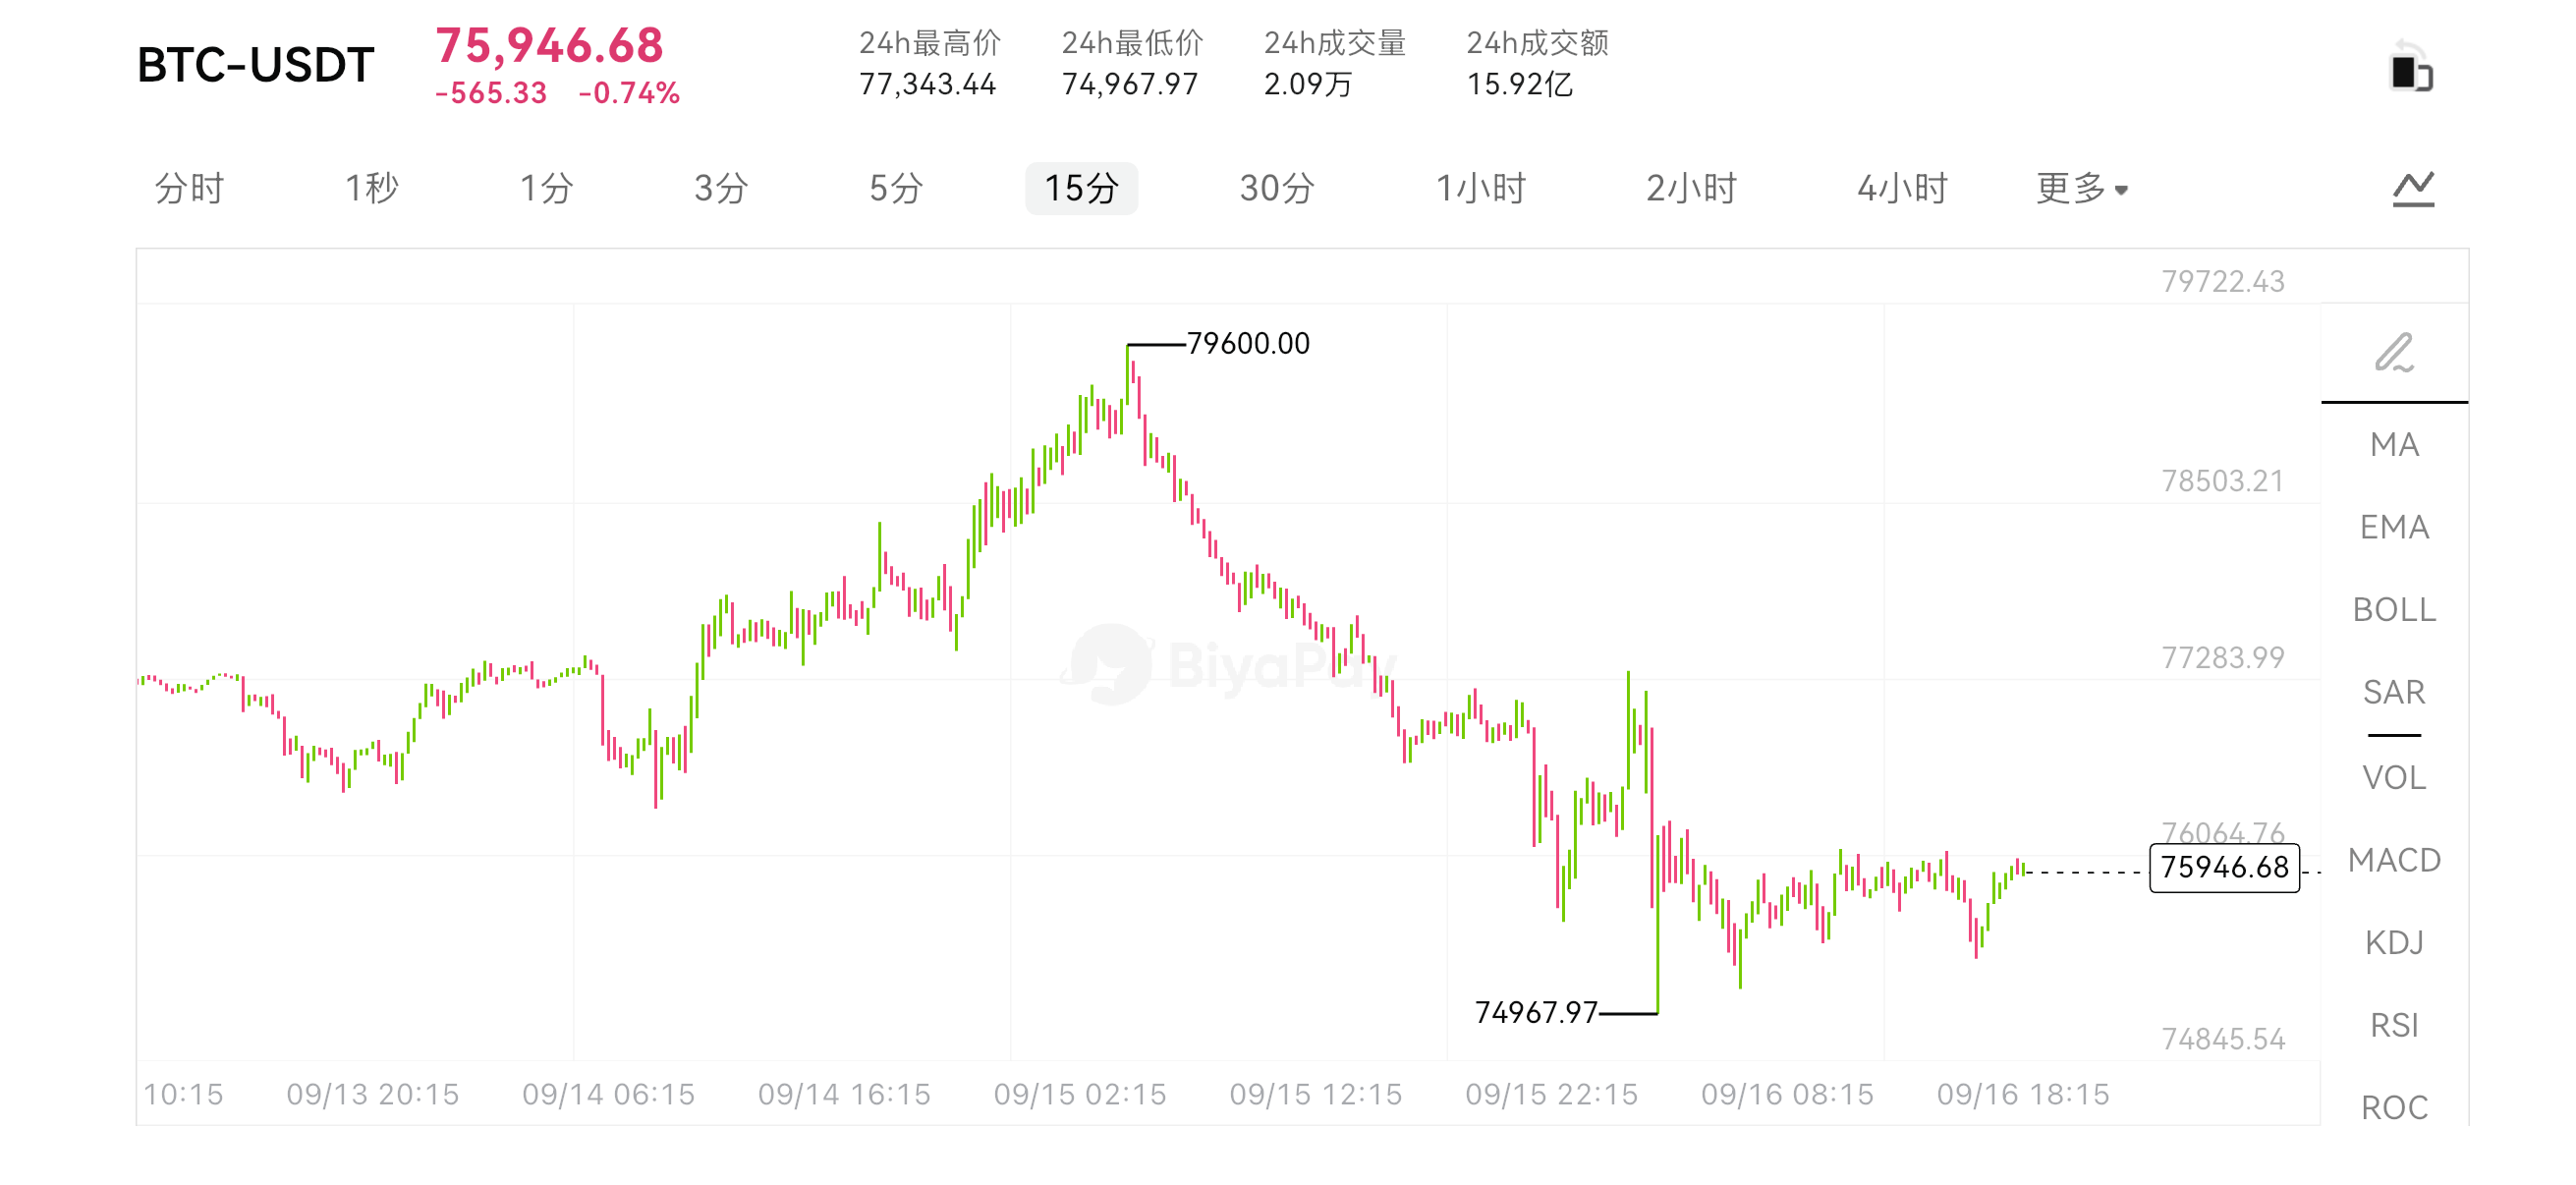
このニュースが伝わると、グローバルワンストップ資産運用プラットフォームBiyaPayの相場表示で、ビットコインは一時7万6000ドルを下回り、暗号資産関連株も同時に軟調となった。市場が以前から期待していた規制の触媒効果は実現せず、短期資金は暗号資産の政策プレミアムを再評価し始めた。
ただし、ここでまず一つの概念を区別する必要がある。今回の投票は法案の最終テキストに対する正式な採決ではなく、CLARITY法案が法的意味で永久に終結したことを意味するものでもない。より正確に言えば、現行バージョンが十分な手続き上の支持を得られなかったということであり、法案を短期的に引き続き推進する難易度は明らかに上昇した。
下院での高票可決から、上院での11票差まで
CLARITY法案の正式名称は「デジタル資産市場構造明確化法案」であり、核心的な目標は米国のデジタル資産市場により明確な規制枠組みを構築することである。
2025年7月、法案は米国下院で294票対134票で可決され、一定の超党派の支持を得た。2026年5月には、上院銀行委員会が15票対9票で関連テキストを可決し、法案は一時、上院全体審議段階に入る寸前と見られていた。
しかし、委員会での可決は、最終的に上院で十分な支持を得られることを意味しない。
上院全体の投票は60票が必要である。最終結果は賛成49票、反対50票で、一部の共和党議員も反対票を投じた。法案は委員会段階で阻止されたのではなく、上院全体の手続き投票で前に進む条件を失ったのである。
これが市場の反応がこれほど強い理由でもある。これまで取引プラットフォーム、暗号資産企業、一部の投資家は「規制枠組みがまもなく実現する」ことを重要な期待としていた。今その期待が外れ、価格は当然ながら政策の不確実性の上昇を先に反映した。
法案は実際どこで行き詰まっているのか
表面的には、CLARITY法案は米国証券取引委員会と商品先物取引委員会がどのように規制権限を区分するか、どのデジタル資産が証券に属し、どのデジタル資産が商品として規制されるべきかを議論している。
しかし、交渉を実際に妨げているのは、規制機関間の権限区分だけではない。少なくともさらに二種類の争点が解決されていない。
第一の争点は政治倫理に関わる。
一部の民主党議員は、法案が大統領およびその家族が暗号資産事業に関与することで生じ得る利益相反を十分に制限していないと考えている。彼らは、公務員が政策への影響力を利用して関連デジタル資産プロジェクトから利益を得ることを防ぐため、より厳格な倫理条項の追加を求めている。
共和党側は投票前に、公務員が関連する暗号資産事業を保有または関与することへの制約を含む新たな制限内容を加えたが、民主党は現行の取り決めでは依然として不十分だとした。双方は最後の瞬間に合意に至らず、すでに非常に近づいていた交渉は再び膠着状態に陥った。
第二の争点はステーブルコインの利回りと銀行預金に関わる。
米国の銀行業界団体は、取引プラットフォームやデジタルウォレットがステーブルコインの残高と保有期間に応じてユーザーに報酬を提供できる場合、こうした商品が機能的に銀行預金の利息に近くなることを懸念している。ユーザーが資金を従来の銀行からステーブルコインプラットフォームに移せば、コミュニティバンクの預金源と貸出能力が影響を受ける可能性がある。
米国銀行協会、独立コミュニティ銀行協会、および複数の州銀行協会を含む機関は、関連条項のさらなる厳格化を求めている。彼らは、ステーブルコインの報酬メカニズムが従来の銀行規制を迂回する資金誘引の経路を形成することを懸念している。
これも法案が迅速に可決されにくい理由である。それはデジタル資産業界だけでなく、銀行預金、消費者保護、金融安定、さらには大統領家族の利益相反といった政治問題にも関わる。
ビットコインと暗号資産市場にとって何を意味するのか
まず、何が変わっていないかを明確にする必要がある。
ビットコイン現物ETFは依然として正常に運営でき、すでに実施されたステーブルコイン規制枠組みもCLARITY法案の手続き上の停滞によって自動的に失効することはない。ビットコインネットワーク自体の運営メカニズムも、米国の市場構造法案が進まなかったことで変化することはない。
本当に変わったのは、今後数年間の制度的期待である。
もしCLARITY法案が可決されれば、取引プラットフォームはより明確な規制経路を獲得し、一部のデジタル資産も成熟度、機能、分散化の程度に応じてより明確な規制分類を得られる可能性がある。取引所のトークン上場、機関投資家のデジタル資産市場への参加、分散型プロトコルの事業展開は、より安定した法的予見性を得られるかもしれない。
しかし法案が停滞した後、これらの取り決めは暫時法的にはなっていない。取引プラットフォームは依然としてトークン分類、証券性、州レベルの規制などの問題に直面しなければならない。機関にとって、規制の境界が不明確であれば、法的コストと事業リスクを個別に評価する必要がある。
これが、取引プラットフォームや暗号資産金融会社の株価が、通常ビットコイン自体よりも激しく反応する理由である。それらの評価はBTC価格だけでなく、取引量、資産上場、カストディ業務、規制環境とも直接関連している。
私はこの種の政策相場を観察する際、BiyaPayを通じてBTC、ETH、および米国株、香港株などの資産価格の変化を同時に確認し、さらに米国債利回り、ドル、FRB政策と組み合わせて市場が何を取引しているかを判断する。プラットフォームはデジタル資産、米国株、香港株、法定通貨交換など多資産シナリオをカバーし、米国株・香港株、BTC、ETHなどのデジタル通貨をリアルタイムで取引できる。この段階では、異なる市場を同じ観察枠組みに置くことで、規制期待の衝撃とマクロ流動性の変化をより容易に区別できる。
なぜBTC下落を法案だけのせいにできないのか
CLARITY法案の手続き投票が可決されなかったことは、確かにビットコイン下落の重要な引き金だが、すべての原因ではない。
同じ時期に、10年物米国債利回りは一時5%を突破し、FRBの9月会合が近づき、市場の利上げ期待が高まっていた。高金利、強いドル、リスク選好の低下は、それ自体がデジタル資産を圧迫していた。
このような環境では、政策の悪材料とマクロの圧力が相互に増幅される。規制期待が外れれば、短期資金はリスクエクスポージャーを減らす。米国債利回りの上昇は、市場の高ボラティリティ資産に対する受け入れ能力を低下させる。
したがって、今回の調整は二つの線の重なりと理解できる。政策面では、市場が一部の規制好材料を撤回した。マクロ面では、流動性環境が引き締まっている。前者はセンチメントに影響し、後者は評価と資金の受け入れに影響する。
もし今後FRBがより強いタカ派シグナルを発すれば、CLARITY法案が再び交渉に入ったとしても、ビットコインが直ちに上昇を回復するとは限らない。逆に、金利圧力が緩和し、規制交渉が再始動すれば、政策期待が市場を支える力が再び強まる可能性がある。
法案は再び推進されるのか
法的手続きから見れば、CLARITY法案は完全に消滅したわけではないが、短期的に再推進する難易度は明らかに高まっている。
米国議会はまもなく中間選挙前の休会段階に入り、上院も下院も選挙日程に対応する必要がある。年末までに、超党派、銀行業界、暗号資産業界の要求を同時に満たすテキストを再びまとめるには、時間は十分ではない。
さらに、暗号資産業界は過去数年間、政治的ロビー活動を継続的に強化してきた。Fairshakeとその関連政治組織は2026年選挙サイクルで1億ドル以上の資金を集め、かなりの現金規模を保持している。中間選挙後、議会の議席と委員会構成が変化する可能性があり、暗号資産規制立法が再び交渉議題になる可能性もある。
しかし、次のバージョンが依然としてCLARITY法案と呼ばれるか、現行の規制分類を維持するか、ステーブルコイン報酬と政治倫理をどう扱うかは、不確実である。
したがって、市場が今より注目すべきは「法案が完全になくなったかどうか」ではなく、米国が一貫性のあるデジタル資産規制枠組みを形成できるかどうかである。
ルールは待てても、相場は止まらない
今回の投票結果は、デジタル資産規制がより複雑な政治的駆け引きの段階に入ったことを示している。
暗号資産企業はできるだけ早く明確なルールを得ることを望み、従来の銀行はステーブルコインが預金を流出させることを懸念し、民主党は消費者保護と倫理制約の強化を求め、共和党は米国をデジタル資産の中心にしたいと考えている。異なる利害要求が重なり合い、法案の推進が市場が以前期待していたほど順調に進まないのは当然である。
ビットコインにとって、規制の好材料は依然として存在するが、実現時期は先送りされた。短期的な価格はFRB政策、ドル流動性、ETF資金、市場ポジションの共同影響に直面する。
今後注目すべきは三つのシグナルである。第一に、BTCが政策の落差と高金利環境下で徐々に安定できるか。第二に、取引プラットフォーム、マイニング企業、暗号資産関連株が下落を止められるか。第三に、上院が超党派交渉を再始動し、倫理とステーブルコイン条項に実質的な修正を加えるか。
CLARITY法案が重要な手続き投票を通過しなかったことは、暗号資産市場が期待していた規制の触媒が暫時消えたことを意味する。しかし、それは米国がデジタル資産規制を放棄することを意味するものではなく、ビットコインの長期的論理が否定されたことを意味するものでもない。
本当の試練は、政策が政治スローガンから安定し、明確で、実行可能な制度取り決めへと変われるかどうかである。










