BiyaPay市場観察:FRBが3年余りぶりに利上げ、米国株・金・ビットコインはなぜ下落圧力に?
Kevin Warsh は就任後初の利上げの答えを示した。
米東部時間9月16日午後2時、FRBは12対0の全会一致で25ベーシスポイントの利上げを決定し、フェデラルファンド金利の目標レンジを3.75%から4.00%に引き上げた。これはFRBにとって2023年7月以来の利上げであり、3年以上にわたる金利据え置き期間の終了でもある。
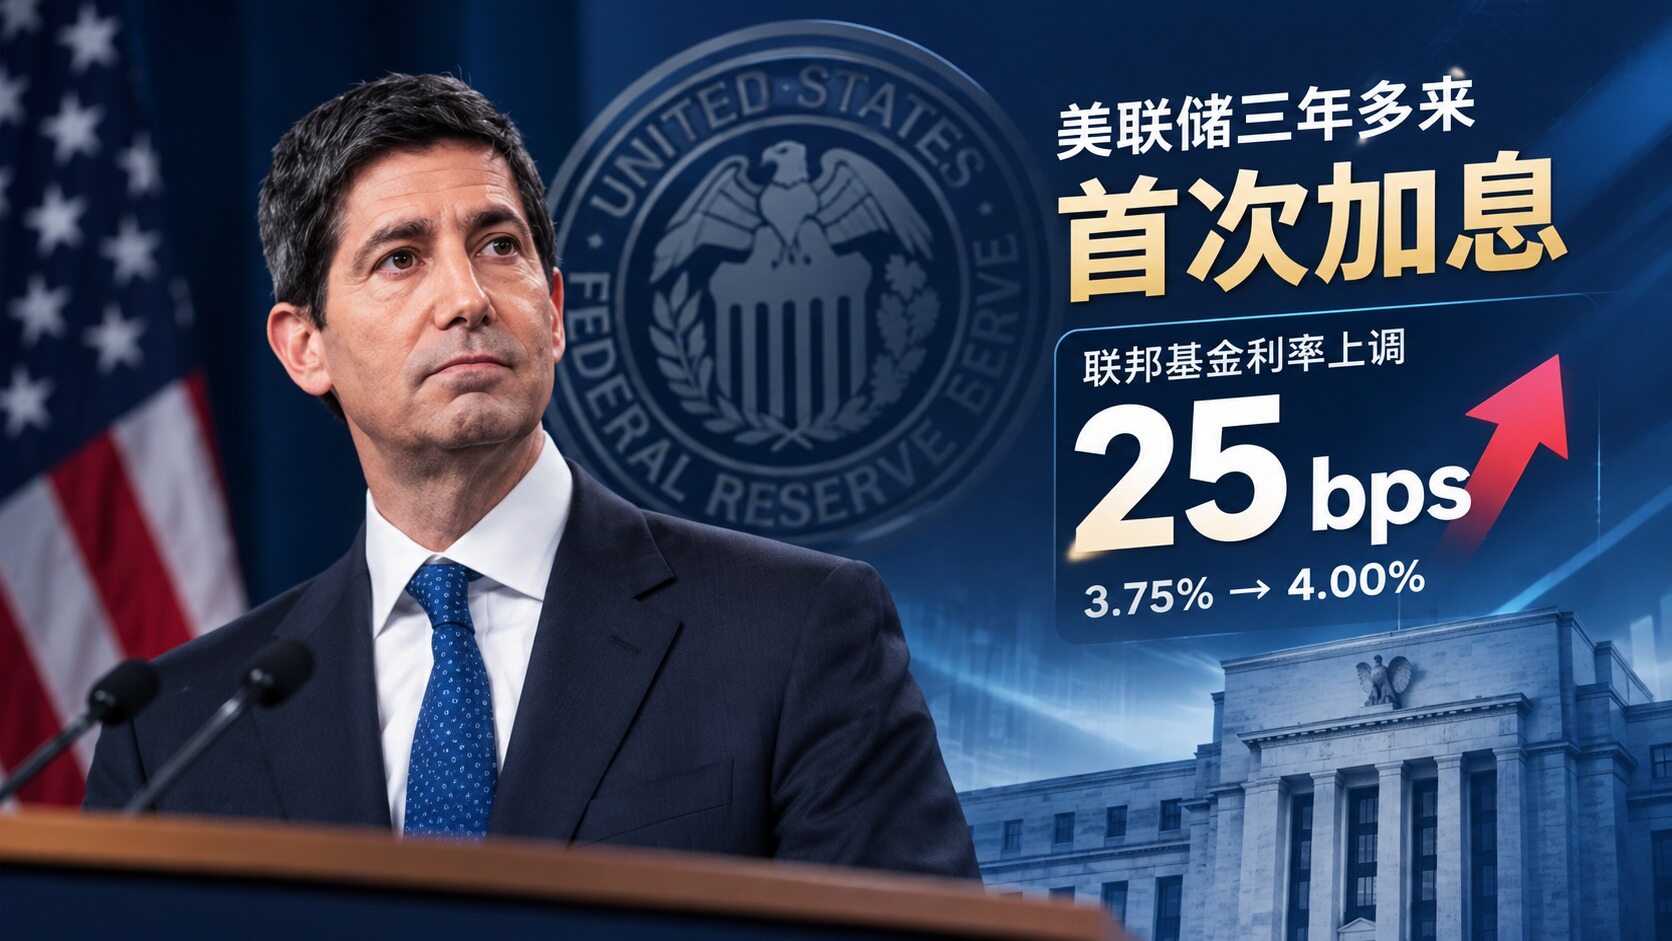
市場はこの25ベーシスポイントの利上げをすでに十分に価格に織り込んでいた。会合前のCME FedWatchでは、利上げ確率が約9割に達していた。市場の期待を本当に変えたのは、その後に公表されたドットプロットと、記者会見におけるウォーシュのインフレ、経済、今後の金利経路に関する発言だった。
FRBは声明で、米国の経済活動は依然として堅調に拡大しており、家計支出は底堅く、生産性の伸びと資本投資は力強さを保ち、雇用の伸びは労働力規模とほぼ一致し、失業率の変化は小さいと述べた。しかし同時に、インフレは依然として高止まりしており、FRBの長期的なインフレ目標はなお2%であるとしている。
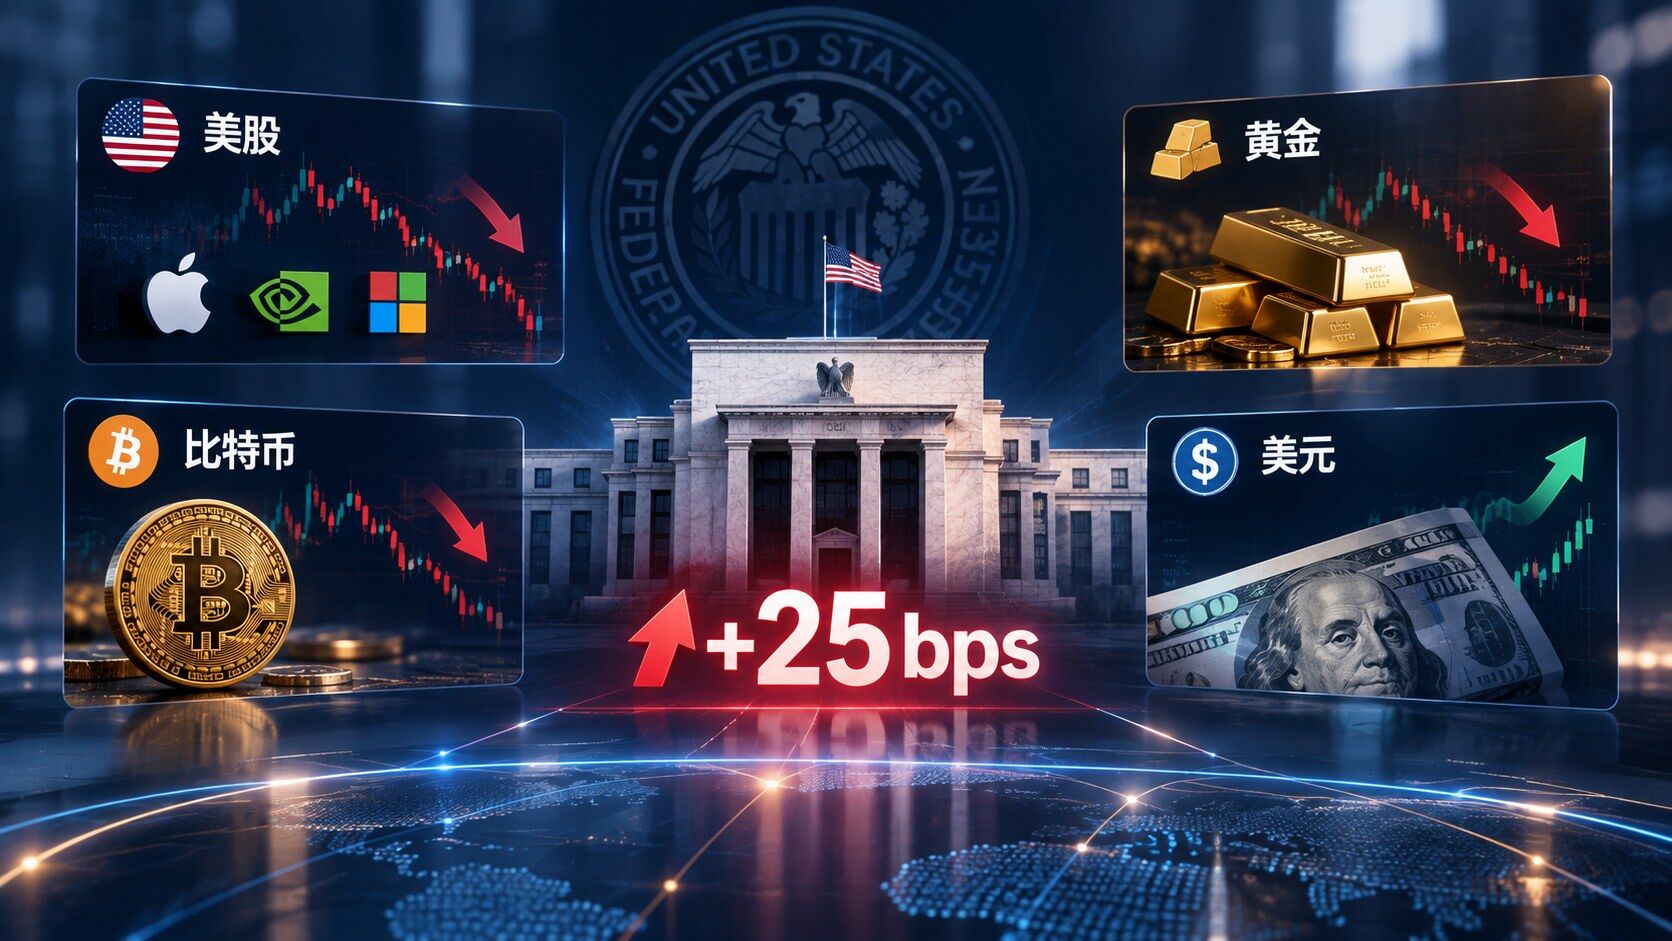
金利決定の公表後、グローバル・ワンストップ資産配分プラットフォームBiyaPayの相場ページを見ると、米国株は上昇から下落に転じた。S&P500指数は0.4%下落、ダウ平均は1.2%下落、ナスダック指数の下落率は0.1%未満だった。ドルは上昇し、金は反落し、ビットコインは一時7万5千ドル付近で推移した。
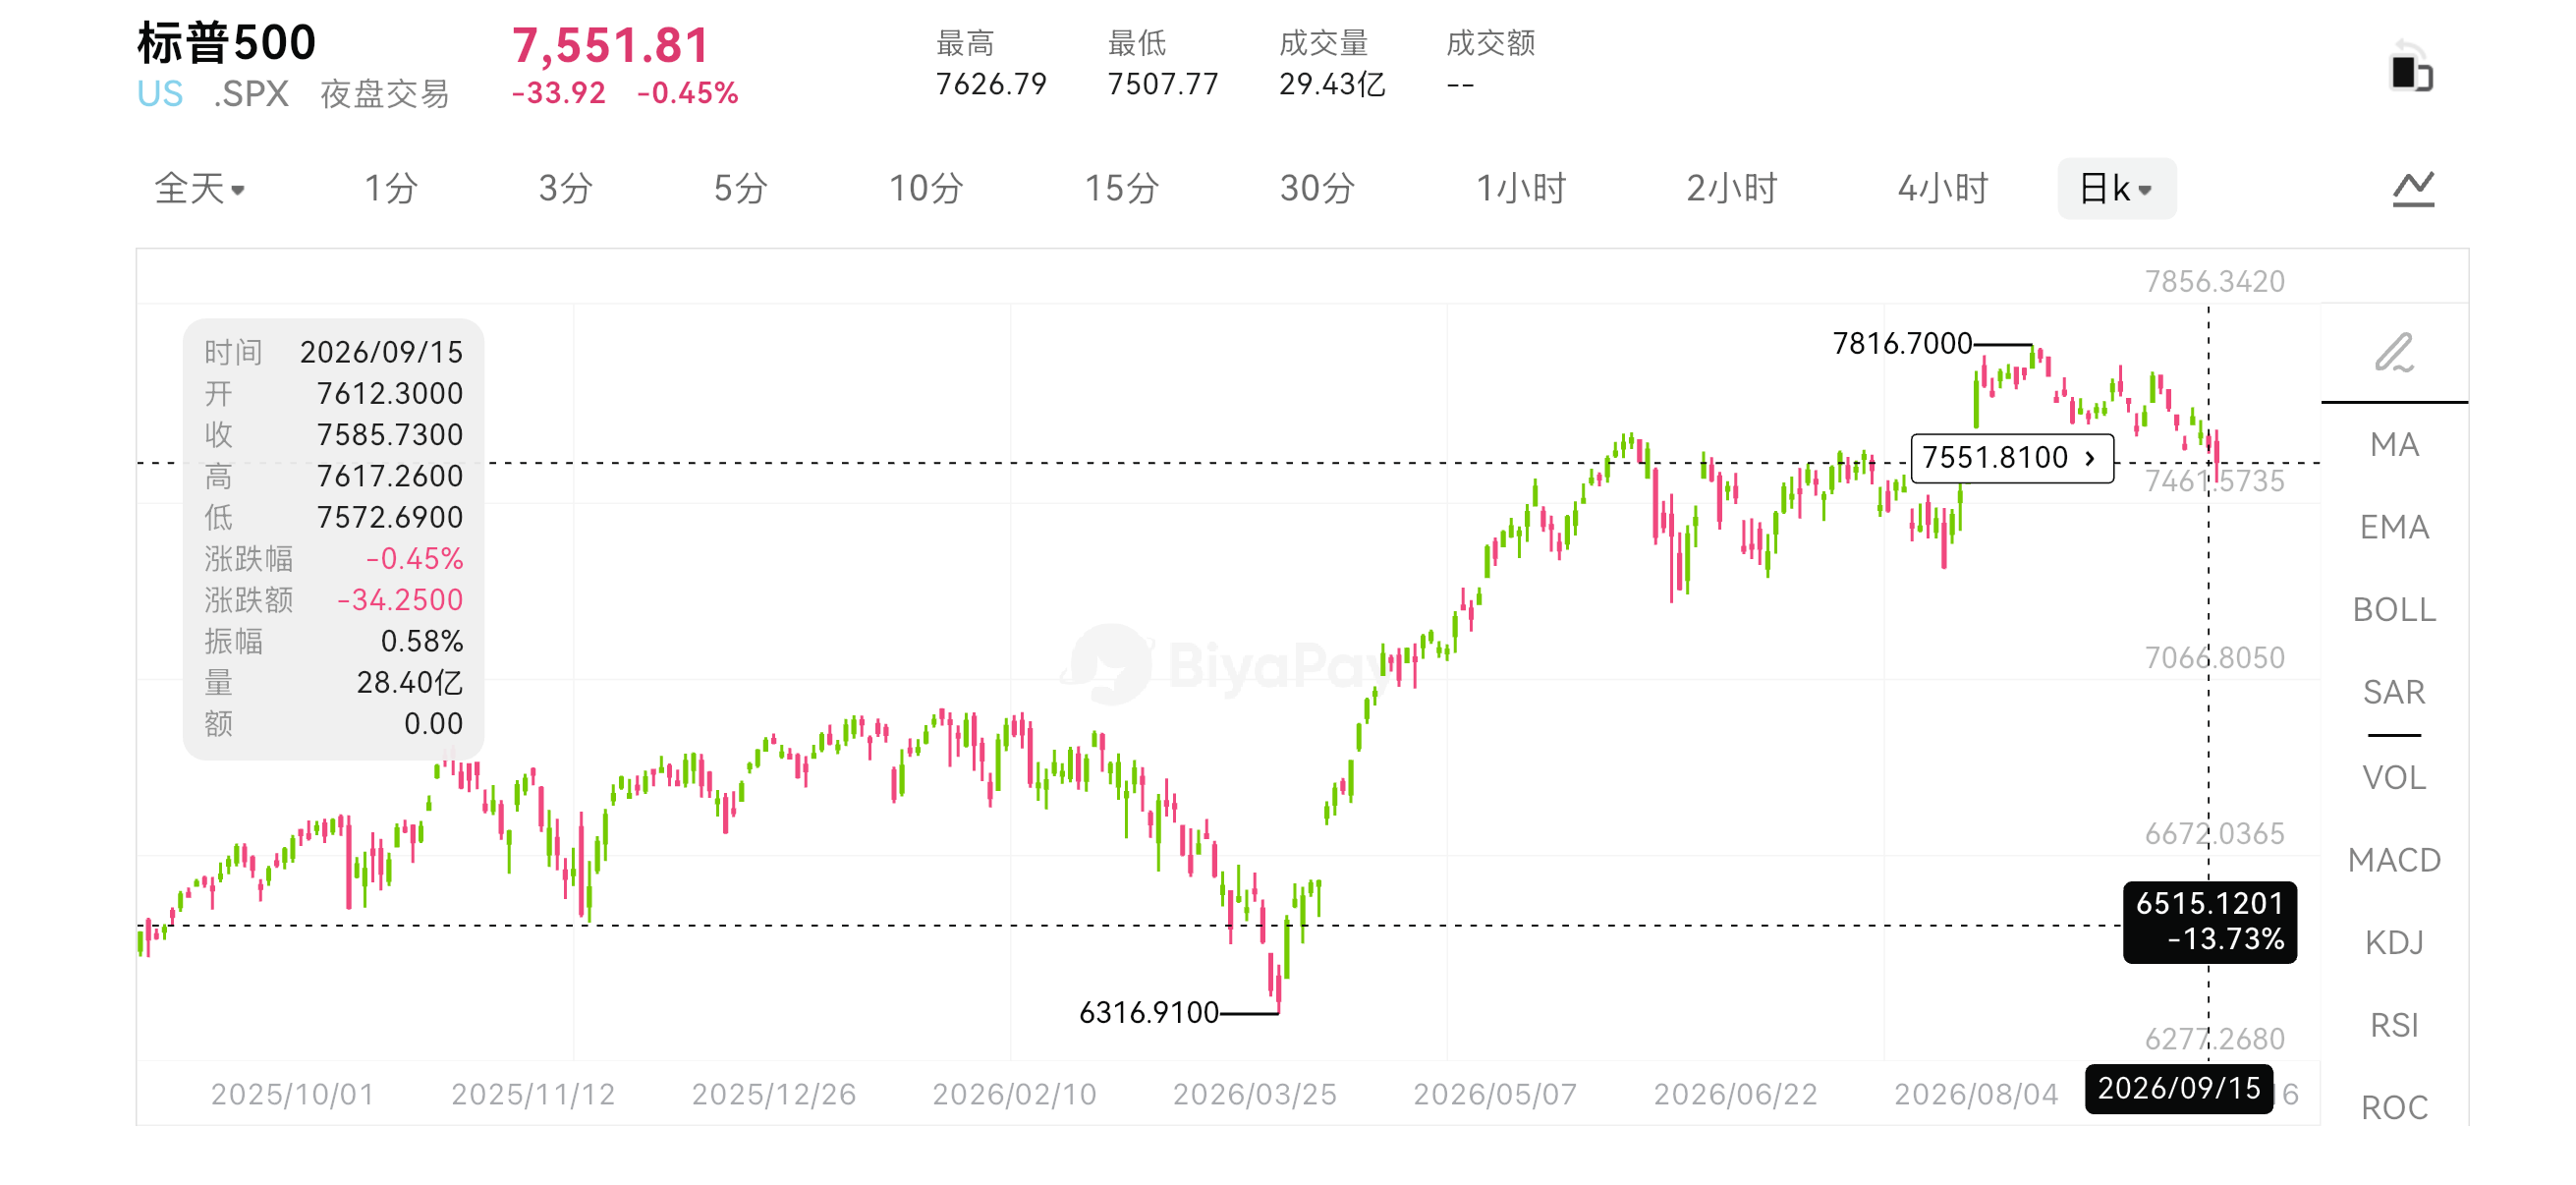
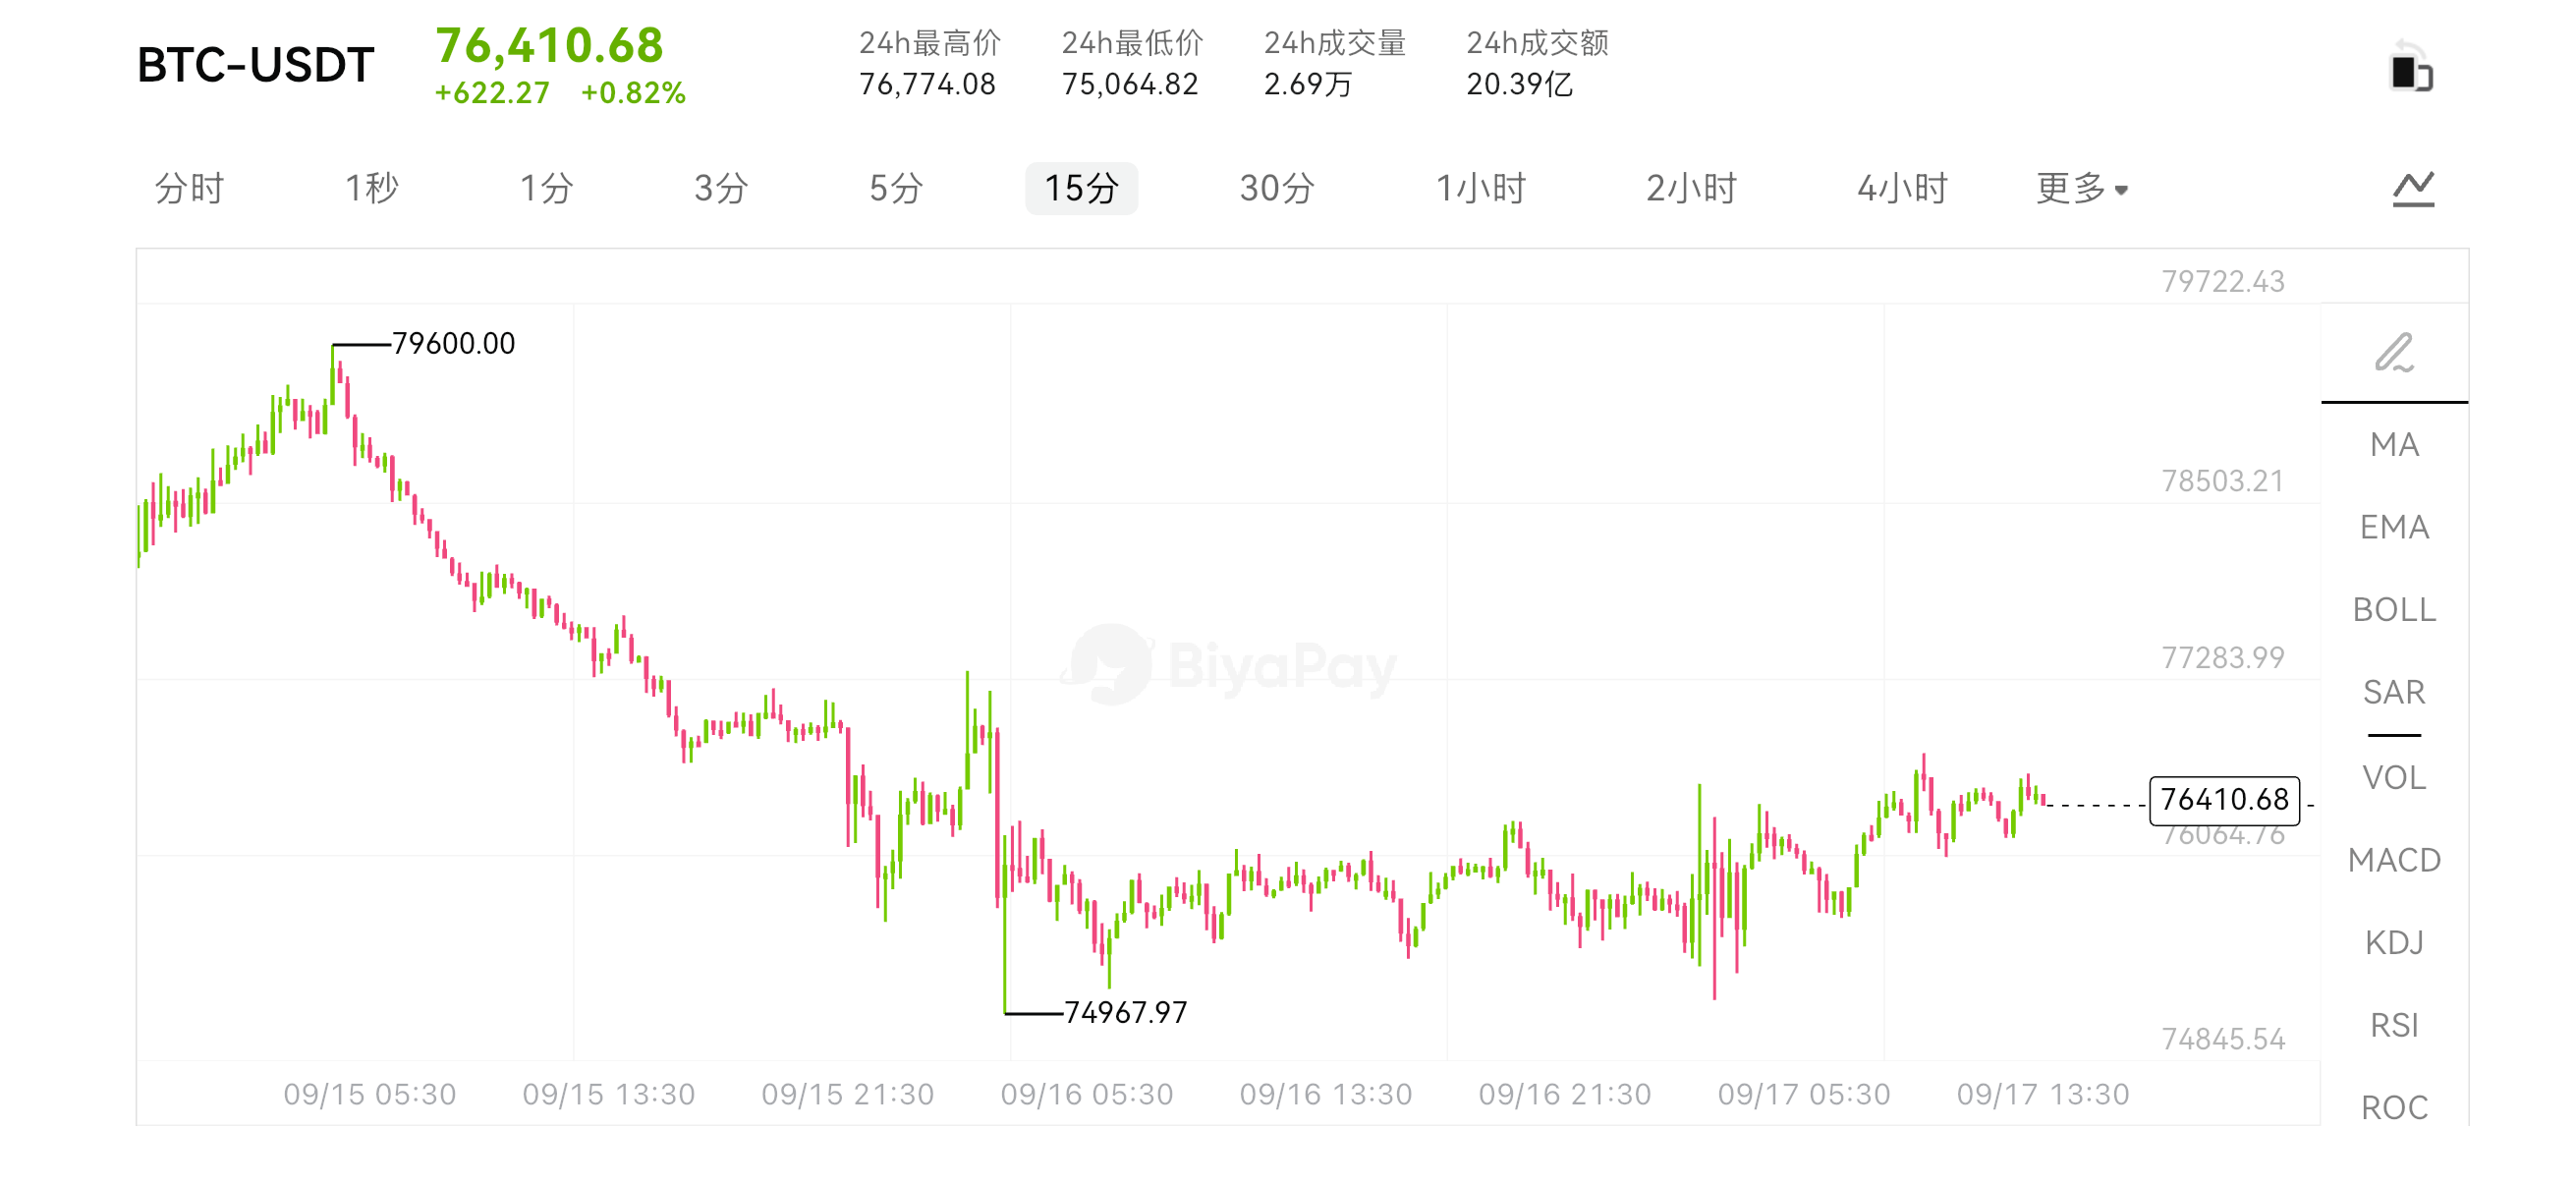
25ベーシスポイントはすでに織り込み済み、市場が本当に懸念していること
今回の利上げはすでに市場で事前に織り込まれていたため、金利決定そのものは大きな意外性をもたらさなかった。
市場に期待を再調整させたのは、FRBによる経済見通しの判断だった。声明は経済が急速に悪化していることを明確には強調せず、むしろ家計消費、生産性、資本投資が依然として底堅いとみている。これは、米国経済が現時点でより高い金利に耐えられることを意味しており、インフレ抑制が依然として現在の重点であることを示している。
最新の経済予測も慎重な姿勢に傾いている。FRB当局者による2026年の個人消費支出価格指数の中央値予測は3.7%で、長期的な目標である2%を明確に上回っている。年末のフェデラルファンド金利の中央値は4.1%で、6月予測の3.8%を上回った。
これは将来の金利に関する約束ではないが、一部の当局者が年内にさらなる引き締めの必要性があると考えていることを示している。
したがって、市場が次に本当に注視すべきなのは「利上げがすでに終わったかどうか」ではなく、今回の利上げの後、FRBがもう一度利上げに踏み切るのか、それとも様子見期間に入るのかである。
ウォーシュは答えを与えず、トレーダーは自分で計算するしかない
これはウォーシュがFRB議長に就任して以来初めての利上げ決定であり、市場は彼がインフレと経済成長の関係をどう扱うかも注視している。
記者会見での発言から見ると、ウォーシュは市場に対して次回会合に関する明確な指針を示さず、金利はインフレ、雇用、経済データに応じて調整する必要があると強調した。市場が慣れ親しんだ従来のフォワードガイダンスと比べ、こうしたコミュニケーションの方法は毎回の会合をより重要にする。
ウォーシュのインフレへの関心も際立っている。彼はインフレが依然として高いと繰り返し強調し、同時に米国経済のパフォーマンスが強まっていると指摘した。言い換えれば、FRBは現時点で米国経済を急速に緩和へ転換する必要がある状態としては描写していない。
もし経済が明らかに弱っていれば、利上げは市場に過度な引き締めと受け止められやすい。しかし現在の米国経済には急速に失速する兆しがなく、インフレは依然として目標を上回っているため、これがFRBに高金利を維持する理由を与えている。
市場が関心を寄せているのは、もはや今日どれだけ利上げするかだけでなく、今後さらに次回があるかどうかである。
短期ゾーンが先に動き、長期ゾーンは必ずしも追随しない
利上げ後、2年物米国債利回りは通常、今後の金利期待をより迅速に反映する。なぜなら、それは今後数回のFRB会合とより密接に結びついているからだ。
10年物と30年物米国債はより複雑である。短期金利に加えて、経済成長、財政調達、国債供給、長期的なインフレ期待も見る必要がある。
もし市場が、FRBの追加利上げが今後の成長を押し下げると考えれば、短期ゾーンの利回りが上昇し、長期ゾーンの利回り上昇は限定的となる可能性があり、イールドカーブはフラット化に向かう。逆に、投資家がインフレと財政圧力が長期的に存在すると考えれば、長期ゾーンの利回りも上昇を続ける可能性がある。
この違いは重要である。「FRBが利上げ」という言葉だけでは、すべての資産の価格変動を説明できない。短期ゾーンが反映するのは今後数回の会合であり、長期ゾーンが反映するのはより長い期間の資金コストと経済期待である。
米国株はまず圧力を受けるが、歴史は必ずしも悲観的ではない
利上げが米国株に最も直接的に及ぼす影響は、無リスク金利を高め、バリュエーションを押し下げることである。
米国債利回りとフェデラルファンド金利が上昇すると、将来の利益を割り引いた価値は低下し、市場の高バリュエーション企業に対する許容度も下がる。テクノロジー株、AI、クラウドコンピューティング、ソフトウェアセクターは通常、遠い将来の利益期待に依存しているため、金利変化により敏感である。
ただし、利上げ後の短期的な変動は、その後の株式市場が必ず持続的に弱含むことを意味しない。歴史的に、市場は初回利上げや単発の利上げが実施された後、まずバリュエーション調整を経験し、その後、経済成長と企業利益に基づいて再び価格を付け直すことが多い。
だからこそ、現在の米国株で見るべきは単日の騰落ではなく、企業利益が資金コストの上昇を相殺できるかどうかである。
AI産業チェーンにとって、データセンター、チップ、クラウドサービスには依然として長期的な需要があるが、企業は資本支出を収益、利益、キャッシュフローに転換できることを証明しなければならない。
市場のAIへの関心は「成長ストーリー」から「成長の質」へと移るだろう。受注の実現、粗利益率、資本支出、フリーキャッシュフローが、単なるAIナラティブよりも重要になる。
ドルが優勢、金とBTCにはそれぞれの理屈がある
FRBの利上げは通常、ドル資産の金利魅力度を高め、ドル高は世界の金融環境を引き締める。
ドルが上昇すると、他の通貨建て資産は一定の圧力に直面する。新興市場の調達コストは上昇し、コモディティはドル建ての影響を受け、デジタル資産もリスク選好の低下により引きずられやすくなる。
金の短期的な圧力は主に実質金利から来る。米国債利回りがインフレ期待よりも速く上昇すれば、金を保有する機会費用が増加し、金価格は反落しやすくなる。夜間市場で金が一時約1%下落したのは、まさにこの論理の表れである。
しかし金は金利だけの影響を受けるわけではない。財政赤字、地政学的衝突、インフレ懸念がさらに高まれば、金は依然として安全資産需要を得る可能性がある。したがって、金の今後の動向はFRBの利上げだけでなく、実質金利、ドル、世界的なリスクイベントの変化も観察する必要がある。
ビットコインとイーサリアムの短期的なパフォーマンスは、より流動性に依存している。ビットコインは夜間に7万5千ドル付近で推移し、市場の反応は比較的抑制されていたが、それ以前に暗号資産法案の進展停滞と高金利期待の二重の影響を受けていた。
私がこの種のクロスマーケット相場を整理する際には、BiyaPayを通じて米国株、香港株、BTC、ETH、および法定通貨関連市場の価格変化を同時に確認し、さらに米国債利回りとドルの動きを組み合わせて説明を探す。グローバル・ワンストップ資産配分プラットフォームとして、デジタル通貨と米ドル、香港ドルなどの資産間の交換を支援するだけでなく、米国株、香港株、BTCなどのデジタル通貨取引も支援している。異なる市場を同じ観察枠組みに置くことで、資金が金利変化、流動性、あるいはリスク選好の切り替えを取引しているのかをより判断しやすくなる。
デジタル資産にとって、規制環境の改善は業界の不確実性を低下させ得るが、ドル高と金利上昇がもたらす流動性圧力を完全に相殺することはできない。BTCとETHが今後安定できるかどうかは、資金フロー、市場ポジション、リスク選好が再び改善するかどうかにかかっている。
次に注目すべきは「利下げ」という二文字ではない
今後数カ月、市場は主に4種類のデータに注目する必要がある。
第一はインフレデータであり、特にCPIとPCEが持続的に低下できるかどうかである。第二は雇用データであり、高金利が雇用市場に明確に影響し始めているかを観察する。第三は原油価格であり、エネルギー価格が高止まりを続ければ、インフレ圧力が再び高まる可能性がある。第四は米国債利回りであり、特に10年物と30年物米国債がより安定したレンジに戻れるかどうかである。
もしインフレが予想を上回り続ければ、ドルと米国債利回りは高止まりする可能性があり、米国株の高バリュエーションセクターとデジタル資産も圧力を受けるだろう。
もし雇用と経済活動が明らかに弱まれば、市場は再び将来の金利転換を取引する可能性がある。しかしインフレが依然として高い状況では、経済データの弱まりが景気後退への懸念を引き起こす可能性もあり、資産価格が直ちに恩恵を受けるとは限らない。
したがって、今回の利上げが本当に変えたのは、市場の今後の金利経路に対する理解である。インフレはまだ完全には解決されておらず、経済も暫時、緩和へ転換しなければならないほど弱くはない。
米国株にとっては、今後、利益がバリュエーション圧力を相殺できるかを見る必要がある。金にとっては、実質金利と安全資産需要のどちらが優勢になるかを見る必要がある。ビットコインとイーサリアムにとっては、ドルの流動性とリスク選好が再び改善するかどうかを観察する必要がある。
今回の利上げは相場の終点ではないが、低金利がバリュエーション拡大を促す段階がすでに終わったことを市場に思い起こさせている。今後、世界の資産が直面するのは、より高い資金コストと、より予測困難な金利経路である。