작성자 | 블록체인 재무 분석가 Matlif
제작됨 | NEST Fans(nestfans.com)는 저자로부터 게시 권한을 받았습니다.
제작됨 | NEST Fans(nestfans.com)는 저자로부터 게시 권한을 받았습니다.NEST Protocol은 DeFi 프로토콜에 대한 온체인 가격 데이터 및 변동성 데이터를 제공하는 탈중앙화 가격 오라클 네트워크입니다. 가치를 포착하기 위해. 현재 NEST를 보유하는 것은 체계적인 소득권을 가지고 있으며, NEST를 많이 보유할수록 더 많은 수익을 얻을 수 있습니다.
이미지 설명
이미지 설명
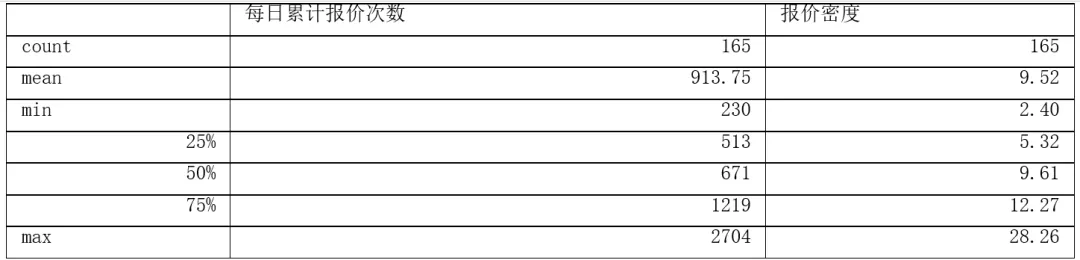
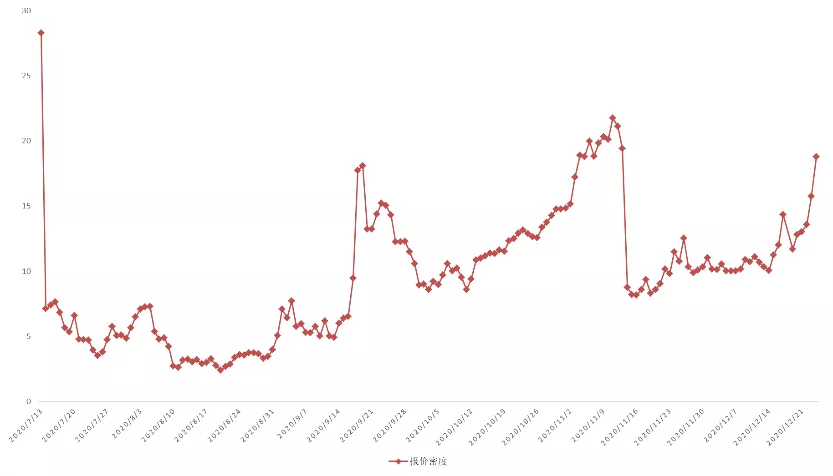
차트 2: NEST3.0 출시 이후 USDT/ETH 오라클 트랙의 호가 밀도
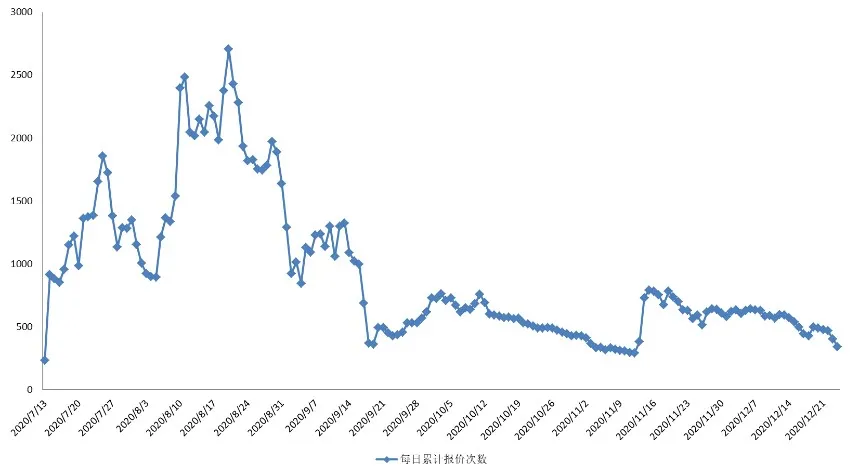
차트 3: NEST3.0 출시 이후 USDT/ETH 오라클 트랙 호가 시간 및 호가 밀도 통계2020년 7월 13일부터 12월 24일까지의 데이터는 평균 9.52블록의 호가, 하루 평균 약 913.75개의 호가, 하루 최소 230개의 호가(차트 3), 호가의 수 및 밀도를 보여줍니다. 인용문 다른 오라클에 비해 분명한 장점이 있습니다.현재 USDT/ETH 가격 오라클 트랙 수입은 주로 첫 번째 지점에서 발생하며 DeFi 프로토콜 콜 수입원은 여전히 상대적으로 적고 CoFiX 프로토콜은 NEST 오라클 머신에 연결되었으며 더 많은 DeFi 프로토콜 콜이 개발 중입니다.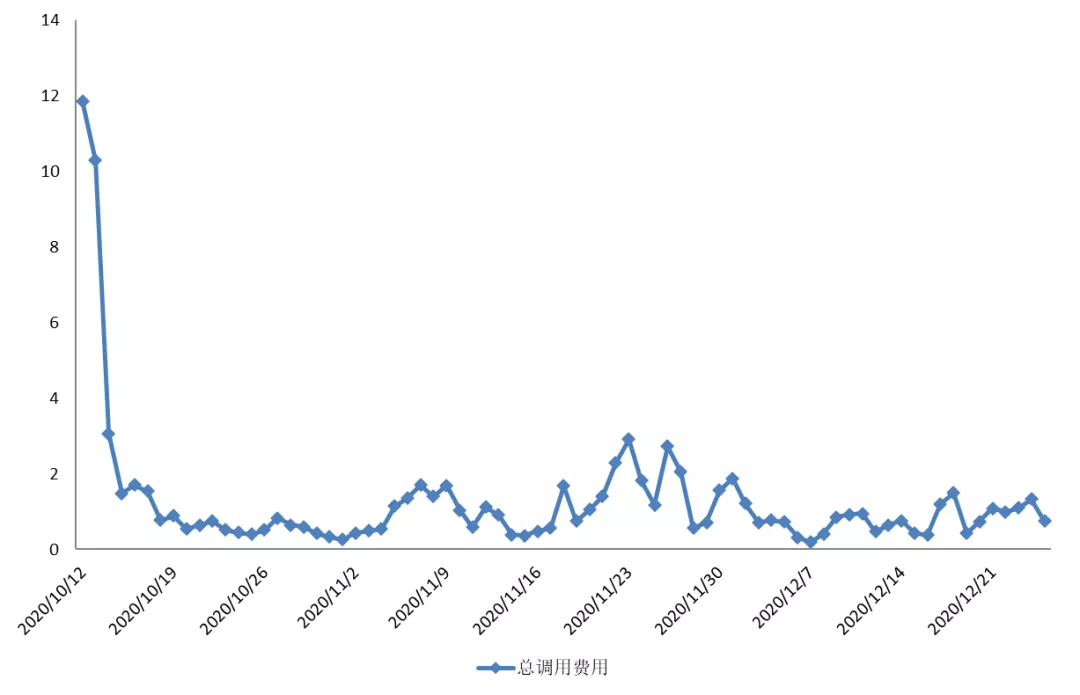
이미지 설명
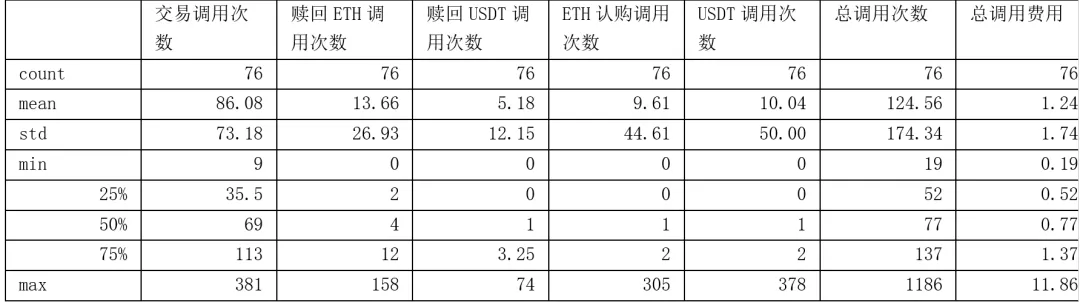
차트 4: CoFiX가 출시된 이후 USDT/ETH 오라클에 대한 호출
차트 5: CoFiX 출시 이후 USDT/ETH 거래 풀은 NEST 오라클 머신 통계라고 불렀습니다.현재 다른 오라클 트랙(USDT/ETH 호가 쌍을 제외한 모든 호가 쌍)의 수입의 40%가 NEST 시스템에 기여됩니다(다음 NEST V3.5 버전에서는 20%로 감소될 예정입니다). 2020년 7월 NEST 3.0 출시 이후 지금까지 NEST 프로토콜에서 57개의 토큰/ETH 가격 오라클이 출시되었습니다(USDT/ETH 제외). 그 중에서 HBTC/ETH와 YFI/ETH 두 가격 오라클의 호가 밀도가 가장 좋습니다. 2020년 12월 26일 기준 HBTC/ETH의 호가 간격은 28블록, YFI/ETH의 호가 간격은 41블록입니다. ETH/HBTC 오라클은 NEST 시스템에 2125 ETH를 기부했으며 ETH/YFI 오라클은 NEST 시스템에 818 ETH를 기부했습니다.위의 3가지 포인트는 USDT/ETH 가격 오라클 트랙의 수입원입니다 NEST 시스템이 수입을 분배하는 방법을 살펴보겠습니다.
현재 NEST 시스템은 주로 NEST 보유자에게 보상하기 위해 직접 소득 분배를 사용합니다. 즉, NEST 시스템은 소득의 90%를 ETH 형태로 NEST 보유자에게 직접 분배합니다(전통 금융 시장의 주식 배당과 유사).현재 NEST 시스템의 구체적인 소득 분배 계획은 다음과 같습니다.NEST 시스템은 소득 분배를 위해 각 기간의 시스템 소득에서 ETH의 90%를 인출하고 각 사용자가 보유한 NEST의 비율에 따라 해당 ETH 소득을 계산합니다. 분배가 많을수록 분배는 일주일에 한 번이며 개인이 주도적으로 소득을 얻어야 합니다. 나머지 ETH 자산의 10%는 시스템 저축 계약에 예치되며, 이를 보충하기 위해 일정 기간 ETH 수입이 부족할 경우 저축 계약의 ETH가 저축됩니다.현행 NEST 시스템의 직접적인 소득분배 특징은 주식시장에서의 배당과 유사하게 NEST 시스템의 소득의 상당 부분을 일정 기간 내에 직접적으로 나누는 것으로, 이는 국내에서 가장 친숙한 인센티브 방식이다. 자본 시장과 보유자는 금과 은과 같은 실질적인 이익을 얻을 수 있습니다. 단순하고 무례하며 사용자는 직접적인 경험에 대한 강한 감각을 가지고 있습니다. NEST 생태계의 초기 단계에서 직접적인 소득 분배는 NEST에 대한 투자의 매력을 더 잘 반영할 수 있습니다.그러나 직접 소득 분배는 NEST에 부정적인 영향을 미칩니다: 직접 소득 분배는 실제로 NEST 가치의 일부를 분배하며 이론적으로 NEST 시스템의 가치는 감소합니다. 가치 성장 기대치가 변하지 않거나 악화되면 가격이 하락합니다. NEST가 떨어질 것입니다. NEST의 호가 밀도는 NEST의 가격 높이와 관련이 있기 때문에 NEST 가격의 하락은 먼저 호가의 감소로 이어져 NEST 시스템의 가격 품질에 가장 큰 영향을 미칩니다.동시에 직접 소득 분배 모델 하에서 NEST의 저렴한 가격은 NEST 생태계의 자아상에 도움이 되지 않습니다. 투자 입장에서는 직접적인 소득 분배가 상대적으로 안전하지만 소득은 적고 발생한 소득조차 NEST의 하락으로 상쇄된다.컴플라이언스 측면에서 직접적인 소득 분배는 전통적인 금융 시장의 배당 메커니즘과 유사하기 때문에 NEST에 지분 속성을 부여하는 것과 동일하며 유럽 및 미국 규제 기관 및 터치에 의해 보안 토큰으로 인식되기 쉽습니다. NEST 개발의 국제화에 도움이 되지 않는 규제 레드 라인.NEST 보유자에게 돌아가는 또 다른 형태의 환매 및 소멸이 있습니다(전통적인 금융 시장의 주식 환매와 유사). 구체적으로: NEST 시스템은 대부분의 수익금을 사용하여 2차 시장에서 NEST를 재구매하고 파괴할 수 있습니다.직접적인 수입 분배와 환매 및 소멸은 본질적으로 NEST 시스템이 토큰 보유자에게 수입을 분배하고 투자자가 NEST를 보유하도록 장려하는 방법입니다. 현재 암호화 분야의 발전으로 볼 때 바이백 및 파기 모델도 소득 분배의 주류 모델입니다.NEST 시스템의 경우 환매와 소멸의 소득 분배 모델이 직접 소득 분배 모델보다 낫다고 생각합니다.구체적인 이유는 다음과 같습니다.1) 환매 및 파기는 유통시장에서 NEST의 유통을 직접적으로 감소시킨다. 분배는 미약하지만 각각의 NEST 이면에 해당하는 가치는 상승하고 있으며 그에 상응하는 미래 소득(현금 흐름)도 상승하고 있습니다.직접적인 소득분배와 환매소멸, NEST가 모두 채굴되면 소득대상은 이론적으로 일관된다. 그러나 NEST가 완전히 채굴되지 않은 경우(실제 상황)에는 둘의 효과에 상당한 차이가 있습니다. 수혜 대상은 현재 보유자, 견적 채굴자 및 미래 견적 채굴자(NEST의 채굴되지 않은 부분에 해당하는 보유자)입니다. NEST 시스템의 주요 기능은 체인에 가격 데이터를 출력하는 것이고 견적 채굴자가 가격의 품질을 결정하기 때문에 NEST 시스템이 현재와 미래에 동기를 부여하기 위해 환매 및 소멸 모델을 사용하는 것이 장기적으로 더 유익합니다. 견적 광부.2) NEST 시스템의 경우 환매 및 소멸 모델은 시장 가치를 관리하는 공개적이고 투명한 방법을 제공합니다. 한편으로 환매 및 파기 모델은 직접적인 분배 수입을 얻기 위해 많은 수의 NEST를 락업할 수 있게 함과 동시에 유통 시장에서 NEST의 구매를 증가시켜 암호화된 자산으로서 NEST의 전반적인 유동성.4) 컴플라이언스 측면에서 환매 및 파기 메커니즘은 권리와 이익의 속성을 식별하기가 더 어렵기 때문에 규제 위험이 낮을 것이므로 환매 모델은 NEST의 국제화를 위한 불가피한 요구 사항입니다.위에서 언급한 이유로 NEST 시스템은 기존의 직접 소득 분배 모델을 대체하기 위해 환매 및 소각 모델을 채택해야 한다고 생각합니다.
3. NEST 시스템이 환매 후 소멸을 선택한다고 가정하면, 가격을 기준으로 한 단순 계산NEST의 현재 가격을 P(Unit USD), 유통되는 NEST의 총 수량을 T, 환매 및 소각 소득 규모를 E(Unit USD)로 가정하면 환매 후 NEST 가격에 대한 간단한 계산식은 다음과 같다. 그리고 파괴:1) 현재 시스템 적립금이 모두 환매 및 파기에 사용된 경우: 2020년 12월 27일 NEST 가격을 기준으로 지난주 2020년 12월 25일 현재 시스템 적립금이 모두 환매 및 파기에 사용되었다고 가정하면, 네스트 가격:P = 0.0204 USDT, T = 17억 4,900만 개 (2020.12.27 기준)E = 4378.19 ETH, USDT와 동일: 4378.19 * 697.61 = 3054269 USDT (12월 27일 ETH 종가 기준)그러면 2020년 12월 27일 재구매 및 파기 후 NEST 가격 조정은 다음과 같습니다.조정된 가격은 0.022309 USDT로 현재 NEST 가격 대비 9.36% 인상됩니다.2) NEST 오라클 머신 런칭 이후 발생한 모든 수익금을 환매 및 파기에 사용하는 경우 : 여전히 NEST 시스템의 규정에 따라 2020년 12월 27일 NEST 가격을 기준으로 가정하고 이후 모든 수익 NEST 출시는 저축 풀 잔액의 약 10배이며 출시 이후 총 수입은 대략 다음과 같습니다.E = 43781.9 ETH, USDT와 동일: 43781.9 * 697.61 = 30542691 USDT (12월 27일 ETH 종가 기준)그러면 2020년 12월 27일에 모든 수익금이 환매 및 파기에 사용된 후 NEST 가격 조정은 다음과 같습니다.조정된 가격은 0.141693 UDST로 현재 NEST 가격 대비 594.57% 인상됩니다.3) NEST 출범 이후의 모든 직접적인 소득분배(배당금)가 환매 및 소각에 사용된다면: 위의 모든 소득의 추론에 따르면,조정된 가격은 0.088859 USDT로 현재 NEST 가격 대비 335.58% 인상됩니다.4. 요약