





Messari: 고정 수입 계약이 DeFi 혁신의 다음 물결이 될 것입니까?
편집자 주: 이 기사의 출처는크립토 밸리 라이브 (ID: cryptovalley)편집자 주: 이 기사의 출처는
크립토 밸리 라이브 (ID: cryptovalley)
크립토 밸리 라이브 (ID: cryptovalley)
이 기사는 Messari 커뮤니티의 게스트 게시물입니다. Rahul은 현재 디지털 자산 및 분산 금융에 중점을 둔 헤지 펀드인 Gamma Point Capital의 관리 파트너입니다. 그는 Morgan Stanley에서 외환 헤지 펀드 팀에서 근무했으며 Wharton School에서 경제학 학사로 졸업했습니다.
신용은 모든 금융 생태계의 초석입니다. 잉여 자산이 있는 사람들은 해당 자산을 생산적으로 사용하거나 투자 용도로 사용할 수 있는 차용자에게 해당 자산을 빌려줄 수 있으므로 논제로섬 부의 창출이 가능합니다.
글로벌 신용 시장의 총 규모는 글로벌 주식 시장 규모의 약 3배입니다. ICMA 데이터에 따르면 2020년 8월 현재 글로벌 채권 시장의 전체 규모는 약 128조 3000억 달러입니다. 또한 금리파생상품시장은 세계 최대 규모의 파생상품시장입니다. 국제결제은행(BIS)에 따르면 2019년 상반기 기준 금리 파생상품 시장의 총 명목 계약 규모는 524조 달러로 추산됐다.
이미지 설명
출처: Swap.Rate
주식 시장의 거래는 대부분 전자적으로 이루어지지만 미국 채권 시장의 거의 모든 거래는 중개인과 대형 기관 간의 분산 장외(OTC) 시장에서 이루어집니다. 결과적으로 채권 시장은 성숙기는 하지만 비효율적입니다. DeFi는 세계 최대 금융 시장의 효율성, 유동성, 투명성 및 접근성을 빠르게 혁신할 수 있습니다.
"최근 DeFi 세계에서 금리 시장이 가장 화두가 되고 있습니다. 금리 시장의 잠재 시장 규모는 기초 신용 시장의 10배 이상일 수 있습니다." - Incuba Alpha Labs
전통적인 금융 기관이 새로운 신용 상품을 만드는 두 가지 주요 방법이 있습니다. 신용 형태의 파생 상품(이자율 선물 및 스왑, 부채 담보부 채권, 신용 디폴트 스왑 등).
대출(MakerDAO, Compound, Aave), 거래(Uniswap, Sushiswap, Curve), 집계(yEarn, Rari, 1inch, Matcha), 합성(Synthetix, UMA) 및 보험(Nexus Mutual, Cover) 프로토콜에 대한 DeFi 혁신이 잘 이루어졌습니다. 그러나 지금까지 DeFi에는 기본적으로 변동 금리가 있는 초과 담보 암호화폐 대출이라는 한 가지 형태의 신용만 있었습니다. 고정금리 대출 전선과 금리 파생상품 전선에서 경기장은 매우 열려 있으며 아직 확실한 승자가 없습니다.
고정 금리 대출(수익률 곡선): 수익률 프로토콜, 명목 금융, UMA의 yUSD
금리 시장(IRS): Horizon Finance, Benchmark, Swivel
증권화/거래(CLO): BarnBridge, Saffron
보조 제목
고정 금리 대출: 제로 이표 채권 및 수익률 곡선
고정 금리 대출은 전통적인 금융에서 가장 일반적인 대출 유형입니다. 예를 들어 Lending Tree에 따르면 2018년 미국 회사채 및 모기지 시장의 15조 3000억 달러 중 88%가 고정 금리 조건이었습니다. 고정 금리를 통해 참가자는 금리 변동의 위험에 노출되지 않고 미리 결정된 금리를 고정할 수 있습니다.
"스마트 계약에 고정 금리가 존재하는 상황에서 구축하고 구현할 수 있는 재무 계획의 파생 상품 유형 및 복잡성은 기존 금융 시장에 큰 충격이 될 것입니다." - Barnbridge
초과 담보 대출을 통해 사용자는 예치한 담보에 대해 수익률 토큰을 빌릴 수 있으며 액면가(예: $1)로 상환하겠다고 약속할 수 있습니다. 이 차용인이 고정된 이율을 고정하고 싶다면 만기가 되면 액면가 1달러로 다시 사서 대출금을 갚을 수 있다는 것을 알고 즉시 할인된 가격(예: $0.85)으로 수익률 토큰을 판매할 것입니다. 반면에 수익률 토큰 구매자는 기본적으로 만기 시 액면가 1달러로 상환할 수 있다는 사실을 알고 0.85달러의 자본을 빌려주어 고정된 수익률을 효과적으로 고정합니다.
Dan Robinson의 중요한 논문 "The Yield Protocol: On-Chain Lending With Interest Rate Discovery"는 온체인 제로 쿠폰 채권 및 수익률 곡선 생성을 위한 이론적 토대를 마련했습니다. UMA는 첫 번째 Yield USD 토큰(yUSD-SEP20)을 출시했습니다. 기본적으로 만기 시 $1로 상환할 수 있고 Balancer Trading의 AMM(Automated Market Maker) 풀을 통해 USDC에 사용할 수 있는 제로 쿠폰 채권입니다.
이미지 설명
Yield Protocol은 이 개념을 한 단계 더 발전시켜 제로 쿠폰 채권에 내재된 가격 상승 드리프트를 설명하는 특수 AMM 방정식을 생성하여 LP가 단기 손실(IL) 및 지속적인 차익 거래에 노출되지 않고 거래할 수 있도록 합니다.
"수익률 계약은 다양한 만기를 제공하기 때문에 전 세계 채권 분석가들이 사용하는 미국 국채 곡선과 유사한 수익률 곡선을 구성할 수 있습니다."
이미지 설명
출처: 로베르토 탈라마스
Notional Finance는 또한 fCash라는 새로운 금융 기본 상품을 통해 고정 금리 대출 계약을 막 시작했습니다. 기본 AMM 지원 유동성 풀 거래는 기본 통화(예: DAI)에 대해 이루어집니다. 대출 기관은 fCash를 구매하고 만기 시 fCash에 대해 청구할 수 있는 기본 통화 금액을 나타내는 이자율을 고정합니다. 차용자는 fCash를 발행하고 fCash를 미래의 지정된 시간에 고정 금액의 기본 통화를 상환해야 하는 대가로 기본 통화로 판매할 수 있습니다. fCash 토큰은 항상 쌍으로 생성됩니다. 전체 명목 시스템의 자산과 부채는 항상 0입니다."이미지 설명"과도한 담보 비율의 변동, 큰 가격 변동 및 위험이 중첩된 초유동성 담보로 인해 DeFi 생태계에서 정확한 측정을 결정할 필요가 있다는 점은 주목할 가치가 있습니다.
위험 없음
수율의 기준은 쉽지 않습니다. 그러나 MakerDAO 및 Compound와 같은 과도한 담보 대출 플랫폼은 무위험 변동 금리의 공정한 지표로 간주될 수 있는 반면, UMA의 uUSD 및 Yield Protocol의 fyDai와 같은 담보로 지원되는 수익률 달러 토큰은 무위험을 제공할 수 있습니다. 고정 비율. yEarn의 yUSD와 같은 수익 창출 스테이블 코인은 더 많은 위험을 수반하며, 이는 무위험 비율의 스프레드로 적절하게 보상되어야 합니다.
금리 시장
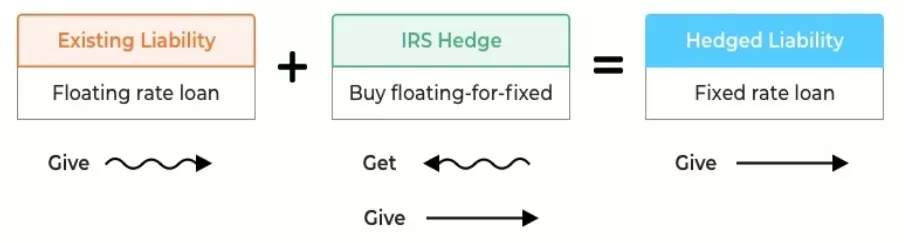
미래 수익률을 자산/토큰으로 거래할 수 있는 능력은 매우 강력한 아이디어입니다. 이는 생태계에서 신용 및 레버리지의 양을 늘리고, 가격 발견을 개선하고, 시장 효율성을 높이고, 시장 참여자가 금리 위험을 추측하고 헤지할 수 있도록 합니다.
이미지 설명
출처: 델타 거래소
벤치마크는 미래 수익률의 토큰화 및 거래를 가능하게 하는 프로토콜입니다. 이를 통해 참가자는 기본 자산의 수익률을 떼어내고 별도의 수익률을 자신의 토큰으로 거래할 수 있습니다. 이러한 방식으로 벤치마크는 이러한 자산의 보유자가 (변동) 수익률에 대한 권리를 현금 선불로 판매할 수 있도록 하여 고정된 기간 동안 고정된 비율을 고정합니다. 이러한 권리의 구매자는 담보를 걸고 청산에 대한 걱정 없이 자본 효율적인 방식으로 변동 수익률에 대한 노출을 얻기 위해 수익률 토큰을 구매합니다.
이미지 설명
Horizon은 유사한 개념을 기반으로 하며 고정 기간 수익률 토큰의 제한된 대체 가능성 및 유동성뿐만 아니라 그러한 토큰과 관련된 마진 및 AMM 요구 사항에 대한 우려를 해결합니다. 게임이론의 방식을 채택하여 탈중앙화된 금리시장을 형성하며, 기간이 다른 분산형 경매시장(Horizon 마크)을 도입하여 참여자들이 공정하고 투명하게 수익률 상한을 두고 우선지급 경쟁을 할 수 있습니다. 경쟁적 환경.
CLOB 시스템을 사용함으로써 Swivel은 AMM 풀의 필요성을 피하고 미끄러짐을 완전히 방지합니다. 또한 Compound 및 Aave와 같은 더 큰 대출 프로토콜을 기반으로 실행함으로써 시장의 양쪽을 부트스트랩할 필요가 없습니다.
이미지 설명
보조 제목
증권화 및 주식 전환
2008년 세계 경제를 붕괴시킨 악명 높은 모기지 담보 증권이 없었다면 월스트리트의 유산은 완전하지 못했을 것입니다. 레버리지를 무책임하게 사용하면 과대평가된 거품으로 이어져 치명적인 수정이 뒤따를 수 있습니다. 그러나 MBS 및 기타 전환 증권의 근본적인 혁신은 매우 강력합니다. 현금 흐름을 다양한 위험 프로필로 분할하여 다양한 위험 프로필과 효용 기능을 가진 다양한 투자자의 요구를 충족합니다.
이미지 설명
출처: 위키백과
BarnBridge는 다양한 계약의 수익률을 집계하여 다양한 위험 프로필을 가진 고수익 및 저수익 전환 채권으로 집계하는 변동성 파생 상품 계약입니다. SMART Yield Bond(구조화 시장 조정 위험 전환 채권)는 담보를 수집하여 대출 계약 또는 수익률 생성 계약에 예치한 다음 수익을 다른 전환 사채로 묶고 표시합니다. 따라서 가장 선순위 전환사채는 수익률이 낮고 위험 프로필이 더 안전한 반면, 주니어 전환사채는 수익률이 높지만 추가적인 위험 노출이 있습니다. SMART 채권은 본질적으로 수익률 위험 구매 및 판매의 자유 시장 가격을 실현합니다."A "이를 통해 사용자는 고정 금리 수익을 얻을 수 있을 뿐만 아니라 전체 생태계에서 수많은 프로토콜의 수익을 풀링하여 위험을 다양화하고 산업 수익 곡선을 매끄럽게 함으로써 더 큰 효율성을 창출할 수 있습니다."AA "Saffron은 체인의 자산 소유권을 토큰화하는 또 다른 프로토콜입니다.Saffron 풀을 사용하여 맞춤형 위험 및 반환 조건을 선택함으로써 유동성 공급자는 더 큰 유연성과 동적 노출을 얻을 수 있습니다.
Saffron은 각 자산의 미래 소득 흐름과 사용된 원금의 순 현재 가치를 토큰화합니다. 토큰화된 보유량을 기반으로 한 수익금은 리턴 워터폴을 통해 모든 계층에 분배됩니다. 리턴 워터폴의 초기 적용은 두 가지 주요 유형의 전환사채를 활용했습니다.
등급전환사채, 하나는 위험감소 슈퍼시니어










