连亏钱都要排队,PaperTrade的1000倍杠杆实验能走多远?
原创 | Odaily 星球日报(@OdailyChina)
作者 | Asher(@Asher_ 0210)
10월 10일 저녁, HyperEVM 기반 합성 무기한 선물(perp) 플랫폼 PaperTrade가 정식 출시되었다. 출시 후 10분도 채 지나지 않아 플랫폼의 명목 거래액은 144억 달러에 달했고, 출시 24시간 만에 누적 명목 거래액은 6,780억 달러를 넘어섰다.
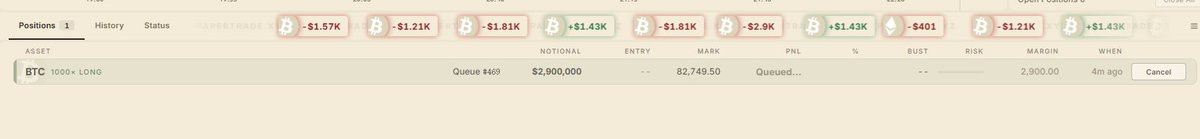
거래량보다 더 화제가 된 것은 플레이어들의 "줄 서서 돈 잃기"였다. PaperTrade는 최대 1,000배 레버리지를 지원하며, 거래 손실이나 청산 발생 시 사용자는 네이티브 토큰 PAPER를 받을 수 있다. 이에 일부 플레이어들의 플랫폼 진입 목적은 "손실 채굴"로 바뀌었고, 출시 초기의 거래 폭주로 소액 거래 요청이 좀처럼 실행되지 않아 포지션을 열어 돈을 잃으려 해도 줄을 서야 하는 상황이 벌어졌다.
열기 뒤에는 논란도 잇따랐다. 소액 사용자는 왜 더 오래 기다려야 하는가? 승자의 수익은 제때 지급될 수 있는가? 누군가 Hyperliquid의 가격을 밀어 올려 PaperTrade 자금 풀에서 이익을 얻었다면, 이는 메커니즘의 허점인가, 아니면 팀이 감수한 리스크인가?
아래에서 Odaily가 PaperTrade의 핵심 메커니즘을 소개하고, 출시 이후의 논란을 정리한다.
1,000배 레버리지, 손실 채굴, PaperTrade는 어떻게 작동하는가?
사용자가 프로토콜의 USDC 유동성 풀과 직접 거래
PaperTrade는 Jez와 Blurr가 공동 창업했으며, Hyperliquid의 스마트 컨트랙트 레이어인 HyperEVM 위에 구축되었다. 주문서를 통해 매수자와 매도자를 매칭하는 거래 플랫폼과 달리, PaperTrade 사용자는 프로토콜의 USDC 유동성 풀과 직접 거래한다. 사용자가 손실을 보면 자금이 풀에 들어가고, 사용자가 이익을 보면 풀이 수익을 지급한다.
플랫폼은 Hyperliquid 주문서의 최우선 매수·매도 호가의 중간가를 읽어 BTC, ETH 합성 무기한 포지션의 가격을 책정하지만, Hyperliquid에 동기화하여 헤지 포지션을 열지는 않는다. 이는 전통적인 호가창 슬리피지, 스프레드, 펀딩비를 없애며, 트레이더의 수익 리스크는 프로토콜 자금 풀이 부담한다.
1,000배 레버리지란 100달러의 증거금으로 명목 가치 10만 달러의 포지션을 열 수 있다는 뜻이며, 약 0.1%의 불리한 가격 변동만으로도 초기 증거금이 소진될 수 있다. "채굴"하러 온 플레이어에게 빠른 청산은 곧 PAPER를 얻는 수단이 된다.
다만 플랫폼은 수익 측에서 비대칭적 수익 감액을 설정했으며, 특히 극소한 가격 변동으로 발생한 수익에 적용된다. 따라서 "전통적인 거래 수수료가 없다"는 것이 거래에 아무런 비용도 없다는 뜻은 아니다.
승자는 줄 서서 돈을 받고, 패자는 청산으로 채굴
PaperTrade의 특별한 점은 LP가 제로 자금으로 시작하여 사용자의 손실과 청산을 통해 지급 자금을 축적한다는 것이다.
사용자가 이익을 볼 때 풀 잔액이 부족하면 원래 증거금은 돌려받을 수 있지만, 미지급 수익은 선입선출 순서로 줄을 서서 이후 자금이 보충되기를 기다려야 한다. 예를 들어 풀에 500만 달러밖에 없는데 600만 달러의 수익을 지급해야 한다면, 나머지 100만 달러는 계속 기다려야 한다. 이는 프로토콜이 사전에 마켓메이커 자본을 조달할 필요가 없게 하지만, 이후 거래자의 손실이 충분하지 않으면 승자가 전액 수익을 받지 못할 수도 있다.
손실을 본 사람은 PAPER를 받는다. PAPER의 초기 공급량은 0이며, 프리마인이 없고 팀이나 VC 할당도 없다. 유일한 발행 경로는 규칙에 부합하는 거래 손실이나 청산이다. LP 잔액이 200만 달러 미만일 때는 1달러 손실당 기본 규칙에 따라 100枚의 PAPER를 발행하며, 임계값을 넘으면 발행 속도가 곡선을 따라 감소한다.
사용자는 PAPER를 스테이킹하여 프로토콜이 분배하는 USDC 수익을 받을 수 있으며, LP가 500만 달러 목표 잔액을 초과하면 초과 수익도 규칙에 따라 스테이커에게 분배될 수 있다. 이를 통해 손실을 본 사람은 이후 분배를 통해 비용을 회수할 기회를 얻는다.
다만 PAPER는 출시 초기에는 자유롭게 전송할 수 없고 공개 시장 가격도 없다. 잃은 USDC는 확정적이지만, 그 대가로 받은 PAPER가 비용을 상쇄할 수 있을지는 이후 플랫폼 분배와 시장 가격에 달려 있다.
규칙은 공개되고 사전 할당은 없지만, 여전히 논란이 있다
PaperTrade가 출시와 동시에 폭발한 중요한 이유 중 하나는 일반적인 토큰 발행 프로젝트와 다른 참여 방식을 제공한다는 점이다. 팀과 VC의 사전 할당 없이 토큰이 제로에서 발행되며, 참여자는 거래를 통해 비용을 부담하고 프로토콜 수익을 공유한다. 일부 크립토 네이티브 사용자에게 이러한 규칙이 명확하고 과감한 실험 자체가 매력적이다.
다만 규칙 공개는 참여자가 리스크를 이해하도록 도울 뿐, 그 리스크가 통제 가능한 범위에 있음을 보장하지는 않는다. 출시 이후의 논란은 주로 실행 공정성과 가격 안전성에 집중되었다.
공정한 출시지만, 소액 사용자는 더 오래 대기
초기 손실이 더 많은 PAPER를 얻을 수 있으니, 사용자는 당연히 최대한 빨리 체결되기를 원한다. 그러나 출시 초기에는 대량의 요청이 몰려 거래가 동시에 실행되지 않았고, 소액 사용자는 더 긴 대기를 감수해야 했다.
PaperTrade의 대응에 따르면, 프론트엔드 혼잡과 스팸 요청 공격을 피하기 위해 소액 주문은 대액 주문과 완전히 동일한 우선순위를 가질 수 없으며, 팀은 성능 제약 아래에서 가능한 한 공정성을 높였다.
플레이어에게 사전 할당이 없다는 것은 공정한 출시의 일부일 뿐이다. 누가 먼저 체결되고 먼저 PAPER를 확보하는지도 최종 분배에 영향을 미친다. 대액 주문이 더 쉽게 실행된다면 소액 사용자는 더 유리한 참여 시점을 놓칠 수 있다.
Hyperliquid 호가에 의존하는 PaperTrade, 가격 조작에 직면
더 직접적인 논란은 PaperTrade가 Hyperliquid BBO 중간가에 의존한다는 점에서 비롯된다. 트레이더 Rune은 PaperTrade 문서가 Hyperliquid 최우선 매수·매도 호가를 이용한 가격 조작 리스크를 이미 공개했다고 지적했다. 커뮤니티 사용자 boblob은 두 개의 지갑이 PaperTrade에 대규모 포지션을 구축하는 동시에 약 2,000만 달러 규모의 거래를 통해 Hyperliquid의 ETH 가격을 약 10~20bp 잠시 변동시켰다고 주장했다.
이러한 행위의 논리는 트레이더가 외부 호가를 밀어 올리는 비용이 그 대규모 PaperTrade 포지션에서 얻는 수익보다 낮다면 프로토콜 자금 풀에서 이익을 얻을 수 있다는 것이다. 최대 1,000배 레버리지와 비교적 큰 포지션 한도는 아주 작은 가격 변화도 상당한 손익으로 이어질 수 있게 한다.
이에 대해 PaperTrade는 조작 리스크가 설계 누락이 아니라 출시 초기 대기 압력을 완화하기 위해 비교적 높은 미결제 포지션 한도를 개방한 데서 비롯된 문제라고 밝혔다. 트래픽이 감소하면서 팀은 온체인 및 릴레이 레벨의 포지션 제한을 강화하여 조작 수익 공간을 줄이기 시작했다.
공식 측은 또한 조작을 지속적으로 시도한 일부 사용자가 결국 대부분의 수익을 플랫폼에 반환했다고 밝혔다. 다만 이 주장만으로는 독립적인 자금 흐름 검증을 대체할 수 없다.
광풍이 지나간 뒤, PaperTrade는 얼마나 많은 플레이어를 붙잡을 수 있을까?
첫날의 광풍 이후 PaperTrade의 포지션 규모는 뚜렷하게 줄어들었다. 어젯밤 10시 기준 플랫폼의 미결제 포지션은 약 13억 달러로 12시간 전보다 약 60% 감소했으며, 포지션에 대응하는 증거금은 2,029만 달러에서 1,434만 달러로 약 30% 줄었다.
"손실 채굴"은 첫 번째 플레이어들을 끌어들였지만, 계속해서 새로운 사용자를 끌어들이지는 못할 수 있다. PAPER 발행 속도가 감소하면서 똑같이 100달러를 잃어도 후발 주자가 받는 토큰은 더 적다. PAPER 거래가 개방되면 직접 코인을 사는 것과 손실 채굴 사이의 비용 비교도 사용자의 선택에 영향을 미칠 것이다.
이 "손실 채굴"의 활기 뒤에는 PAPER 가치 평가와 플랫폼 분배에 대한 시장의 기대가 있다. PaperTrade가 열기를 이어가고 이 기대를 실제 수익으로 바꿀 수 있는지가 플레이어를 붙잡는 관건이다. 결국 플레이어는 기대를 위해 먼저 돈을 잃을 용의는 있지만, 계속해서 기대에 값을 치르지는 않을 것이기 때문이다.