모건 스탠리: 메모리 주식은 사이클 정점에서 흔히 가장 저렴해 보이지만, 가장 위험하기도 하다
원문 작성자: 리자
원문 출처: 월스트리트견문
AI가 이끄는 메모리 반도체 슈퍼사이클은 여전히 이어지고 있지만, 메모리 주식의 투자 논리는 변화하고 있다.
모건스탠리의 최신 보고서에 따르면, 수급 긴장과 가격 상승, 실적 개선이 여전히 업계에 강력한 지지를 제공하고 있음에도 불구하고, 주가가 크게 오르고 실적 전망이 집중적으로 상향 조정되면서 메모리 주식에 대한 낙관적 기대는 이미 충분히 가격에 반영되었고, 추가 상승 여력은 시험대에 올랐다.
핵심 모순은 메모리 업계의 펀더멘털이 강할수록 사이클 정점의 위험이 오히려 과소평가되기 쉽다는 점이다. 역사적으로 메모리 주식은 이익이 정점에 도달하기 전에 먼저 고점을 찍는 경향이 있는데, 이는 시장이 당기의 높은 이익 수준을 미래로 외삽하는 습관이 있어, 업황이 가장 좋을 때 오히려 밸류에이션이 가장 저렴해 보이게 만들기 때문이다.
이러한 배경에서 모건스탠리는 메모리 업계의 높은 호황이 반드시 메모리 주식의 지속적인 초과 수익으로 이어지지는 않을 수 있다고 본다. 실적 성장에 대한 시장의 기대가 계속 높아지면서, AI 컴퓨팅 파워와 네트워크 공급망의 상대적 투자 매력이 점차 메모리 섹터를 넘어서고 있다.
슈퍼사이클은 지속되지만, 주기성은 사라지지 않았다
이번 메모리 업계의 호황에는 견고한 수요 기반이 있다.
AI 데이터센터 건설이 지속적으로 메모리 수요를 끌어올리고 있으며, 고대역폭 메모리(HBM)는 AI 서버 칩 원가의 거의 절반을 차지한다. 장기 공급 계약은 구매 약정을 고정하고 가격 하한선을 설정하는 등의 방식으로 공급업체의 매출 가시성을 높인다. 동시에 HBM 생산이 전통적인 DRAM 생산 능력을 잠식하고, 차세대 AI 모델의 메모리 용량 수요가 계속 증가하면서 수급 긴장이 더욱 심화되고 있다.
모건스탠리 데이터에 따르면, 현재 HBM의 GB당 가격은 역사적 정점의 거의 7배에 달하며, 이는 이번 메모리 사이클의 강도를 반영한다. 그러나 업계 성장의 구조적 강화가 메모리 주식의 투자 수익도 함께 개선된다는 것을 의미하지는 않는다. 높은 이윤은 결국 신규 생산 능력을 끌어들이게 되고, 공급이 수요를 따라잡거나 다운스트림이 재고 소화 단계에 들어서면 가격과 이익이 정점을 찍을 수 있다. 2000년, 2016년, 2019년, 2022년의 역사적 사이클이 모두 이 법칙을 보여주었다.
보고서는 이번 사이클의 변곡점은 더 늦게 나타날 수 있지만, 2027년 이후 수급 구도의 변화를 여전히 경계해야 한다고 본다.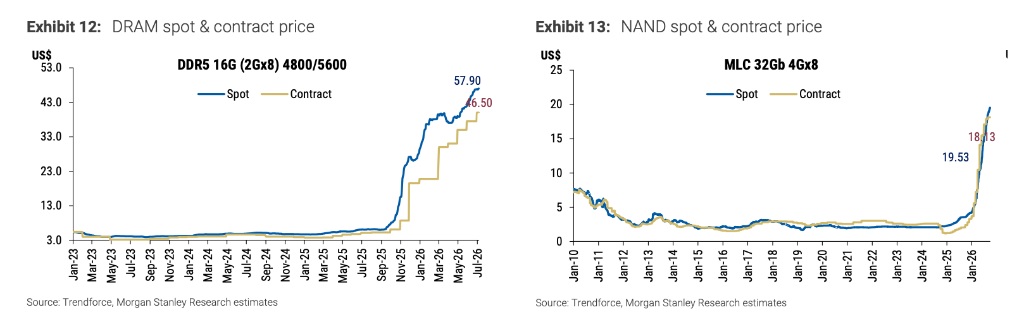
실적 기대가 너무 높고, 낮은 PER에 함정이 숨어 있다
이번 사이클이 2025년 9월에 시작된 이후, 아시아 메모리 주식은 누적 약 9배 상승했고, 총 시가총액은 이미 조 달러 수준에 진입했다. 모건스탠리 데이터에 따르면, 시장의 아시아 메모리 기업 주당순이익(EPS) 컨센서스는 평균 432% 상향 조정되었으며, 이는 시장이 이번 사이클의 실적 전망에 매우 높은 기대를 품고 있음을 반영한다.
그러나 이익이 계속 성장한다고 해서 주가도 같은 폭의 상승 여력이 있다는 것은 아니다. 삼성과 SK하이닉스의 현재 선행 PER은 약 3~4배로, 표면적으로는 밸류에이션이 저렴해 보이지만, 사이클 주식이 이익 고점 부근에서 나타내는 밸류에이션 함정일 수도 있다. 모건스탠리는 현재 주가에 내재된 추가 상승 여력을 뒷받침하려면 DRAM 계약 가격이 현 수준에서 전분기 대비 약 70% 더 상승해야 하는데, 실현 난이도가 매우 높다고 지적했다.
역사적 경험도 경계할 만하다. 2008년과 2012년에는 메모리 주식이 모두 이익 정점보다 약 4개월 먼저 고점을 찍었고, 2018년에는 이 시차가 8개월로 확대되었다. 메모리 주식은 이익이 가장 강하고 밸류에이션이 가장 저렴해 보일 때, 오히려 미래 업황 하락에 대한 시장의 우려를 가장 먼저 반영하는 경향이 있다.
HBM과 DRAM 호황은 이어지지만, 공급 리스크가 다가오고 있다
단기적으로 메모리 업계의 펀더멘털은 여전히 지지되고 있다. 모건스탠리는 HBM 가격이 2027년에도 계속 상승하고, 전통적인 DRAM과 NAND 계약 가격도 2026년 4분기에 추가로 오를 것으로 전망한다. AI 서버 수요 호조, 전통 DRAM 생산 능력의 HBM 전환, 기업용 SSD(eSSD) 수요 증가가 함께 현재의 가격 상승세를 뒷받침하고 있다.
그러나 공급 측 변화도 무시할 수 없다. 메모리 제조사들이 자본지출을 대폭 늘리고 있으며, 신규 생산 능력은 2027년 하반기부터 점진적으로释放될 것으로 예상된다. 동시에 소비자용 NAND 시장은 가격 하락 압력에 직면할 수 있어, 메모리 품목별 호황 양상이 분화될 가능성이 있다.
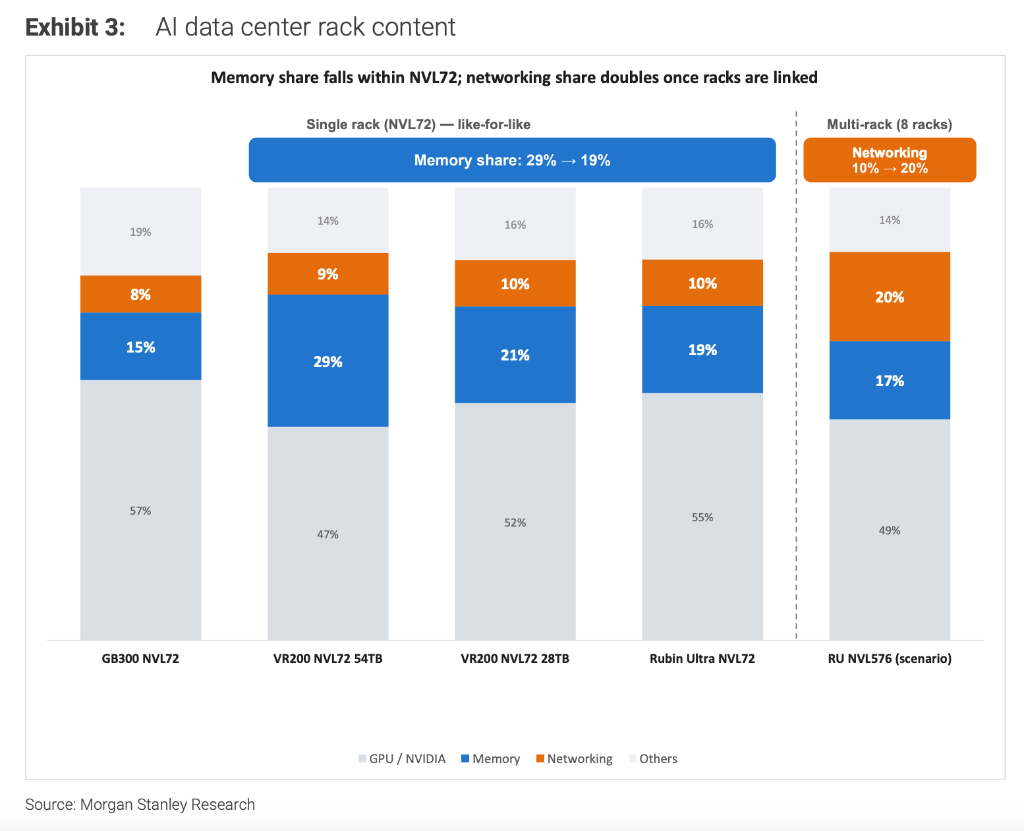
데이터센터 아키텍처의 진화도 산업 체인의 수익 배분을 바꿀 수 있다. 모건스탠리 추산에 따르면, 엔비디아 NVL72 단일 랙 시스템에서 메모리 관련 내용이 차지하는 비중은 약 29%이지만, 8개 상호 연결 랙으로 확장하면 19%로 낮아지고, 네트워크 장비 비중은 10%에서 20%로 상승한다. AI 클러스터 규모가 확대됨에 따라 네트워크 하드웨어의 시스템 가치 비중이 높아지면서, 메모리 제조사가 인프라 투자 증가로부터 같은 비율로 수혜를 받지 못할 수도 있다.