





23.7만 사용자도 StandX를 구할 수 없다, Perp DEX는淘汰赛에 돌입
原创 | Odaily 星球日报(@OdailyChina)
作者|Golem(@web 3_golem)
10월 15일, 탈중앙화 무기한 선물 계약 플랫폼 StandX가 운영 중단을 발표함과 동시에 당초 예정했던 플랫폼 토큰 발행을 취소하고, DUSD로 사용자들에게 일회성 에어드롭을 지급할 계획이라고 밝혔다. 에어드롭 자격 조회 도구는 10월 26일에 개방되며, 사용자는 11월 1일부터 12월 31일까지 수령할 수 있고, 수령 후 락업 제한은 없다.
StandX 공식 정보에 따르면, 2025년 11월 메인넷 출시 이후 플랫폼은 누적 23.7만 명 이상의 사용자에게 서비스를 제공했으며, TVL은 한때 2억 달러를 돌파했다. StandX는 Perp DEX 트랙에서 무명이 아니었지만, 결국 운영 중단이라는 단계에 이르렀다.
StandX의 퇴장은 계속 뜨거워지고 있는 Perp DEX 경쟁에 새로운 관찰 표본을 제공한다. Perp DEX는 여전히 암호화폐 시장에서 가장 거래 수요가 큰 트랙 중 하나이지만, 트랙의 성장이 모든 참여자가 파이를 나눠 가질 수 있다는 것을 의미하지는 않는다.
보조금이 Perp DEX의 고객 획득 비용을 끌어올렸다
지난 2년간 Hyperliquid가 온체인 무기한 선물 계약의 성장 경로를 증명해내면서, 점점 더 많은 프로젝트가 이 트랙으로 몰려들었다. 새로운 플랫폼이 잇따라 등장했고, 유동성과 사용자를 둘러싼 쟁탈전은 갈수록 치열해졌다. 플랫폼 간 경쟁은 초기의 제품 혁신과 유동성 확보를 넘어 거래 비용, 사용자 인센티브, 비즈니스 모델 등 여러 측면의 겨루기로 확장되었다.
그중 수수료 보조금은 직접적이고 효과적인 고객 획득 및 성장 도구다. 거래 빈도가 높은 무기한 선물 계약 사용자에게 수수료는 거래 비용에 영향을 미치는 중요한 요소다. 플랫폼은 수수료 인하, 거래 수수료 반환, 마켓 메이커 인센티브 제공 등의 방식으로 사용자 이탈을 유도할 수 있으며, 아직 브랜드 인지도를 구축하지 못한 신규 플랫폼에게 이러한 전략은 특히 단기적으로 효과를 내기 쉽다.
하지만 모든 경쟁자가 유사한 전략을 채택하기 시작하면, 수수료 보조금은 더 이상 차별화된 우위가 아니라 점차 시장 진입에 필요한 필수 비용으로 변모한다.
Hyperliquid, Aster, Lighter 세 헤드급 Perp DEX를 예로 들면, 이들은 각기 다른 방식으로 수수료 수익을 사용자에게 반환하고 있다. 일반적으로 Hyperliquid는 추천 코드 할인(4%), HYPE 스테이킹 할인(5-40%), 마켓 메이킹 리베이트를 통해 사용자의 거래 비용을 낮춘다. Aster는 ASTER로 수수료를支付하면 5% 할인(현물 한정), 거래량 등급별 혜택 및 추천 리베이트를 제공한다. Lighter는 일부 거래 시나리오에서 제로 수수료를 적용하고, 추천 반환 등의 메커니즘으로 사용자를 확장한다.
더 깊은 차원에서, 남은 수익도 Perp DEX는 여전히 자신의 주머니에 넣을 수 없고, 토큰 바이백 방식으로 커뮤니티에 반환한다. CoinShares 데이터에 따르면, Hyperliquid는 약 99%의 플랫폼 수수료가 HYPE 바이백을 위한 지원 기금으로 유입된다. Aster는 일일 플랫폼 수수료의 99%를 ASTER 바이백에 사용하고, 전액 veASTER 스테이킹 사용자에게 분배한다. Lighter는 프로토콜 수익(유료 계정, 청산 수수료 및 스테이블코인 준비금 수익)으로 LIT를 바이백한다.
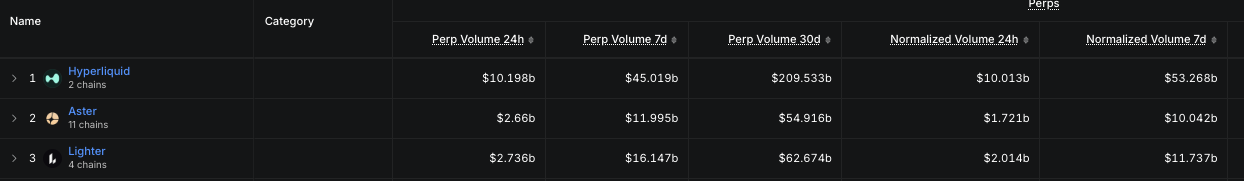
상위 3개 Perp DEX 플랫폼의 거래량
헤드급 플랫폼은 이미 거래 경험, 시장 깊이와 사용자 기반을 갖추고 있는데, 이들이 동시에 고액의 수수료 보조금까지 지급하면, 신규 플랫폼은 더 강력하게 보조금을 지급해야만 사용자가 이탈할 충분한 동기를 갖게 되므로, 고객 획득 비용은 이로 인해 끌어올려진다.
그러나 이러한 "끝이 보이지 않는" 보조금 전쟁은 중간권의 Perp DEX가 감당할 수 없다. StandX는 운영 중단 공지에서 대부분의 수익을 이미 SIP-2와 SIP-3를 통해 사용자에게 환원했으며, 이번 에어드롭을 위해 팀은 추가 자금을 투입해야 한다고 밝혔다.
게다가 수수료 보조금은 Perp DEX가 부담해야 할 유일한 비용이 아니다. 신규 플랫폼의 시장이 충분한 깊이를 갖추기 위해서는 플랫폼이 마켓 메이커를 유치해 유동성을 제공해야 한다. 성장을 위해서는 플랫폼이 대량의 거래 보상과 마케팅이 필요하다. 경쟁력을 유지하기 위해서는 지속적으로 제품을 개발하고 거래 인프라를 유지하며 리스크 관리 체계를 완비해야 한다.
이러한 지출이叠加되면서 Perp DEX의 성장 비용은 데이터 플랫폼에 표시되는 수수료 수익과 인센티브 지출의 차이를 훨씬 뛰어넘는다.
보조금은 일단 시작하면 멈추기 어렵고, 어떤 Perp DEX든 정상적인 수수료 부과로 돌아가려면 여론 압력과 사용자 이탈 압력에 직면할 수 있다. 헤드급 Perp DEX 플랫폼의 비용 압박 아래에서 새로운 시장 진입자가 수익을 내는 것은 거의 불가능해졌다.
에어드롭은 거래량을 만들 수 있지만 거래 수요를 만들 수는 없다
수수료 보조금 외에도 포인트와 에어드롭은 신규 Perp DEX 프로젝트가 초기 사용자를 유치하는 또 다른 중요한 방식이다. 그러나 에어드롭 인센티브의 프로젝트 측에 대한 한계 효용도 급속히下降하고 있다.
암호화폐 업계에서 아직 토큰을 발행하지 않은 거래 플랫폼이 포인트 프로그램을 출시하고 향후 토큰 분배 가능성을 시사하기만 하면 대량의 사용자 참여를 유도할 기회가 있다. StandX가 초기에 대량의 관심을 받을 수 있었던 직접적인 이유는 Hyperliquid와 Aster를 놓친 사용자들의 FOMO
하지만 문제는 에어드롭 인센티브가 거래 활동을 창출할 수는 있지만 안정적인 거래 수요를 창출할 수는 없다는 점이다. 프로젝트 TGE 후 사용자는 즉시 자금을 철수한다. 이는 표면적 번영과 경영 현실 사이의 괴리를 초래한다. 거래량은 높지만 거래자는 충성스럽지 않다. TVL은 상당해 보이지만 자본은 언제든 이탈할 수 있다.
수년간의 포인트 활동과 토큰 TGE를 거치면서 에어드롭 인센티브는 실제로 오래전부터 프로젝트 측과 에어드롭 헌터 사용자의 공모로 변해버렸다. 프로젝트 TGE 후 사용자는 망설임조차 없이 자금과 활동을 프로토콜 밖으로 이동시킨다. 일부 프로젝트 측에게는 토큰을 발행해 마지막 한 몫을 챙기는 것이 현실적인 선택이 되었다. StandX처럼 자발적으로 토큰 발행을 거부하고 운영 중단을 선택한 프로젝트는 오히려 소수다.
Perp DEX는淘汰赛 단계에 진입했다
이것이 신규 플랫폼에게 기회가 없다는 것을 의미하지는 않는다. Perp DEX는 여전히 암호화폐 분야에서 가장 성장 잠재력이 큰 트랙이다.
다만 시장은 보조금, 유동성 인센티브와 에어드롭 기대를 주요 고객 획득 도구로 삼는 지루한 프로젝트들을 도태시키고 있다. 시장은 여전히 진정한 제품 역량, 네트워크 효과와 비즈니스 모델을 갖춘 Perp DEX를 갈망한다. 예를 들어 PaperTrade는 출시하자마자 플레이어들의 자발적인 분석과追捧을 받았다.
아직 판에 남아 있는 창업 팀에게 보조금 외의 제품 역량이야말로 앞으로의 유일한 변수다.









