

미국 주식 시장 데일리|반도체주가 강세를 주도하며 3대 지수 모두 2% 이상 상승, 엔비디아는 역주행해 4% 하락 (11월 10일)
1. 헤드라인
- 미국 증시가 하루 만에 크게 반등했고, 반도체주가 상승을 주도했습니다. S&P 500 +2.35%, 나스닥 +2.74%, 필라델피아 반도체지수 +6.86%로 지난주 AI 매도세에서 잃었던 대부분의 낙폭을 회복했습니다. VIX는 25.64에서 19.92(-22.31%)로 하락했습니다. 상승 동력은 유가 하락 + 과매도 되돌림이었으며, 새로이 부각된 펀더멘털 호재는 아니었습니다.
- 브렌트유는 하루 만에 5.85% 하락해 배럴당 92.57달러를 기록했습니다. 트럼프 대통령은 협상에 진전이 있으면 이란에 대한 공격 재개는 "극히 불가능"하다고 밝히며 현상 유지를 선호했습니다. 시장에서는 약 80억 달러 규모의 호르무즈 해협 관련 조치가 그의 승인을 기다리고 있다는 이야기가 나왔습니다. 지정학적 리스크 프리미엄이 빠르게 축소되었습니다.
- 엔비디아는 유일하게 역주행한 대형주로 -4.27%를 기록했습니다. 이사회가 젠슨 황 CEO에 대한 조사에 착수했고, 회사는 이사회 성명을 발표했습니다. 애널리스트들은 이를 "한 CEO 한 명이 아니라 AI 산업 전체의 리스크"라고 평가했습니다. 엔비디아의 시장 대비 부진 폭은 DeepSeek 충격 이후 최대입니다.
- 오늘 21:30(베이징) 10월 CPI가 발표되지만, 전년 동기 대비 수치는 없습니다. 2025년 43일간의 정부 셧다운으로 인한 데이터 공백 때문에 BLS는 10월 CPI 전년 동기 대비 및 근원 CPI 전년 동기 대비를 발표하지 않고, 전월 대비만 발표합니다. 시장은 휘발유 가격 하락이 전체 인플레이션 둔화를 이끌 것으로 예상합니다.
- 중국이 대미 24% 관세 유예 기간을 내년 1월까지 두 달 더 연장하고 10% 세율은 유지합니다. 단기적으로 무역 마찰을 완화하지만, 민주당이 상·하원을 모두 장악한 뒤로는 무역 정책 경로의 불확실성이 커졌습니다.
- 암호화폐: BTC가 75,000달러를 하회했고, Strategy는 역주행 매수에 나섰습니다. BTC는 74,853.97달러(24시간 -0.4%)를 기록했고, Strategy는 11/2–11/8에 1,036 BTC를 추가 매수했으며(평균가 79,012달러), 보유량은 850,364 BTC, 평균 단가는 75,456달러로——코인 가격이 이미 원가선을 밑돌았습니다.
2. 미국 증시와 매크로
2.1 지수 종가(미 동부 2026-11-09 16:00)
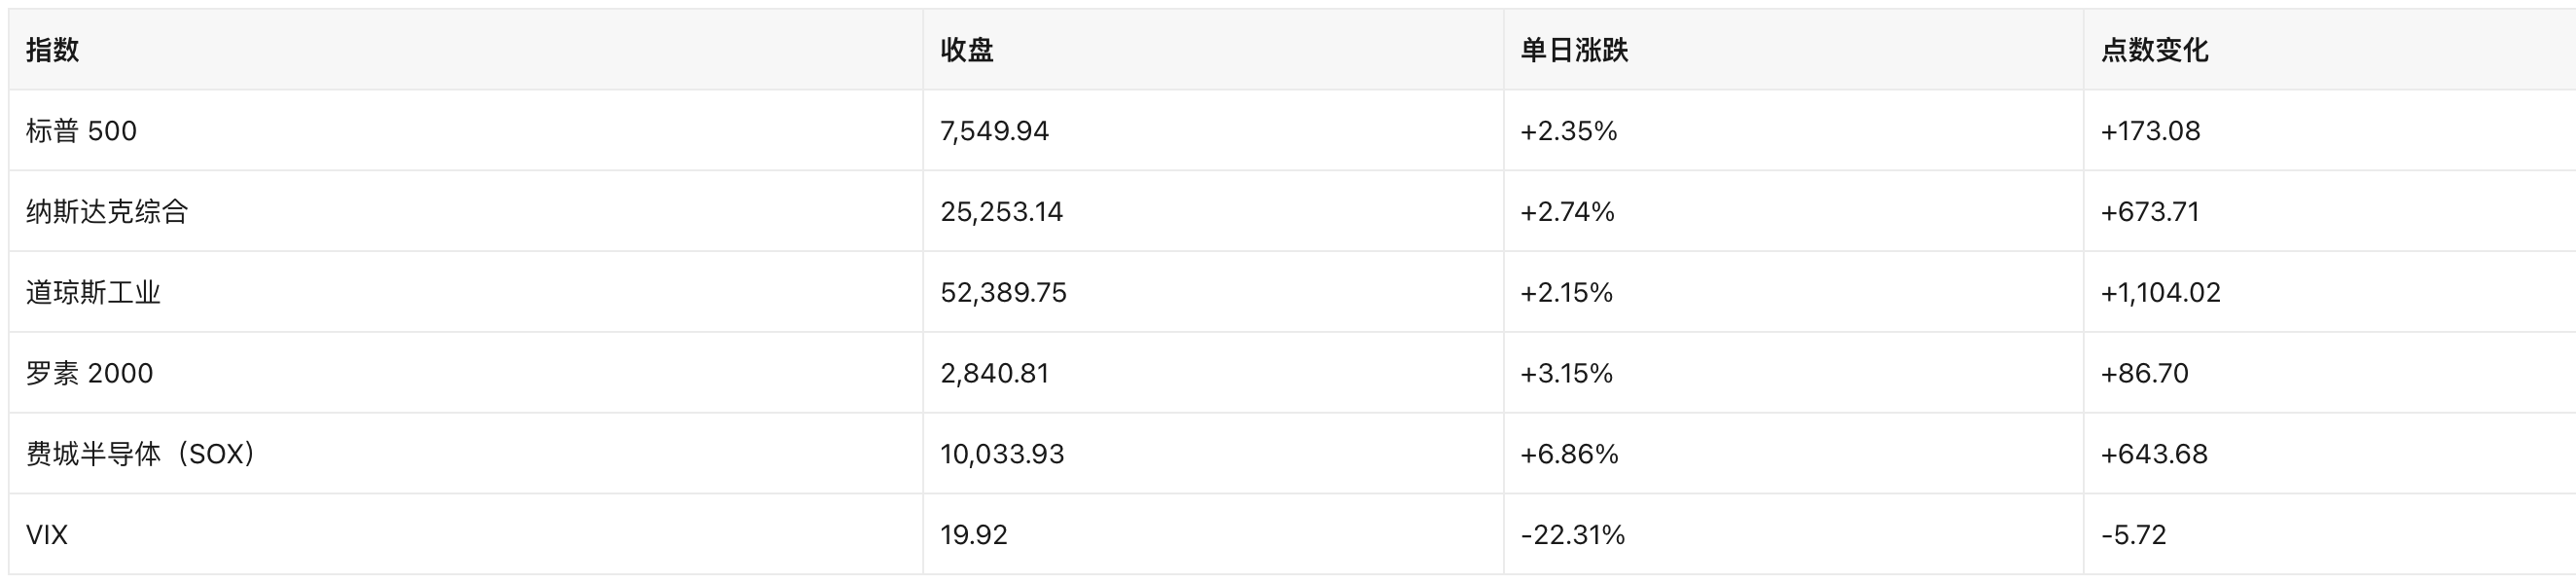
핵심 동력: ① 유가가 하루 만에 약 6% 하락하며 인플레이션과 비용 압력 우려가 완화됐습니다. ② 지난 목요일 필라델피아 반도체지수가 하루 만에 12.2% 폭락하고 나스닥이 기술적 조정 국면에 들어간 뒤 집중적인 되돌림 매수가 나타났습니다. ③ 중국이 관세 유예 기간을 연장하며 위험 선호가 소폭 회복됐습니다. 유의: 이는 "낙폭 회복"이지 신고가가 아닙니다——S&P 500은 11/4에 7,688.62로 마감해 현재 수준보다 1.84% 높았습니다.
2.2 매크로 데이터와 연준
- 10월 비농업 고용(11/6 발표): 16만 5천 명 증가로 시장 예상치 6만 5천 명을 크게 웃돌았습니다. 실업률은 4.1%로 하락했습니다. 데이터 발표 후 금리가 상승하고 12월 금리 인상 기대가 커졌습니다. (CNBC, Reuters, Bloomberg)
- 12월 금리 인상 확률은 약 77%로 상승했습니다(11/7 시장 가격, 24/7 Wall St가 Kalshi/선물 인용). 현재 정책 방향은 "10월 건너뛰기, 12월 인상 가능성"으로, 2025년의 금리 인하 사이클과 반대입니다.
- 9월 CPI 전년 동기 대비 3.7%(10/14 발표, 이란 전쟁으로 인한 휘발유 가격 급등이 주요 원인). 10월 CPI는 오늘 발표되지만 전년 동기 대비와 근원 전년 동기 대비는 없습니다. 전월 대비 수치가 "유가 하락이 인플레이션으로 전이됐는지"를 판단하는 데 더 중요합니다.
- 미 국채와 달러(11/9): 10년물 미 국채 수익률 4.864%로 지난 금요일 4.859%와 거의 같았고(+0.5bp), 달러 지수는 101.68로 지난 금요일 종가 102.30에서 0.61% 하락했습니다.
- 귀금속과 원유(11/9 결제): COMEX 금 4,114.50달러/온스, +0.97%(전자 거래 최신 4,132.60), 브렌트 92.57달러/배럴, -5.85%, WTI 86.85달러/배럴, -4.38%.
3. 핫 종목과 섹터
3.1 반도체 장비: AMAT +11.37%, LRCX +10.41%, KLAC +9.31%, ASML +6.21%
장비주는 월요일 반등의 가장 강한 주도 축으로, 메모리 공급 부족 서사와 AI 자본 지출 기대의 직접적인 수혜를 입었습니다. Applied Materials는 370.55달러에 마감하며 하루 만에 +11.37%를 기록했고, 11/12 장 마감 후 실적을 발표할 예정입니다(시장 EPS 예상 4.06달러). 주가는 "실적 발표 전 선행 매수" 성격입니다. 의미: 시장은 지난주의 급락을 "주문 하향"이 아닌 "밸류에이션 수정"으로 보고 실적 발표 전 다시 비중을 늘릴 의향이 있습니다. 만약 11/12 가이던스가 기대에 못 미치면 이번 반등의 되돌림 리스크는 이 섹터에 집중됩니다.
3.2 AMD +13.26%로 508.58달러: 구글 주문 확보 + 등급 상향
이중 촉매: Google Cloud가 새로운 AI 시스템에 AMD 칩을 채택했고, Oppenheimer가 등급을 상향했습니다. 지난주 AI 거래 붕괴 이후 AMD는 "엔비디아 대체" 서사의 최대 수혜자가 됐습니다. 의미: AI 컴퓨팅 조달에서 "다중 공급업체화" 신호가 나타났으며, 이는 엔비디아의 독점 프리미엄에 중기적 압력입니다.
3.3 엔비디아 -4.27%로 178.67달러: 거버넌스 리스크가 처음으로 별도 가격에 반영
이사회가 젠슨 황 CEO에 대한 조사에 착수하고 성명을 발표했으며, 트럼프는 공개적으로 그를 옹호했습니다. 거래량은 4억 5,700만 주로 전 시장에서 가장 활발한 종목 중 하나였습니다. 의미: 이는 수요 측 문제가 아니라 핵심 인물 리스크 + 대중국 컴플라이언스 리스크가 동시에 가격에 반영된 것입니다——조사가 수출 통제 관련 문제로 번지면 영향은 "기업 거버넌스"에서 "AI 칩 공급망 컴플라이언스"로 확산될 수 있으며, 이것이 시장이 크게 오르는데도 이 종목만 하락한 이유입니다.
3.4 대형 기술주와 금융주: 과매도 반등, 개별 종목 촉매 없음
Meta +5.12%로 641.37달러, 테슬라 +5.54%로 378.05달러, Palantir +5.50%로 169.20달러, 골드만삭스 +4.67%로 906.22달러. 이 종목들은 당일 상승을 설명할 만한 공시가 없었으며, "지난주 과매도 + 위험 선호 회복"에 해당합니다. 골드만삭스 등 은행주에는 12월 금리 인상 기대 상승에 따른 순이자마진 논리가 있지만, 당일 개별 촉매가 없어 과도하게 귀인하기는 어렵습니다.
3.5 에너지: 유가 부진에 발목, 방어적 성격으로 뒤처져
엑슨모빌 164.73달러(-0.69%), 셰브론 210.78달러(-0.86%)로, 시장 상승 속에서도 소수 하락한 대형 섹터였습니다. 의미: 이란 정세가 계속 냉각되면 에너지주는 "전쟁 프리미엄 수혜자"에서 "유가 하락 피해자"로 돌아설 것이며, 이는 9월 이후 논리의 반전입니다.
4. 암호화폐 관련 미국 주식
4.1 DAT 동향: Strategy 역주행 매수, 그러나 보유분은 원가선 하회
Strategy(MSTR, 125.59달러, -2.59%, 시가총액 530.4억 달러)
SEC EDGAR 8-K 원문(2026-11-09)의 1차 데이터:
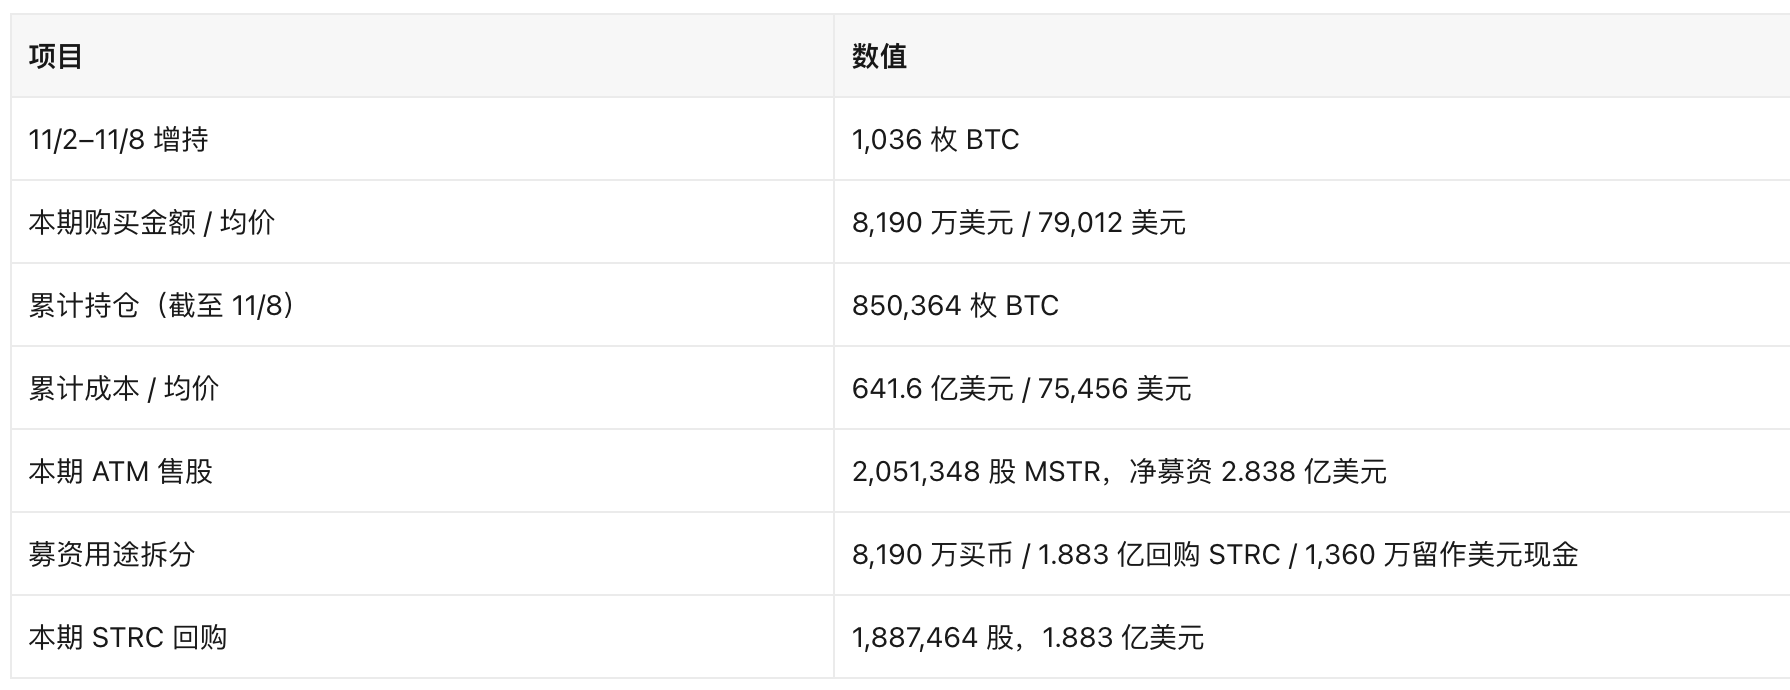
- 핵심 신호 1: 코인 가격이 원가선을 하회. 11/9 21:21(미 동부) BTC 74,853.97달러 기준으로 보유분 시장 가치는 약 636.5억 달러로 641.6억 달러 원가를 밑돌며 평가손실 약 5.1억 달러(-0.8%)를 기록했습니다. 이번 하락장에서 Strategy가 전체적으로 평가손실로 전환한 것은 처음입니다.
- 핵심 신호 2: 자금 조달은 여전히 ATM에 의존하지만, 최근 육성의 조달 자금은 코인 매수가 아닌 우선주 매입에 사용. 2억 8,380만 달러 순조달 자금 중 28.9%만 코인 매수에 쓰였고, 66.3%는 STRC 매입에 사용됐습니다——10월 이후의 "자본 구조 개선 우선" 전략이 이어지고 있습니다.
- 핵심 신호 3: 밸류에이션 할인. 시가총액 530.4억 / 보유분 시장가치 636.5억 = 0.83배(이 기준은 총부채와 우선주를 반영하지 않아 완전한 EV/NAV와는 다릅니다).
- 잔여 발행 한도: MSTR 183.4억 달러, STRC 175.1억 달러, STRF 16.2억, STRK 21.0억, STRD 40.1억 달러——증자 여력은 여전히 충분하며, 이는 코인 가격 하락기의 지속적인 희석 압력 원천입니다.
기타 DAT
- BitMine(BMNR, 18.61달러, -0.80%, 시가총액 112.2억 달러): ETH 보유량 607만 개, 암호화폐 자산 + 현금 합계 143억 달러로 여전히 세계 최대 이더리움 재무 기업이며, 이번 주 매수 속도는 둔화됐습니다.
- Strive(ASST, 21.46달러, +0.05%, 시가총액 27.3억 달러): 이번 주 추가 매수 없음, 매수 속도 동반 둔화, 보유량 43,124 BTC, 10월 매수 평균가 83,310달러로 코인 가격 하락에 따라 평가손실이 확대됐습니다.
- SharpLink(SBET, 6.13달러, -1.76%, 시가총액 13.3억 달러): ETH 재무 기업으로 동반 하락했습니다.
4.2 신규 진입자와 전환: 이번 기간 신규 없음
암호화폐 미국 주식 관찰 목록 신규: 이번 기간(11/7–11/10)에 BTC/ETH 매수를 처음 발표하거나 암호화폐 DAT로 전환을 선언한 미국 상장사는 발견되지 않았습니다. 이 "공백" 자체가 신호입니다: BTC가 DAT 평균 원가선을 밑돌고 mNAV가 일반적으로 1을 하회할 때 신규 진입자의 자금 조달 차익 공간이 사라져 증분 진입이 자연스럽게 정체됩니다. 반대 추세는 여전히 이어지고 있습니다——채굴 기업들이 자본 지출을 채굴에서 AI/HPC 호스팅으로 계속 전환하고 있습니다(RIOT의 Corsicana 28억 달러 AI 임대 계약, IREN/CORZ의 연말 채굴 중단 계획).
4.3 범암호화폐 미국 주식과 ETF
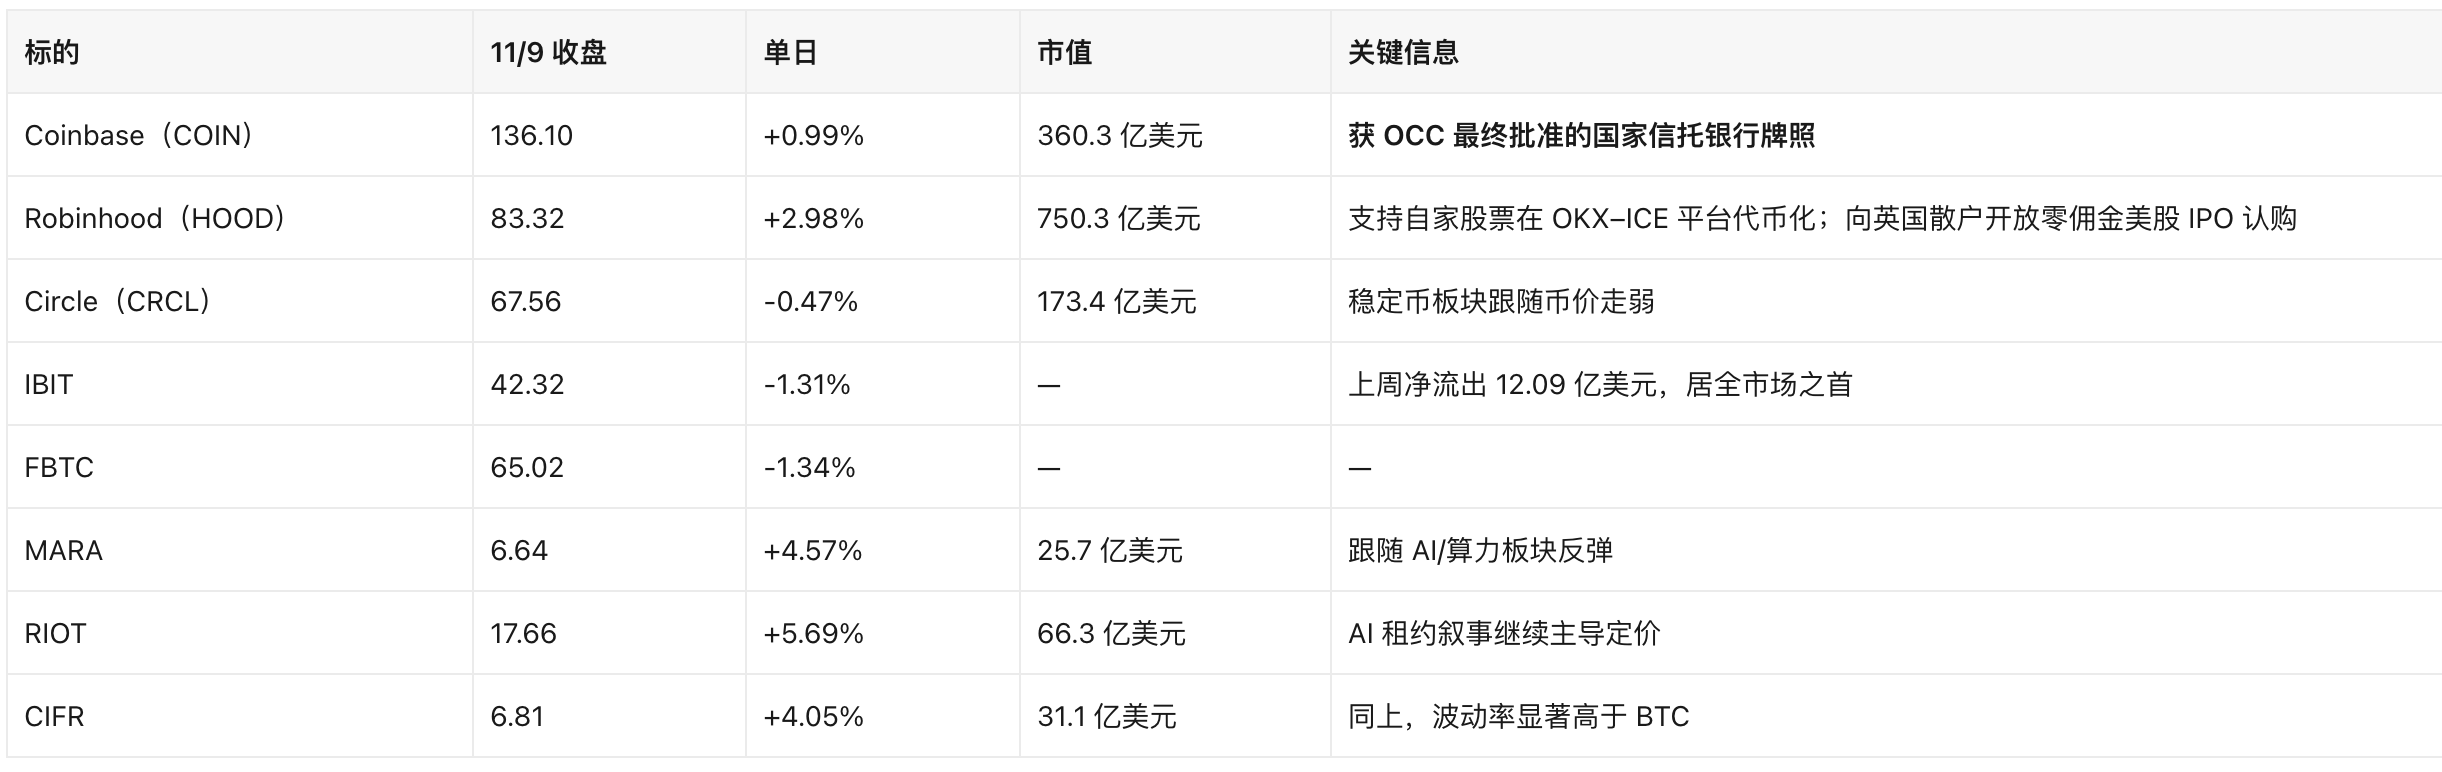
- 채굴 기업과 코인 가격의 탈동조화. 월요일 BTC는 1.18% 하락했지만(지난 금요일 종가 대비) MARA/RIOT/CIFR은 4%–5.7% 상승했습니다. 11/8에도 "Bitdeer, Riot 하루 13% 상승 vs BTC 75,000 하회" 보도가 있었습니다. 가격 결정 기준이 "해시레이트/코인 가격"에서 "전력과 AI 랙 임대"로 이동했습니다.
- ETF 자금 흐름: 11/2–11/6 미국 현물 비트코인 ETF 합계 순유출 12.82억 달러(IBIT -12.09억)로 6월 이후 최대 주간 유출이었고, 2026년 연초 이후 누적 순유출로 전환됐으며, 전 시장 ETF 순자산은 약 960억 달러로 감소했습니다. 11/9 일일 흐름 데이터는 아직 발표되지 않았습니다(Farside/The Block은 보통 미 동부 다음 날 업데이트). 이번 기간에는 확