





AC Capital:上海昇級在即,LSD為何備受期待
原文作者:Bittracy ,AC Capital Research
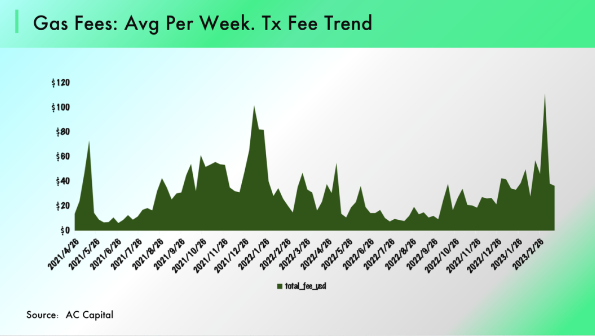
去中心化世界剛剛經歷了一波歷史級別的牛市,無數創新呈現在我們的面前。相較於2018 年牛熊轉換後的一地雞毛,這次去中心化世界擁有了DeFi、NFT、衍生品、Lanuchpad、Incubator 等各種基礎設置,隨著Layer 2、LSD、ZK 等協議逐漸成熟,鏈上世界呈現出更多豐富的內容。在2023 年後,鏈上活躍度明顯增加,資產價格的上漲帶動成交量的上行。本次市場波動的切換非常有趣,從Macro 的角度來看,BTC等數字資產的價格與納斯達克指數呈現通向走勢。在美國經濟活力減弱後,由於通脹存在的壓力,美聯儲較為堅定加息態度對市場情緒形成一定的壓制。
01 LSD 崛起的市場環境
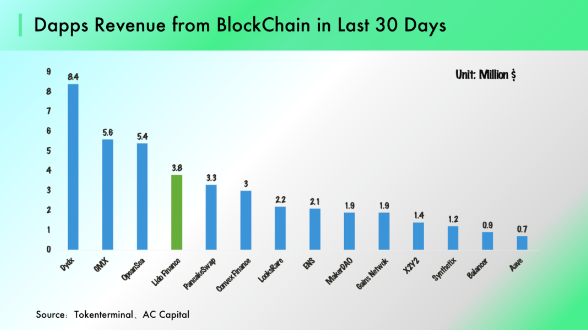
在2022 年Q4,從業者可以較為清晰的投資者的偏好:機構更加傾向於基礎設施,而不是重度依賴流動性的GameFi、NFT 等協議;MPC 錢包、跨鏈橋、ZK、中間件等項目書在市場上最為搶手。值得一提的是,基礎設施協議也存在明顯分化。在經歷過Terra、FTX等黑天鵝事件後,投資者的風險偏好被明顯壓制,大家更希望看到協議可以產生正向收益為自身的發展造血,而不是向投資者伸手要錢。從商業模式來看,ZK、錢包等協議營收增長需要依賴鏈上的活躍交易,強Beta 屬性的協議,在熊市時期很難獲取足夠的收益。在這樣的背景下,以Lido為代表的LSD 協議迅速發展,得益於清晰的商業模式與確定的收益能力,在市場的回暖之前,Lido 的市值早已超過MakerDao,排名在50 名以內。
02 LSD 協議的興起
回顧上輪牛市,DeFi、Layer 1 、GameFi 相繼接棒行情。在2023 年年初,LSD(Liquid Staking Derivatives) 在二級市場表現亮眼,成為投資者關注的焦點。首先,以太坊本身的Stakeing 收益實在太過誘人,從絕對規模來看,GAS/MEV 、Stakeing Reward 提供給開發者足夠的市場空間去捕獲價值,“市場空間廣闊(估值)+ 高速TVL 增長(業績)”意味著高確定性的投資機會,因此我們看到了以Lido、Frax 為代表的LSD 協議在過去的三個月大放異彩。本文將會著重於分析LSD 協議的運行模式,並對優質LSD 協議進行探討和分析。
什麼是LSD 協議? LSD (Liquid Staking Derivatives):即流動性質押衍生品,其目的是幫助已在鏈上質押的通證釋放流動性並擴大收益。在區塊鏈世界中,網絡交互需要通過共識機制來達成,POS 協議需要節點通過質押通證的方式來獲得驗證交易的權利。我們通過以太坊舉例,在ETH 2.0 的設定中,用戶需要質押32 枚ETH+獨立運行節點的服務器才能成為驗證節點獲取質押收益。首先, 32 枚ETH 對用戶資金量提出較高的要求,獨立維護節點設備需要耗費不少的精力。與此同時,質押的ETH 在上海昇級之前無法取出,這些要求就給以太坊質押者帶來流動性壓力。針對這些問題,LSD 協議通過創造衍生通證的方式來幫助用戶獲取質押收益&釋放鎖定通證的流動性。

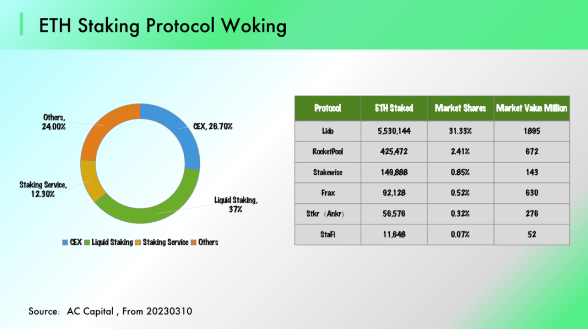
為什麼LSD 協議具備投資機會?當前以太坊的質押率僅有14% ,相比於其他的POS 公鏈(50% 以上)的質押比例,以太坊節點質押的市場空間還沒有完全打開。以太坊節點的收益來自於質押量與費用收入,做一個中性假設,如果上海昇級後,以太坊的質押率可以達到50% ,相較於當前的水平提升257% ,運營節點的Consensus Layer Reward預計可以提升超過60% (Consensus Layer Reward 與質押量並不是線性相關)。與此同時,上海昇級之後,更加靈活的機制會進一步壓縮ETH 與其衍生品的價差,有助於激活LSD Token 的生態化應用。因此在可以預見的未來,LSD 協議的盈利空間與發展潛力有望增強。
03 如何評估LSD
我們應當如何定義一個好的LSD 協議?本節將通過拆解及分析我們所認為優質LSD 協議,來回答這個問題。
(1 )什麼是一個好的LSD 協議— 以Convex 為例
LSD 協議的核心價值在於幫助解決基礎協議的痛點:由於Curve 獨特的商業模式和通證經濟,在實際使用中會遇到不少的問題。對於投資者來說,持有CRV 通證獲取的投資收益非常困難。如果想要持有的代幣分額不被稀釋,則必須長期鎖定CRV 獲得Boost Revenue(鎖定期4 年才能達到最高收益),而這就意味著投資者將犧牲大量的時間,並且要與Curve深度綁定。對於生態建設者來說,Curve 為DeFi 協議提供交易場所,並且參與CRV 分配,不過這需要開發者持有大量VeCRV 以保證參與的有效性(保證開設Pool 的CRV 排放),這對於初期發展的協議,需要承擔較大的資金壓力與轉換成本。
LSD 的發展建立在基礎協議的繁榮之上:LSD 協議的運營模式在於對底層協議經濟模型的拆解,從而幫助通證持有者可以獲取更好的收益與便利,因此底層協議的規模決定了LSD 協議的發展空間。 Curve 作為以太坊重要的穩定幣交易場所,累積巨量的流動性與交易量,成為DeFi 協議部署機槍池的重要場所。在“DeFi Summer”發展期,Curve 上聚集了大量的機槍池,Trading Fee 與CRV Reward 為開發者提供了廣闊的市場空間。

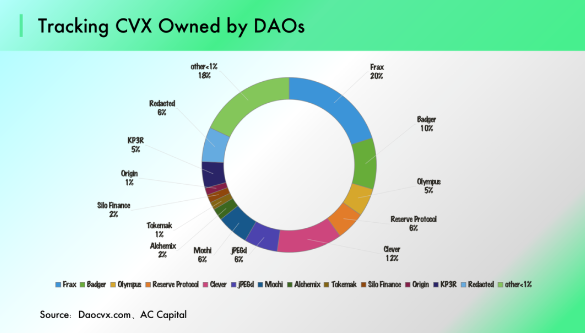
Curve 的糾結,Convex 的解決方式:Convex 很好的解決了上述的兩個問題,首先,針對Curve 通脹屬性過強的問題,Convex 通過CRV / cvxCRV (LSD 模式)鎖定大量的CRV 在手中,這樣投資者即可以實現Max Boost Revenue ,又可以立即獲得cvxCRV 來釋放流動性。其次,針對Curve 的治理問題,Convex 將Voting Power 從VeCRV 中剝離,將其治理權映射到CVX,那些希望在Curve 上開設機槍池的開發者,可以通過Bribe Marketplace 來進行治理權的交易。這樣一來,Convex 將牢牢把握住Curve 的控制權,Boosting Yield 強者恆強,不斷吸引著用戶將CRV 存入Convex,與此同時,Bribe Marketplace 給Convex 帶來了源源不的收入,Convex 針對底層協議進行了經濟模型與運作機制的拆解與重構,一方面幫助用戶實現Stakeing Return 的最大化,另外一方面創建了具備充足流動性的LSD 二級市場,Bittracy 認為這或許是2021 年最為成功的LSD 協議。
(2 )LSD 賽道發展的核心優勢—以Frax 為例
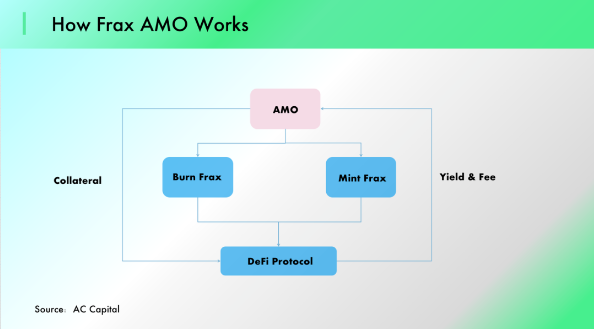
Frax 最早於2019 年開始立項。與MakerDao 相比,Frax 最大的不同在於其所採用的雙代幣機制支撐算法穩定幣部分抵押部分抵押(fractional-algorithmic stablecoin)。為實現穩定幣治理的價值錨定並提升資金的利用效率,Frax Finance 在V2 版本中創新推出自動做市場機制(AMO)。在這樣機制設定下,AMO 可以靈活調節USDC、FRAX 在FRAX 3 CRV Curve 中的比例,由此確保FRAX 與USDC 的錨定關係。
過去三個月,我們可以明顯看出,Frax Finance 的TVL 以非常陡峭的斜率飛速增長。如果說Lido 通過與AAVE 多層嵌套的方式提高用戶質押的收益率。那麼Frax 則通過與Convex 的綁定來實現用戶收益提升。
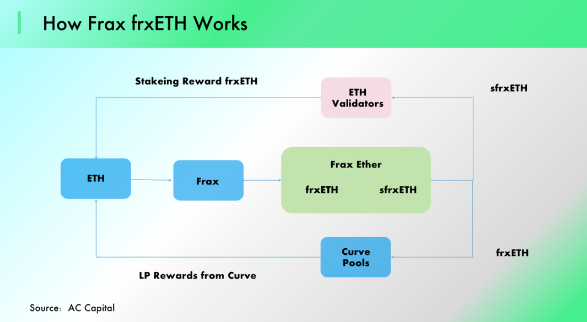
Frax 的LSD 模式:參與者在Frax Finance 質押ETH 得到frx ETH 後,有兩個選擇;
選擇一:通過將frxETH 變成sfrxETH,由此可以獲取ETH 的質押收益;
總結
總結
總結
LSD 協議是基於成熟協議的創新,協議的規模決定了LSD 的發展空間:例如,LIDO 的存在是為以太坊網絡質押者最大化質押收益,CVX 是在捕獲Curve 的價值。因此基礎協議的規模很大程度上決定了LSD 協議的天花板,具備發展潛力的LSD 需要建立在成功的基礎協議之上。
Boosting Yield 決定了LSD 協議的核心競爭力:價值最終將通過其在質押合約中質押時賺取協議收入份額的能力來穩定。 LSD 的戰場在於哪家可以捕獲最多的基礎通證。因此LSD 的核心競爭優勢就在於捕獲與鎖定,而收益能力和通證機制決定了LSD 協議的捕獲與鎖定能力。
LSD 協議需要具備較為堅實的護城河:此類協議面對的是底層協議的Target Market,如果護城河不夠堅挺,很容易被後來者赶超。 Convex 在模型中設定,CRV / VeCRV 的單向兌換,這也就保證了Convex 在Curve 的地位不會被削弱,從而避免被競爭對手拆家。相較於Curve 的質押生態、以太坊的質押節點同樣可以拆解出不同的細分節點市場,當前EgienLayers 似乎展現出了這種潛力。
04 LSD 協議將如何發展
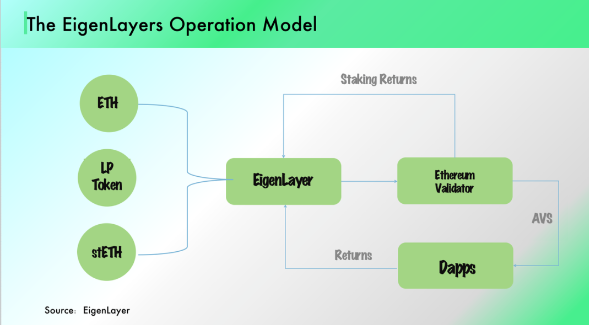
安全性&去中心化成為重要的發展方向:伴隨著Lido 質押收入不斷提升,節點的穩健運營與安全性被市場所重視。 SSV 與EigenLayer無疑是表現最為優秀的協議。 SSV Network 通過DVT(Distributed Validator Technology)的方式將節點部署與驗證確認解耦。具體來看,SSV 通過分片密鑰的方式建立網絡,集成多方節點一同執行Validator 的工作,使得網絡驗證變得更加去中心化,更加安全穩定。 EigenLayer則是提供超流動性質押(Superfluid Staking)方式,一方面,協議支持包括ETH、ETH LP、ETH LSD等多種流動性質押,為更多用戶提供了質押服務。更為重要的是,EigenLayer 引入了ReStakeing 的概念,用戶可以將質押節點的選擇權交給EigenLayer,已經質押通證可以改變其應用,這樣增強了以太坊信任的拓展性,用戶也可以獲得為其他生態AVS 提供質押驗證帶來的額外收益。
借貸協議將會從上海昇級中受益:LSD 協議的發展來自於ETH 的質押收益與借貸利率。上海昇級之後,ETH 贖回機制開啟,ETH 與stETH 的利差將會出現明顯的收窄,這也就使得用戶的槓桿倍數更高。 ETH Farming Yield 來自於質押收益與槓桿倍數下的借貸利差,因此我們無法準確判斷在上海昇級之後,LSD 是否可以給質押者提供更好的收益,但是藉貸協議的TVL 或許會出現明顯的增長,我們可以得到一個有些意外的結論,借貸協議或許是上海昇級最大的受益者。
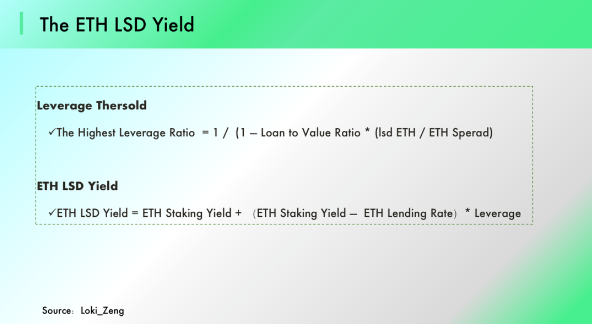
Loki_Zeng:Staking 和借貸的利差本質上就是流動性溢價和風險暴露溢價,選擇Staking 需要犧牲資產的流動性並且承擔更大的損失。而之所以現在通過槓桿實現高達10% -20% 的收益,主要是因為ETH 上海昇級的不確定性,不確定的時間越長,stETH 的波動風險就越高。所以ETH 開放Staking 贖回以後,一個高確定性的結果是利差縮小,最終形成平衡,槓桿Staking 的收益回到一個合理區間。另一個高確定性的結果是藉貸成為Staking 的加槓桿方式之一,LSD 的借貸市場變得更加繁榮,就像Capitalism Lab 文章中指出的一樣,借貸成為LSD 的隱藏贏家。
參考文獻
參考文獻
參考文獻
1.https://tokeninsight.com/en/research/analysts-pick/jglp-from-jonesdao-how-it-offers-higher-yield-for-glp-holders
2.https://tokeninsight.com/en/research/analysts-pick/jglp-from-jonesdao-how-it-offers-higher-yield-for-glp-holders
3.https://foresightnews.pro/article/detail/19689










