





Metrics Ventures Market Observation: Talk is Cheap
加密市場二級基金 Metrics Ventures 7-8 月市場觀察導讀
1/ 本來是 7 月的標題,但由於 Warsh 7 月的發言實在過於重要,因此我們將月度分析的跨度適度相應拉長,不出意外,標題順利沿用,截至本次月報出具之日,Warsh 的無能行為已經被債券市場迅速陡峭的利差所定價,美元的問題早已不是一個聯準會主席能夠改變或解決,中間的過程終將是一次次擾動。
2/ 從市場的角度出發,我們看到美股和債市在繼續割裂地看待信用問題:股市在定向出清了部分槓桿之後沿襲了之前的閉眼相信姿態,但債市和匯市卻在繼續無情地給出不信任評價,金銀的提前見底則給出了比較清晰的央行共識,即西方貨幣的比爛時代不再接受口頭的擾動,大勢所趨無從抵擋。此刻我們並不擔心美股的泡沫進一步破裂會在短期內發生,更多的注意力會放在 FIMA 代表的流動性釋放下一步會如何演進。
3/ 向前看,Q3-Q4 我們仍然看好全球供應鏈上的剛性受限資源如銅和電,以及持續定價貨幣失信趨勢的黃金,對於數字貨幣市場,我們認為在超量流動性釋放及 AI 邊際增速被徹底定價之前很難有大的超額行情。
市場總體行情與市場走勢的盤點和點評:
市場走勢上,我們主要觀點是:
①黃金等資源類大宗目前看仍將是優先於比特幣的流動性吸納資產,過去幾個月的盤整非常良性:

②人民幣資產的牛市趨勢仍然明確成立,不應過多疑慮,以本輪行情的核心科創 50 為例:

③不僅是銅的現貨價格率先新高,關鍵資源國股指和匯率都到了臨近方向選擇的末端:
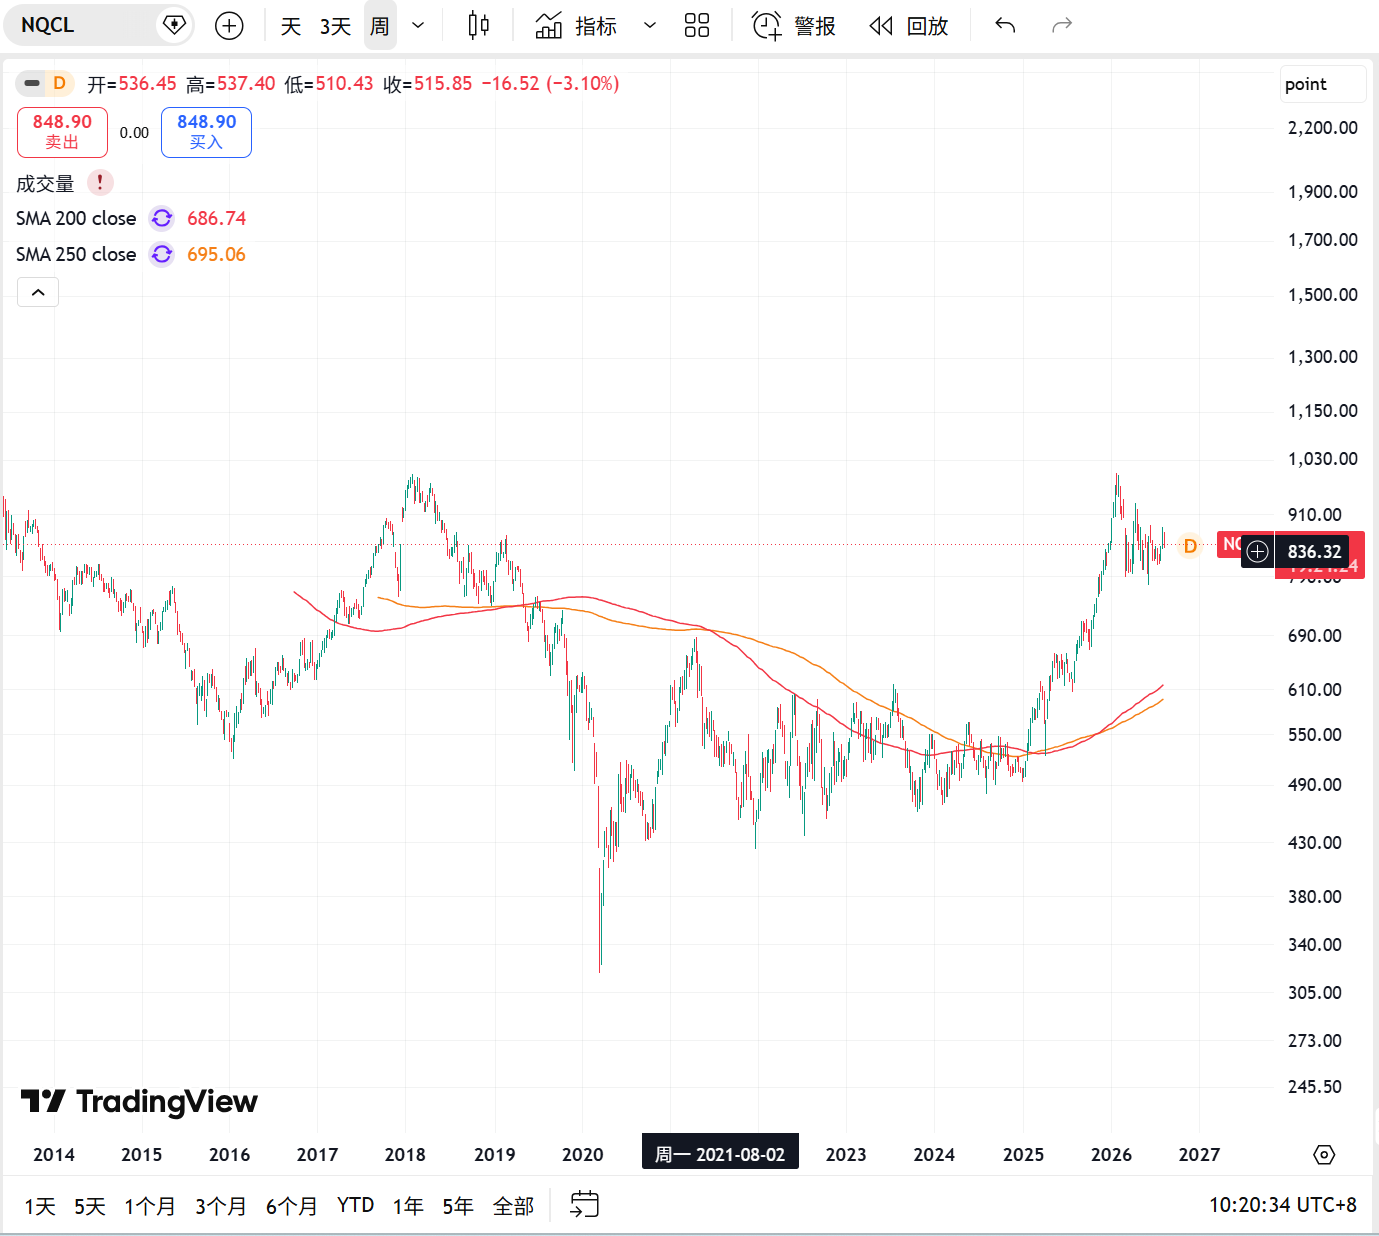
綜合當前匯率及債市走勢,我們傾向於認為包括金銀在內的大宗資源股票已經走到了本輪盤整的末端,考慮到即使反彈後部分資產對應估值也相當於免費贈送了慷慨的金屬價格看漲期權,在當前 AI 邊際增速不可避免趨緩的大背景下,人民幣市場的部分有色資產值得重視。
從宏觀上,我們格外重視本輪美日聯合干預匯率、Warsh 和 Bessent 的互動方式對未來聯準會行為的預測指導意義,事實上一個在帝國末端嘗試成為嘉靖的聯準會主席一定是不合常理的,而財政部直接出面利用 FIMA 等工具僭越 FOMC 為最高領袖服務是目前看起來誠實身體做出的實際行為。正如一位朋友所言,減少溝通,捏造數據,粉飾太平,大明王朝還可繼續笙歌。基於此,如若選擇一個 3 年維度上 EV 顯著為正的策略,做多有色資源也是一個很好的選擇。










