

MSX 미국 주식 데일리 관찰: AI, 스타링크 추월! SpaceX 분기 매출 161% 급증, 3대 성장 엔진 전면 가속

【MSX 리서치·미국 주식 RWA 데일리 관찰】 은 선도적인 RWA 거래 플랫폼 MSX 麦通이 제작한 대표적인 데일리 리포트입니다. 우리는 강력한 거시 연구 역량을 바탕으로 글로벌 전통 미국 주식, 유동성 변화 및 RWA 토큰화 시장의 핵심 흐름을 포착하여,优质 자산에 대한 선제적 배치를 돕습니다.
오늘의 관찰:
SpaceX는 로켓 발사와 위성 인터넷을 핵심으로 하는 항공우주 기업에서 AI 컴퓨팅 파워, 통신 네트워크, 우주 운송을 아우르는 종합 인프라 플랫폼으로 전환하고 있습니다.
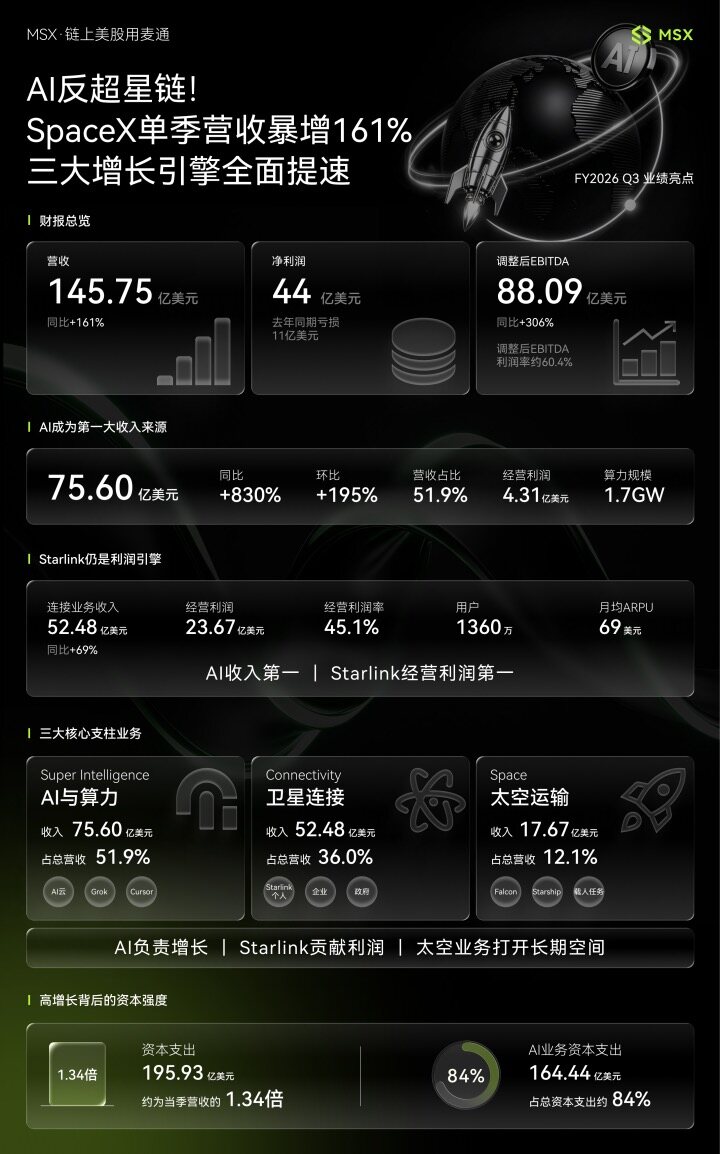
FY2026 3분기 SpaceX의 매출은 145.75억 달러로 전년 대비 161% 증가하여 시장 예상치인 약 128.6억 달러를 상회했습니다. 순이익은 44.04억 달러로, 전년 동기 순손실 10.54억 달러에서 흑자로 전환했습니다. 조정 EBITDA는 88.09억 달러로 전년 대비 306% 증가했으며, 이에 해당하는 마진율은 약 60.4%입니다. 실적 발표 후 SpaceX 주가는 시간외 초반 약 5% 상승했다가 이후 상승폭이 다소 축소되었습니다.
SpaceX의 사업 구조를 실제로 바꾼 것은 Super Intelligence(SI) 부문입니다. 이 부문의 이번 분기 매출은 75.60억 달러로 전년 대비 830%, 전분기 대비 195% 증가하며 처음으로 Starlink가 속한 Connectivity 부문을 넘어섰습니다. 전체 매출의 약 51.9%를 차지하며 SpaceX의 최대 매출원이 되었습니다.
다만 "AI가 스타링크를 역전했다"는 것은 주로 매출 규모를 의미하며, AI가 이미 회사의 최대 이익원이 되었다는 뜻은 아닙니다. SI 부문의 이번 분기 영업이익은 4.31억 달러로 영업이익률 약 5.7%에 해당합니다. Connectivity 부문의 영업이익은 23.67억 달러로 영업이익률 약 45.1%입니다. 즉, AI는 매출 성장을 견인하고, Starlink는 여전히 회사에서 가장 중요한 영업이익원입니다.
우주 운송 사업은 장기 인프라 역할을 담당합니다. SpaceX는 3분기에 처음으로 매출이 발생한 Starship 궤도 임무를 완료하여 26기의 Starlink V3 위성을 궤도에 올렸습니다. 회사에 따르면 단일 임무로 추가되는 다운링크 통신 용량은 Falcon 9 스타링크 발사 1회의 약 10배입니다. Starship이 지속적으로 발사 빈도를 높일 수 있다면 Starlink 확장 비용을 낮추는 동시에 더 큰 규모의 위성 배치를 지원할 수 있습니다.
이 세 사업은 단순한 로켓 제조보다 더 복잡한 비즈니스 체계를 형성하고 있습니다. AI는 성장을 기여하고, Starlink는 이익과 경상 수익을 기여하며, 로켓과 Starship은 기반 운송 능력을 제공합니다.
데이터 1분:
• FY2026 Q3 매출 145.75억 달러, 전년 대비 161% 증가, 시장 예상치 약 128.6억 달러 상회;
• 순이익 44.04억 달러, 전년 동기 순손실 10.54억 달러;
• 희석 EPS 0.35달러, 시장 예상치 약 0.16달러;
• 영업이익 27.91억 달러, 전년 동기 영업손실 2.73억 달러;
• 조정 EBITDA 88.09억 달러, 전년 대비 306% 증가, 마진율 약 60.4%;
• SI 매출 75.60억 달러, 전년 대비 830%, 전분기 대비 195% 증가, 전체 매출의 약 51.9% 차지;
• SI 영업이익 4.31억 달러, 전분기 12.57억 달러 영업손실에서 흑자 전환;
• SI 조정 EBITDA 49.53억 달러이나, 감가상각, 주식보상비 및 인수 관련 주식보상비等项目 제외;
• AI 명목 컴퓨팅 파워 규모 1.7GW로, 전분기 1.4GW 및 전년 동기 0.6GW 상회;
• Connectivity 매출 52.48억 달러, 전년 대비 69%, 전분기 대비 22% 증가;
• Connectivity 영업이익 23.67억 달러, 전년 대비 99% 증가, 영업이익률 약 45.1%;
• Starlink 소비자 사용자 1360만 명, 전분기 대비 160만 명 증가;
• Starlink 소비자 월 ARPU 69달러, 전분기 대비 5% 상승했으나 전년 동기 83달러 하회;
• Starlink 설치 항공기 3800대 이상;
• Space 사업 매출 17.67억 달러, 전년 대비 6%, 전분기 대비 84% 증가;
• Space 사업 영업손실 700만 달러, 조정 EBITDA 3.57억 달러;
• 3분기 총 자본지출 195.93억 달러, 당분기 매출의 약 1.34배;
• 이 중 SI 자본지출 164.44억 달러, 총 자본지출의 약 84% 차지;
• 분기 말 기준 현금 및 현금성 자산 512.94억 달러, 거래 가능 증권 385.61억 달러 보유;
• 2026년 첫 9개월 영업현금흐름 130.97억 달러, 자본지출 480.69억 달러, 단순 차감 시 자금 갭 약 349.72억 달러.
MSX View:
과거 시장의 SpaceX 밸류에이션은 주로 두 가지 자산에 기반했습니다. 재사용 가능 로켓이 형성한 발사 우위와 Starlink가 구축한 글로벌 위성 통신 네트워크입니다. 그러나 AI 사업을 통합하고 컴퓨팅 인프라를 확장하며 Cursor를 인수한 후, SpaceX의 3분기 매출 절반 이상이 이미 Super Intelligence 부문에서 나왔습니다.
SI 매출은 전분기 25.61억 달러에서 75.60억 달러로 증가해 약 50억 달러의 증분을 기록했습니다. 회사는 성장이 주로 신규 클라우드 서비스 계약 개시, Cursor 연결 편입, 그리고 Grok의 기업 및 소비자 사용 증가에서 비롯되었다고 설명했습니다. Cursor는 8월 14일 인수 완료부터 분기 말까지 SpaceX에 6.08억 달러의 매출을 기여했기 때문에, 이번 분기 AI 성장은 전적으로 기존 사업의 자연적 확장에서 비롯된 것이 아니라 인수 연결 편입 영향도 포함합니다.
더 중요한 것은 AI 사업이 영업손실에서 흑자로 전환했다는 점입니다. SI 영업 실적은 전분기 12.57억 달러 손실에서 4.31억 달러 이익으로 개선되어, 신규 컴퓨팅 파워가 매출을 형성하고 초기 비용을 흡수하기 시작했음을 보여줍니다.
그러나 SI의 이익 품질은 추가 관찰이 필요합니다. 이번 분기 SI 조정 EBITDA는 49.53억 달러로 영업이익 4.31억 달러를 크게 웃돌았는데, 주로 조정 지표에서 24.73억 달러의 감가상각비, 8.21억 달러의 일반 주식보상비, 12.17억 달러의 인수 관련 주식보상비를 제외했기 때문입니다. 지속적으로 GPU를 구매하고 데이터센터를 건설해야 하는 사업에서 감가상각은 장기적으로 무시할 수 있는 비용이 아닙니다. 따라서 AI 사업의 수익률을 판단할 때는 영업이익, 자본지출, 현금흐름이 조정 EBITDA 단독 관찰보다 더 중요합니다.
반면 Starlink의 비즈니스 모델은 이미 더 성숙해졌습니다. Connectivity 매출은 전년 대비 69% 증가한 52.48억 달러, 영업이익은 23.67억 달러로 SpaceX 부문 영업이익의 대부분을 차지했습니다. 소비자 사용자는 1200만 명에서 1360만 명으로 증가했고, 기업 및 정부 사업 매출은 전년 대비 91% 증가하여 Starlink가 가정용 광대역에서 항공, 해양, 모바일 통신 및 정부 고객으로 확장하고 있음을 반영합니다.
Space 사업의 이번 분기 매출은 전분기 대비 84% 증가했으며, 주로 발사 서비스 매출 증가에 힘입었습니다. 처음으로 매출이 발생한 Starship 궤도 임무는 특히 중요합니다. Starship은 단순한 또 다른 로켓 제품이 아니라 SpaceX의 다른 사업이 계속 확장하기 위한 인프라이기 때문입니다. Starship이 한 번에 더 많은 V3 위성을 배치할 수 있다면 Starlink의 네트워크 용량 확장 단위 비용이 낮아질 것으로 기대됩니다. 향후 우주 컴퓨팅과 궤도 데이터센터가 현실화된다면 Starship은 대규모 장비 운송 임무도 담당할 수 있습니다. 다만 이러한 장기 응용은 아직 검증 단계에 있으므로, 현 단계에서는过多한 매출을 미리 반영하기보다 발사 빈도, 신뢰성, 단일 운송 능력에 주목하는 것이 더 적절합니다.
이번 분기의 가장 큰 제약은 여전히 자본 투입입니다. SpaceX의 자본지출은 195.93억 달러로 당분기 매출보다 약 50억 달러 높았으며, 이 중 164.44억 달러가 SI 사업에 투입되었습니다. 회사가 44.04억 달러의 순이익과 88.09억 달러의 조정 EBITDA를 창출했지만, 이러한 지표가 실제 투자 수요를 직접 충당할 수는 없습니다.
연초부터 9월 말까지 회사의 영업현금흐름은 130.97억 달러, 자본지출은 480.69억 달러였습니다. SpaceX가 이처럼 높은 투입을 유지할 수 있는 것은 상당 부분 IPO, 부채 조달 및 이전에 축적한 현금에 의존합니다. 분기 말 현금과 거래 가능 증권을 합치면 약 899억 달러에 달해 단기 자금 준비는 충분하지만, AI 인프라 투자가 충분히 높은 장기 수익을 창출할 수 있는지는 여전히 밸류에이션이 지속될 수 있는지의 핵심 질문입니다.
따라서 이번 실적 보고서는 SpaceX의 성장 능력과 자본 집약도를 동시에 입증했습니다. AI는 이미 최대 매출원이 되었지만 영업이익률은 여전히 Starlink보다 현저히 낮고, Starlink는 계속 주요 이익을 기여하지만 ARPU는 여전히 전년 동기보다 낮으며, Starship은 새로운 운송 능력 공간을 열었지만 연구개발 투입은 여전히 막대합니다.
다음으로 가장 주목할 것은 세 사업이 진정한 시너지를 형성할 수 있는지 여부입니다. AI 컴퓨팅 파워가 높은 자본 투입 속에서 지속적으로 영업이익률을 높일 수 있는지, Starlink가 기업, 항공 및 모바일 통신을 통해 사용자당 가치를 높일 수 있는지, Starship이 더 낮은 단위 비용으로 위성 배치와 상업 발사 규모를 확장할 수 있는지입니다.
MSX 麦通 소개:
MSX는 선도적인 RWA 거래 플랫폼으로, 안전하고 효율적이며 투명한 글로벌 금융 시장 접근을 제공하는 데 주력하고 있습니다. 세계 최초의 온체인 미국 주식 거래 플랫폼 중 하나로서 MSX는 항상 업계 선두를 달리며 지속적인 혁신으로 시장 변화를 주도하고 있습니다.
플랫폼은 블록체인 기술과 규제 프레임워크를 깊이 융합하여 약 400종의 토큰화 주식 및 IPO 전(Pre-IPO) 자산의 현물 및 파생상품 거래를 제공하며, 전통 금융과 디지털 자산 산업 사이의 격차를 완벽하게 메웁니다.
"우수 자산의 자유로운 유통"이라는 핵심 사명을 중심으로 MSX는 현재 미국 주식 현물 및 무기한 계약, 코인 간 거래, Pre-IPO, 麦通 리서치 등을 아우르는 다원화된 디지털 금융 서비스 체계를 구축하여 글로벌 투자자에게 전 시간대 고성능 우수 자산 참여 창구를 제공하는 것을 목표로 하고 있습니다.
공식 웹사이트: https://msx.com/
중국어 TG:https://t.me/MSXOfficial
Global TG:https://t.me/MSXGlobal
글로벌 App Store / Google Play에서 현재 동시 출시되었습니다.
리스크 고지: 거시경제 및 미국 주식 시장 변동성이 크며, 본 내용은 麦通 리서치의 학술 및 연구 관찰 참고용일 뿐 어떠한 투자 조언도 구성하지 않습니다.