

聖誕行情、還是2000年泡沫重演?華爾街兩大歷史劇本正面交鋒
原文作者:許超
原文來源:華爾街見聞
當聯準會暫停升息、科技巨頭財報密集落地,華爾街正站在一個歷史選擇題面前:季節性多頭規律能否再次奏效,還是 2000 年科技泡沫破裂的幽靈正在重現?
德意志銀行和 BTIG 本週相繼翻出歷史帳本,卻得出截然相反的結論。德意志銀行援引近百年市場數據,指向年底聖誕行情的慣性驅動力;BTIG 首席技術策略師 Jonathan Krinsky 則以 2000 年費城半導體指數崩潰為模板,警告市場正逼近一個向下的轉折點。
兩套敘事框架的碰撞,正在讓投資者面臨今年最難判斷的方向性抉擇。Krinsky 的核心論點並不在於財報數字本身,而在於「對市場反應的再反應」——他認為本輪反彈缺乏真正的籌碼出清,期權市場的自滿情緒尚未消散,這與歷次真正底部形成前的面貌截然不同。

聖誕行情的歷史依據
德意志銀行的 Jim Reid 在本週的每日圖表中援引自 1928 年以來的 S&P 500 數據,指出標普 500 在典型年份最後一次探底通常發生在 10 月 27 日前後,此後「在平均年份中基本是單邊向上直至年底」。

Reid 進一步引用同行 Binky Chadha 和 Parag Thatte 的研究:在過去 23 個期中選舉年中,有 21 個年份的標普 500 在 10 月初低點後的三個月內錄得上漲。邏輯在於:選舉不確定性消退、權益資產已經歷一輪回調,而政治僵局通常被市場視為利多。
Reid 形容 2026 年走勢是期中選舉劇本的「溫和版本」——標普 500 在 5 月 29 日創歷史新高,年內漲幅約 11%,但近五個月後僅比高點低不足 1%。他的結論頗具節日氣氛:「季節性規律不是命運,伊朗、人工智慧和法國的擔憂不會神奇消失。但如果歷史可以借鑑,今天往往是聖誕行情開始升溫的時刻。」
不過,Reid 自己也給出了明確的風險提示:平均值掩蓋了巨大的分散性,1962 年、1974 年、2002 年和 2022 年都是期中選舉年,最終演變成熊市。其中 2002 年,恰好是 2000 年科技泡沫最終觸底的一年。
Krinsky 的 2000 年模板
Krinsky 早在 9 月便開始追蹤 2000 年費城半導體指數(SOX)的歷史模擬。他指出,2000 年 SOX 在 3 月 14 日觸頂後,部分個股繼續創出新高,但指數本身再未回頭——與今年的走勢高度吻合。在 2000 年的版本中,SOX 從 9 月初約 1200 點跌至 12 月初約 540 點,跌幅超過 55%,與聖誕行情毫無關係。
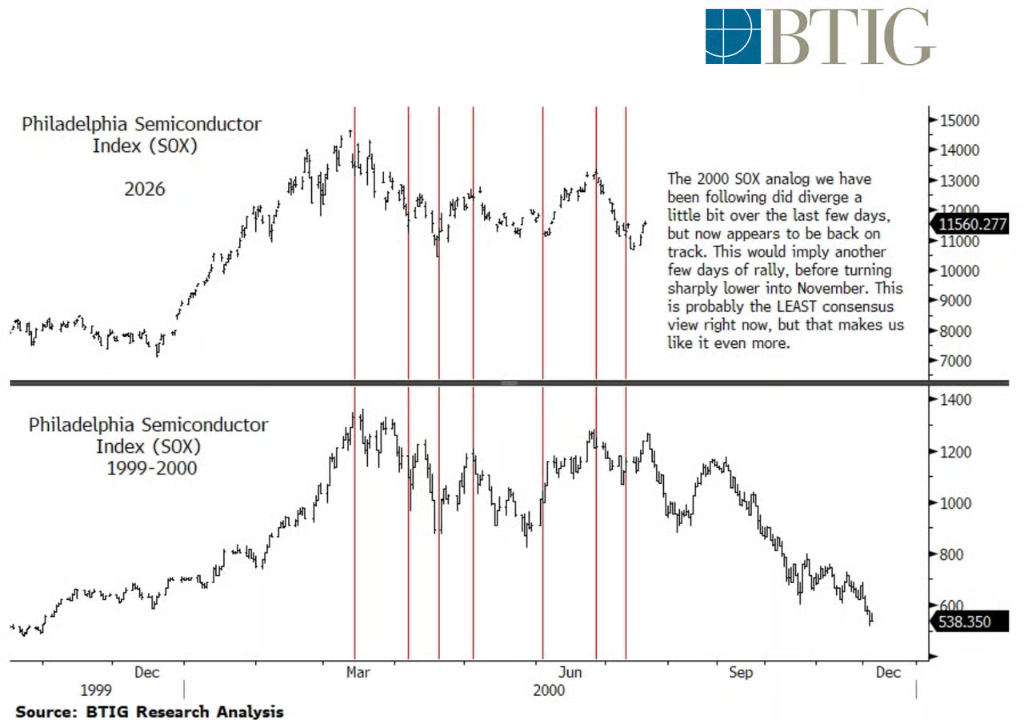
該模板上週曾短暫偏離,但 Krinsky 認為本週已重新回歸正軌。他預計 SOXX(半導體 ETF)將在未來數日內繼續小幅反彈至 550 至 570 區間,隨後在 11 月期中選舉週前後急轉直下。他坦言,「這可能是目前市場最非共識的觀點,但正因如此我們更看重它。」
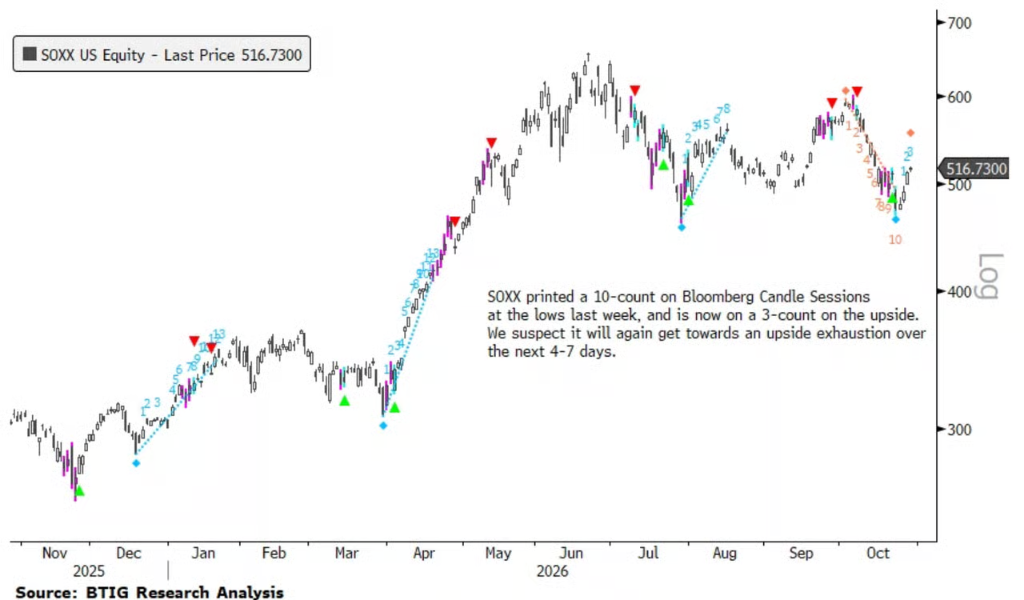
從技術層面看,SOXX 已在其 200 日移動均線附近獲得支撐,但 Krinsky 對這條均線能否守住信心不足。他認為 SOXX 最終將在 200 日均線附近約 475 美元附近承壓,而彭博 Candle Sessions 的技術計數顯示,該 ETF 上週已觸發 10 計數低點,目前處於上行第 3 計數,預計在未來 4 至 7 個交易日內再度出現上行動能耗盡信號——時間窗口恰好落在期中選舉週。
出清事件尚未真正出清
Krinsky 的核心分析框架是:真正的底部反彈需要此前發生充分的「出清」。他認為目前的市場遠未達到這一條件。
從板塊層面看,標普 500 十一個板塊中,目前僅有通訊服務一個板塊的相對強弱指數(RSI)低於 49。對比今年 3 月 31 日,當時只有三個板塊的 RSI 高於 50——兩者的超賣程度判若雲泥。
期權市場同樣未顯示出恐慌跡象。當前 20 日股票期權看跌/看漲比率為 0.59,總看跌/看漲比率為 0.87,而今年 3 月市場真正低點前後,該比率分別約為 0.67 和接近 1.0。Krinsky 的結論是:通常在真正底部反彈前大量湧現的對沖頭寸,這一次根本沒有被買入。
對沖基金層面確實發生了某種程度的「清洗」。據 Nomura 的 Charlie McElligott 描述,10 月人工智慧「成長恐慌」和動量因子平倉期間,約 100 名多策略基金經理已離職出局,還有人在聯準會議息當天購入了約 16 億美元 delta 的 Mag7 看漲期權。但 Krinsky 認為,這恰恰說明問題——清洗尚在進行,新的押注已經進場。
財報季的反應測試
本財報季迄今兩份超大市值科技公司的財報,均未能起到「出清」效果,反而印證了 Krinsky 的擔憂。
微軟盤後大漲約 6%,Azure 雲端業務超預期,但訂單和積壓數據表現平平。谷歌則因營收和利潤雙雙遜於預期,股價重挫約 8%,跌至 4 月以來最低,谷歌自由現金流已連續第二個季度為負,並與 Meta 一同加入了市場「不願為 AI 資本開支買單」的名單。
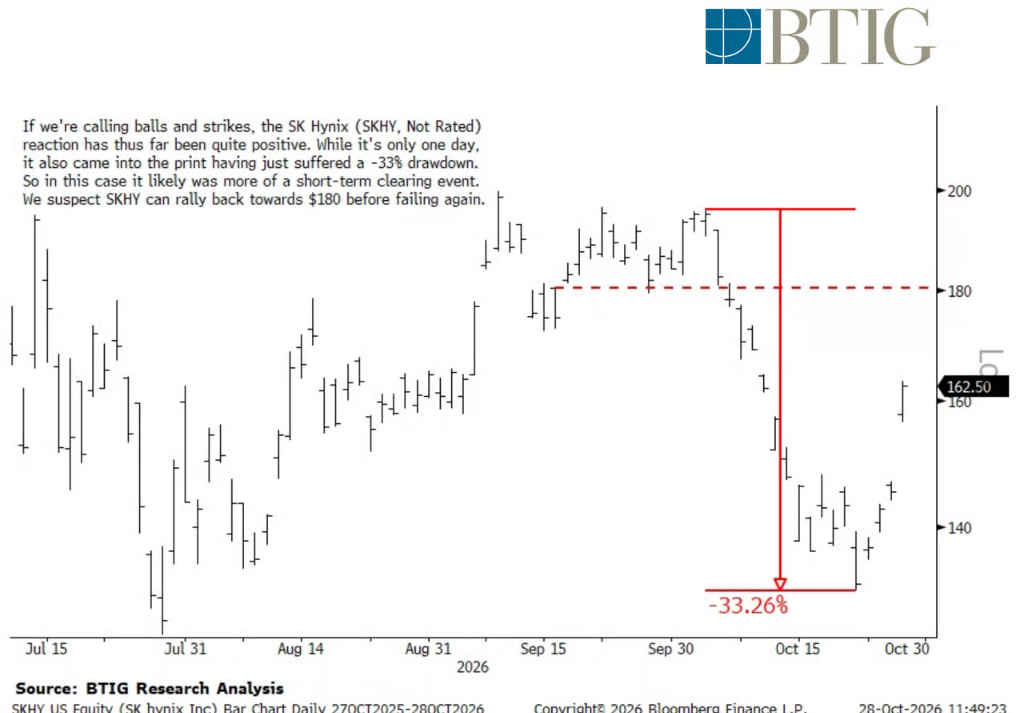
韓國存儲晶片巨頭 SK Hynix 的財報是本季少有的正面案例,帶動相關板塊情緒明顯改善。Krinsky 承認這在一定程度上是真正的短期出清事件——SK Hynix 此前已經歷約 33% 的回撤。他認為其股價有望反彈至 180 美元附近,但之後仍將再度承壓。
此外,聯準會此次會議也未能給出方向性指引。聯準會按預期暫停升息,但 Hammack 和 Lisa Cook 均意外投票支持升息,會後聯準會主席發表了鷹派基調的新聞發布會,股市卻依然上漲。值得注意的是,聯準會已將 AI 相關的記憶體需求納入通膨評估框架——這意味著,當前驅動半導體反彈的存儲熱潮,已在一定程度上成為聯準會貨幣政策收緊的潛在變數。
兩套歷史,一個十一月
兩套敘事的分歧,最終歸結為一個方法論問題:98 年平均數據的統計規律,是否能戰勝一個單一但高度契合的歷史模擬?
德意志銀行的數據以樣本量取勝,但正如 Reid 自己所警告的,平均值遮蓋了極端情形。Krinsky 的反駁邏輯則在於:平均年份的統計前提在 2026 年並不成立——標普 500 距歷史新高不足 1%,期權市場毫無恐慌,僅一個板塊處於超賣區間,兩份旗艦科技財報均遭拋售。當大多數人都在引用同一張聖誕行情圖表的時候,出清效應已然被預期本身消耗殆盡。
在此框架下,當前市場最清晰的路徑或許是:SOXX 在未來數日內完成最後一段反彈,觸及 550 至 570 區間,隨後在期中選舉週前後出現方向性逆轉。但如果微軟的漲勢持續,谷歌的跌幅明日被承接,聖誕行情的劇本也並非沒有翻盤的空間。答案,或許在本週五的收盤價中已見分曉。