チェーンヒル調査:可用性とボラティリティがビットコインが交換媒体になるのを妨げる
変化できるのはテクノロジーと時間だけです。
正式翻訳: キャリー | チェーン ヒル キャピタル
正式翻訳: キャリー | チェーン ヒル キャピタル
元のリンク:
元のリンク:https://medium.com/
Chain Hill Capital (Qianfeng Capital) は、原著者によって翻訳および転載が許可されています。訳は以下の通りです。
これは、この一連の記事の 2 番目の記事です。このシリーズには 5 つの記事があります。
このシリーズの最初の記事では、金融経済と通貨の進化の段階について説明しました。また、なぜお金の価値が現金を保有する意欲から生まれるのかについても説明します。ただし、これは商業目的でのビットコインの使用に反対するものではありません。また、ビットコインが交換目的ではなく価値の保存手段としてのみ使用されることを主張するものでもありません。
副題
交換媒体としてのビットコインの利用可能性
まず、容量に焦点を当てて可用性を見てみましょう。
ビットコインのベースレイヤープロトコルは指数関数的に拡張することができません。線形および増分スケーリングが可能であり、スループットの向上やその他の最適化に対応するために継続的にアップグレードされます。ただし、ビットコインが何十億ものユーザーをホストしたい場合は、指数関数的に拡張する必要があり、ブロックチェーンはこの需要には適していません。そうすることができると主張する暗号通貨は、そのためにブロックチェーンの主要な特性の一部を犠牲にしますが、多くの場合、その作成者はそれを明らかにせず、あるいは認識することさえありません。最大限のセキュリティと分散化を備えたオンチェーンの指数関数的なスケーラビリティは実現不可能であり、エンジニアリング上の妥協が必ず発生します。
インターネット プロトコル スタックと同様に、多くのブロックチェーン プロジェクトは、プロトコルの階層化された開発を何としても回避しようと努めています。この記事はスケーラビリティに関する技術的な議論ではありませんが、この概念は価値の保存と交換媒体の間の議論と密接に結びついているため、これを避けることはできません。
ビットコイン チェーンの技術的制限の問題に対する合理的な解決策は、ビットコインに基づいたプロトコルを構築することです。ライトニング ネットワークは、トランザクション スループットを向上させ、確認時間を短縮するための最も有望な第 2 層ソリューションです。これは、スケーリング問題に対する分散型で信頼を最小限に抑えた階層化ソリューションの唯一または最後のものではありません。ほとんどの人が理解できていないのは、ライトニング ネットワークは通貨ネットワークではないため、ライトニング ネットワーク プロトコルは新しい通貨を作成しないということです。これは単なる決済ネットワークであり、そこでは通貨が発行されず、それを介して通貨が転送されることもありません。ライトニング ネットワークは、ビットコイン ネットワーク上の特定の「未使用トランザクション出力」(UTXO)に暗号的にリンクされたオンチェーン残高の所有権を移転することにより、支払いルーティングを可能にします。
ライトニング ネットワークは、システムのネイティブ通貨 (「CyberBucks」と呼ばれる) または各国の法定通貨を介した追跡不可能なプライベート支払いを可能にする eCash のような先駆的なアイデアに基づいて構築されています。このようにして、決済ネットワークはより大きな容量とより優れたプライバシーを提供できます。
階層化された開発により、ビットコインは現在の金融システムに似たものになりますが、この類似性は機能的な観点からのみのものです。セキュリティの点では、ビットコインの通貨秩序において避けられない信頼できる第三者が(存在するとしても)少なくなるという点で、両者の間には大きな違いがあります。
各国の法定通貨は設計上拡張可能ではありません。金を含めること自体はスケールしません。銀行は本質的に法定通貨に基づいて構築された決済ネットワークであり、これにより法定通貨の使用が飛躍的に拡大します。 PayPal は、デジタル世界で法定通貨をより広く利用できるようにするもう 1 つの支払いネットワークです。
画像の説明
銀行預金はいつでも法定通貨(基本通貨)に交換できるという約束です
一方、銀行が保有する資産。これらの資産には、さまざまな程度の流動性、満期性、デフォルトリスクがあります。銀行は債務返済義務を適切かつ慎重に履行するために、現金、有価証券、ローンなどの市場で受け入れられる手段を使用して流動性を管理する必要があります。したがって、個人は経済取引に要求払預金を使用しますが、要求払預金自体はお金ではありません。銀行預金は貨幣として機能するかもしれないが、本質的には支払いの約束であるため、商業銀行の負債(要求払預金)にこの特権(法定通貨の地位)を与えるのはばかげている。
その結果、現在の金融システムは、(良くも悪くも)信頼関係に満ちたさまざまな決済ネットワーク(階層的、並行的、下位的、そして多くの場合重複)を特徴としています。この「信頼の必要性」が、ライトニング ネットワークの支払いチャネルが支払いの約束ではなく、ビットコイン チェーン上の特定の UTXO にリンクされた、巧妙な暗号化によって駆動および保護された二国間契約であるため、ライトニング ネットワークを他と区別するものです。
ビットコイン スタック プロトコルの開発を構想する場合、現在の金融システムと機能的に類似するものは次のとおりです。
1) 基本層プロトコル (強い通貨、基本通貨、外国通貨): 金、法定紙幣、およびビットコイン。
2) 二次および外層プロトコル (または支払いネットワーク): 銀行、金融機関、PayPal、ApplePay、WeChat Pay、および Lightning Network。
法定通貨 (または金) ベースの金融システムとビットコイン ベースの金融システムの違いは、セキュリティ モデルです。つまり、信頼できる相互接続当事者のセキュリティ モデルと信頼を最小限に抑えたネットワーク セキュリティ モデル、または集中型の信頼できるセキュリティ モデルとネットワーク セキュリティ モデルです。分散トラストレスセキュリティモデル。この区別は、ベース層プロトコル (法定通貨対ビットコイン) と外側層プロトコル (銀行対ライトニング ネットワーク) の両方に当てはまります。しかし、金の「基本合意」は誰の借金でもないという点でビットコインに似ている。
したがって、ライトニング ネットワークが暗号化技術を使用した従来の銀行システムのコピーであるという議論は、この 2 つの間の最も重要な違いを無視しています。前者は、最低限の信頼を備えた双務契約のオープンネットワークであり、どちらの当事者も原資産を一方的に管理することはありません。後者は、集中管理された機関と顧客が、所有権の移転、原資産の管理、および即時支払いの約束(つまり、銀行と預金者の関係)について契約上合意する、閉じられた信頼できるネットワークです。したがって、ライトニングネットワークの支払いチャネルは同等の権利を持つ二者間の契約ですが、銀行と預金者の間の契約の性質は債務者と債権者の関係です。
2 つの金融システムの類似点と相違点を見てきました。次に、ビットコインを交換媒体としてどのように使用するかという質問に答えます。
次のことを考えてください。現在、銀行または PayPal を通じて支払うとき、米ドルを使用していると言うのは正しいでしょうか?電信送金の米ドルは交換媒体として使用されますか?実際にメモは相手に渡されるわけではないですよね?この取引では米ドルは交換媒体ではないと結論付けることができます。この取引は、即時支払手形プロミスに対する所有権の譲渡です。
上記の議論は技術的には正しいですが、実際的な意味はほとんどありません。しかし、ビットコイン キャッシュの支持者は、この推論を使用しています。つまり、ビットコインはオフチェーンで取引され、交換媒体として使用されていないということです。
お金が交換媒体であり、ドルも交換媒体であるという事実は、経済におけるすべての取引が紙幣 (または金、オンチェーンのビットコイン) で直接行われるべきであることを意味するわけではありません。これでは拡張できないため、決済ネットワークを使用する必要があり、それらの決済ネットワークは法定通貨に固定(または裏付け)する必要があります。つまり、物理的な通貨で支払うか、決済ネットワークで支払うかは関係ありません。
貨幣の交換媒体機能が、二者間で実際に紙幣(または金)を送金する場合にのみ実現できるのであれば、特に現金での支払いがますます稀になっている先進国では、貨幣が交換媒体として使用されることはほとんどないと主張できます。現在、基軸通貨は日常の経済生活から切り離されており、基軸通貨の観点から交換媒体としての機能の有無を議論することは無意味である。ほとんどの支払いは通貨ではなく通貨建てで行われ、支払い約束は通貨で決済されます。
紙幣は現在の金融システム(つまり通貨基準)の基礎を形成しており、その上で決済ネットワーク(つまりオフチェーン)が稼働し、支払いが決済(つまりオンチェーン)されます。このシステムでは、ドルは価値の貯蔵庫であり(長期的には不安定ではありますが)、交換媒体であり、価値の尺度です。
同じモデルがビットコイン化された金融システムにも当てはまります。ビットコインは、(少なくとも理論上は)価値の保存、交換媒体、価値の尺度として使用できます。ただし、すべてのトランザクションがオンチェーンで発生する必要があるという意味ではありません。ビットコインは交換媒体として使用できます(そして今後も使用されます)。しかし、長期的には、決済ネットワーク上で多数のトランザクションが発生する可能性が高く、これらのトランザクションによってチェーン上の残高の所有権が移転されます。これらのタイトルは支払い約束である場合とそうでない場合があり(つまり、ライトニングネットワークと現在の集中取引所のような従来の銀行の両方が存在する可能性があります)、これらのタイトルはUTXO転送を介してビットコインチェーン上で決済されます。
現在、ビットコインはすでに非常に安全でスムーズな世界的な取引手段となっています。サボ氏の言葉を借りれば、中規模から大規模の取引にとって、ビットコインは優れた「富の移転媒体」となる。
しかし、頻繁かつ少額の支払いは、ほとんどが決済ネットワークを通じて行われる可能性がある。これらは実際のビットコインで行う必要はありませんが、ビットコインで建てられ、双務契約(ライトニングネットワークやその他の信頼を最小限に抑えた第三者)または支払い約束(信頼できる第三者)の決済資産としてビットコインを使用します。
この意味で、基本プロトコルは大規模な取引のみが行われる傾向にある最終決済層とみなすことができ、第 2 層は定期的な支払いと少額の支払いに対応します。
副題
流動性、価値の保存、および取引コスト
さて、もう一つの基本的な質問について議論しましょう。ボラティリティ。
2012 年から 2015 年にかけて、支払い方法としてビットコインを受け入れる販売者の数は増加し続けました。 Bitpay と Coinbase は仲介者または支払いゲートウェイとして始まり、顧客がビットコインで支払うことを可能にし、販売者は現地の法定通貨またはビットコインを受け取るオプションを持っています。もちろん、ほとんどの販売者は現地通貨の使用を好みます。
画像の説明
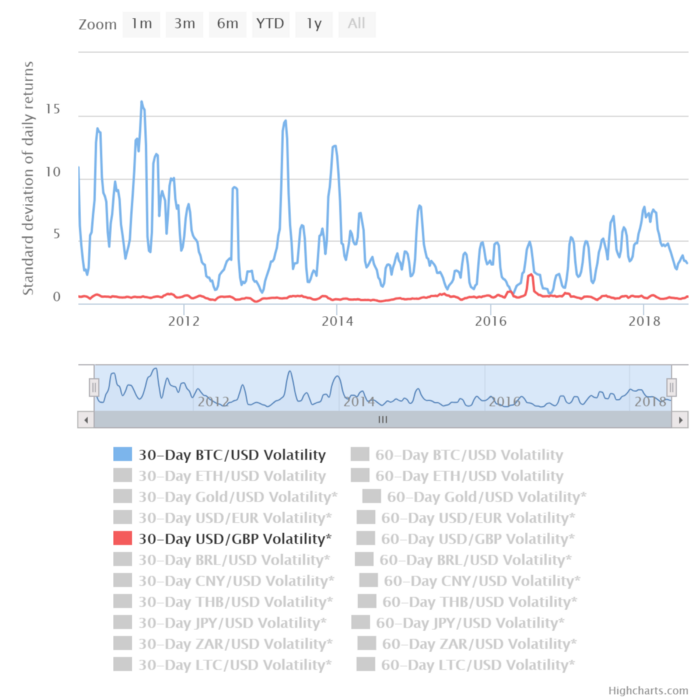
ビットコインのボラティリティは低下したが、それでも法定通貨との比較ではかなり大きな差がある
ビットコインに対する信頼の欠如や予測不可能な短期的な価格変動を許容したくないために販売者がビットコインを保有していない場合、ビットコインに対する需要はなくなり、価格の安定を促進することができなくなります。その代わりに、ビットコインを受け取ったらすぐに市場に戻し、事実上、ビットコインに対する需要が減少することを意味します。
このため、現段階で販売業者にビットコインの導入を強制するのは無駄であり、ビットコインコミュニティにとって優先事項であるべきではありません。今、取引におけるビットコインの使用促進に取り組むことは本末転倒だ。まず、ビットコインを優れた価値の保存場所として確立する必要があります。その後、交換媒体の採用が迅速かつ自然に続きます。したがって、加盟店に単に顧客にビットコインでの支払いを許可させるのではなく、顧客がビットコインで支払うことを期待し、現金準備金としてビットコインを保持したいと思わせる必要があります。
では、ボラティリティのために販売者がビットコインを保有せず、安定した需要の欠如がビットコインのボラティリティを引き起こすという循環の罠をどのようにして取り除くべきでしょうか?その答えは、教育と理解、しっかりとしたプロトコルの開発、そして最も重要なのは時間によって決まります。以下、これについて説明します。
他のすべての条件が同じであれば、人々は常に、より汎用性の高い (流動的な) 交換媒体を好みます。ビットコインによって取引コストが大幅に削減される場合、または販売者がテクノロジーの可能性を理解し、将来の付加価値のためにビットコインを保有したい場合にのみ、米ドル(または現地の法定通貨)の代わりにビットコインを喜んで受け入れます。
Peter Šurda の分析を借りれば、流動性、価値の保存、狭義の取引コストという 3 つの要素が交換媒体の選択に影響します。しかし、大まかに言えば、3 つの要素はすべて取引コストと考えることができます。
まず、狭義の取引コストについて理解しましょう。これには、手数料、保管・輸送コスト、検証コスト、検閲への耐性、カウンターパーティリスク、コンプライアンスコストなどが含まれます。現在、ビットコインは既存の基本通貨と比較して多くの点で大幅に改善されており、ユーザーにとって狭義の取引コストが削減されています。これは、ビットコインが紙幣や金よりもはるかに優れた交換媒体である国境を越えた支払いで特に顕著です。国境を越えた決済では、紙幣や金は決済ネットワーク (オフチェーン) を使用しますが、ビットコインは国境を越えた取引に基本通貨 (オンチェーン) を使用します。
しかし、日常の多くの支払いシナリオでは、基本通貨 (オンチェーン) を使用するか、支払いネットワーク (オフチェーン) を使用するかにかかわらず、ビットコインには比較優位性がありません。なぜなら、大多数の管轄区域では、国内取引は現金、銀行システム、またはクレジット カードやデビット カード、モバイル決済などのその他の方法を介して、スムーズでほぼ瞬時に行われるからです。
暗号通貨とブロックチェーン技術が金融界にさらなる競争をもたらしているため、既存の金融インフラが大幅に改善されるのは時間の問題です。ただし、改善されたトランザクションコストの削減効果はまだビットコインほどではありませんが、差を縮めるには十分であるはずです。
しかし、他の分野では、ビットコインが引き続きその優位性を維持する可能性があります。ネットワークにアクセスできる誰もが数秒で取引を開始でき、検閲に耐性があるほどオープンで包括的な金融システムは他にありません。これは、基本通貨と確立された決済ネットワーク (例: オンチェーンとオフチェーン) の両方に当てはまります。 。
狭い意味でのみ、取引コストの削減自体が通貨の選択に影響を与える可能性があります。しかし、熾烈な競争の中ではその効果は限定的であり、長続きしません。ビットコインは基軸通貨である紙幣や金に比べて狭義の取引コストは低いものの、全体(広義の)取引コストを考慮すると、デジタル通貨は日常の取引においてはあまり魅力がありません。
に戻りましょう流動性とボラティリティ。ビットコインの価格は依然として不安定で予測不可能であるため、ビットコインが日常的な交換媒体として広く受け入れられ、企業や個人によって保有されることが大きく妨げられています。現在、ビットコインの価値が長期にわたって維持または上昇すると予想している人だけが、ビットコインでの支払いを受け入れ、現金準備金として保有しています。これらの人々は、それが流動性の高い商品だからではなく、魅力的な価値保存特性のためにそうするのです。ビットコインが現在受け入れられ、保有されているのは、ビットコインがより「普遍的な交換媒体」であるからではなく、ビットコインの価値がより保持され、将来的により一般的な交換媒体になるためです。したがって、現段階では、価値の保存は流動性よりも重要です。
ビットコインの価値提案が注目を集め、現金準備金としてのビットコインに対する需要が高まり、これらの行動を観察し模倣する人が増えるにつれて、ビットコインはより流動性が高まり、不安定性が低下するでしょう。ネットワーク効果は正のフィードバック ループを生み出し、ビットコインの流動性の向上により価格の安定がさらに促進され、全体的な取引コストが削減され、交換媒体としての利用がますます増加します。
チェーン ヒル キャピタルについて
チェーン ヒル キャピタルについて
多文化的背景を持つ専門家チームのサポートを受け、投資調査部門、トレーディング部門、リスク管理部門といった中核部門のメンバーは全員国内外の著名な大学や機関の出身者であり、強固な財務的背景と優れた投資研究を持っています。優れた能力と鋭い市場感覚 敏感な能力、市場とリスクに対する強い畏怖の念。投資調査部門は、厳密な基礎調査と数学的および統計的モデルを組み合わせて、「ピュア アルファ」や「スマート ベータ」などの投資戦略を取得しており、間もなく機関レベルの調査レポートとプロジェクトのデューデリジェンス レポートをエクスポートする予定です。
多文化的背景を持つ専門家チームのサポートを受け、投資調査部門、トレーディング部門、リスク管理部門といった中核部門のメンバーは全員国内外の著名な大学や機関の出身者であり、強固な財務的背景と優れた投資研究を持っています。優れた能力と鋭い市場感覚 敏感な能力、市場とリスクに対する強い畏怖の念。投資調査部門は、厳密な基礎調査と数学的および統計的モデルを組み合わせて、「ピュア アルファ」や「スマート ベータ」などの投資戦略を取得しており、間もなく機関レベルの調査レポートとプロジェクトのデューデリジェンス レポートをエクスポートする予定です。