





GLM-5.3가 아마존에 입점, 즈푸 이틀간 14% 급등
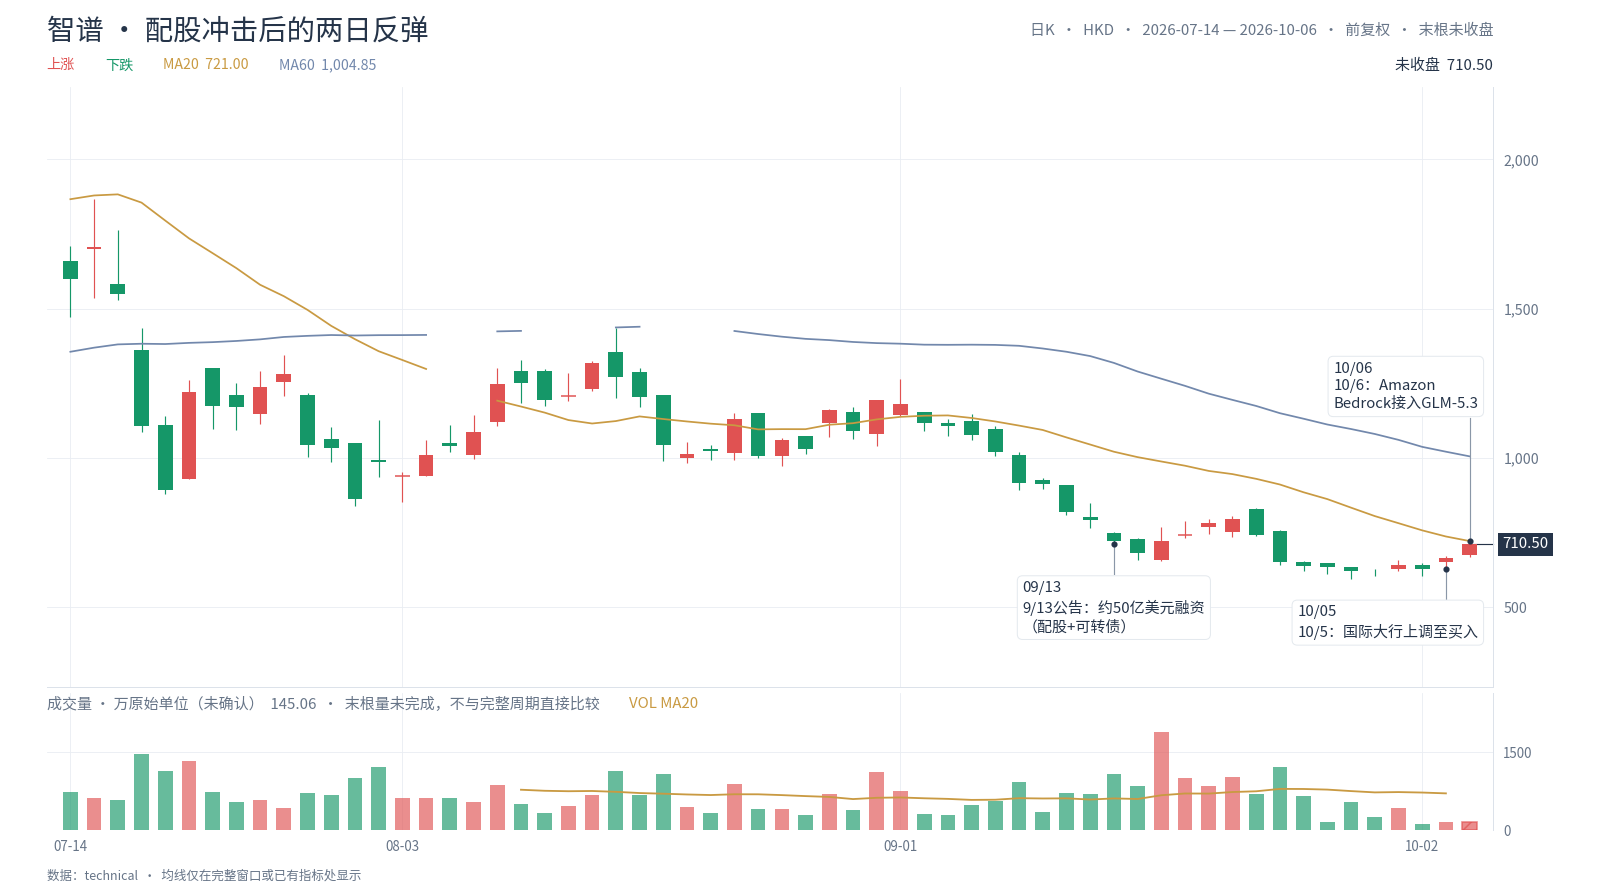
일주일 전, 즈푸는 주식 배정으로 인한 희석 매도 압력에 빠져 있었고, 9월 한 달 동안 46% 넘게 하락했습니다. 일주일 후, 그 모델은 아마존의 클라우드 진열대, 해외 프로그래밍 도구의 기본 목록, 그리고 국제 투자은행의 "매수" 명단에 동시에 등장했습니다. 이번 반등의 진위와 지속 가능성은 현재 진행 중인 세 가지 사안에 달려 있습니다.
1. 무슨 일이 있었나: GLM-5.3의 해외 "3연타"
10월 6일, 아마존 클라우드(AWS)의 모델 서비스 플랫폼 Amazon Bedrock이 즈푸의 GLM-5.3 탑재를 공식 발표했으며, AWS는 모델 호출량에 따라 즈푸와 수익을 분배합니다. 공개 보도에 따르면, AWS 외에도 즈푸는 최근 여러 해외 클라우드 업체와 유사한 수익 분배 모델을 체결했습니다.
이는 즈푸의 해외 첫 진출이 아니라, 최근 일주일 사이의 세 번째 성과입니다:
- AI 프로그래밍 도구 Cursor는 GLM-5.3 및 GLM-5.3-Flash를 출시했으며, GLM-5.3이 자체 프로그래밍 평가인 CursorBench 4.0에서 오픈 웨이트 모델 최고점(42.6%)을 기록했다고 공개했습니다. 이 평가 과제는 실제 Cursor 사용 시나리오에서 비롯되었으며, 다중 파일 처리, 코드 편집, 리팩토링 및 문제 조사를 포함합니다.
- 독일 주권 AI 기업 Aleph Alpha가 신모델 Kolibri를 발표할 때, 기술 보고서에 GLM-5.2, GLM-5.3이 지도 미세 조정 데이터 생성에 사용되었다고 밝혔습니다.
- 사이버 보안 인증: 미국 국립표준기술연구소(NIST) 산하 CAISI의 평가 결과가 9월 29일 발표된 해외 AI 안전 연구 보고서에 인용되어, GLM-5.3을 평가 시점 기준 사이버 보안 능력이 가장 뛰어난 오픈 웨이트 모델로 명시했습니다.
사용되는 것에서 제3자 평가 인증을 받는 것까지, GLM-5.3은 "중국 오픈소스 모델"에서 글로벌 개발자 도구 체인에서 더 많이 사용되는 옵션 중 하나로 변모하고 있습니다.
2. 국제 대형 은행이 이 시점에 등급을 상향한 이유
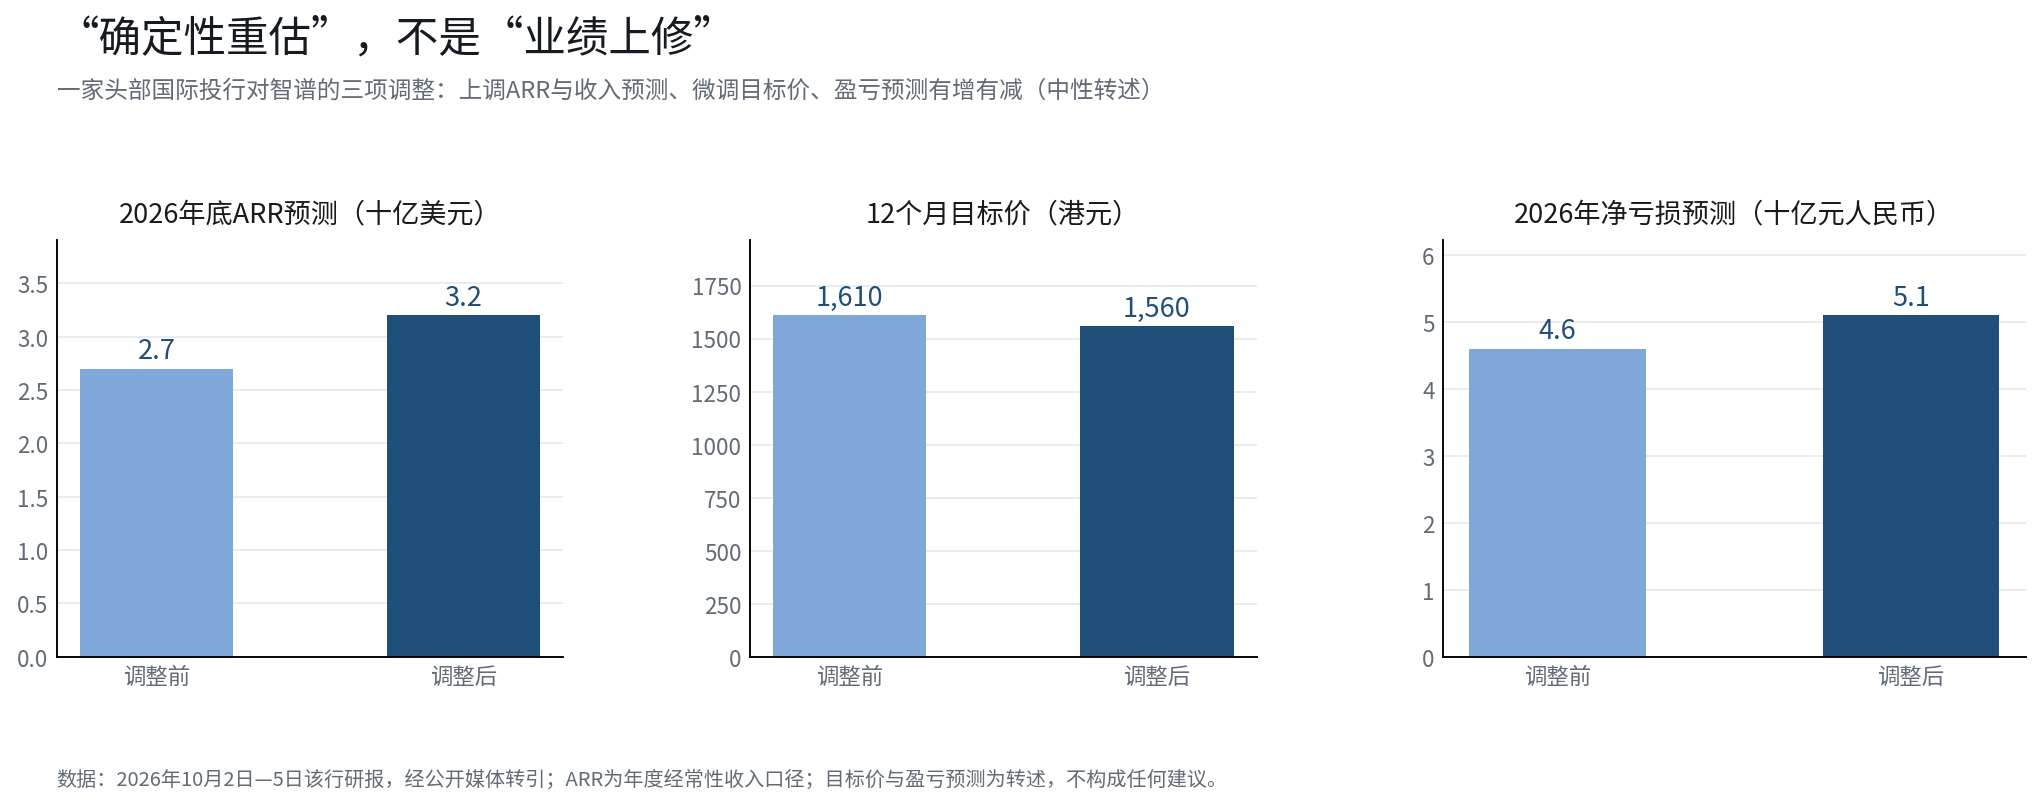
10월 5일 전후, 한 주요 국제 투자은행이 즈푸의 등급을 "중립"에서 "매수"로 상향하고, DCF 기반 12개월 목표주가 1,560 홍콩달러를 제시했습니다(중립적 전언). 이 은행이 제시한 세 가지 이유를 하나씩 살펴볼 필요가 있습니다:
- 상업화 경로의 추가 명확화. 이 은행은 즈푸의 2026년 말 ARR 예측을 27억 달러에서 32억 달러로 상향 조정했으며, 근거는 토큰 수요 증가와 회사가 10월부터 중국 및 글로벌 대형 클라우드 업체와 새로운 상업 협력 조건을 실행한다는 점입니다. 동시에 2026~2028년 매출 예측을 3%에서 12% 상향했습니다.
- 컴퓨팅 파워 확장 및 재무상태표 개선. 즈푸는 7월과 9월에 각각 약 40억 달러와 50억 달러의 재융자를 완료했으며, 컴퓨팅 파워 공급이 단기적으로 매출 성장의 주요 제약이 아닐 수 있습니다.
- 비용 효율 개선. 경영진은 9월 컨퍼런스 콜에서 GLM-5.3의 추론 가성비 덕분에 이론적 추론 매출총이익률이 최대 80%에 달할 수 있다고 밝혔습니다.
주목할 만한 세부 사항이 있습니다: 등급은 상향되었지만 목표주가는 1,610 홍콩달러에서 1,560 홍콩달러로 소폭 조정되었고, 순손실 예측도 증감이 있었습니다(2026~2028년 51억, 50억, 5억 위안으로 조정). 이는 단순한 "실적 상향"이라기보다 상업화 경로의 명확성에 대한 시장의 재평가에 가깝습니다. 이 은행이 긍정적으로 본 것은 상업화 경로의 명확성이지, 수익 예측을 전반적으로 높인 것이 아닙니다.
3. 클라우드 업체 수익 분배: 오픈소스 모델이 처음으로 비용 항목에서 수익 항목으로
Amazon Bedrock의 GLM-5.3 탑재는 즈푸의 상업화 경로 안에서 보면, 단일 뉴스보다 훨씬 큰 의미를 가질 수 있습니다.
그동안 시장의 즈푸에 대한 주된 우려는: 오픈소스는 무료라는 것, 모델 능력이 아무리 뛰어나도 수익화 능력은 의문이라는 것이었습니다. 클라우드 업체 수익 분배 모델은 이 등식을 바꿀 수 있습니다. GLM 시리즈 오픈소스 모델은 더 이상 생태계 투자에 그치지 않고 클라우드 플랫폼 진열대 위의 상품이 되며, 제3자 클라우드 플랫폼은 잠재적 대체자에서 유통 채널로 변모합니다. 국내에서는 즈푸가 이미 알리바바 클라우드 바이롄 플랫폼 등 주요 클라우드 업체와 유사한 수익 분배 협약을 체결했으며, 화웨이 클라우드는 GLM-5.3을 출시하고 유사한 협력에 대한 의향을 타진했습니다.
일부 시장 견해는 해외 주요 AI 기업의 경로를 참조합니다: 모델과 클라우드 플랫폼의 결합은 규모화된 배포 능력을 입증했으며, 관련 기업의 호출형 수익은 1년여 만에 현저히 확대되었습니다. 즈푸 경영진은 컨퍼런스 콜에서 클라우드 서비스 제공업체와 수익 분배를 시작한 후, 회사가 일부 사업의 컴퓨팅 압력을 낮추고 글로벌 사업 확장을 가속화할 수 있다고 밝혔습니다. 파트너가 추론 인프라와 판매 채널을 제공하고, 회사는 호출 분배 수익을 얻으며, 관련 수익 성장은 자체 컴퓨팅 자본 지출과 부분적으로 탈동조화됩니다. 이 경로가 복제될 수 있는지, 어느 정도까지 복제될 수 있는지는 여전히 불확실성이 존재합니다.
4. 함께 봐야 할 숫자들: 남향 자금 매수 확대, 주가는 급락
즈푸는 9월 남향 자금 순매수 78.84억 홍콩달러를 기록하며 홍콩증권거래소 교차거래 활발 종목 순매수 상위에 올랐습니다. 9월 홍콩증권거래소 교차거래 총 거래액은 933.76억 홍콩달러로 모든 교차거래 종목 중 1위였으며, 최신 보유 주식 수는 3,729.01만 주로 7월 초 대비 460% 이상 증가했습니다.
그러나 같은 달 즈푸의 주가는 누적 46.36% 하락했습니다.
남향 자금이 지속적으로 매수를 확대하는데 주가는 하락하는 이 괴리의 중요한 배경 중 하나는 9월 13일 공시된 약 50억 달러 규모의 자금 조달입니다. 여기에는 20억 달러 주식 배정과 30억 달러 무이자 전환사채가 포함되며, 배정 가격 714 홍콩달러는 전일 종가 대비 약 9.96% 할인되었고, 전환사채가 전량 주식으로 전환되면 약 5.3%의 주식이 추가됩니다. 시장은 일반적으로 주식 배정 희석을 9월 하락의 중요한 요인 중 하나로 보며, 남향 자금이 하락 속에서도 지속 매수한 것은 일부 중국 본토 자금의 가격 기준이 단기 주가가 아니라 상업화 경로의 실현 속도에 있음을 반영할 수 있습니다. 다만 이러한 해석은 여전히 불확실성이 존재합니다. 9월 하락이 주식 배정 희석 영향을 일부 반영했는지는 추가 관찰이 필요하며, 10월 GLM-5.3의 해외 진출과 클라우드 업체 수익 분배 채널의 개방은 새로운 관찰 기준을 제공합니다.
5. "모델 판매"에서 "임대료 수취"로
일부 시장 견해는 즈푸 이번 상승의 핵심 논리를 한 문장으로 요약합니다: 비즈니스 모델이 "모델 판매"에서 "임대료 수취"로 전환되고 있다는 것입니다.
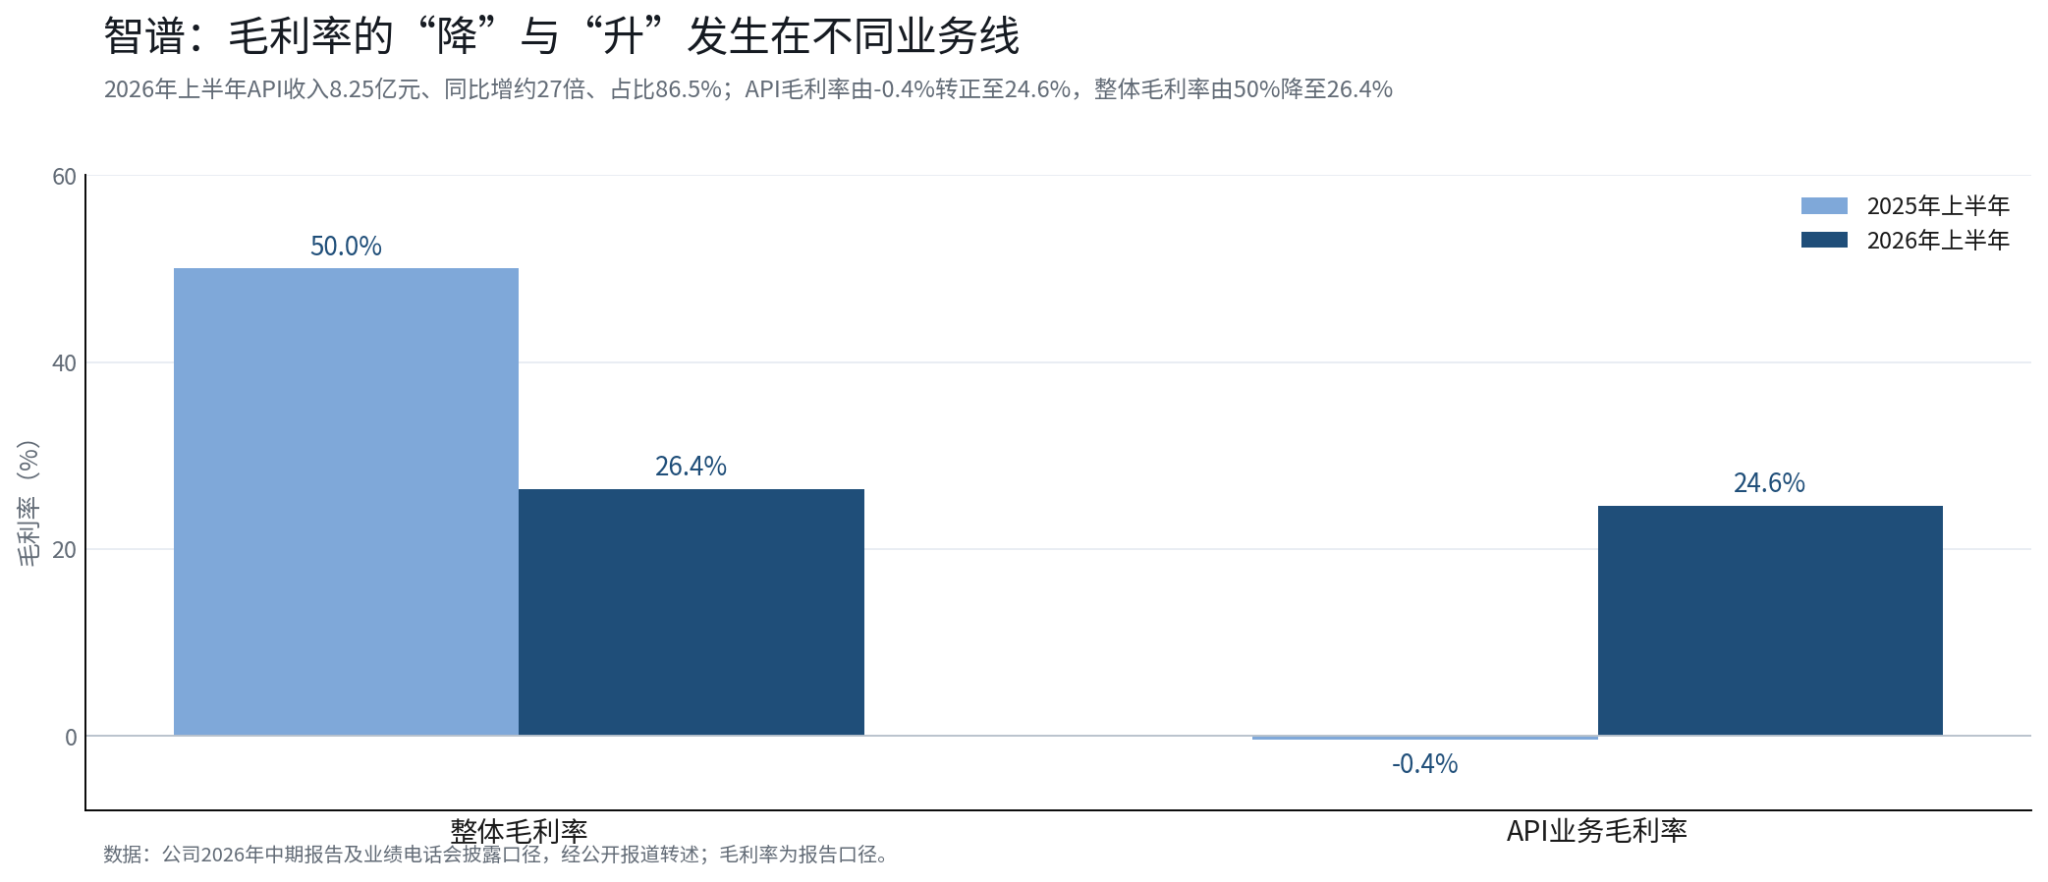
"모델 판매"는 프로젝트 기반, 사설 배포, 일회성 수익으로 매출총이익률은 높지만 규모 상한이 명확합니다. "임대료 수취"는 클라우드 플랫폼이 호출량에 따라 분배하고, 지속적인 토큰 과금 수익으로 매출총이익률은 상대적으로 낮지만 규모 천장은 훨씬 높습니다. 회사 중간보고서에 따르면, 즈푸의 2026년 상반기 개방 플랫폼 및 API 수익은 8.25억 위안으로 전년 동기 대비 약 27배 증가했으며, 총수익에서 차지하는 비중은 86.5%로 상승했습니다. API 사업 매출총이익률은 -0.4%에서 24.6%로 플러스 전환했습니다. 전체 매출총이익률은 50%에서 26.4%로 하락했는데, 이는 악화라기보다 고마진 사설 배포에서 규모화된 API로의 수익 구조 이동 과정의 구조적 변화를 반영할 가능성이 높습니다. 다만 수익 품질의 추이는 지속적으로 추적해야 합니다. 수익 분배 모델이 해외 클라우드 플랫폼에서 성공한다면, 이 수익 곡선의 기울기는 훨씬 가파를 수 있으며, 이는 데이터로 검증되어야 합니다.
 이 은행은 연구보고서에서 즈푸의 ARR 러닝 레이트를 중국 동종 업체 중 1위로 평가했습니다(중립적 전언). 이 판단에 따르면, 즈푸는 "오픈소스 생태계"와 "상업적 수익화"의 결합에서 앞서가는 중국 대형 모델 기업 중 하나일 수 있으며, 경쟁 구도는 여전히 변화 중입니다.
6. 세 가지 신호를 주시하라
- 클라우드 업체 수익 분배의 실제 확인 속도. 경영진은 클라우드 서비스 제공업체와의 수익 분배가 10월부터 확인된다고 밝혔습니다. 10월, 11월 수익 데이터가 수익 분배 모델의 규모 잠재력을 입증한다면, 시장의 밸류에이션 논리 재정립의 중요한 관찰점이 될 수 있습니다.
- 주식 배정 희석의 소화 진행 상황. 9월 약 46%의 하락이 주식 배정과 전환사채의 희석 영향을 충분히 반영했는지는 향후 남향 자금 유입 속도와 기관 보유 변화에 달려 있습니다. 남향 자금 매수 확대와 주가 저점이 병존하는 조합은 역사적으로 유사한 사례가 있었지만, 과거 성과가 미래 결과를 대표하지 않으며, 이 조합 자체가 신뢰할 수 있는 법칙을 구성하지도 않습니다.
- GLM-5.3의 해외 개발자 커뮤니티에서의 실제 호출량. Cursor와 Amazon Bedrock의 탑재는 "진열"이며, 진정한 시험은 "진열 이후의 호출량"입니다. GLM-5.3이 해외 프로그래밍 시나리오에서 안정적인 사용 습관을 형성한다면, 해외 수익 분배 곡선의 확대 속도는 국내보다 빠를 수 있습니다.
데이터 설명:
- 시세: 10월 5일 종가 665 홍콩달러(+6.15%), 10월 6일 장중 최고 720 홍콩달러(+8.3%), 10:08 기준 703 홍콩달러(+5.7%), 총 시가총액 약 3,134억 홍콩달러. MINIMAX-WP, 알리바바-W, 바이두 그룹-SW 상승폭은 10:08경 장중 데이터. 공개 시세.
- 등급: 한 주요 국제 투자은행이 등급을 "중립"에서 "매수"로 상향, 목표주가 1,560 홍콩달러(1,610 홍콩달러에서 조정), ARR 예측 27억→32억 달러, 2026~28년 매출 예측 +3%에서 12%. 2026년 10월 2일~5일, 언론 인용 연구보고서.
- 해외 진출: Cursor GLM-5.3 출시(CursorBench 4.0 점수 42.6%), Amazon Bedrock 탑재 및 호출량 기준 분배, Aleph Alpha Kolibri 기술 보고서, 해외 AI 안전 연구 보고서 NIST/CAISI 평가 인용. 2026년 9월~10월, 회사 공시 및 공개 보도.
- 재무: 2026년 상반기 수익 9.54억 위안(+399.7%), API 수익 8.25억 위안(비중 86.5%), 조정 순손실 19.64억 위안, ARR 약 18억 달러, 연말 가이던스 30억 달러. 2026년 8월~9월, 회사 중간보고서 및 컨퍼런스 콜.
- 남향 자금: 9월 순매수 78.84억 홍콩달러, 홍콩증권거래소 교차거래 거래액 933.76억 홍콩달러로 1위, 보유 주식 수 7월 초 대비 460% 이상 증가. 2026년 10월, 공개 데이터(Wind 기준).
- 자금 조달: 약 50억 달러(20억 달러 배정+30억 달러 무이자 전환사채), 배정 가격 714 홍콩달러, 할인 약 9.96%. 2026년 9월 13일, 회사 공시.
면책 조항:
본문 내용은 일반 정보 및 시장 논평 목적으로만 제공되며,文中에 명시된 시점까지의 공개 자료를 기반으로 정리되었습니다










