





<h2>순이익 65% 증가 전망, 자본지출 850억 달러 전망—TSMC 실적 발표 회의의 세 가지 필수 질문</h2>
이번 주 목요일, 글로벌 AI 칩 파운드리의 주요 공급사가 3분기 성적표를 내놓는다. TSMC의 자본지출은 ASML, 어플라이드 머티어리얼즈 등 장비 업체의 수주 기대에 직접 영향을 미치며, CoWoS 첨단 패키징의 증산 속도는 엔비디아 등 고객사의 AI 칩 납품 능력과 직결된다. 전체 AI 인프라 체인 입장에서 이번 실적 발표와 컨퍼런스 콜은 진행 상황을 집중 점검하는 자리다. 시장 측면에서 TSMC 미국 주식은 수요일 445.12달러에 마감하며 시가총액 약 2조 3천억 달러(시세 인터페이스 기준)를 기록했는데, 이는 삼성전자 시가총액의 약 두 배에 해당한다(당일 종가 및 환율 환산 기준). 대만 주식은 화요일 1.97% 하락한 2,490대만달러에 마감했다. 실적 발표 일주일 전, 필라델피아 반도체 지수가 막 4일 연속 하락을 겪었고, 브로드컴 CEO가 다시 "자본이 최대 제약"이라는 경고를 꺼내놓으면서 이번 성적표를 읽는 방식은 예년보다 한 겹 더 복잡해졌다. 이 글에서는 실적 발표회에서 답해야 할 질문을 세 가지로 나눠 본다.

1. 시장은 '6연속 이익 기록'을 예상
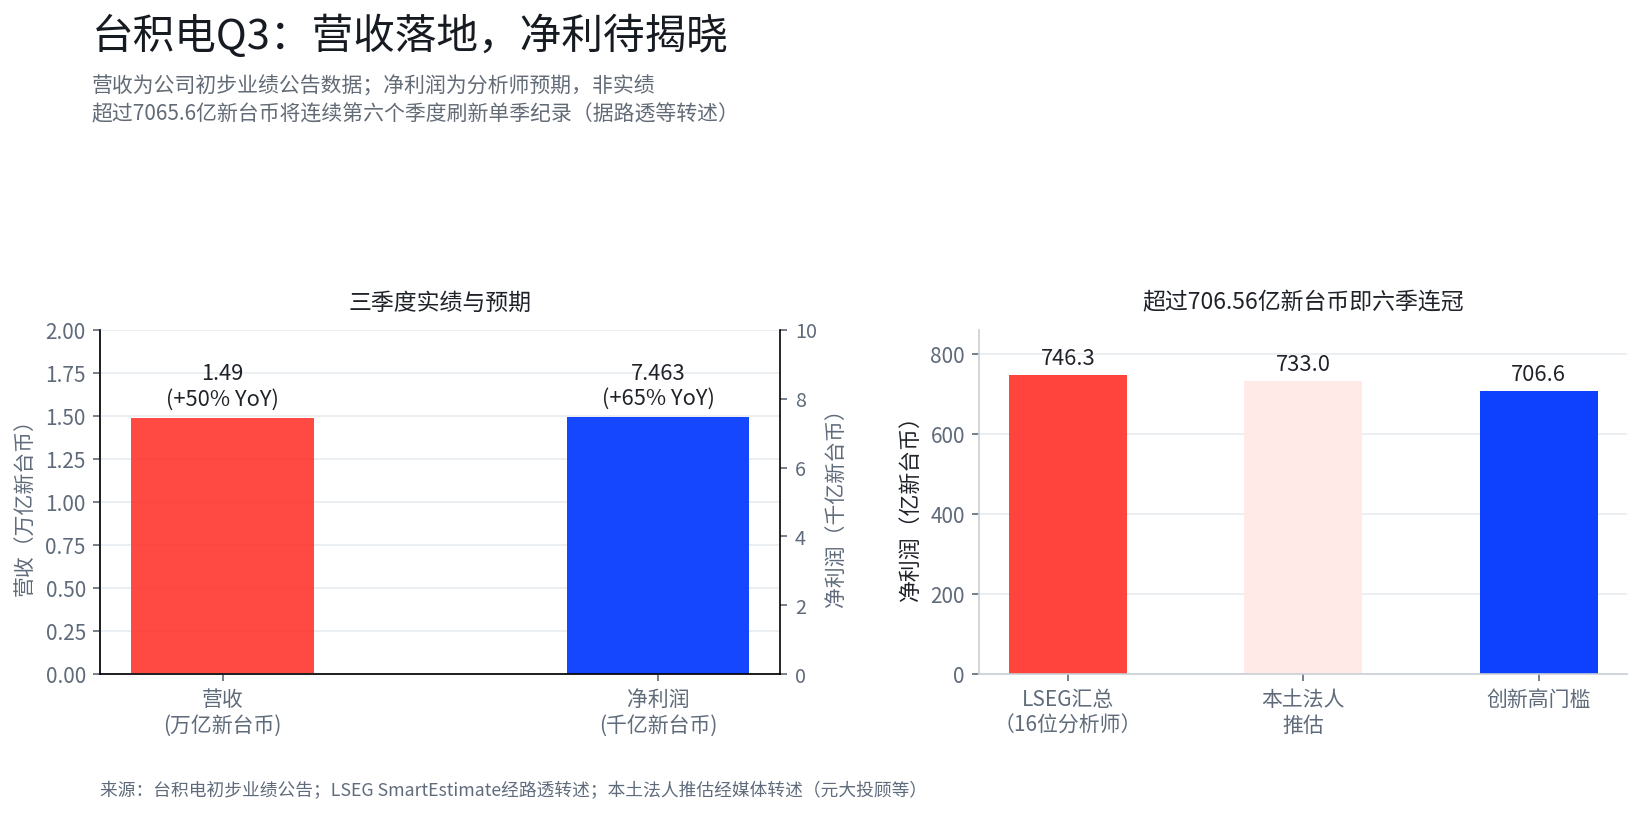
매출은 이미 먼저 나왔다. 회사가 지난주 발표한 잠정 데이터에 따르면 3분기 매출은 1조 4,900억 대만달러로 전년 대비 약 50% 증가해 회사가 이전에 제시한 가이던스 범위를 초과했으며, 9월 단월 매출은 8월에 세운 사상 최고 기록에 근접했다. Zero One 창업자 페르난도의 계산은 직관적이다. 회사는 앞서 2026년 달러 매출 성장률을 "40%를 약간 상회"할 것으로 예상했는데, 이 표현을 유지한다면 4분기 성장률은 3분기 가이던스 수준의 3분의 1에 그쳐 실제 사업 운영 수준을 밑돌게 되므로, 가이던스를 추가 상향할 가능성이 실제로 존재한다(진스데이터, 즈퉁차이징 전언).
이익 측면의 예상은 더 일치된 편이다. LSEG SmartEstimate가 16명의 애널리스트 예측을 집계한 결과, 3분기 순이익은 전년 대비 약 65% 증가한 7,463억 대만달러로 예상된다. 7,065.6억 대만달러를 초과하면 다시 분기 최고 기록을 갱신하며 11분기 연속 이익 성장을 달성하게 된다(로이터 등 전언). 국내 법인의 추정치는 이보다 약간 낮다. 한 보고서는 3분기 매출총이익률 67.1%, 영업이익률 58.1%, 세후순이익 약 7,330억 대만달러, 주당순이익 약 28.27대만달러로 추정했다. 위안타 증권은 3분기 EPS를 29.03대만달러로 상향하고 4분기 매출은 분기 대비 10~15% 증가, EPS는 33.37대만달러까지 오를 것으로 전망하며, 2026년과 2027년 EPS는 각각 111.72대만달러와 157.29대만달러에 이를 것으로 내다봤다(언론 전언). 모건스탠리 젠자훙의 방향도 일치한다. 3나노 수요 강세에 힘입어 연간 매출 성장률 가이던스가 "40%를 약간 상회"에서 40% 중하단으로 상향될 수 있다는 것이다. 실적 발표 직전, 뱅크오브아메리카는 2나노 생산능력 램프업이 매출 전망과 이익률을 끌어올린다는 이유로 TSMC 목표주가를 상향했다(푸투 전언, 해당 견해는 관련 기관의 판단을 대변할 뿐이다).
2. 자본지출, 이번 분기의 진짜 분기점
매출과 주당순이익이 가이던스 범위 내에 들어오는 것은 '기준 충족'일 뿐이며, 이번 실적의 진짜 분기점은 자본지출에 있다. TSMC는 7월에 이미 2026년 자본지출을 520억~560억 달러에서 600억~640억 달러로 상향했는데, 상향 폭은 약 7~14%로 주로 첨단 공정과 첨단 패키징 생산능력에 사용된다. Seeking Alpha의 한 정리에 따르면 2분기 단분기 자본지출은 약 155.9억 달러로, 연간 640억 달러 상한 기준 연환산 수준과 기본적으로 일치하며, 투자 구조는 약 70%가 첨단 공정, 10~20%가 첨단 패키징 테스트 및 포토마스크, 10%가 특수 공정에 쓰인다. 2027년 추정치는 이미 상향되고 있다. 골드만삭스는 2027년과 2028년 자본지출 추정치를 850억 달러로 상향했고, 씨티는 2027년 약 810억 달러, 2028년 약 900억 달러로 추정했다(리서치 보고서 전언).
자본지출 가이던스가 왜 중요한가. 장비 업체의 수주 기대는 파운드리의 투자 계획에서 나오며, CoWoS 등 첨단 패키징의 증산 속도는 AI 칩의 납품 상한을 결정한다. 시장은 지난주 다른 방향의 목소리도 들었다. 브로드컴 CEO 천푸양은 자본이 AI 확장의 최대 제약이라고 말했다. TSMC가 지출 계획을 유지하거나 상향하면 공급 측 투자가 여전히 가속되고 있음을 의미한다. 만약 표현이 신중해지면 자금 조달 조건이 지출 속도에 미치는 영향이 장비 업체와 AI 칩 가격 결정에 반영될 것이다. 실적 발표 전 다른 목소리도 있었다. Seeking Alpha의 한 분석은 자본지출 가속으로 자유현금흐름이 압박을 받는다는 이유로 TSMC 등급을 '보유'로 하향했는데, 이는 3개 분기 자유현금흐름 합계가 약 378억 달러이며, 연간 640억 달러 기준으로 집행하면 남은 두 분기에 약 289억 달러를 추가 지출해야 한다는 계산에 근거한다(해당 견해는 글쓴이의 판단을 대변할 뿐이다).
시장은 특히 CoWoS 생산능력 확장 진행 상황에 주목한다. AI 가속기의 연산 성능과 메모리 대역폭 요구가 높아지면서 첨단 패키징은 여전히 공급 측의 병목 구간이다. 공개 보도에 따르면 TSMC는 파트너인 글로벌파운드리를 통해 미국 실리콘 인터포저 공급 능력을 확대하고 있으며, 글로벌파운드리는 2028년 상반기에 양산 램프업을 시작할 것으로 예상된다. Amkor의 애리조나주 첨단 패키징 공장은 2028년 초 가동을 계획하고 있다. 업계에서는 TSMC 애리조나주 첫 첨단 패키징 공장이 빠르면 2028년 상반기에 가동을 시작할 수 있다고 추정한다.

3. 애리조나 다음은 텍사스가 될까
증산 배치는 실적 발표회의 또 다른 초점이다. TSMC는 이미 애리조나주에 2,650억 달러를 투자해 칩 공장을 건설할 계획이며, 여기에는 7월에 추가 발표한 1,000억 달러가 포함된다. 로이터의 9월 보도에 따르면 회사는 텍사스 투자 가능성을 평가하고 있다. 머스크는 지난주 자신의 기업이 Terafab이라는 AI 칩 단지를 건설하고 운영할 것이며, TSMC가 일부 시설을 임차할 수 있다고 밝혔다. 또 다른 보도에 따르면 두 회사가 합작 공장 건설을 논의했으며 머스크가 소셜 플랫폼에서 이를 확인했다(Culpium 단독 보도 및 후속 언론 전언). 참여 방식은 회사 공시를 기준으로 한다.
두 기관의 판단을 나란히 볼 수 있다. 모건스탠리는 향후 5년간 TSMC 고객 수요가 지속적으로 증가할 것으로 예상되며, 애리조나 공장 부지 공간이 제한적이어서 텍사스 신규 라인 배치 필요성이 높다고 본다. 모닝스타 선임 주식 애널리스트 Phelix Lee는 TSMC가 애리조나에 계획한 일부 웨이퍼 공장이 아직 착공하지 않아 텍사스 진출의 시급성이 높지 않으며, 텍사스는 성숙한 반도체 산업 클러스터와 인재 풀을 갖추고 있어 2030~2040년대의 장기 증산 계획으로 더 적합하다고 본다. 해당 견해는 관련 기관의 판단을 대변할 뿐이다.
4. 실적 발표회에서 주시해야 할 세 가지 변수
첫째, 자본지출이 추가로 상향되는지 여부. 회사가 7월에 제시한 600억~640억 달러 범위가 상한 기준으로 집행되는지, 2027년에 새로운 투자 프레임워크가 제시되는지는 장비 업체와 소재 공급업체의 수주 가시성을 직접 결정한다.
둘째, CoWoS 생산능력 확장의 구체적인 일정. AI 칩의 납품 병목은 첨단 패키징에 있으며, CoWoS의 증산 속도는 엔비디아 등 고객사의 출하 리듬과 관련되고 첨단 패키징 부문 매출의 성장 기울기도 결정한다.
셋째, 연간 매출 성장률 가이던스와 2027년 관련 발언. 모건스탠리는 가이던스가 40% 중하단으로 상향될 것으로 예상하며, 경영진이 더 적극적인 전망을 내놓으면 AI 인프라 체인의 이익 기대가 한 차례 집중적으로 확인될 것이다. 만약 발언이 보수적이면 시장은 4분기 성장률과 2027년 자본지출의 정합성을 다시 점검해야 한다.
종합적인 시장 상황과 공개 정보를 볼 때, 시장은 이익 기록 달성과 자본지출 관련 발언의 적극성을 주목하고 있으며, 진짜悬念은 2027년 프레임워크가 미리 제시되는지 여부에 있다. 만약 자본지출 가이던스가 범위 하단에 머물고 CoWoS 관련 발언이 약해지면 "AI 인프라 투자가 여전히 가속되고 있다"는 해석은 수정이 필요하다.
데이터 설명
- 매출과 순이익: TSMC 3분기 잠정 실적 공고, 2026/10 상순 발표. LSEG SmartEstimate(16명 애널리스트)는 로이터 등 전언.
- 자본지출: 회사 7월 실적 발표회 가이던스(600억~640억 달러, 중앙통신 등 보도). 골드만삭스, 씨티 추정은 리서치 보고서 전언.
- 법인 추정: 위안타 증권 등 국내 기관 보고서는 언론 전언, 2026/10/11-13.
- 미국 증산: 애리조나 2,650억 달러는 회사 공시. 텍사스는 로이터 9월 보도. Terafab은 머스크 발언 및 Culpium 단독 보도 전언.
- 시세: TSMC 미국 주식과 삼성전자 시가총액은 시세 인터페이스 데이터, 2026/10/13 종가, 환율 환산은 본문 참조.
면책 조항:
본문 내용은 일반 정보 및 시장 논평 목적으로만 제공되며, 글에 명시된 시점까지의 공개 자료를 기반으로 정리되었습니다. 관련 시장 데이터, 예상 및 확률은 시장 상황에 따라 변동될 수 있습니다. 본문에서 인용한 제3자 기관, 애널리스트 또는 기타 인사의 견해 및 투자 전략은 특정 시점의 관련 제3자 견해를 대변할 뿐이며, BIT의 견해나 추천을 나타내지 않습니다. 본문은 투자 조언, 투자 연구, 청약, 권유 또는任何 증권, 투자 상품 또는 거래 전략에 대한 추천을 구성하지 않으며, 어떠한 투자 결정의 근거로도 사용되어서는 안 됩니다. 금융 시장에는 위험이 존재하며, 증권 가격 및 시장 성과는 변동될 수 있고, 과거 성과 및 과거 시장 추이는 미래 결과를 나타내거나 보장하지 않습니다. 투자자는自身의 상황에 따라 관련 위험을 독립적으로 평가하고 필요 시 전문가의 조언을 구해야 합니다. BIT의 홍콩 주식 거래 서비스는 홍콩 거주자 또는 기타 제한 관할권의 사용자에게 제공되지 않습니다.










