

암호화폐가 증권이 아니라고 이미 인정되었는데, 왜 6개 암호화폐 기관이 여전히 SEC에 공동 서한을 제출했을까?
原创 | Odaily 星球日报(@OdailyChina)
作者 | Asher(@Asher_ 0210)
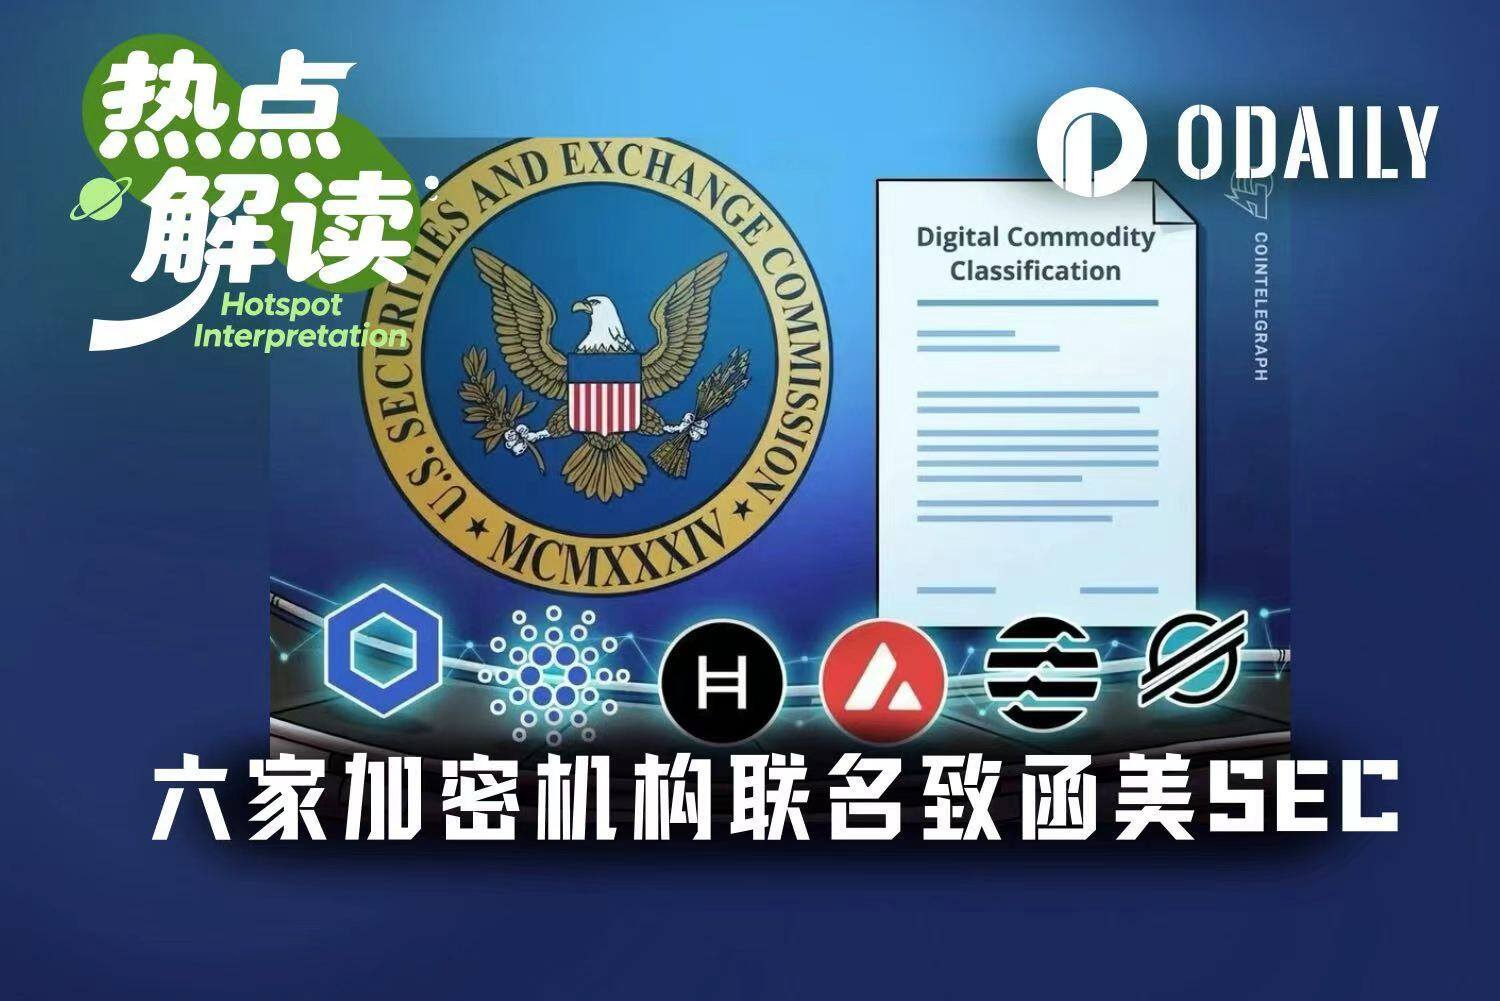
10월 20일, Chainlink Labs, Cardano Foundation, Hedera, Aptos Labs, Ava Labs, Stellar Development Foundation은 공동으로 미국 증권거래위원회(SEC)에 의견서를 제출하며, “디지털 상품”의 정의 및 그 비증권적 속성을 제안된 《암호자산 규제 규칙》 본문에 명확히 명시할 것을 요구했습니다.
주목할 점은, 위 여섯 기관의 관련 토큰인 LINK, ADA, HBAR, APT, AVAX, XLM이 이미 SEC가 올해 3월 발표한 해석 문서에서 디지털 상품으로 분류되었다는 것입니다. 이미 분류상 인정을 받았음에도 불구하고, 여섯 기관이 왜 공동으로 규칙 개정을 요구하는 것일까요?
규제 해석에서 정식 조문까지, 차이는 무엇인가?
올해 3월 17일, 미 SEC는 암호자산 규제 해석을 발표하며 디지털 상품을 다섯 가지 암호자산 유형 중 하나로 분류하고, BTC, ETH 및 이번 공동 성명 기관에 해당하는 여섯 가지 토큰을 예시로 들었습니다. 해당 문서에 따르면, 디지털 상품의 가치는 주로 네트워크 운영과 시장 수급에서 비롯되며, 프로젝트 측의 핵심 관리 노력에 의한 이익 기대에 의존하지 않습니다.
8월 18일, 미 SEC는 나아가 《암호자산 규제 규칙》을 제안하며, 일부 암호자산 관련 투자 계약에 대해 등록 면제 등의 조치를 포함한 전용 발행 제도를 수립하고자 했습니다. 이 제안은 암호 프로젝트가 증권법이 관련된 거래 구조를 통해 자금을 조달할 때 어떤 규칙을 준수해야 하는지를 명확히 하는 것을 목표로 합니다. 그러나 디지털 상품의 정의 및 그 비증권적 속성은 제안서의 서문 등 설명적 내용에만 등장할 뿐, 아직 정식 조문에 명확히 명시되지 않았습니다.
“서문”은 주로 규제 기관이 규칙을 제정한 배경과 이유를 설명하며, 정식 조문은 규칙의 적용 범위와 구체적 요건을 직접 규정합니다. 여섯 기관은 디지털 상품의 정의 및 그 비증권적 속성이 정식 조문의 일부가 되기를 바라고 있습니다.
이 요구는 기존 분류의 안정성과 관련이 있습니다. 미국 《행정절차법》은 원칙적으로 실질적 규칙에 대해 공고 및 공개 의견 수렴 절차를 요구하지만, 해석적 규칙에는 통상 동일한 절차 요건이 적용되지 않습니다. 디지털 상품 분류를 정식 규칙에 포함시키는 것은 향후 관련 규정 조정 시 절차적 문턱을 높이고, 규제 입장 변화에 대한 시장의 우려를 줄이는 데 도움이 됩니다.
개발팀, 거래 플랫폼 및 생태계 서비스 제공자에게 보다 안정적인 분류는 장기 운영에서의 규제 불확실성을 줄이는 데 도움이 됩니다. 본문에 명시한다고 해서 향후 개정이나 사법적 도전을 배제할 수는 없지만, 기존 분류가 보다 명확한 규칙적 근거를 확보할 수 있게 됩니다.
토큰은 증권이 아니다, 관련 거래는 어떻게 판단하는가?
여섯 기관의 또 다른 핵심 요구는 미 SEC가 토큰 자체와 토큰을 둘러싼 투자 계약을 명확히 구분할 것을 요구하는 것입니다. 디지털 상품이 과거 투자 계약의 대상으로 판매된 적이 있더라도, 그로 인해 토큰 자체가 증권으로 인정되어서는 안 됩니다. 예를 들어, 프로젝트 초기 개발 자금을 조달하기 위해 토큰을 판매하고 팀 구축을 통해 구매자에게 수익을 창출하겠다고 약속한 경우, 이러한 판매 구조는 투자 계약을 구성할 수 있습니다. 그러나 관련 약속이 이행되었거나 더 이상 유효하지 않게 된 후, 제3자 간의 토큰 매매가 여전히 투자 계약을 구성하는지는 별도로 판단해야 합니다.
이 문제에 대해 여섯 기관은 발행인의 핵심 관리 노력에 관한 약속이 더 이상 유효하지 않게 된 경우, 원칙적으로 제3자 간의 2차 시장 거래가 투자 계약을 구성하지 않는 것으로 추정해야 한다고 제안했습니다. 이는 토큰 초기 자금 조달로 형성된 법적 관계가 이후 시장 거래에 지속적으로 영향을 미치는지와 관련이 있습니다. 또한 여섯 기관은 프로젝트가 제안서에서 제공하는 규정 준수 보호 메커니즘을 채택하지 않았다는 이유만으로 해당 토큰 거래가 투자 계약을 구성한다고 인정해서는 안 된다고 제안했습니다. 투자 계약 구성 여부는 여전히 구체적인 거래 구조에 따라 판단해야 합니다.
스테이킹 활동 역시 명확한 판단 기준이 필요합니다. 기초 토큰이 디지털 상품에 해당하더라도, 서비스 제공자가 제공하는 스테이킹 구조가 증권법과 관련되는지는 그 직무와 수익 약속을 함께 분석해야 합니다. 따라서 여섯 기관은 미 SEC가 관련 활동의 적용 규칙을 더욱 명확히 해줄 것을 요구했습니다.
미 SEC는 9월 발표한 직원 FAQ에서 스테이킹 영수증 토큰 등의 문제에 대해 보충 설명을 했지만, 이러한 지침은 법적 효력이 없습니다. 시장 입장에서 자산 분류 이후에도 여전히 해결해야 할 것은 어떤 거래와 서비스가 증권법의 규제를 받는지, 그리고 그러한 규제가 어떤 조건에서 종료되는지입니다.
입법 교착, 행정 규칙의 중요성 더욱 부각
여섯 기관의 규칙 안정성에 대한 요구는 미국 암호 시장 구조 입법 진행 상황과도 관련이 있습니다. 의회가 포괄적인 규제 프레임워크를 아직 통과시키지 못한 상황에서, 미 SEC가 어떻게 규칙을 제정하는지는 업계가 최근 어느 정도의 법적 확실성을 확보할 수 있는지에 직접적인 영향을 미칩니다.
9월 15일, 상원은 《디지털 자산 시장 명확성 법안》(CLARITY Act) 추진을 위한 절차적 동의안에 대해 표결을 진행했으며, 결과는 찬성 49표, 반대 50표로 필요한 60표 문턱에 미치지 못해 법안 추진이 교착 상태에 빠졌습니다. 국제 로펌 DLA Piper는 이번 의회의 남은 기간과 다른 입법 우선순위를 고려할 때, 해당 법안이 올해 내 입법을 완료할 가능성이 크게 낮아졌다고 분석했습니다. 이번 의회가 종료되기 전에 통과되지 못하면, 통상 2027년 새 의회에서 다시 발의하고 추진해야 합니다.
입법进程이 교착된 배경에서 《암호자산 규제 규칙》의 최종 텍스트는 더욱 중요해졌습니다. 여섯 기관과 그 생태계 참여자들에게 있어, 입법 진전을 기다리는 동시에 미 SEC가 기존 분류를 정식 조문에 포함시키도록 추진하는 것은 현재의 규제 불확실성을 줄이기 위한 현실적인 선택입니다.
여섯 기관의 요구, 최종적으로 얼마나 실현될 수 있을까?
여섯 기관의 요구는 미 SEC의 현재 규제 방향과 완전히 대립하는 것은 아닙니다. 미 SEC 위원장 Paul Atkins는 올해 3월 분류 해석을 발표할 당시, 대부분의 암호자산 자체는 증권이 아니며 투자 계약 관계도 종료될 수 있다고 밝혔습니다. 그는 동시에 이 해석을 의회의 시장 구조 입법 추진 기간 동안의 과도기적 조치로 규정했습니다. 여섯 기관이 이번에 추진하는 것은 이 규제 입장이 보다 안정적인 규칙적 보장을 확보하도록 하는 것입니다.
그러나 분류 방향을 인정하는 것이 미 SEC가 이를 정식 조문에 명시하는 데 이미 동의했다는 것을 의미하지는 않습니다. 현재까지 이번 공동 제안의 개정 요구는 여전히 응답을 기다리고 있습니다. 특히 의회 입법이 교착된 이후, 미 SEC가 자체 규칙을 통해 얼마나 많은 경계를 명확히 할 의지가 있는지가 여섯 기관의 요구가 실현될 수 있는지를 결정하는 관건이 될 것입니다.
이 제안을 둘러싸고 각 측은 미 SEC가 이 규칙 체계를 어떻게 추진해야 하는지에 대해 여전히 입장 차이를 보이고 있습니다. Bitwise와 Hyperliquid Policy Center는 토큰 분류를 더욱 명확히 하고, 규정 준수 보호 범위를 확대하며, 에어드랍 및 토큰 바이백 규칙을 명확히 하기를 원합니다. 이러한 의견은 여섯 기관의 요구와 공통점을 가지고 있으며, 모두 미 SEC가 규제 전환을 보다 구체적이고 의존 가능한 기준으로 구현하기를 바랍니다. 전 미 SEC 집행 관료 John Reed Stark와 듀크대학 학자 Lee Reiners는 제안 철회를 요구하며, 이것이 미 SEC의 권한을 초과하고 투자자 보호를 약화시킨다고 주장합니다.
정의를 본문에 명시하는 것은 분류의 안정성을 높일 수 있지만, 규칙 자체는 여전히 미 SEC의 법정 권한 내에서 수립되어야 합니다. 위 반대 의견은 전체 제안을 겨냥한 것으로, 여섯 기관의 요구만을 특별히 겨냥한 것은 아니지만, 관련 요구가 수용되더라도 최종 규칙은 여전히 법적 도전에 직면할 수 있음을 보여줍니다. 여섯 기관이 확보하고자 하는 장기적 확실성은 미 SEC가 어떻게 규정을 작성하는지뿐만 아니라, 이러한 조문이 이후 사법 심사에서 성립할 수 있는지에 달려 있습니다.