

For computing power, Zuckerberg is about to burn through free cash flow
원문 작성자: 苏扬
원문 편집자: 徐青阳
원문 출처: 텐센트 테크놀로지
AI 시대의 Meta는 풀기 어려운 필수 과제에 직면해 있다.
미국 현지 시간 10월 21일, Meta는 2026년 3분기 실적을 발표했다. 회사의 분기 매출은 전년 동기 대비 26% 증가한 646억 1,000만 달러를 기록했으나, 대규모 인프라 투자로 인해 잉여현금흐름은 마이너스 21억 2,000만 달러로 떨어졌다. 지난해 같은 기간에는 플러스 106억 2,500만 달러였다.
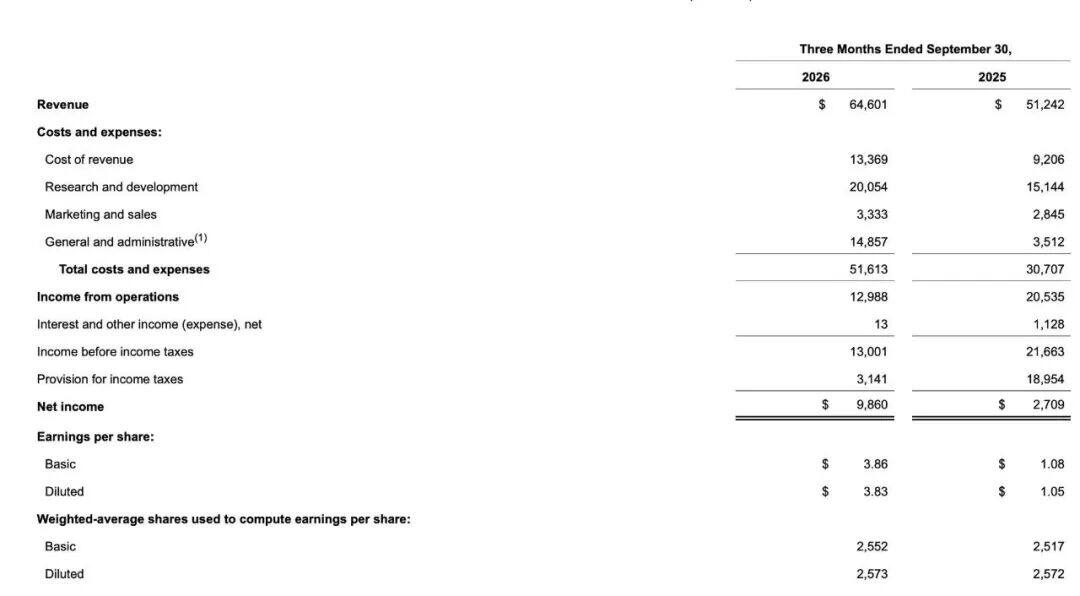
Meta 3분기 주요 재무 데이터
창업자 겸 최고경영자 마크 저커버그는 투자가 효과를 보고 있다고 밝혔으며, 최고재무책임자 수전 리(Susan Li)는 2027년에도 회사가 계속 투자 규모를 확대할 것이라고 명확히 밝혔다. Meta는 실적 발표에서 새로운 무의결권 C类 주식 방안도 공개하며, 연도별 투자를 위한 자본과 거버넌스 공간을 확보하려 했다.
Meta에게 공격적인 투자는 이미 불가피한 추세다. 당면한 핵심은 광고 사업이 계속 성장할 수 있는지뿐만 아니라, 신규 투입이 확대되는 인프라 비용을 감당할 만큼 충분한 수익과 효율 개선을 가져올 수 있는지에 달려 있다.
천문학적 소송과 벌금의 먹구름이 이익을 끌어내려
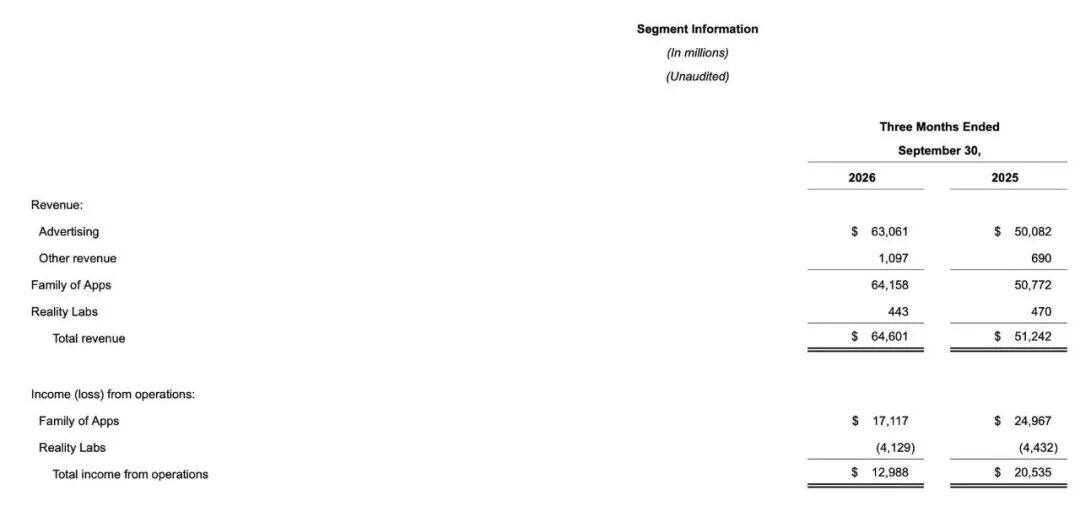
Meta 3분기 부문별 사업 수익
3분기 Meta는 총 매출 646억 1,000만 달러를 달성하며 전년 동기 512억 4,200만 달러 대비 26% 성장했다. 미국 일반회계기준(GAAP)이 아닌 기준으로, 1억 1,300만 달러의 외환 역풍 영향을 제외하면 고정환율 기준 매출 성장률도 26%였다.
이 성장은 주로 핵심 광고 사업이 견인했으며, 해당 분기 광고 매출은 630억 6,100만 달러로 전년 동기 500억 8,200만 달러 대비 26% 증가했다.
패밀리 오브 앱스의 기타 매출은 10억 9,700만 달러로, 패밀리 오브 앱스 총 매출은 641억 5,800만 달러에 달했다. 메타버스와 하드웨어에 집중하는 Reality Labs 부문 매출은 4억 4,300만 달러였다.
트래픽 측면에서 패밀리 오브 앱스의 일일 활성 사용자 수는 36억 4,000만 명으로 전년 대비 3% 증가했다. 광고 노출량은 전년 대비 10% 증가했고, 광고 1건당 평균 가격은 14% 상승하며 플랫폼의 광고 수익화 능력이 계속 강화되고 있다.
경영진은 이러한 성과를 AI 추천 시스템 개선과 연결하며, AI가 사용자 참여도와 광고 집행 효율을 높이는 데 기여하고 있다고 평가했다.
매출 성장과 비교해 이익은 큰 폭으로 감소했는데, 이는 대규모 법률 비용의 영향 때문이다.
3분기 Meta는 실적에 청소년 정신 건강 관련 소송 합의 비용 98억 9,000만 달러를 반영했다. 이 영향으로 연결 영업이익은 129억 8,800만 달러로 전년 대비 37% 감소했으며, 보고 기준 순이익은 98억 6,000만 달러, 희석 주당순이익은 3.83달러를 기록했다.
실적 발표가 나온 10월 21일 당일, 미국 뉴멕시코주 지방법원 판사 프랜시스 매튜는 해당 주가 Meta를 소비자 데이터 프라이버시 오도 혐의로 제소한 사건에서 Meta에 최대 250억 달러의 배상 벌금을 부과하라고 판결했다.
AI가 현금흐름을 시험하기 시작하다
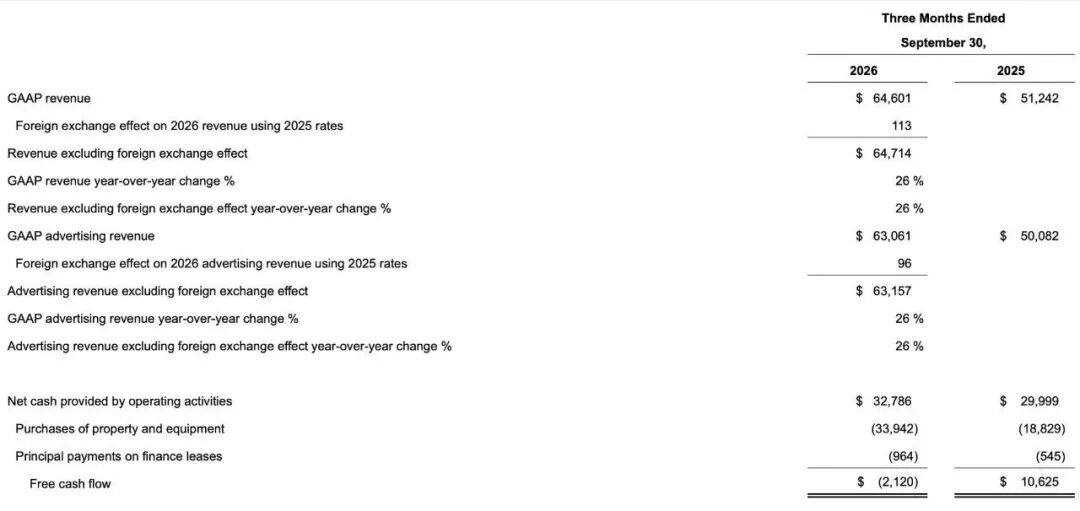
AI 투자로 Meta 잉여현금흐름이 마이너스로 전환
광고 사업이 계속 자금을 공급하고 있지만, 인프라 투자가 Meta의 현금흐름 상황을 바꾸고 있다.
공식 공개 데이터에 따르면, 3분기 Meta의 영업활동 현금흐름은 327억 8,600만 달러로 전년 동기 299억 9,900만 달러를 웃돌았다.
반면 지출 측면에서 해당 분기 유형자산 및 설비 구매 현금 지출은 339억 4,200만 달러로 늘어났으며, 전년 동기는 188억 2,900만 달러였다. 여기에 파이낸싱 리스 원금 지급 9억 6,400만 달러를 더하면 관련 현금 지출은 총 349억 600만 달러에 달했다.
Meta 공식 데이터로 계산하면, 해당 기간 잉여현금흐름은 마이너스 21억 2,000만 달러로 떨어졌다. 이에 비해 2025년 3분기 잉여현금흐름은 플러스 106억 2,500만 달러였고, 첫 9개월 누적 잉여현금흐름도 전년 동기 295억 800만 달러에서 110억 4,900만 달러로 축소됐다.
잉여현금흐름이 마이너스로 전환된 것이 회사의 유동성 위기를 의미하는 것은 아니다. Meta의 해당 분기 영업활동 현금흐름은 여전히 327억 8,600만 달러의 높은 수준을 유지했으며, 잉여현금흐름 적자는 주로 자본지출 증가 속도가 영업현금흐름 증가 속도를 앞질렀음을 반영한다.
3분기 말 기준 회사의 유형자산 및 설비 순액은 2025년 말 1,764억 달러에서 2,532억 2,200만 달러로 증가했고, 장기 부채도 587억 4,400만 달러에서 809억 2,200만 달러로 늘었다.
향후 핵심은 Meta의 영업현금흐름이 지속적으로 성장할 수 있는지, 그리고 신규 자산이 점진적으로 수익과 이익으로 전환될 수 있는지 여부다.
2027년에도 여전히 공격적 투자
자금 소모에 직면해 Meta 경영진은 축소 신호를 내놓지 않았다.
4분기 실적에 대해 회사는 매출이 730억~760억 달러 사이가 될 것으로 예상하며, 가이던스 중간값은 745억 달러로 3분기 대비 약 15.3% 증가할 전망이다.
자원 재배분에 따라 Reality Labs 부문의 손실은 다소 통제될 것으로 예상되며, 2026년 연간 손실은 180억~190억 달러로 줄고, 2027년에는 약 150억 달러로 더 축소될 전망이다.
자본지출 측면에서 Meta는 2026년 연간 자본지출 가이던스 하한을 50억 달러 상향해 1,350억~1,450억 달러로 조정했다. 최고재무책임자 수전 리는 2027년 예산은 아직 수립 중이지만 회사는 여전히 공격적인 투자 속도를 유지할 것으로 예상한다고 명확히 밝혔다.
투자 수익의 원천에 대해 경영진 발언과 제품 계획을 종합하면 세 가지 계층으로 나눌 수 있다.
단기적으로는 AI가 추천 알고리즘과 광고 집행 효율을 개선하면서 핵심 광고 사업에 증분 수익을 가져오고 있다. 중기적으로는 3분기에 출시한 개인 AI 어시스턴트 Muse와 프런티어 모델 Muse Wonder가 구독 모델과 개발자 인터페이스를 점진적으로 테스트하며 기업 서비스와 거래 시나리오의 상업화 방향을 모색하고 있다. 장기적으로 Meta는 슈퍼인텔리전스 연구소와 컴퓨팅 인프라 구축을 통해 내부 운영 효율을 높이고 새로운 상업화 기회를 열기를 바라고 있다.
경영진은 프런티어 AI 기술의 투자 회수 주기가 상대적으로 길지만, 기술 축적과 제품 반복이 진행되면서 회사는 전체 매출 성장을 유지할 수 있다고 낙관하고 있다.
장기 전략을 위한 자본 공간 확보
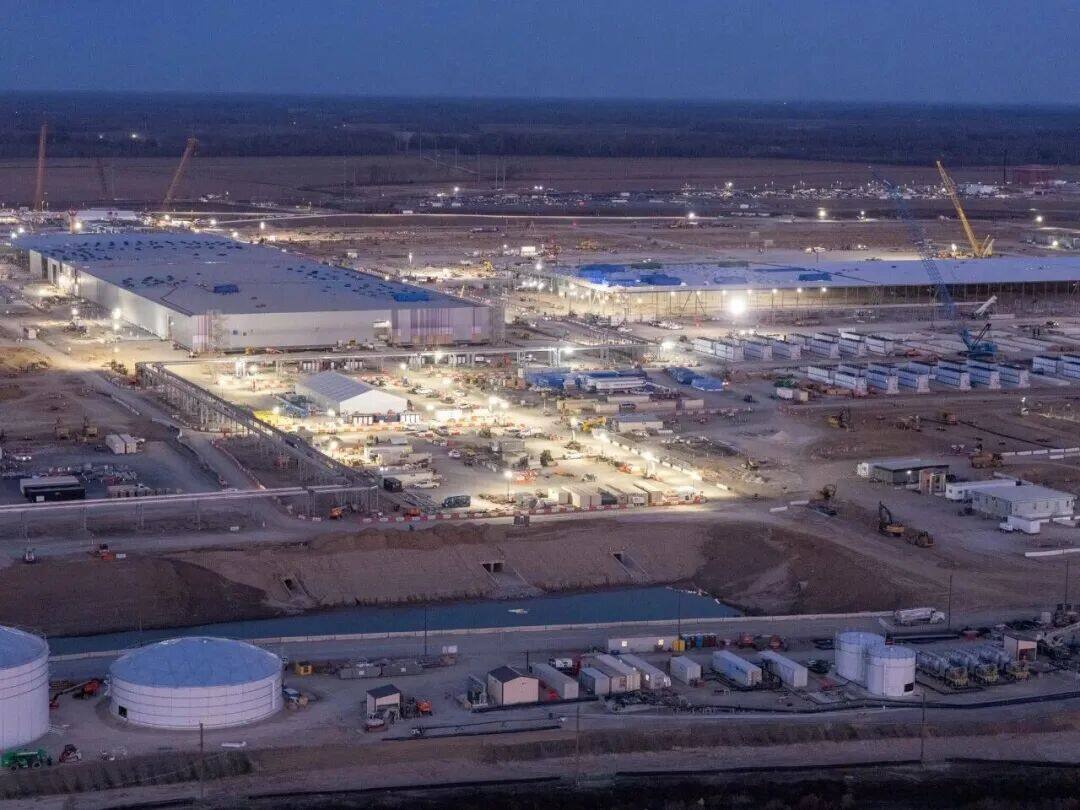
Meta가 건설 중인 데이터센터
인프라 구축과 장기 전략 배치에 맞춰 Meta는 실적 발표에서 기업 지배구조와 자본 구조 조정 계획을 공개했으며, 이사회는 새로운 무의결권 C类 보통주 설립을 승인했다.
공개된 방안에 따르면, 회사는 기존 A类 및 B类 주주에게 1주당 1주씩 C类 주식을 배정하는 방식으로 주식 배당을 실시할 계획이다.
회사는 C类 주식 배정이 기존 주주의 의결권 구조를 바꾸지 않는다고 밝혔다. 회사 특별위원회는 저커버그와 관련 협약을 체결해 기존 지배구조를 이어가려 한다.
2014년 구글 모회사 Alphabet은 비율에 따라 무의결권 C类 주식을 배정하는 방식으로 주식 분할을 완료해, 창업자 래리 페이지와 세르게이 브린이 이후에도 직원 주식 보상과 인수합병을 위해 주식을 계속 발행하면서 회사 통제권을 확보할 수 있었다.
무의결권 C类 주식은 주로 Meta의 향후 직원 주식 보상, 잠재적 전략 인수 또는 기타 자본 운용에 사용될 것이다. 주식 배당 자체가 회사에 직접 새로운 현금흐름을 가져오지는 않는다. 이번 조치는 Meta가 기존 통제권 구조를 유지하면서 다른 기술 대기업의 성숙한 자본 도구를 모방해 향후 주식 보상과 자본 운용을 위한 공간을 확보하려는 의도를 보여준다.
수년간 지속적인 투자가 필요한 AI 전략에 있어 안정적인 지배구조는 경영진이 장기 계획을 추진하는 데 도움이 되지만, 실제 효과는 여전히 향후 자본 사용 효율과 투자 수익에 달려 있다.
Meta의 3분기 실적은 동시에 앞으로 나아가는 두 개의 곡선을 보여준다. 광고 사업은 계속 수익을 창출하고, AI 인프라는 자본 수요를 계속 확대하고 있다. 광고 매출 성장은 자금 기반을 제공하지만, AI 투자가 반드시 그에 상응하는 수익을 얻는다는 것을 의미하지는 않는다.
Meta는 2027년에도 계속 투자를 확대할 것이라고 이미 명확히 밝혔다. 저커버그에게 장기 전략을 고수하는 것은 첫 단계일 뿐이며, 투자가 계속 확대됨에 따라 회사는 AI가 가져오는 신규 수익과 효율 개선이 수년간 이어질 인프라 확장을 뒷받침할 수 있음을 증명해야 한다.
다음은 Meta 3분기 실적 분석가 콘퍼런스콜 정리본이다:
저커버그의 모두발언:
3분기 우리 패밀리 오브 앱스는 매일 36억 4,000만 명이 사용했으며, Facebook과 Instagram의 참여도는 모두 사상 최고치를 기록했습니다. Threads의 월간 활성 사용자는 X를 넘어섰고, WhatsApp 메시지량도 최고치를 경신했습니다.
우리는 "모든 사람에게 개인 슈퍼인텔리전스를 제공한다"는 목표를 빠르게 추진하고 있으며, Muse 개인 에이전트의 출시는 매우 성공적이었습니다. 미국과 캐나다에서 출시된 지 불과 한 달 반 만에 설정 사용자가 1,000만 명을 돌파했고, 그중 약 25%가 매일 사용하고 있습니다. 가장 흔한 사용 사례는 쇼핑으로, 비중이 25%를 넘고 평균 소비액은 200달러를 웃돕니다.
첫 주 거래량이 예상을 크게 웃돌아 Stripe와 협력해 임시로 신용 한도를 높여야 했습니다. 다음 달부터 Muse는 Meta 스마트 안경에 탑재될 예정입니다.
모델 연구개발 측면에서 우리는 첫 폐쇄형 프런티어 모델 Muse Wonder를 출시했으며, 여러 핵심 지표에서 업계 최첨단 수준을 달성했습니다. 동시에 Muse Spark 1.2/1.3, Muse Code, 그리고 오픈소스 오픈웨이트 모델인 Muse Glimmer와 Muse Spark Open도 공개했습니다. 앞으로도 지능의 프런티어를 계속 밀어붙이는 한편, 프런티어 모델을 더 작고 효율적인 제품 모델로 증류할 계획입니다.
컴퓨팅과 효율 측면에서 우리는 향후 수년간 10억 명 이상에게 서