

AWS의 꿈에서 유동성 수확 기계로: Hyperliquid 폭리의 이면에 있는 제로섬 진실
原创|Odaily 星球日报(@OdailyChina)
作者|Wenser(@wenser 2010)
얼마 전, Hyperliquid 창업자의 인터뷰 기사가 큰 화제를 모았다. 블룸버그 팟캐스트 프로그램에서 Hyperliquid 창업자 Jeff는 11명의 팀으로 1인당 연매출 1억 달러를 기록하는 이 거래 플랫폼의 장기 비전을 "월스트리트를 대체하는 것이 아니라 금융계의 AWS가 되는 것"이라고 설명했다. 또한 그는 Hyperliquid가 TCP/IP 프로토콜과 같으며, 규제는 통제권을 가진 계층, 즉 HIP-3, HIP-4 마켓 배포자 측에 적용되어야 한다고 생각한다. 이러한 발언은 프로토콜 인프라로서의 포지셔닝에 부합하는 것처럼 보이지만, 어느 정도 Hyperliquid가 시장 주체로서 짊어져야 할 책임을 모호하게 만들고 있다.
Hyperliquid가 거둔 놀라운 수익 뒤에는 HYPE 토큰 바이백 소각 규모가 이미 40억 달러를 넘어섰으며, 수많은 사람들이 Jeff를 창업 아이콘으로 여기고, 적지 않은 이들이 Hyperliquid를 "암호화폐 업계 최고의 혁신 제품"으로 평가한다. 그러나 주목하는 이가 적은 것은, 이 막대한 이익을 내는 기계를 위해 피의 대가를 치른 것이 바로 수없이 수확당한 개인 투자자들과 수많은 온체인 암호화폐 고래들이라는 점이다. 암호화폐 업계가 17년째를 맞이한 현재, Hyperliquid는 미국 주식, TradeFi 상품, RWA 자산과 궤도를 맞추고 전통 자본시장의 가격 결정권을争夺하려 애쓰는 것처럼 보이지만, 근본적으로 따져보면 CEX의 껍데기만 바꿔 Perp DEX라고 부르는 것에 불과할지도 모른다.
Hyperliquid의 부의 기적과 스타 프로젝트의 후광을 되돌아보면, 실은 수많은 시체와 무자비한 수확으로 만들어진 피비린내 나는 카지노이기도 하다. 우리는 기존 플랫폼이나 제품을 비판하거나 성토하려는 의도가 없으며, 암호화폐 시장의 영원불변한 손익자책 철칙에 도전하려는 의도는 더더욱 없다. 다만 어쩌면 혁신의 외피를 걸치고 질주하는 온체인 생태계 외에도, 사람들은 누가 시대의 진보와 금융 혁신을 위해 비용을 지불하고 있는지를 봐야 할지도 모른다.
온체인 Perp DEX의 수익 창출에 막대한 기여를 한 이들: 40만 개인 투자자와 수많은 암호화폐 고래
얼마 전, Hyperdash 창업자 Hanson Birringer가 한 편의 장문을 발표해 Hyperliquid 실제 사용자의 잔혹한 현실을 폭로했다. 해당 조직이 Phantom, MetaMask, Rabby, Trust Wallet, Invo, fomo 여섯 가지 C단 앱(Builder Code)을 통해 Hyperliquid에 접속한 약 40만 개의 개인 투자자 지갑 관련 데이터를 추적한 결과, 이들 사용자의 누적 손실은 약 2억 8천만 달러에 달했다. 그중 약 1억 2,600만 달러는 2025년 11월 10일 이후(Hyperliquid 앱의 급속한 확장기)에 발생했으며, 나머지 손실은 2025년 11월 이전에 발생했거나 Hyperliquid에서 이루어졌지만 이들 앱을 통하지 않은 거래에서 발생했다.(추천 읽기: 《Hyperliquid C단 대확장의 이면, 40만 개인 투자자가 2억 8천만 달러를 잃었다》)
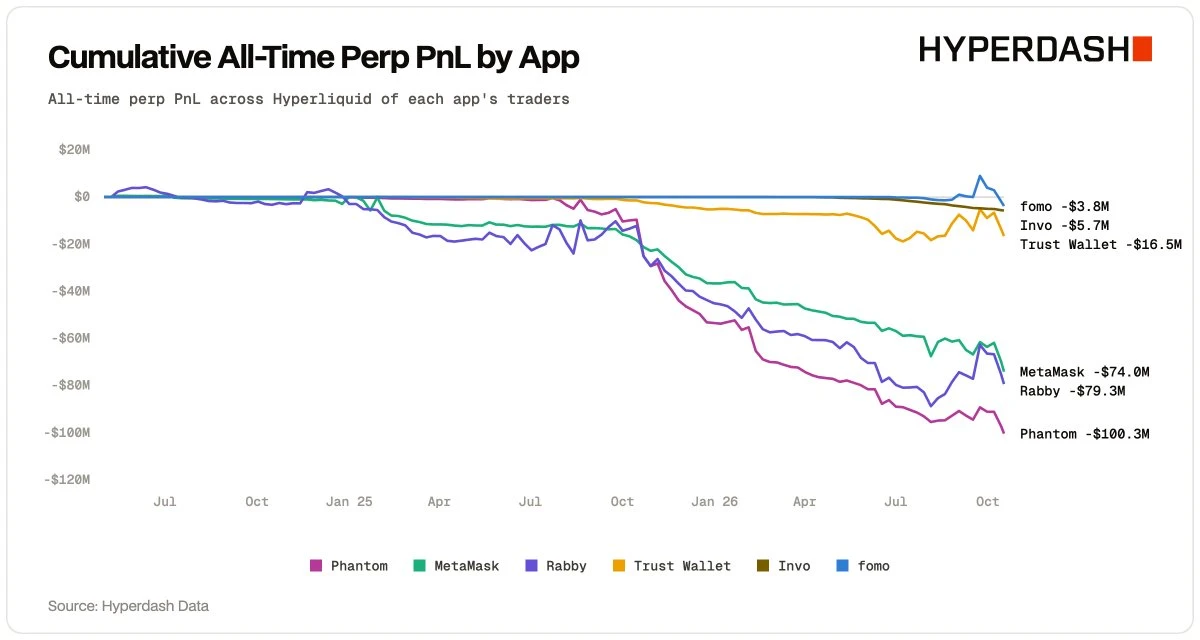
손실 구성 측면에서 수수료가 50% 이상을 차지했으며(특히 최근 1년간의 1억 2,600만 달러 손실 중 수수료가 절반 이상), 앱은 기본 요율에 Builder Fee를 추가해 100달러 주문 비용이 약 6.5~14.5센트 수준이다.
사용자 프로필 측면에서 다섯 개 앱의 전형적인 단일 지갑 입금액은 30~60달러에 불과했으며, 그중 Rabby 사용자가 자금 규모가 더 크고 수익을 낼 가능성이 더 높았다.
반면, 이러한 제3자 독립 채널의 사용자 유지율은 매우 낮다. 월간 활성 사용자 증가는 주로 신규 유입에 의존하며, 신규 트레이더의 3개월 유지율은 약 1/7이다. 대부분은 손실 후 거래를 중단한다.즉, 약 3개월 만에 거의 86%의 사용자가 한 차례 수확당한 뒤 곧바로 이탈하는 것이다.
또한 자금의 빠른 회전율도 이들 사용자의 거래 특징으로, Invo 사용자는 총 약 1,240만 달러를 입금했지만 약 58억 달러의 거래량을 발생시켰다. 구체적인 거래 자산类别 측면에서 BTC가 손실이 가장 큰 시장이었으며(수수료가 심지어 사용자의 포지션 청산 수익을 초과하기도 함), HIP-3와 소형 코인의 달러 거래 손실이 더 높았다.
카지노의 비즈니스 모델과 마찬가지로, Hyperliquid 제3자 C단 앱의 성장 역시 지속적인 신규 유입에 크게 의존하며, 거의 대다수의 개인 투자자는 대량의 수수료를 기여한 후 "한 차례 수확당하고 떠나는" 패턴을 보이는데, 이는 과거 DeFi, GameFi, SocialFi, NFT와 유사하다.
개인 투자자뿐만 아니라 암호화폐 고래들도 Hyperliquid 생태계에서 항상 연승을 거둘 수 있다고 말할 수 없으며, 더 많은 고래들은 포지션을 공개적으로 열게 되면 곧바로 "고래 사냥꾼"의 시야에 들어가게 된다. 과거의 수많은 사례가 우리에게 말해준다.돈을 벌면 떠벌리지 마라, 그렇지 않으면 모두 탈탈 털린다.
Hyperliquid 암호화폐 고래 폭손 실록: James Wynn에서 麻吉, 10·11 내부자 고래에서 100% 승률 고래의 몰락까지
지난 2년 정도 동안 나는 기본적으로 "내부자 고래 손익 기록"을 가장 많이 쓴 Odaily星球日报 기자이며, 유일하다고 해도 과언이 아니다.
작년 "10·11 전대미문의 대폭락" 당시, 나는 한 편의 내부자 고래 기사를 썼으며, 이후 해당 주소는 Garrett Jin으로 확인되었다. 당시 대규모 공매도로 2억 달러의 수익을 올렸지만, 그 직후 그는 자신의 손실 여정을 시작했으며, 특히 ETH 롱 포지션에서 약 2억 5천만 달러의 손실을 보았고 Hyperliquid 계정에는 한때 약 53달러만 남기도 했다.
온체인 포지션이 거의 투명한 Hyperliquid에서 Garrett Jin은 결코 개별 사례가 아니다.
가장 먼저 James Wynn은 8,700만 달러 이상의 수익과 10억 달러 규모의 포지션으로 "Hyperliquid 고래"라는 코드명을 얻으며 "Hyperliquid 암호화폐 고래"라는 분야를 점차 뜨겁게 만들었지만, 곧 그는 변동성이 극도로 높은 암호화폐 시장과 함께 점차 몰락했고, 심지어 코인을 발행해 홍보하거나 리베이트로 돈을 버는 지경에까지 이르렀다. 자세한 내용은 《고래에서 개미로, 온체인 계약传奇 James Wynn의 몰락?》을 읽어보길 권한다.
이후 "50배 레버리지 내부자 고래" @qwatio도 온체인 탐정 ZachXBT에 의해 실제 신원이 영국 신문 헤드라인에 오른 사기범으로 의심된다는 사실이 밝혀졌다. 자세한 내용은 《50배 Hyperliquid 고래 신원 공개, 영국 뉴스 헤드라인에 오른 사기범이었다?》를 참조하라.
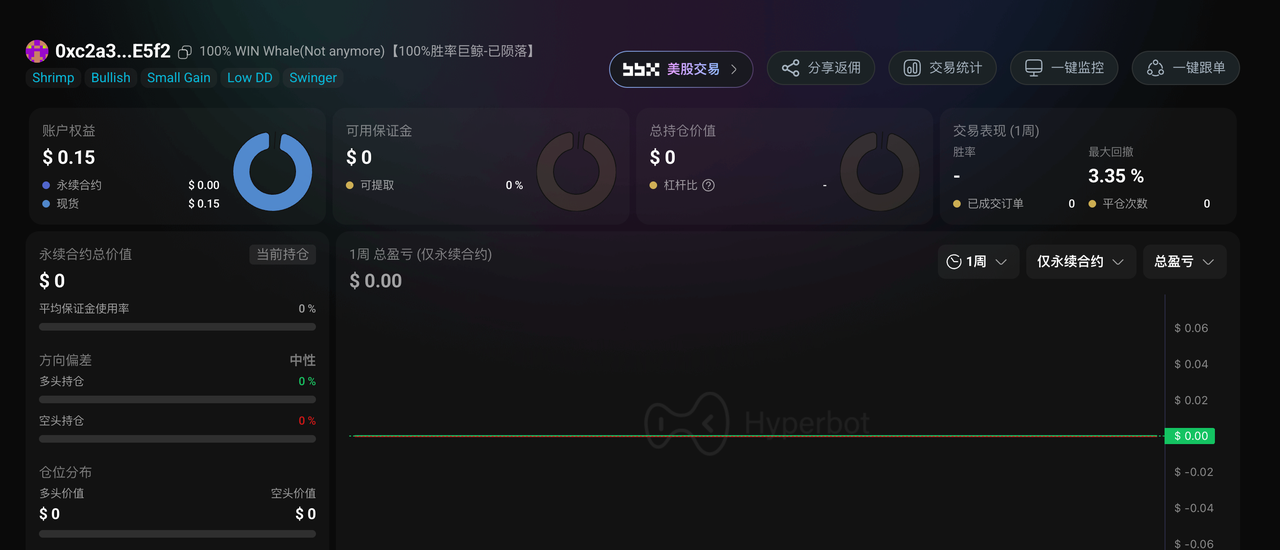
"100% 승률 고래"도 한때 독보적인 인기를 누렸지만 결국 계약 전장에서 좌절했고, "100% WIN Whale (Not anymore)"이라는 기록만 남겼다.
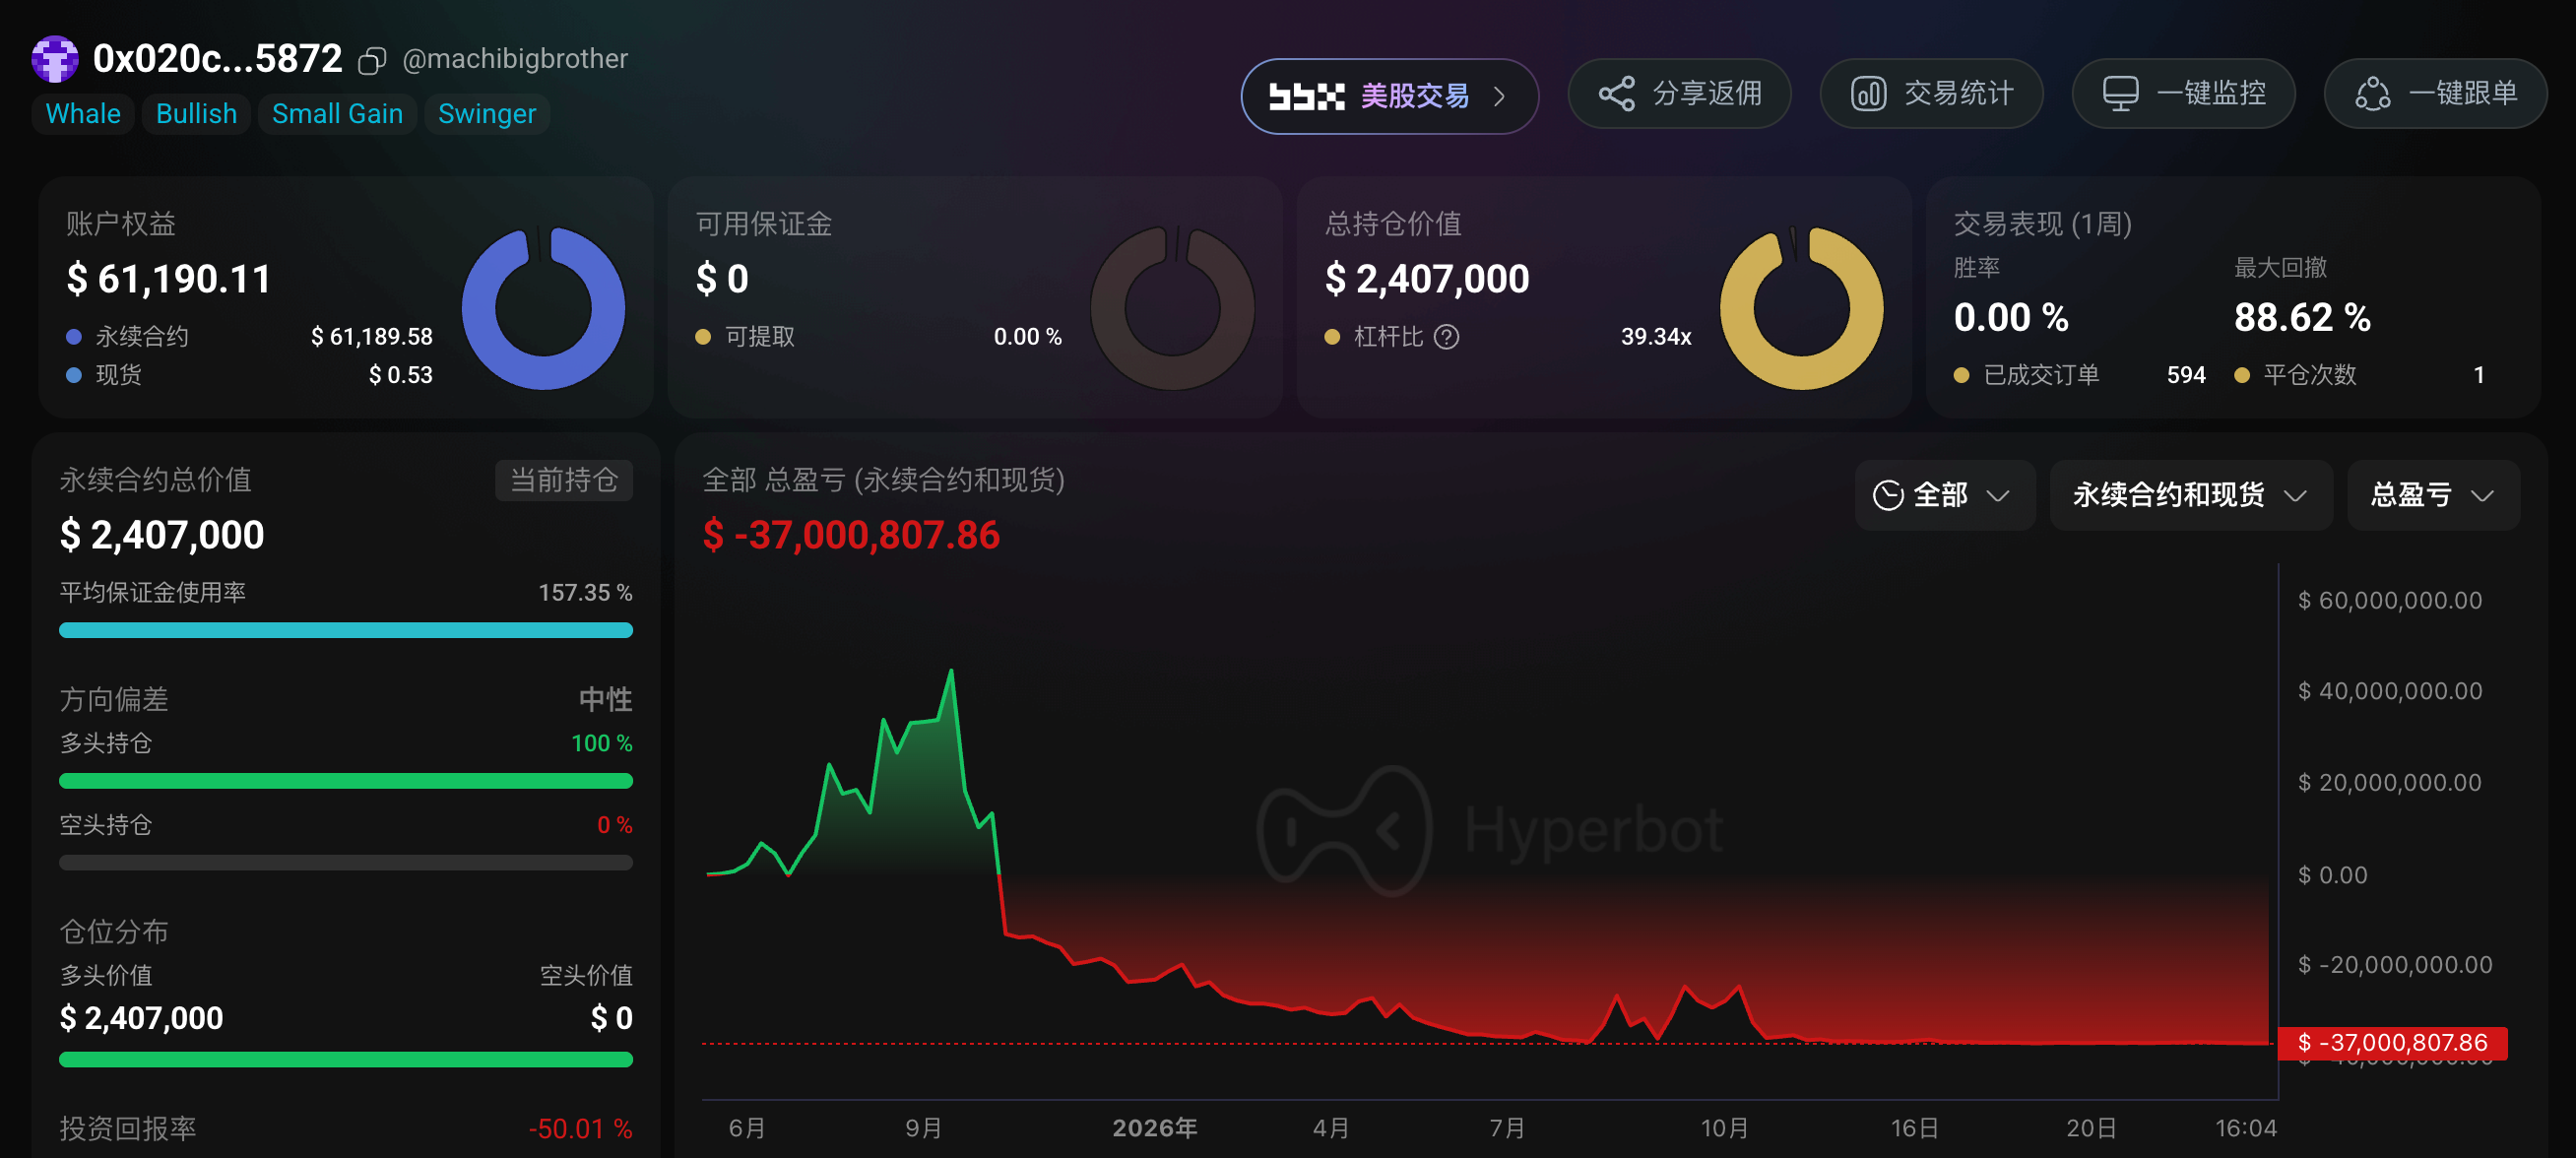
麻吉는 시장에서 계속 활동 중인 또 다른 "Hyperliquid 공개 포지션 고래"로, 최근 우리는 그의 최신 "청산 일기"도 간략히 정리했다. 자세한 내용은 《麻吉 형: 아 젠장, 또 표적이 됐어》를 참조하라. 이전에 그는 불과 10시간 만에 연속 7차례 청산되었으며, 최근 라운드에서는 힘들게 굴려 천만 달러까지 불린 자금을 다시 토해냈다. 최신 데이터에 따르면, 그의 메인 주소 누적 총 손익 규모는 약 3,700만 달러이다.
2025년 11월 전후, 통계에 따르면 여러 고레버리지 고래(소위 "내부자 고래", "롤링 고래" 등 포함)가 수천만 달러의 수익에 도달한 후 점차 제로로 돌아갔으며, 1인당 손실 규모는 4,000만 달러 이상에 달했다.
지금에 와서, 진실이 아직도 명백하지 않은가? 소위 암호화폐 고래는 기껏해야 거래 수수료와 플랫폼 유동성의 지속적인 기여자일 뿐, 많은 이들이 생각하는 무작정 따라 사면 되는 "스마트 머니"가 아니다. 대다수와 비교해 그들은 그저 항상 장외 자금을 보유하고 지속적으로 충전할 수 있는 "대형 개인 투자자"일 뿐이다.
사실 무기한 계약은 항상 전형적인 제로섬(또는 네거티브 섬) 게임으로, 롱과 숏 사이에서 손익이 상쇄되며, Hyperliquid 플랫폼과 제3자 앱(소위 Builder)은 수수료(네거티브 섬 부분)를 추출해 수익을 얻는다. 그리고 기반 프로토콜로서 거래 수수료와 마켓 배포 수수료만으로도 Hyperliquid는 충분히 배불리 벌고 있다.
HIP-3, HIP-4 등 제3자 배포를 허용하는 계약 마켓, 예측 마켓은 사실 "장내 커버리지 범위"를 확대해 암호화폐에서 점차 주식, 원자재, 예측 이벤트 등 자산으로 확장했을 뿐, "제로섬 게임+수수료 추출"이라는 핵심 비즈니스 모델을 결코 바꾸지 않았다.
CEX에서 Perp DEX(Hyperliquid, Aster 등 플랫폼)로의 이전은 본질적으로 여전히 장내 유동성과 거래 수수료의 수확이며, 기저 매칭 엔진, 리스크 관리, 청산 로직은 유사하고 단지 결제와 투명성의 온체인화에 차이가 있을 뿐이다.
이 점에 대해 《Perp DEX는 매월 1억 2,500만 달러의 수수료를 발생시키는데, 진정으로 보상받는 것은 누구인가?》라는 글에서도该类 플랫폼의 주요 가치 흐름을 심층 분석한 바 있다. 관련 수수료 수익 등의 가치는 실제로 주문 흐름을 기여한 트레이더보다 플랫폼 토큰 보유자에게 더 기울어진다. 그 배경 데이터는 30일 동안 38개 Perp DEX가 약 1억 2,500만 달러의 수수료를 발생시켰으며, Hyperliquid 단독으로 8,455만 달러를 기여해 약 67.6%를 독점했고, 상위 5개 플랫폼이 합계 85.6%를 차지했다. 그중 Hyperliquid는 약 97%-99%의 수수료를 Assistance Fund 명목으로 HYPE를 바이백 소각한다. 이와 상대적으로, 약 86%의 HYPE 보유 주소는 무기한 계약 거래에 참여한 적이 없어, 수익 창출자와 토큰 가치 향유자 사이에 명백한 불일치가 존재한다.
이전에 Cerebras(CBRS) 프리마켓 가격 책정으로 전통 금융시장의 높은 관심을 받았던 것도, 지금 보면 Hyperliquid 같은 온체인 Perp DEX 플랫폼이 자본시장 가격 결정권을 확고히掌握