ドル指数が101を突破し8週間ぶりの高値!米国は海外ドル建てステーブルコインの導入を検討、米国債に新たな出口を探る狙い?
9月23日、ドル指数は0.49%上昇して101.096で引け、8週間ぶりの高値を記録した。10年物米国債利回りは5%を突破し、2007年以来の最高水準に達した。現物金は4,300ドルの節目を割り込み、米国株の三大指数もそろって下落した。米国債市場が引き続き圧力にさらされる中、ブルームバーグは独占報道で、米国政府が海外でドル建てステーブルコインを普及させ、米国債に新たな海外買い手層を開拓しようと検討していると伝えた。
一体どのような力がドル指数を新高値に押し上げたのか。強いドルが現実のものとなった後、世界の資産はどのような再価格設定に直面するのか。各国が利上げに追随を余儀なくされる「サイフォン効果」はどのように進展し、最終的にどのような形で米国自身に跳ね返るのか。本稿では昨夜の市場動向から出発し、一つずつ深掘りして分析する。
一、なぜドル指数は新高値を更新したのか?S&P PMI指数はいかにして利上げ期待を高めるのか?
S&Pグローバルが水曜日に発表したデータによると、9月の米国総合購買担当者景気指数(PMI)速報値は58.4に上昇し、市場予想の55.3を大幅に上回り、2021年7月以来の高値を記録した。内訳も同様に力強く、サービス業PMIは58.7に上昇、製造業PMIは57に急上昇し、いずれも予想を大きく上回った。S&Pグローバルはコメントで、パンデミック封鎖解除後の反発期を除けば、今回の事業活動の改善幅は2015年初頭以来最大だと明言した。試算では、58.4という数字は年率約5%の経済成長率にほぼ対応する。このPMIデータは政府の公式統計ではないものの、毎月下旬に速報値を真っ先に公表するため、市場がその月の経済活動を読み解く最初の先行指標となっている。
強力なマクロ指標よりも、報告書における価格分項の全面的な回帰こそが債券市場の再価格設定を引き起こす焦点となった。投入価格指数は66.4に上昇し、2022年10月以来の高値を記録、サプライチェーンのボトルネックも同時に再燃した。経済が強いだけであれば、FRBはまだ余裕をもって様子を見ることができる。しかし「成長+コスト」の二重の上昇により、利上げの選択肢は「可能な選択肢」から「必然の選択肢」へと変わった。PMI発表後、市場における10月の25ベーシスポイント利上げ確率の価格設定は55%から一気に70%近くへと跳ね上がった。
債券市場はこれに迅速かつ明確な方向性で反応した。10年物名目米国債利回りは約15ベーシスポイント上昇し、同期間のTIPS(インフレ連動債)は12.5ベーシスポイント上昇した一方、ブレークイーブン・インフレ期待はわずか約2ベーシスポイントの上昇にとどまった。これは今回の上昇がほぼすべて実質金利(実際の資金コスト)によって driven されたことを示しており、ドル高を直接的に支えている。FHNファイナンシャルのストラテジスト、ウィル・コンプルノール氏が言うように、「経済が利上げに耐えられるほど強いことと、経済がインフレ圧力を押し上げ始めるほど強いことは、まったく異なるマクロの論理である」。
二、PMIデータ以外に、ドルを同時に押し上げる4つの力とは?
PMIは孤立した出来事ではなく、一ヶ月間張り詰められたバネのようなものである。
今週のFRB高官のタカ派転換が市場の引き締め期待を高めた。FRB理事マイケル・バー氏は今週水曜日、インフレを速やかに2%まで低下させるため、さらなる政策調整は「基準シナリオにおいておそらく必要となる」と述べたが、これはまだ予想の範囲内だ。しかしより重要なのは、シカゴ連銀総裁グールズビー氏の今週の発言である。同氏は「米国のインフレは過去の関税やエネルギー価格ショックの影響から脱した可能性がある」と指摘し、より積極的な利上げペースが必要かもしれないと示唆した。伝統的にハト派の代表である同氏の姿勢の変化が発する引き締めシグナルは、タカ派高官が立場を繰り返すよりもはるかに強烈であり、金利市場の再価格設定を直接引き起こした。
短期金利スプレッドの拡大がドルに短期的な上昇モメンタムを提供した。外国為替市場の取引の核心は短期金利スプレッドの変化にあり、米国2年物国債利回りは8月末以降、累計約55ベーシスポイント上昇している。これこそが過去一ヶ月のドル持続的強含みの直接的な原動力である。実際、ドル指数はすでにそれ以前から連続上昇しており、101の節目突破は一日の功績ではなく、金利差優位の持続的拡大の必然的な結果だった。強力なPMIデータは、すでに成立していたトレンドの実現を加速させたにすぎない。
AI産業による世界資金の持続的吸収が、ドルに粘着性の高い株式型の支えを注入した。最近徐々に熱を帯びているAI競争とドルは深く結びついている。企業のAI設備投資は8,000億ドルに達すると予想され、ベンチャーキャピタルの資金調達は4,000億ドルを超え、メガテック企業の債券調達規模は近年平均の約10倍に上昇した。これらの資金調達により、2026年第2四半期には単四半期で4,000億ドル超の外国株式資本を誘致し、史上最高を記録した。短線の裁定を狙う金利差資金とは異なり、AIが引き寄せるのは主にデュレーションがより長く、粘着性の高い直接投資と株式資本であり、ドルは「ハイリスク株」に類似した資本吸着力を発揮している。しかしこの支えの潜在的なリスクは、AIビジネスモデルの継続的な検証に依存していることにある。技術的優位性が弱まるか、商業化が期待を下回れば、大規模な資本流出がドル相場を直撃するだろう。
財政赤字の膨張と国債供給の著しい拡大が、短期的には逆にドル高の防壁へと変わった。ゴールドマン・サックスのストラテジスト、プリヴォロツキー氏は、米国は現在6%超の財政赤字率と年間約1.9兆ドルという巨額の財政ギャップに直面していると指摘する。こうした「支出が収入を上回る」窮状に対し、米国財務省は市場に大量の新規国債を発行して資金調達を完了するしかない。供給増加は債券価格を押し下げ利回りを押し上げ、市場の買い手は大量の長期債に対してより高価な「タームプレミアム」を要求する。以前に応札需要がやや弱かった700億ドルの5年物米国債入札では、結果公表後に当日の利回りが約20ベーシスポイント上昇した。利回りの上昇は受動的に米国債と他のソブリン債とのスプレッドを拡大させ、世界の裁定資本を外貨交換してドル資産へ流入させた。短期的には高赤字は高金利を通じてドルを支えるが、長期的には累積し続ける債務規模が最終的にドルの信用を蝕む。これこそが、米国が海外ドル建てステーブルコインの布局を急ぎ、ステーブルコインの剛性的な準備需要に依拠して新たな米国債の「構造的買い手」を前もって育成しようとする理由を説明している。
三、米国は海外ドル建てステーブルコインを推進し、米国債の海外買い手を探すのか?
ブルームバーグは9月23日、独占報道で伝えた。トランプ政権は海外でドル建てステーブルコインを普及させるイニシアチブを検討しており、その目的はドルの世界準備資産としての地位を強固にすることである。報道によれば、トランプ政権は民間部門と協力し、省庁横断的なイニシアチブを通じて海外でドル建てステーブルコインを普及させることを検討している。このイニシアチブには財務省、国務省、米国国際開発金融公社(DFC)が共同で参加する予定で、昨年法制化された「GENIUS Act」が政策根拠としてすでに存在する。この規制枠組みは、ステーブルコイン発行体に対し、準備金として米ドル現金と短期米国債の保有を義務付けている。ステーブルコインが世界で広く使われるほど、民間機関による短期米国債の剛性的な準備需要は大きくなる。財務省とホワイトハウスは現在コメントを拒否しており、イニシアチブは依然として「検討中」の段階にある。
四、ドル新高値の後、経済はどのように再価格設定されるのか?
強いドルは孤立した為替の数字ではなく、世界資産の「割引率」である。
米国の借入・調達コストの全面的な上昇は、実体経済と金利感応度の高い業界に直接的な打撃を与えた。9月中旬時点で、米国30年固定住宅ローン平均金利は7.12%に上昇し、ここ数年で最高を記録した。不動産と公益事業セクターはこれに伴い明らかに圧迫され、企業の借入コスト上昇は設備投資意欲を著しく抑制した。
リスク資産の割引率が一般的に上昇し、米国株など高バリュエーション銘柄のプレミアム水準を系統的に抑え込んだ。S&P500指数の予想PERは約19倍の段階的低位まで回落し、イールドカーブ全体の上方シフトはリスク資産の収益ハードルを引き上げた。同時に、ショートポジションの累積も市場を高ボラティリティ状態に置き、穏やかな反発でもショートカバーを引き起こし、双方向の変動リスクを増幅させる可能性がある。
無利子資産は保有の機会費用上昇により売却された。5年物米国債が5%もの無リスクリターンを提供できるとき、金や銀など利子を生まない資産の相対的な魅力は明らかに低下する。現物金はこれに伴い4,300ドルの節目を割り込み、銀も著しく下落し、実質金利が貴金属価格を押さえ込む作用を反映している。
強いドルの圧力は非米国世界へと溢出し、複数の経路を通じて世界の金融リスクを押し上げた。ドル高はドル建てコモディティを割高にし、非米国は輸入インフレを強いられる。同時に海外ドル債務の返済コストが一方的に増加し、新興国や高レバレッジ企業の返済圧力が上昇する。資金が加速的に米国へ回流することで、非米国の株債市場も同時に圧迫される。
五、米国に追随して利上げするのは誰か?なぜサイフォン効果は起こるのか?
先週のスーパー中央銀行週間で、米・欧・日の三大中央銀行が同じ月に異例にもそろって利上げした。ECBは預金金利を2.5%に引き上げ、日銀は1.25%へ利上げし31年ぶりの高値、香港金融管理局も受動的に追随して基準金利を4.25%に引き上げた。世界の中央銀行がそろって利上げ陣営に集い、異例の引き締め共振を示している。
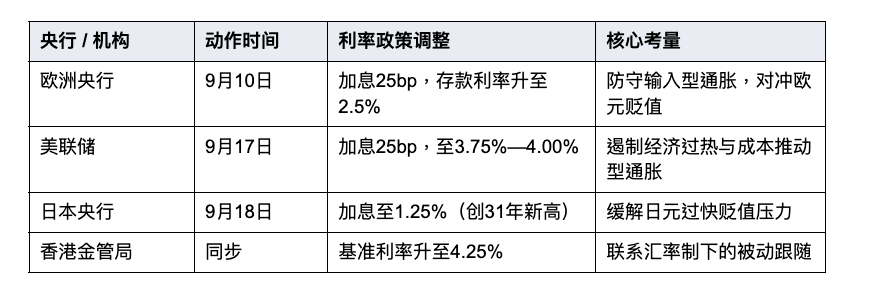
サイフォン効果の本質は、世界の資金が同時に最高の無リスクリターンを追求することにある。米国が政策金利を3.75%—4.00%に引き上げ、5年物米国債利回りが5%を突破すると、ドル資産は世界で最も高いリターンと最も流動性の高い選択肢となり、資金は他の市場から米国へと回流する。資金を吸い上げられた経済体にとって、これは三重の圧力の同時到来である。自国の株債市場は資金流出により圧迫され、自国通貨は外貨交換需要の上昇により下落し、下落はさらに輸入エネルギーと食糧のコストを押し上げ、輸入インフレを悪化させる。そして以前にドル債務を借り入れた政府や企業は、返済コストが為替変動の中で一方的に増加することに気づく。
各国中央銀行の今回の追随利上げは、その目的が自国の内生的なインフレを抑えることではなく、受動的な防御であることが多い。自国金利を引き上げるのは、資金に自国にとどまってもまだ良いリターンがあると感じさせ、流出速度を緩和するためである。米国との金利差を縮小するのは、自国通貨の下落圧力を軽減するためである。自国通貨の大幅な下落を放置すれば、輸入インフレはさらに制御困難となり、その時中央銀行が支払う代償はより高くなるだけだ。これが、経済ファンダメンタルズが明らかに米国より弱い状況でも、欧州と日本がなお利上げ継続を選んだ理由を説明している。彼らが対抗しているのは自国の過熱ではなく、ドルの汲み上げである。
世界的な同時引き締めの代償は成長抑制である。主要経済体が同時に信用を引き締めれば、世界の調達コストが全体として上昇し、企業の設備投資と家計の耐久消費財消費が同時に抑えられる。もともと外需に依存する経済体にとって、防御的な利上げは成長が疲弱な時に自らブレーキを踏むことを意味する。ユーロ圏の製造業PMIが持続的に好不況の分かれ目を下回っているのがその例証だ。この引き締め共振は最終的に世界需要の収縮を通じて逆伝導し、米国の輸出と多国籍企業の収益も同様に圧迫する。サイフォンが吸い上げるのは他国の資金だが、需要萎縮のブーメランは、結局は米国自身に落ちてくる。
六、中東は石油価格の定价権を握りにくい:利上げの発言権はデータの手に戻ったのか?
今週の中東で最も重要な動きはホルムズ海峡ではなく、ニューヨークの国連総会会場にあった。
9月22日、トランプ氏は第81回国連総会で演説し、イランに対して二者択一の表現を示した。同氏は、イランと合意に達してこの国の再建を支援するか、さもなければ「イスラム共和国を速やかに消滅させ」、生存の望みをなくすかのどちらかだと述べ、イラン代表団はその場で退場した。しかし同じ演説で、同氏は明確な時間的見通しも示した。米イラン核合意は11月の中間選挙後に達成されるという。エネルギーはこの演説のもう一つの主線だった。トランプ氏は国防総省がベネズエラの17の油田採掘権を持つ企業に出資すると発表し、国連総会期間中にベネズエラの代大統領と会談し、各方が団結を保ちさえすれば「石油価格は暴落し、紛争開始時の水準よりもさらに低くなるだろう」と予測した。注意すべき