

新興クラウドプロバイダーを唱衰するマスクの頂上作戦
原创 | Odaily 星球日报(@OdailyChina)
作者|Azuma(@azuma_eth)
先週末、イーロン・マスク(Elon Musk)はX上で相次いで複数の予言を投げかけ、もともと不穏な空気が漂っていたAI計算基盤市場に深水爆弾を投下した。
シリコンバレーが依然として「GPUを囤えて一攫千金」という神話を楽しげに語る中、マスクはまず冷酷にも、大量の計算資源が「半分しか建っていないデータセンターの中で座礁する」と予言し、続いて世界200社以上の新興クラウド計算事業者(Neocloud)に死刑判決を下した——債務市場の扉が閉ざされるにつれ、これらの企業はまもなく「グッピー級の大量死と統合(guppy-level death and consolidation)」を迎えるというのだ。
興味深いのは、この「計算資源弱気論」を投げかける数日前に、マスクがSpaceXの第3四半期決算説明会で自社の計算資源が需要に追いつかず、大手クラウド事業者や数十社のスタートアップが延々と順番待ちをしていると誇らしげに語っていたことだ。
一方では自社の計算資源が門前市をなすように求められ、自ら400億ドル規模の巨額GPU購入ローンをまとめたばかりだと述べ、もう一方では同業者がまもなく全滅すると高らかに宣告する。マスクのこの週末の連続砲撃は、業界の先駆者による善意の内部告発なのか、それとも標的を明確にした精密な狩りなのか。
死の予言:計算資源の座礁から、業界の全滅まで
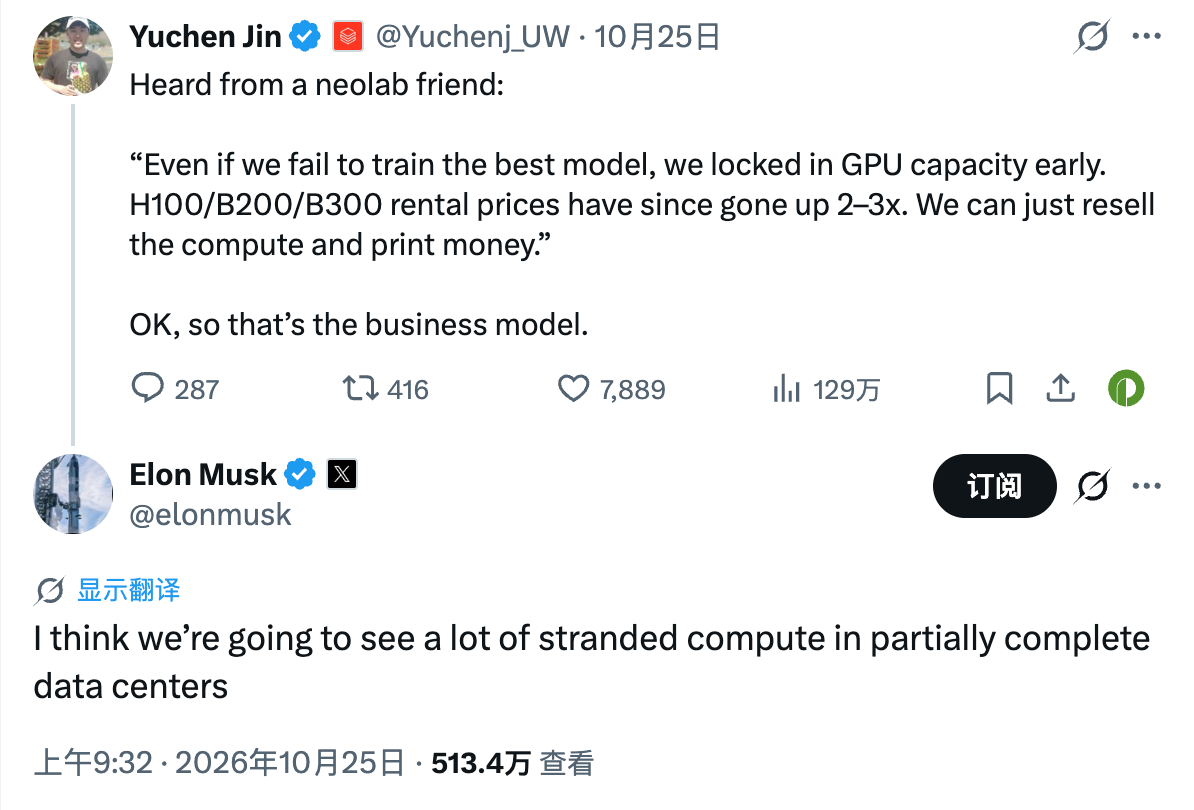
この世論の嵐の起点は、10月25日にシリコンバレーのブロガーYuchen Jinが共有した業界の逸話にある。あるAIラボの友人が彼に明かした現在の荒唐無稽な生態系はこうだ。「たとえ最高のモデルを訓練できなくても問題ない。われわれは早々にGPUの生産能力を確保してしまった。今やH100、B200、B300のレンタル価格は2〜3倍に跳ね上がり、計算資源の転売だけで札束を刷れる」。
この「計算資源の転売屋」をビジネスモデルとするツイートに対し、マスクは最初の冷水を浴びせた。「まもなく大量の座礁計算資源(stranded compute)が、半分しか建っていないデータセンターに閉じ込められるのを目にすることになるだろう」。
続いて、大量の「電力付き土地資産」を握るシリコンバレーのベンチャー投資家Chamath Palihapitiyaがマスクの側に立った(後から見ると、この二人は示し合わせていたように感じる)。長文を投稿し、マスクの見解をフレーム単位で分解し、2027年がAI計算基盤の「残酷な淘汰の年」になると直球で指摘した。
Chamathは、現在Neocloud事業者の前に4つの難題が立ちはだかっていると述べた。
- 組織と資金のミスマッチ:ほとんどのNeocloudは管理が混乱し資本も脆弱だ。一方、伝統的なハイパースケーラークラウド事業者(Hyperscalers)は極めて官僚的で、秘密保持契約の締結だけに3か月かかり、ホスティング期間は18か月に及ぶ。
- 2027年のパイプライン遅延と計算資源の囲い込み:既存のインフラパイプラインの遅延は2027年に集中爆発する。その時、伝統的な大手は必然的に内部需要を優先し、外部には「モデルルーター」を通じて強制的に手数料を取る。支払い済みのGPUの多くは倉庫でほこりをかぶり、投資収益率は資本コストをはるかに下回る——「一社を除いて(SpaceXを暗に示唆)、誰もがこの問題に直面する」。
- 土地と電力の物理的デッドロック:計算資源の重鎮である西テキサスでは、鉱業権の免除取得がかつてなく遅くなっている。東テキサスは法的リスクに満ちている。各地の電力網は完全に過負荷で、電力会社は「場所だけ確保する者」を一掃するため、初期の資金コミットメントのハードルを大幅に引き上げるに違いない。
- 急所——違約賠償金(LD)条項:これがラクダの背を折る最後の藁だ。高可用性計算資源の運用経験に欠けるNeocloudが、施工遅延やダウンタイムに遭遇すると、稼働率の約束を果たせず、顧客契約の厳しい違約賠償金条項が直接発動して罰則が科され、投資適格の格付けを失い、さらには大口顧客に見捨てられる。
Chamathの精密なナイフの差し出しに対し、マスクは続いて最も致命的な追い打ちをかけた。「ほぼその通りだ。過去数週間、AIデータセンターとは独立した収入源を持たない企業にとって、債務市場はほぼ完全に扉を閉ざしてしまった。SpaceXはGPU購入のために400億ドルの債務をまとめたばかりだが、われわれは投資適格(Investment Grade)の信用格付けを持ち、さらにスターリンクとロケット打ち上げの収入が下支えしている。つまり、200社以上のNeocloudがグッピー級の死と統合を迎えるということだ。少数は生き残るが、多くはない」。
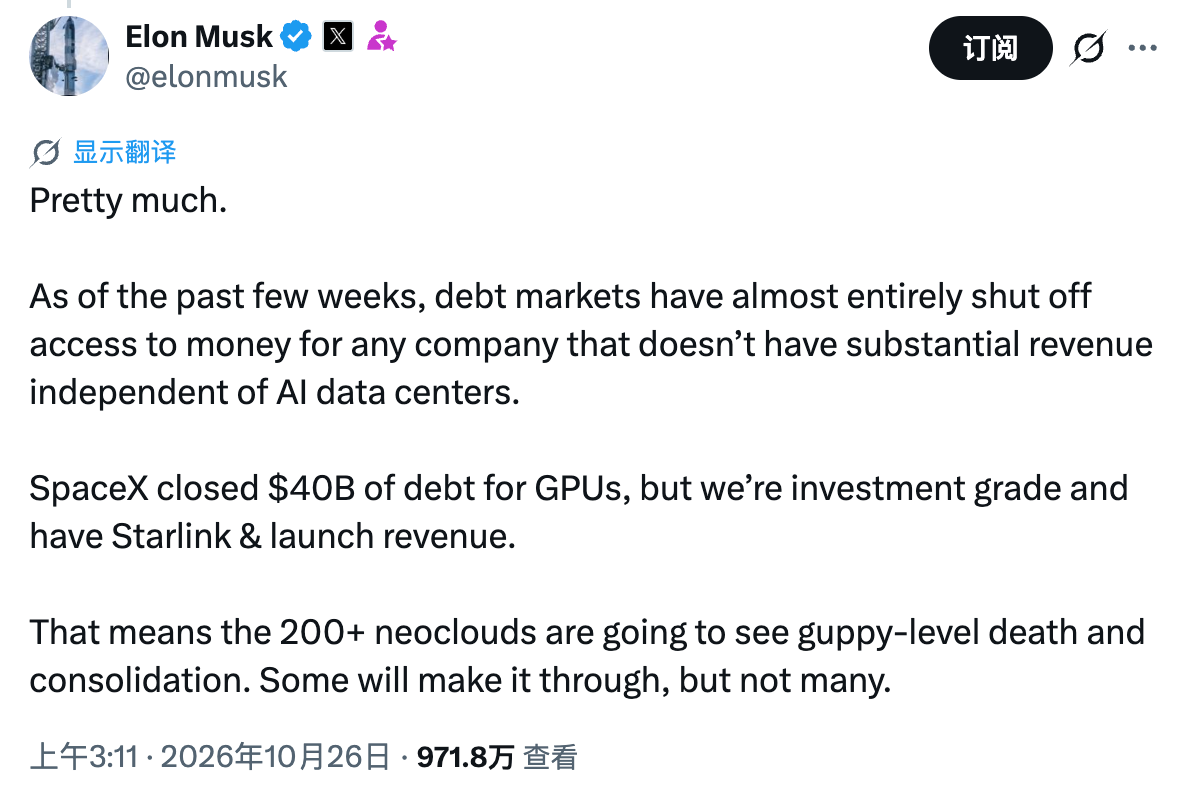
その後マスクは特にこう強調した。「SpaceXは決してどのNeocloudも買収しない。それは無意味だからだ。」
嵐の前夜:「金を借りてGPUを買う」フライホイールはなぜ突然止まったのか?
マスクの言葉は耳に痛いが、彼が突いたのは確かに現在のNeocloud業界の最も脆弱な急所である——物理的デリバリーの「GPUが電力を待つ」という行き詰まりが、金融市場の「融資引き上げの波」と出会ったのだ。
過去2年間、CoreWeave、Nebius、Crusoeなどに代表されるNeocloudプレイヤーは、極めて高レバレッジの資本フライホイールを走らせてきた——まず大口顧客と3〜5年の長期計算資源引き取り契約を締結し、その契約と調達したGPUを担保にウォール街から数百億ドル規模のプライベートクレジットやハイイールド債を借り入れ、最後にGPUを買い、データセンターを借り、賃料を集めて元利を返済する。
しかし2026年10月に入ると、この「無限拡大」の仮定の上に築かれたフライホイールは、物理面と資金面の両方で同時に急ブレーキに遭遇した。
第一の打撃は物理的ボトルネックの移行、つまり市場が「チップ不足」から「コンセント不足」へと変わったことだ。マスクが早くも2024年に警告したように、AIのボトルネックは「チップ → 変圧器 → 電力」の経路で伝達する。今やNVIDIAのグラフィックスカードは絶え間なく出荷されているが、付随する変電所、系統連系許可、冷却システム、そして通電したデータセンターの筐体は大幅に遅れている。天文学的な価格で買ったグラフィックスカードが、未完成の工事現場で電源に接続できなければ、1セントの賃料キャッシュフローも生み出せない。
第二の打撃は債権者の恐慌と時間のミスマッチだ。グラフィックスカードは倉庫でほこりをかぶっているが、債権者の利息計算表は一秒も止まらない。今回の口撃戦が勃発する10日前(10月13日から16日)、業界リーダーのCoreWeaveはちょうど壮絶な「株債ダブル安」を経験した。
- CoreWeaveは1042億ドルもの契約残高を抱えているにもかかわらず、帳簿上の総債務は雪だるま式に356億ドルまで膨れ上がり(163億ドルのリース負債を含めると、広義の債務コミットメントは510億ドルを超える)。第2四半期の単四半期純支払利息は64億ドルに達し、その営業キャッシュ創出力をはるかに上回り、会社を6.26億ドルの巨額純損失に直接陥れた。
- 10月中旬、債券市場が最初に攻撃を仕掛けた。CoreWeaveの2032年および2031年満期債券の利回りは一路急騰し、相次いで15%〜16%のジャンク債危機水準に達し(債券価格は額面80セント以下に下落)、5年物クレジット・デフォルト・スワップは1000〜1200ベーシスポイントまで急騰し(今後5年間のデフォルト率が60%超であることを示唆)、株価はさらに一週間で20%超急落した。
- 特筆すべきは、10月13日にCoreWeaveの債券利回りが急騰した当日、ChamathがX上でチャートを貼り、「👀」の絵文字を添えたことだ。そしてマスクはその下に「Yikes(ひどい)」とコメントし、その翌日CoreWeaveの株価は15%も急落した——そして先週末を加えると、この二人が半月以内に二度目に呼吸を合わせて同業者のセンチメントを連携して空売りしたことになる。
これがマスクの言う「デッドループ」の真実である。NeocloudがGPUを買う金は即座に支払う必要があるが、1000億ドル超の契約残高が現金化するには何年もかかる。ひとたびデータセンターの通電が遅延し、調達金利が15%まで急騰すれば、その間の流動性ギャップは瞬時に企業を飲み込むブラックホールと化す。
内部告発者か狩人か?マスクの陽謀
業界の脆弱性を理解した上で、マスクのこの突然の弱気発言を振り返ると、これが単なる「業界リスクの警告」ではなく、タイミングを極限まで突いた商業的狙撃であることがわかる。なぜならこの危機において、マスクこそが最大の潜在的受益者だからだ。
まずSpaceXの現在の本当のカードを見てみよう。AI事業を子会社の「スーパーインテリジェンス」(Super Intelligence、略称SI)部門として深く統合したことで、今やSpaceXはもはや単なる宇宙・衛星通信企業ではなく、世界で最も猛威を振るうAI計算資源の巨人となっている。
10月21日、SpaceXは公開したばかりの2026年第3四半期決算でこう述べた。
- SpaceXの第3四半期総売上高は161%急増して145.75億ドル、純利益は44億ドルに達した。
- うちスーパーインテリジェンス部門の単四半期売上高は75.6億ドル(前年同期比約830%増)に達し、歴史的にスターリンクが属する接続事業(52.48億ドル)と宇宙打ち上げ事業(17.67億ドル)を抜き、会社総売上高の半分以上を占めた。
- 9月末時点で、SpaceXの公称計算資源規模は1.7ギガワットに達し、単四半期の設備投資額は195.9億ドル(うち164.4億ドルがSI事業に投じられた)。そして先ごろ私募債を通じて400億ドルの場外チップ調達を完了し、来年第1・第2四半期に到着するNVIDIA GPUの購入に充てる。
この決算をテーブルに広げると、マスクがNeocloudを連続砲撃する三層の動機が明らかになる。
第一はビジネスモデル上の次元攻撃——「電力がGPUを待つ」で「GPUが電力を待つ」を打ち、「スポット高プレミアム」で「低価格長期契約」を打つ。
ほとんどのNeocloudは第三者の商業不動産業者がデータセンターを建てることに依存しており、銀行から融資を受けるために顧客と3〜5年の価格固定長期契約を結ばざるを得ない。そして現在の計算資源逼迫環境では、早年に結んだ長期契約がかえって低い利幅を固定してしまっている。
一方SpaceXは、メンフィスなどで示した工業級の垂直統合能力を武器に、「電力がGPUを待つ」路線を歩む——来年は20ギガワットの電力と冷却能力を準備し、10ギガワットの計算資源に合わせる計画だ。さらに重要なのは、SpaceXはスターリンクとロケット打ち上げで毎年数百億ドルの安定したキャッシュフローと投資適格信用を生み出しており、低価格長期契約を結んで銀行に融資を求める必要が全くない。したがってSpaceXが、GPUはあるが電源に接続できない同業者に向かって「お前たちの計算資源は座礁する」と叫ぶのは、本質的に市場全体に「ここにだけ既成の電力とコンセントがある」と宣言しているのだ。
第二は心理戦と根こそぎ作戦——同業者の顧客と債権者を威嚇する。
市場観察者が指摘するように、Neocloudは債務が膨らんでいるものの、顧客が注文を続け、営業キャッシュフローが高成長を維持している限り、大部分のトッププレイヤーは依然として時間を稼いで難局を乗り越えるチャンスがある。
マスクの辛辣なところは、表面上はNeocloudの資金繰りを悲観しているが、実際にはNeocloudの下流顧客と上流債権者を脅していることだ。世界で最も影響力のあるテック巨人が「200社以上の新興クラウド事業者がグッピーのように死ぬ」「債券市場はもう閉ざされた」と公然と断言したとき、どの大規模モデル企業や企業顧客が、死活を左右する計算資源ビジネスを「いつ破綻してもおかしくない」新興クラウド事業者に委ねる勇気があるだろうか。ひとたび顧客が恐慌からSpaceXに乗り換えたり、銀行が再融資をさらに厳格化したりすれば、本来生き残れるNeocloudも資金繰り断裂で芝居が現実になってしまう。
第三は産業チェーン次元の立場の駆け引き——ジェンセンは買い手全員が生き残ることを望むが、イーロンは同業者が早く死ぬことだけを望む。
マスクの発言とNVIDIA CEOのジェンスン・フアンの数日前の発言を比較すると、商業的駆