30%年化固收背後,淺析Pendle新套利產品的機會和風險
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
加密貨幣世界的老玩家們,應該多少都聽說過「泡菜溢價」(Kimchi Premium)。
早年間,韓國交易所比特幣價格一度顯著高於海外市場,無數早期參與者因此賺得盆滿缽滿,大名鼎鼎的 Sam Bankman-Fried(SBF)的第一桶金也是由此而來。
然而,隨著市場逐漸成熟、套利者不斷湧入,這類機會也逐漸收窄。如今,Pendle 旗下的資金費率交易協議 Boros,試圖將類似的機會帶回加密市場。
10 月 15 日,Boros 正式宣布推出 Spread Markets,首批覆蓋 BTC 和 ETH,允許用戶通過單一頭寸交易不同平台之間的永續合約資金費率差。在宣發文案中,Boros 將該產品高調宣稱為下一個「泡菜溢價」級機會。 那麼,Spread Markets 究竟如何運作?普通用戶能從中獲得哪些收益,又需要承擔什麼風險?
把兩個市場的費率差,變成一筆交易
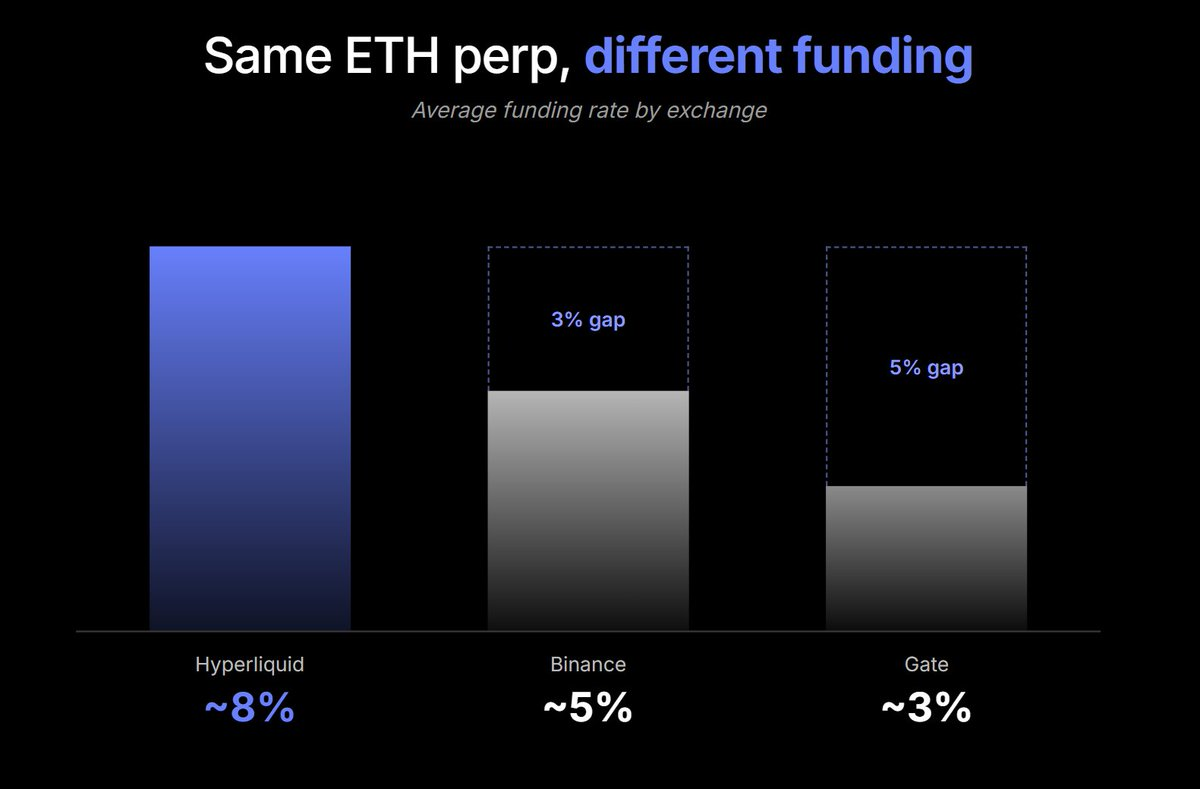
由於永續合約沒有交割日,交易所通常會通過資金費率來調節多空雙方的持倉需求,而哪怕是同樣的資產,不同平台間的資金費率往往也並不相同。
以 BTC 為例,假設交易所 A 的資金費率折算年化後為 20%,交易所 B 為 8%。兩者之間就存在 12 個百分點的年化費率差 —— 這種差異可能來自交易者結構、市場情緒、流動性以及各平台不同的費率計算機制。只要兩個市場的多空需求沒有完全同步,價差就可能持續存在。
有價差的存在,就有套利的需求,但傳統的資金費率套利通常需要在兩個交易所分別建立永續合約頭寸,同時處理不同的資金費率、保證金和清算機制。若進一步希望鎖定未來收益,還需要額外管理費率變化帶來的風險。
早前,Boros 也已推出過允許用戶直接交易單個市場資金費率的產品,而此次推出的 Spread Markets,則是希望進一步將不同平台的費率差合併為一個交易標的。
例如,BTC Spread A-B 對應的浮動費率,就是交易所 A 的 BTC 資金費率減去交易所 B 的 BTC 資金費率。用戶不必再分別跨平台操作,就可以直接做多或做空這項差值。
具體而言,Boros 允許用戶對該價差進行多、空雙向交易。
- 做多價差: 即認為未來兩個市場的平均資金費率差,會高於當前入場時對應的隱含年化費率;
- 做空價差: 即認為未來的平均資金費率差會低於當前隱含年化費率,也可以將其與兩邊的永續合約頭寸組合,用於鎖定費率套利收益;
這裡需要注意,Boros 的頭寸本質上是固定費率與浮動費率之間的交換。做多並不意味著直接獲得兩個交易所的資金費率差,而是根據實際浮動價差與入場時鎖定的費率結算盈虧 —— 因此,新產品真正降低的是交易費率價差的操作複雜度,而不是把所有套利步驟都變成了自動化的一鍵交易。
散戶有哪些交易機會?
方向性費率押注
最簡單的玩法,是把資金費率價差當作一種獨立的交易標的。
假設某一市場當前隱含年化費率為 10%,你判斷未來一段時間內,兩個平台的平均資金費率差可以達到 20%,那麼做多價差就有機會獲得正向結算收益;反過來,如果當前隱含年化費率為 20%,但你認為隨著市場情緒降溫,兩個平台的費率差將回落至 5%,做空價差就可能更有優勢。
這種策略不必同時持有兩邊的永續合約,因此不需要為了捕捉價差而額外承擔完整的加密資產價格敞口,相對而言資金效率更高。不過,由於費率價差波動往往較大,實際操作時請務必注意槓桿風險。
類固定收益套利
對更關注收益率、而非押注費率方向的用戶來說,另一種玩法更值得研究。
假設交易所 A 的 BTC 資金費率明顯高於交易所 B,用戶便可以在高費率市場做空 BTC 永續合約,在低費率市場等額做多 BTC 永續合約,尽可能抵消兩邊的價格敞口;與此同時,用戶需要在 Boros 上做空對應的 Spread Market,將浮動費率差轉換為固定費率頭寸。反過來也是同理。
這三筆交易組合起來,便有機會鎖定兩個市場之間的費率差。Boros 官方的套利工具也圍繞這一思路展開 —— 在存在 Spread Market 的交易對中,原本需要分別管理的兩個費率頭寸,可以合併成一個價差頭寸。
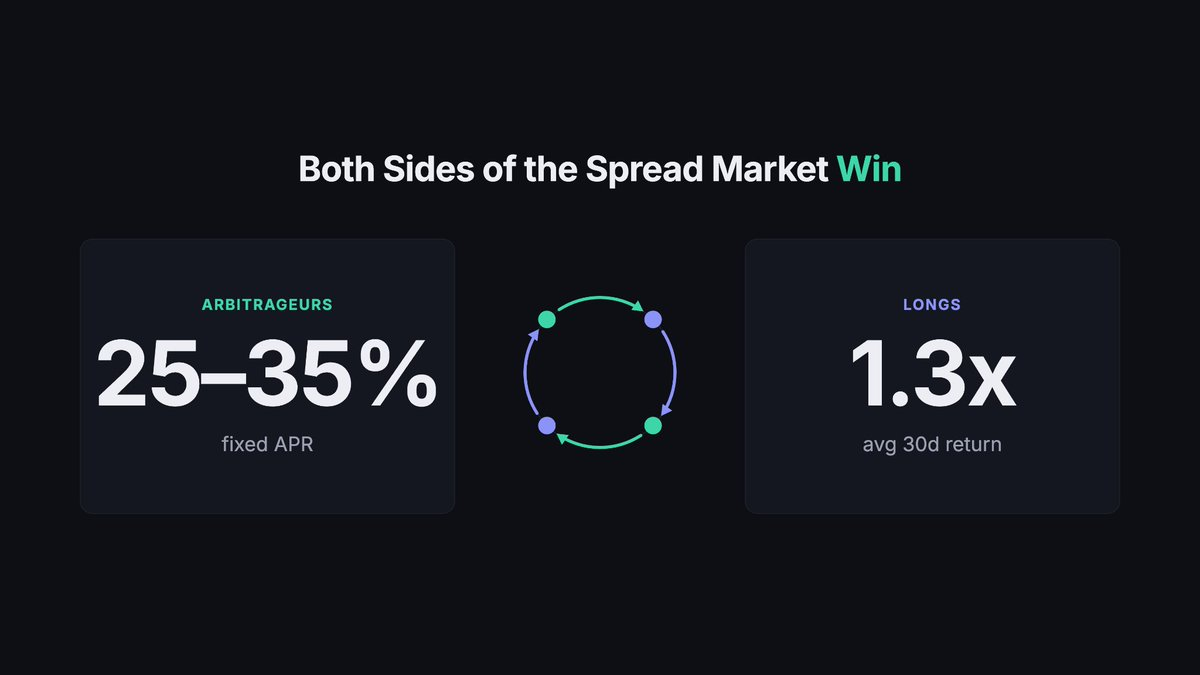
在官方宣發文案中,Boros 舉例表示可做到 25%—35% 的固定收益,但這一數字不能直接視為普通用戶實際能夠獲得的淨收益,更不能脫離入場費率、持倉期限、槓桿和成本單獨比較。
對散戶而言,真正值得關注的不是某個時點的最高年化,而是價差能否持續、入場價格是否合理,以及扣除交易成本後還剩多少收益。
高收益背後,有哪些暗坑?
高波動性:歷史數據 ≠ 未來結果
不同平台的資金費率確實經常出現差異,且跨平台的價差表現在較長週期下的大樣本表現也有一定規律,但歷史數據只能幫助判斷,無法保證未來的結算結果。
市場情緒反轉、交易者倉位變化,或者某一平台突然出現大量多頭或空頭,都可能令資金費率發生劇烈變化。原本有利的價差可能迅速放大或收窄,甚至變成負向價差,直接影響做多或做空策略的結果。
底層平台風險依然存在
將跨平台套利策略打包成一筆價差交易,雖然降低了管理多個費率頭寸的複雜度,但並未消除底層風險。整個策略依然依賴相關交易所的資金費率結算,以及 Boros 自身的流動性、結算與清算機制。
如果某底層交易所發生異常波動、流動性枯竭或交易中斷,套利組合可能無法及時調整。即便理論上已經對沖了標的資產的價格敞口,也不意味著實際風險完全抵消;極端行情下,單腿頭寸的清算、跨平台價格偏離等問題,都可能令組合承受額外損失。
容量存在上限
Boros 將跨平台資金費率價差變成了更容易交易的標的,但這類機會本身並非無限供給。
當越來越多交易者湧入同一市場,套利資金會逐漸壓縮原本存在的費率差,也就是 Boros 所說的價差收斂(Premium Narrowing)。隨著價差縮小,新入場者能夠鎖定的收益率也會隨之下降。
工具的簡化,並不意味著策略的簡化
總而言之,Boros 的 Spread Markets 為資金費率套利提供了一種更直接的交易方式。它將兩個市場之間的費率差單獨提取出來,降低了交易者管理多個費率頭寸的複雜度,提高了資金利用效率,也為直接交易價差和構建固定收益策略提供了新的工具。
但工具的簡化,不代表著策略本身變得簡單。真正決定收益的,依然是入場時的費率水平、價差的持續性、交易成本以及整套頭寸的風險管理。
對於普通交易者來說,在急著追逐宣傳中的高年化之前,至少要先上手傳統的跨市場套利方案,再在此基礎上進行升級。