奪路狂奔!對沖基金單週拋掉兩年淨買入,高盛警告:去槓桿或才剛開始
原文作者:趙穎
原文來源:華爾街見聞
對沖基金用近兩年時間累積的 AI 倉位,在五個交易日內被悉數清空。這場拋售潮的烈度與速度,正在引發市場對更大規模去槓桿的擔憂。
據高盛 Prime 經紀業務負責人 Vincent Lin 在最新報告中披露,對沖基金在 10 月 8 日至 14 日連續五個交易日淨賣出全球 AI 股票,自 2025 年初以來的全部累計淨買入已被完全逆轉——換言之,過去近兩年間每一筆淨買入,在一週之內歸零。
與此同時,高盛 Prime 帳簿顯示,全球股票遭到「大幅淨賣出」,單日淨賣出幅度達到一年回溯口徑下的-2.1 個標準差,北美與新興市場亞洲領跌,韓國和台灣成為淨賣出最集中的市場。
此次拋售的直接衝擊已在多個市場顯現。韓國綜合指數跌入熊市,首爾觸發熔斷機制,中國台灣市場單日外資淨流出規模創歷史紀錄,約達 93 億美元,亞洲多國央行被迫入市干預匯率。TMT 方向性多空基金單日虧損 2.7%,為-2.6 個標準差的極端移動,10 月累計虧損擴大至 4.5%。
兩年淨買入,五天清零
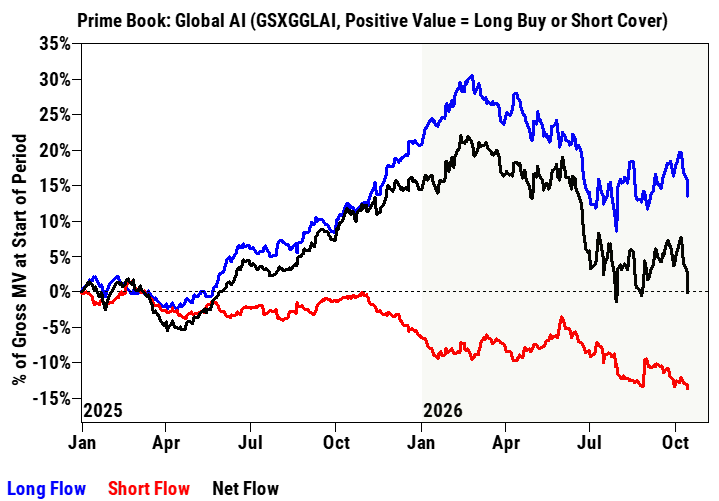
此次 AI 股拋售的規模,在高盛的歷史數據中僅次於今年 7 月的那場崩跌。據高盛 Prime 數據,全球 AI 股票(GSXGGLAI 成分股)當日淨賣出規模為過去一年中第二大,多頭拋售與空頭賣出之比約為 3.5 比 1——這意味著此次拋售主要由多頭主動減倉驅動,而非空頭做空加碼。
從流量圖來看,對沖基金在 AI 名單上的淨流量(黑線)已回落至 2025 年初的起點,多頭流量(藍線)自今年 2 月至 3 月的峰值附近持續回落,空頭流量(紅線)則在整個區間內維持在約-13%的低位附近。高盛的圖表清晰呈現了這一「來回」:整個 2025 至 2026 年的淨買入週期,在一週內被完整逆轉,而空頭在下跌過程中持續加倉。
就在上週,高盛還指出,其 Prime 帳簿中對沖基金對 Mag7 的淨敞口占美國總敞口的比例接近 22%,為歷史最高水平。五天後,同一批基金集體奪路而出。
倉位仍重,去槓桿遠未結束
儘管本週拋售力度極大,但從更長時間維度來看,AI 倉位依然偏高,去槓桿空間不容忽視。
高盛數據顯示,全球 AI 股票淨配置占全球單股淨市值的比例目前為 26.1%,較 6 月初峰值 31.7%有所回落,在過去一年中處於第 49 百分位——但在過去三年維度下,仍處於第 83 百分位。AI 組合的多空比率從 6 月峰值的 4.34 降至 3.27,在過去一年中處於第 7 百分位,但在三年維度下仍處於第 64 百分位。
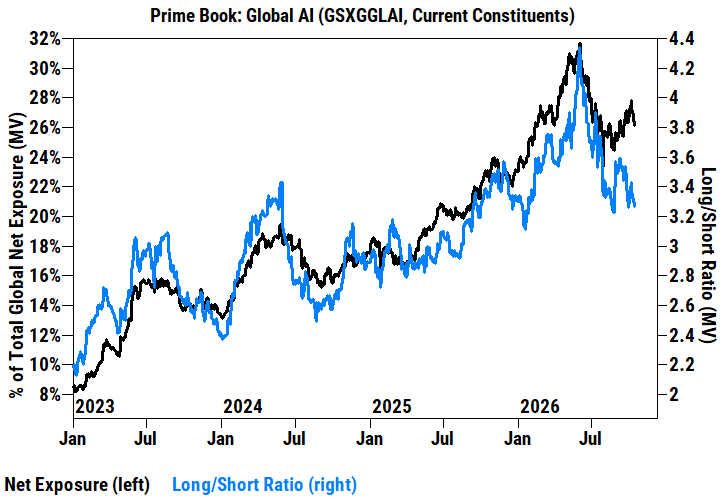
簡言之,一年維度的數據顯示倉位已相對出清,但三年維度的數據表明,對沖基金整體仍處於顯著超配狀態。高盛亞洲團隊的 Rachel Hu 指出,台灣市場的交易反饋顯示,此次拋售的「投降」程度不及 7 月,暗示後續可能仍有更多拋壓。
摩根大通市場情報部門的 TPM 倉位指標目前處於約第 46 百分位的「中性」區間,遠高於 7 月底低點時的第 19 百分位,這意味著在關鍵科技催化劑到來之前,「進一步去槓桿」的空間依然存在。
防禦轉向:賣科技,買牙膏
此次拋售並不侷限於 AI 板塊,而是呈現出全面的防禦性轉向。高盛 Prime 帳簿顯示,美國 11 個板塊中有 8 個遭到淨賣出,資訊技術與工業領跌,資訊技術內部所有子板塊——軟體、半導體及半導體設備、IT 服務——均被淨賣出。
與此同時,對沖基金的買入方向集中於醫療保健和消費必需品,高盛將此定性為「防禦姿態的邊際增強」。週四早盤醫療保健和消費必需品各漲逾 2%,支撐道指走勢,而納斯達克則滑向近一個月低點,CoreWeave 再跌 8.5%,費城半導體指數連續第七日下跌,相關市值蒸發約 2 萬億美元。
在這場人類基金經理集體失血中,量化基金成為唯一贏家。全球系統性多空基金當日上漲 0.5%,10 月累計漲幅 1.9%,年初至今回報率以 21.7%領跑所有策略。
槓桿結構脆弱,暴力去槓桿風險猶存
槓桿層面的數據揭示了此次拋售為何如此劇烈。高盛 Prime 帳簿整體總槓桿率僅小幅下降 0.4 個百分點至 310.3%,在一年、三年、五年維度下分別處於第 72、91、94 百分位——接近五年高位。淨槓桿率則下降 1.5 個百分點至 73.3%,10 月累計下降 4.3 個百分點,處於過去一年的第 6 百分位。
高盛的邏輯是:一隻總槓桿 310%、淨槓桿 73%的基金,其實際可賣出規模遠超淨敞口所呈現的數字。當擁擠多頭(AI)與擁擠空頭同時反向運動時,去槓桿成為唯一出路,而出口極為狹窄,所有人同時湧向同一個門——這正是 7 月底那場崩跌的重演。
高盛 Delta-One 業務的 Rich Privorotsky 在隔夜報告中一語道破當前困境:「回頭來看,痛苦交易是做多 AI、做空債券。現在我們看到兩端同時平倉……市場正在發現,算力需求可以指數級增長,但能夠為其融資的資本卻不能。」
高盛:這更像是開始,而非結束
當前市場的核心分歧在於:這是買入機會,還是更大規模去槓桿的序幕?
摩根大通傾向於前者,認為可以逢低買入。高盛流量交易台此前兩天還在觀察年末技術面的積極信號。但高盛整體的判斷更為審慎:AI 淨敞口在三年維度下仍處於第 83 百分位,總槓桿率在五年維度下處於第 94 百分位,亞洲外資正以創紀錄規模撤離——這些信號共同指向,此輪去槓桿更接近起點,而非終點。
對沖基金已經賣掉了 2025 年以來買入的全部 AI 倉位。但 2023 年和 2024 年累積的倉位,仍完整地留在帳簿上。