

「ブルーウェーブ」到来:米国株で恩恵を受けるのは誰か、圧迫されるのは誰か?

11月3日、米国中間選挙が幕を閉じた。
民主党が下院と上院の支配権を一挙に獲得し、テキサス、アイオワ、カンザス、オハイオといった伝統的な赤い州や激戦州で重要な逆転を実現した。
この「ブルーウェーブ」はトランプ氏の後半2年間の政権運営環境を完全に書き換えた。
トランプ氏も迅速に姿勢を明らかにし、必要なら大統領拒否権を行使して対抗すると述べたが、これも虚勢ではない:民主党は議会両院を掌握したものの、大統領拒否権を覆すには上下両院の3分の2という絶対多数の高い壁を越えなければならない。
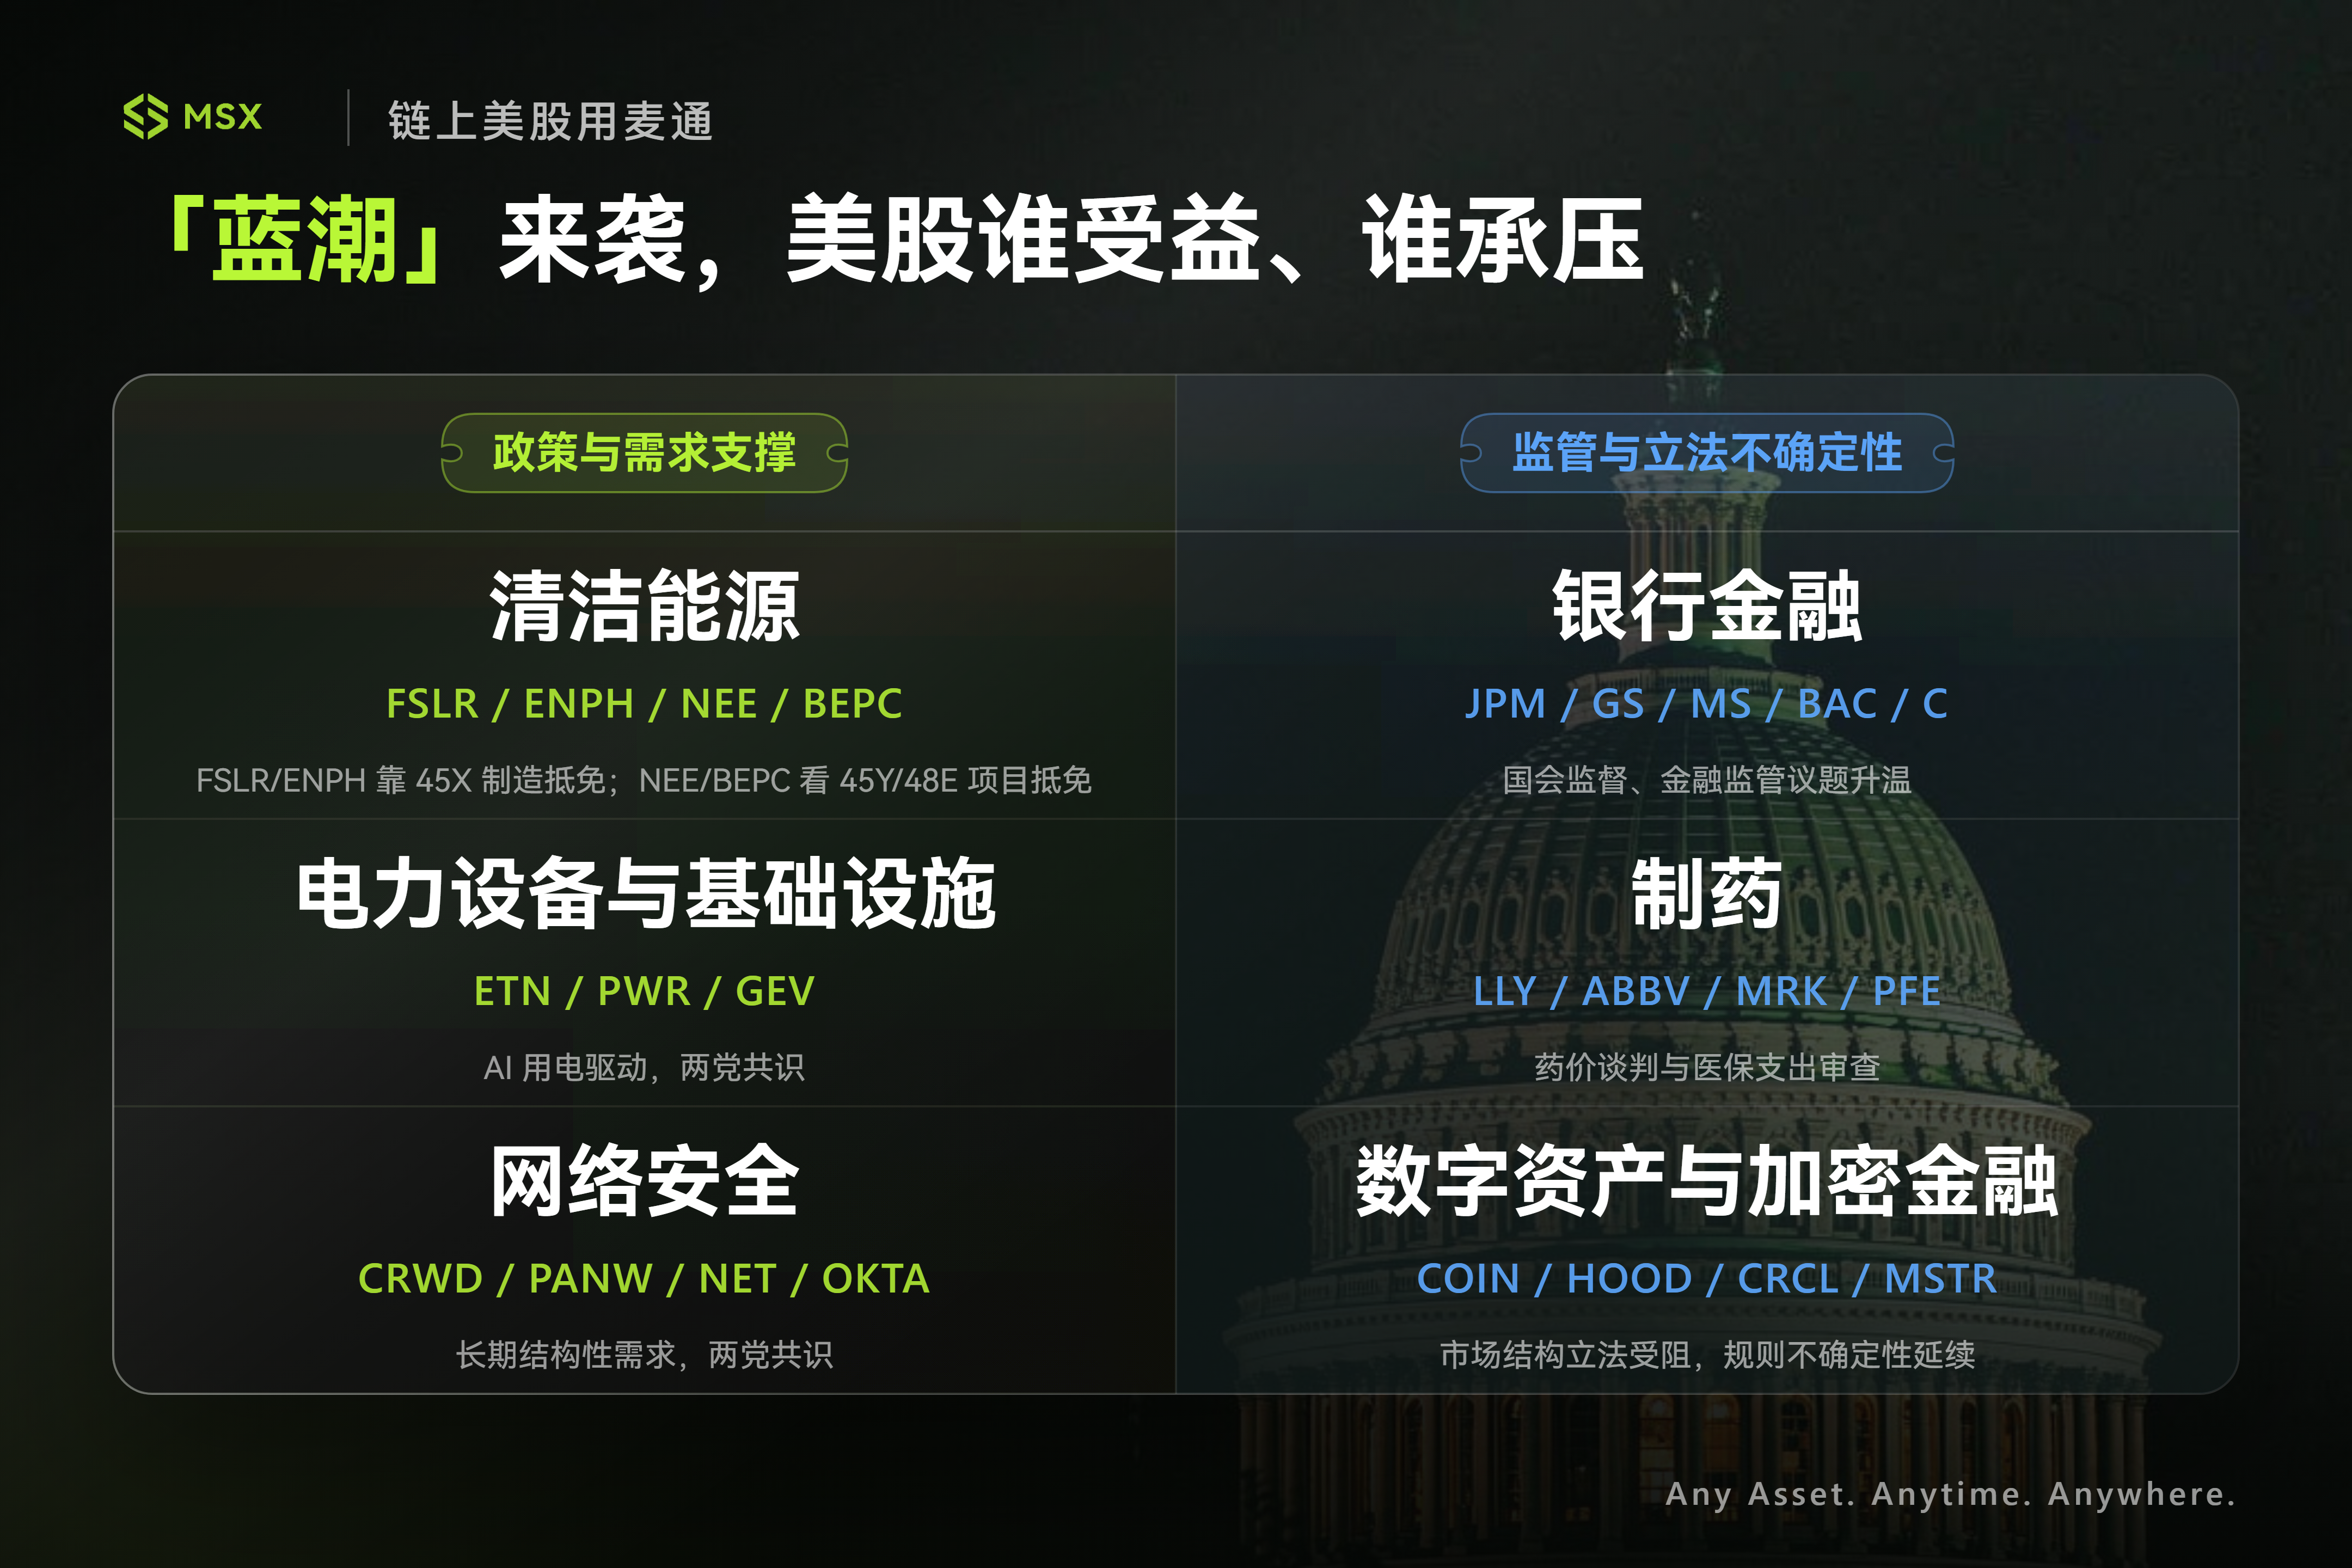
したがって、「ブルーウェーブ」が本当に変えたのは、実のところ議会による行政部門への調査・抑制、規制議題の優先順位、そして今後2年間の立法闘争の境界線である。
これを米国株市場に映し返すと、一部業種の政策期待が改善する可能性がある一方、一部企業がこれまで依存してきた規制緩和の期待が再び揺らぐ可能性もあるということだ。
一、政策期待の限界的改善:クリーンエネルギー、電力設備、サイバーセキュリティ
まず強調すべき前提は、民主党が議会を再び掌握しても、トランプ政権が削減したクリーンエネルギー補助金が自動的に戻るわけではないということだ。
2025年に可決された「大而美法案(One Big Beautiful Bill Act)」はすでに複数のクリーンエネルギー税額控除を大幅に修正または早期終了しており、補助金を復活させる新立法は「上院60票+大統領拒否権」という二重のハードルを越えるのは難しい。
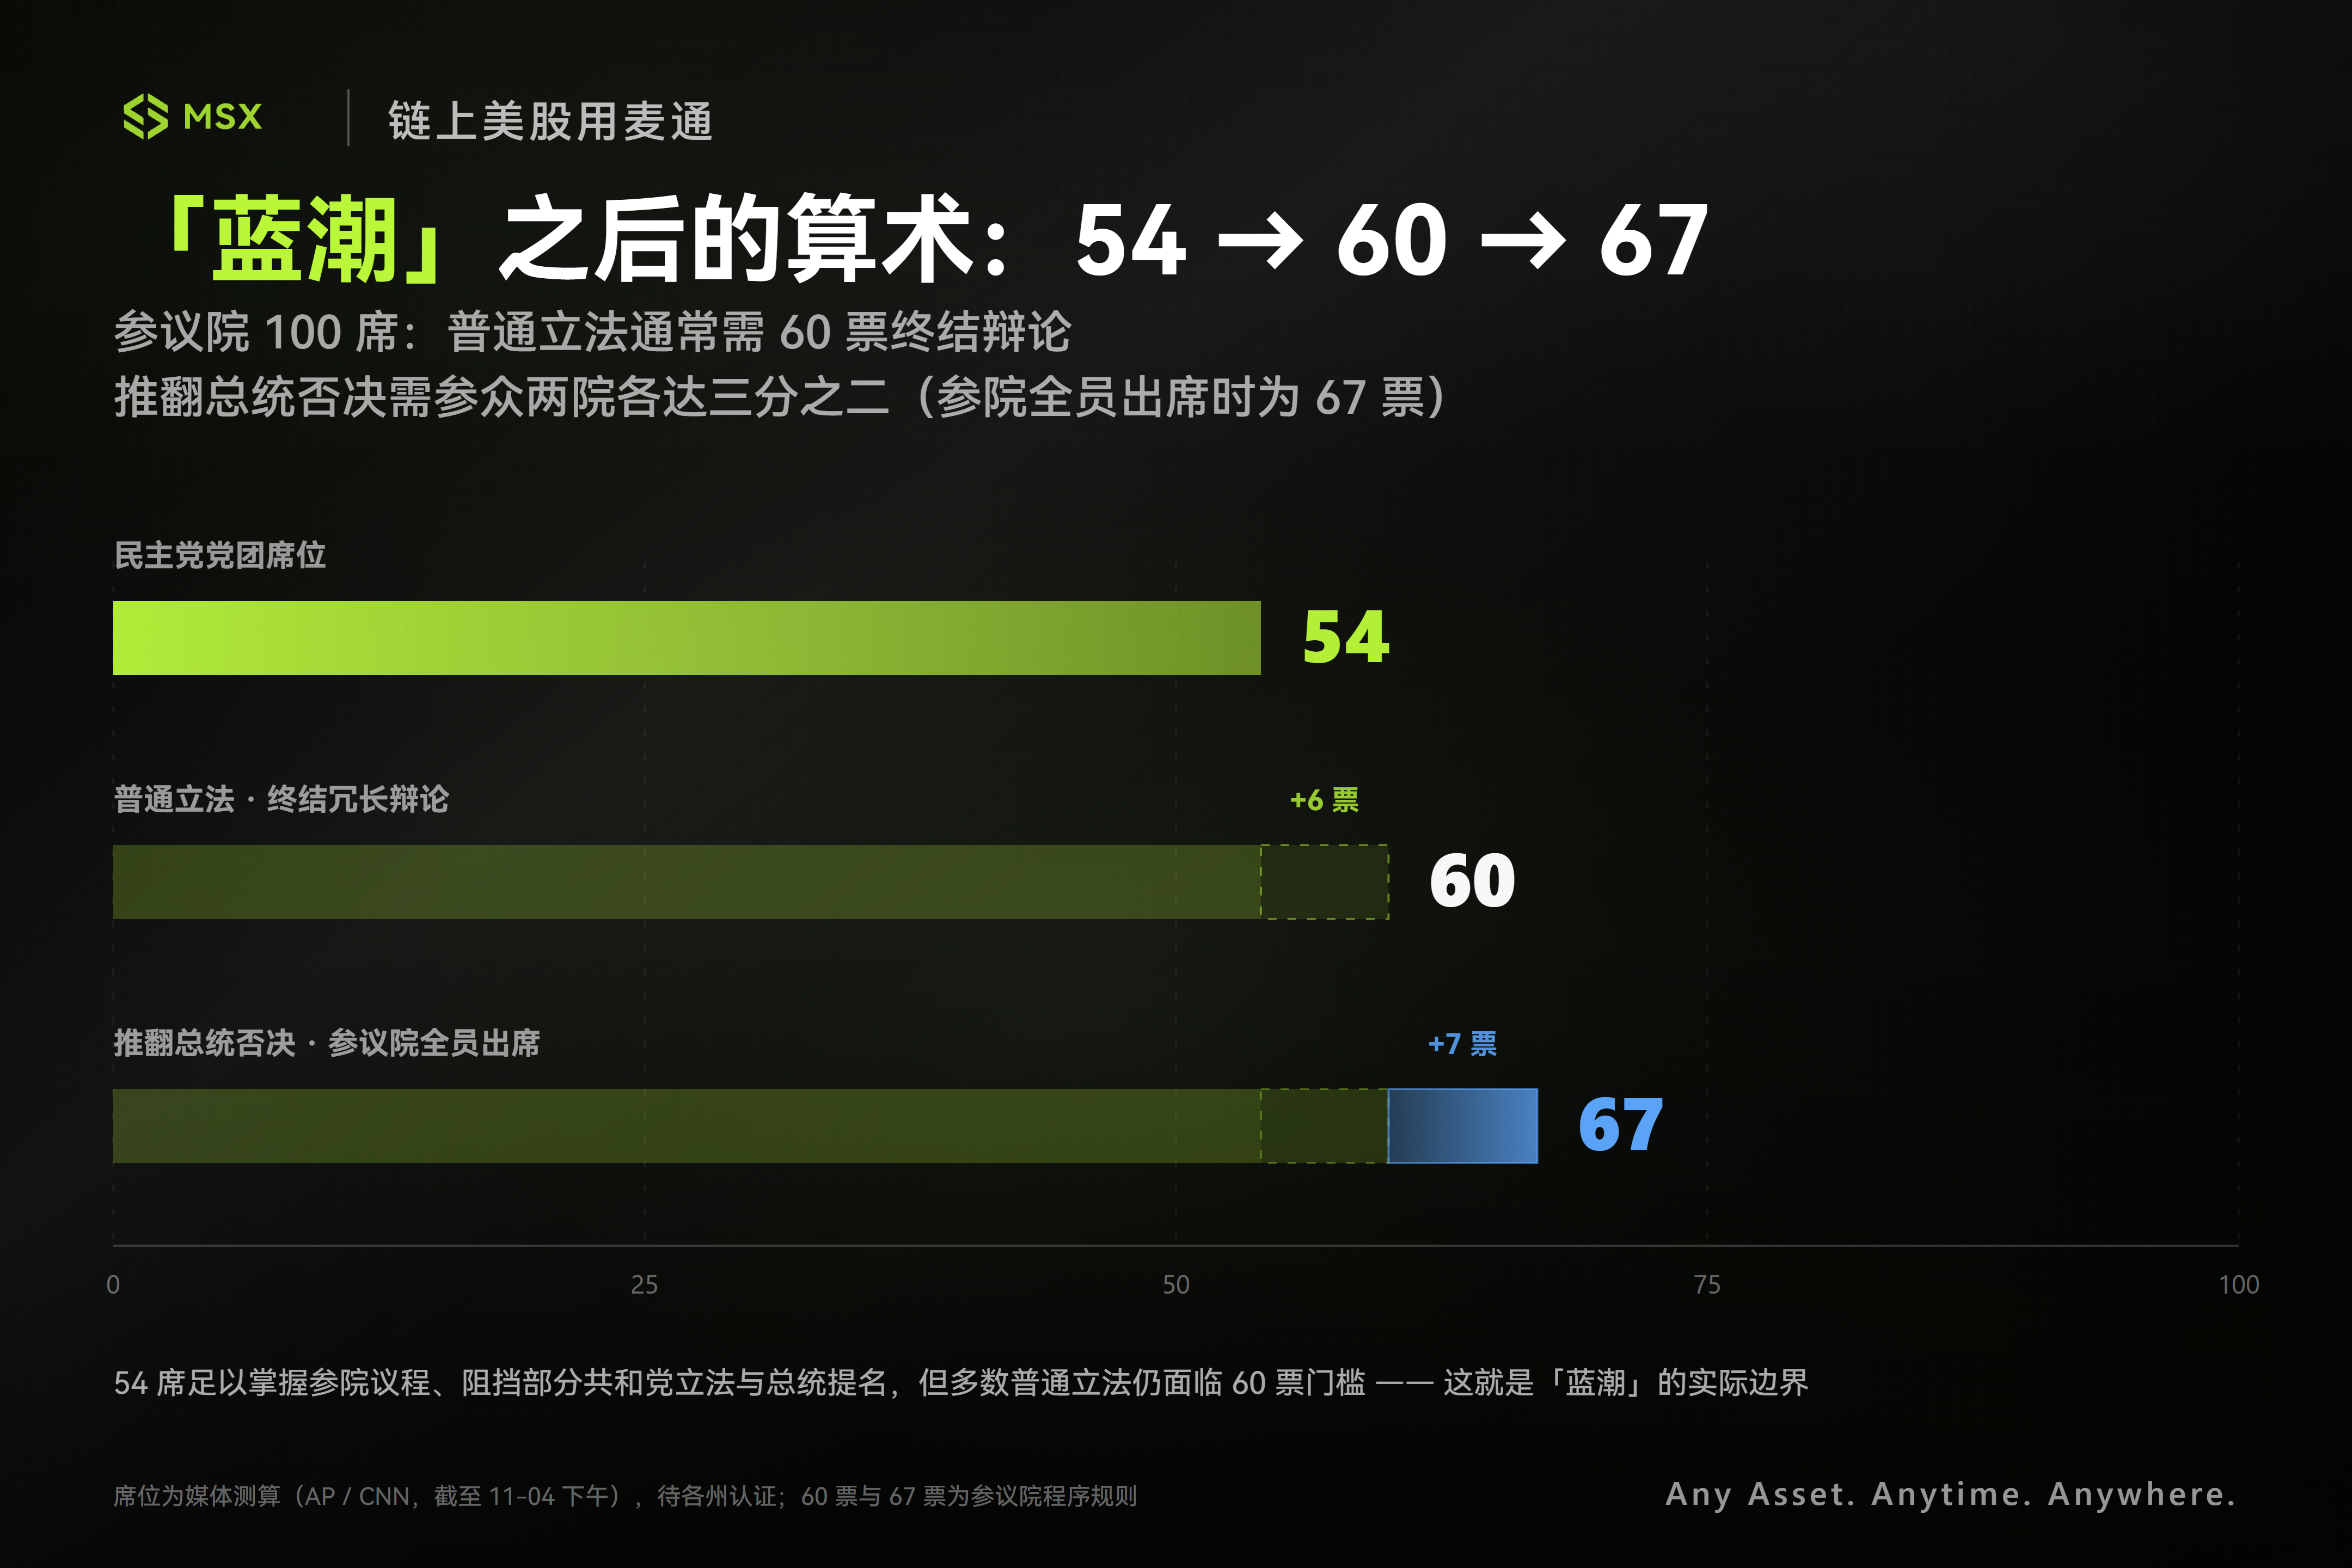
まずクリーンエネルギー、具体的にはFSLR / ENPH / NEE / BEPCだが、ブルーウェーブがこのセクターにとって意味するのは主に政策期待の限界的改善であり、補助金の全面的復活ではない。
うちFirst Solar(FSLR)とEnphase Energy(ENPH)は主に太陽光パネル、インバーター及び米国国内製造サプライチェーンに関わり、45X製造業税額控除、関税、サプライチェーン政策に注目が集まる;NextEra Energy(NEE)は規制対象の公益事業業務を持ちながら、再生可能エネルギー発電にも布局する;Brookfield Renewable(BEPC)は主に世界的な再生可能エネルギー資産を通じて長期的な収益を得ている。
次に電力設備とインフラ、具体的にはETN / PWR / GEVだが、このグループは実は党派の変化と直接の関係は大きくないものの、産業ロジックは極めて明確だ。
Eaton(ETN)は電力管理及び電気設備を提供し、Quanta Services(PWR)は送電網、送配電及びエネルギーインフラ建設に参画し、GE Vernova(GEV)は発電設備と送電網技術をカバーする。共和党であれ民主党であれ政権を担当しようとも、AI競争とエネルギー安全保障が米国の政策議題から輕易に外れることはない。
AIデータセンターの持続的拡張は、米国が電力供給、変電所建設、送電網アップグレード、発電能力不足などの問題を解決しなければならないことを意味するため、これは超党派の産業投資の主軸である。
最後にサイバーセキュリティ、具体的にはCRWD / PANW / NET / OKTA。
CrowdStrike(CRWD)、Palo Alto Networks(PANW)、Cloudflare(NET)、Okta(OKTA)はそれぞれエンドポイントセキュリティ、ネットワークセキュリティプラットフォーム、クラウドセキュリティ及びID認証などの分野をカバーしており、AIの普及は企業と政府のサイバー攻撃面を拡大しており、クラウドインフラ、ID権限及び重要システムへのセキュリティ投資も持続的に増加するだろう。
このセクターの核心的驅動要因は、やはりAI時代のセキュリティ需要と、政府及び企業の長期的なサイバー防御投資であり、民主党が政府のサイバーセキュリティ監督を強化することで追加の政策的関心が提供される可能性はあるが、これらの企業がそれによって直ちに新規受注を獲得するわけではない(関連記事『AI Agentが加速的に内部ネットワークに流入する時:「サイバーセキュリティ」の主戦場は変わった』)。
二、規制と立法の不確実性の上昇:銀行、製薬、暗号資産金融
左側の産業需要ロジックと比較して、銀行、製薬、暗号資産金融セクターは、議会公聴会、規制人事及び立法の綱引きに対する感度がはるかに高い。
まず銀行・金融セクター、具体的にはJPM / GS / MS / BAC / C。
JPMorgan(JPM)、Goldman Sachs(GS)、Morgan Stanley(MS)、Bank of America(BAC)、Citigroup(C)はいずれも米国の大手金融機関の重要な代表であり、民主党が議会を再び掌握した後、消費者保護、大手金融機関の監督、資本要件及び金融市場競争などの議題が再び熱を帯びる可能性がある。
特に注目すべきは伝統的銀行とステーブルコインの間の競争であり、銀行業界はステーブルコインの報酬メカニズムが伝統的預金を流出させ、ひいては銀行の資金コストと預金基盤に影響を及ぼすことを懸念し続けている。
ただし、FRBと財務省などの核心的規制機関は依然として行政分支が主導しているため、議会の圧力は主に公聴会での質疑と立法による牽制として現れ、規制ルールの瞬時の逆転ではない。
次に製薬分野、具体的にはLLY / ABBV / MRK / PFE。
Eli Lilly(LLY)、AbbVie(ABBV)、Merck(MRK)、Pfizer(PFE)はいずれも、米国の薬価設定、医療保険支出及び医薬品供給体系の政策変化に注目する必要がある。
民主党は長らく住民の医療コスト削減を主張しており、Eli Lilly、AbbVie、Merck、Pfizerはその長年の執念に直面向き合う必要があり、議会の監督の重心は必然的にMedicareの薬価交渉、PBM(薬剤給付管理)改革及び大手製薬企業の価格設定権へと傾く。
しかし市場も過度に恐慌する必要はなく、「インフレ削減法」が付与した医療保険交渉メカニズムはすでに存在しており、今後2年間は既存条項の厳格な監督と対象拡大の綱引きが中心であり、分裂政府の下で突然新たな急進的な価格規制が打ち出されるわけではない。
最後にデジタル資産と暗号資産金融、COIN / HOOD / CRCL / MSTRを含む。
このセクターの政策感度は特に注目に値するが、4社の事業属性は同じではない。Coinbase(COIN)は暗号資産取引と金融インフラのプラットフォーム、Robinhood(HOOD)は総合的なリテール金融プラットフォーム、Circle(CRCL)はUSDCステーブルコインの発行体、Strategy(MSTR)はビットコイン財務を核心とする上場企業である。
今年9月、上院が推進した「CLARITY Act」は一時棚上げされ、これは民主党がトランプ家系の暗号資産業務の利益相反に疑義を呈したことだけでなく、銀行と暗号資産企業がステーブルコインの報酬メカニズムをめぐる利益の分歧にも関わる。
ブルーウェーブ後、こうした政治的駆け引きはさらに複雑化する可能性がある。COIN、CRCLにとってルールがなかなか明確にならないことは業務拡張と市場期待に影響する;HOODは伝統的な証券業務の影響も受ける;MSTRはより多くビットコイン価格と自身の資金調達能力に依存する。
三、真に過小評価されている変数:AIデータセンターはどこへ移るのか?
今回の選挙にはもう一つ研究に値する交差点がある:一部の民主党が突破を実現した州は、ちょうど米国のデータセンター建設とAIインフラ投資の重要な市場でもある。
例えば、オハイオ、カンザス、メインなどの州は、今回の議会選挙の重要な逆転リストに現れると同時に、データセンター建設に関連する地方投票にも関わっている。
Ballotpediaの統計によると、11月3日、米国10州で計41件のデータセンター建設関連の地方措置が投票にかけられ、うち28件は開発制限の方向性を持ち、建設禁止、審査停止及び地方審査の追加などを含む。
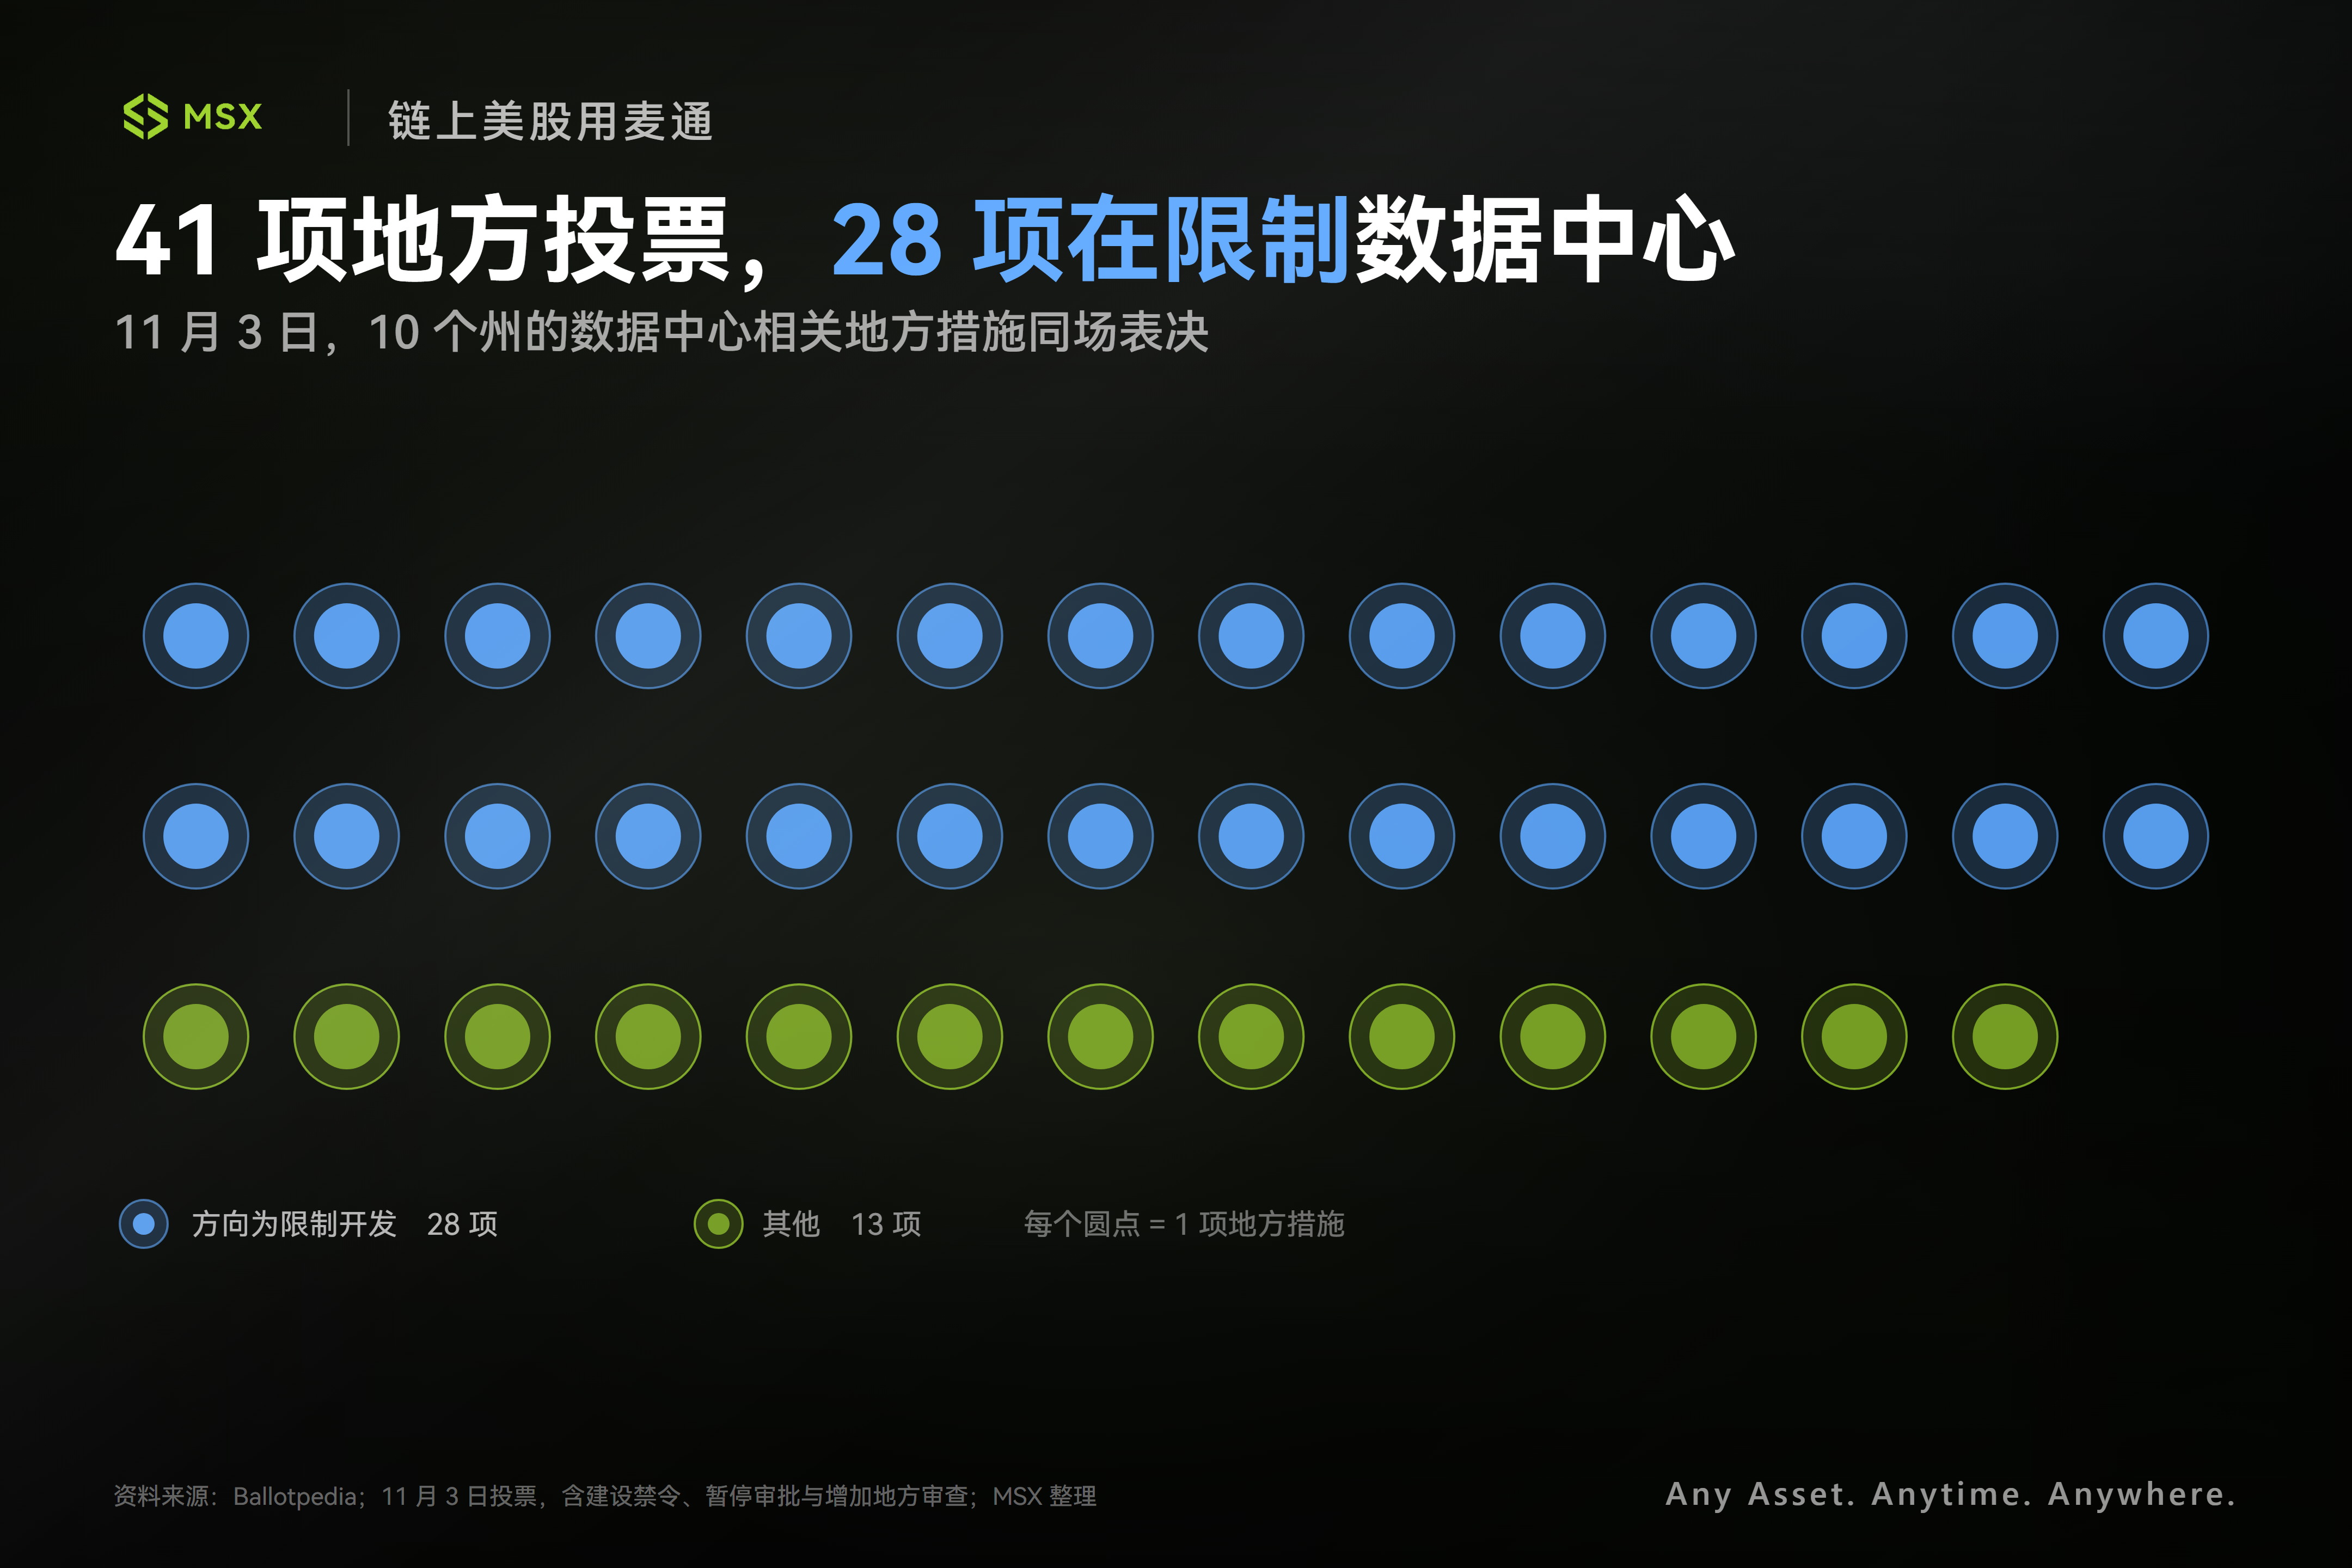
これは米国AIインフラの日益先鋭化する底層矛盾を明らかにしている:米国はAI建設の意欲を欠いてはいないが、データセンターが吞噬する電気代、水資源及び土地が、地方有権者の反発を引き起こしている。
過去1年間、トランプ政権は連邦土地の開放、環境影響評価とエネルギー配套の加速を通じて、計算力拡張に大きく門戸を開いてきた;しかしブルーウェーブと地方民意の二重の挟撃の下で、米国本土で新規大型計算力施設を増設する隠性的制度的コストは上昇している。
これにより二つの突破経路が浮上している:
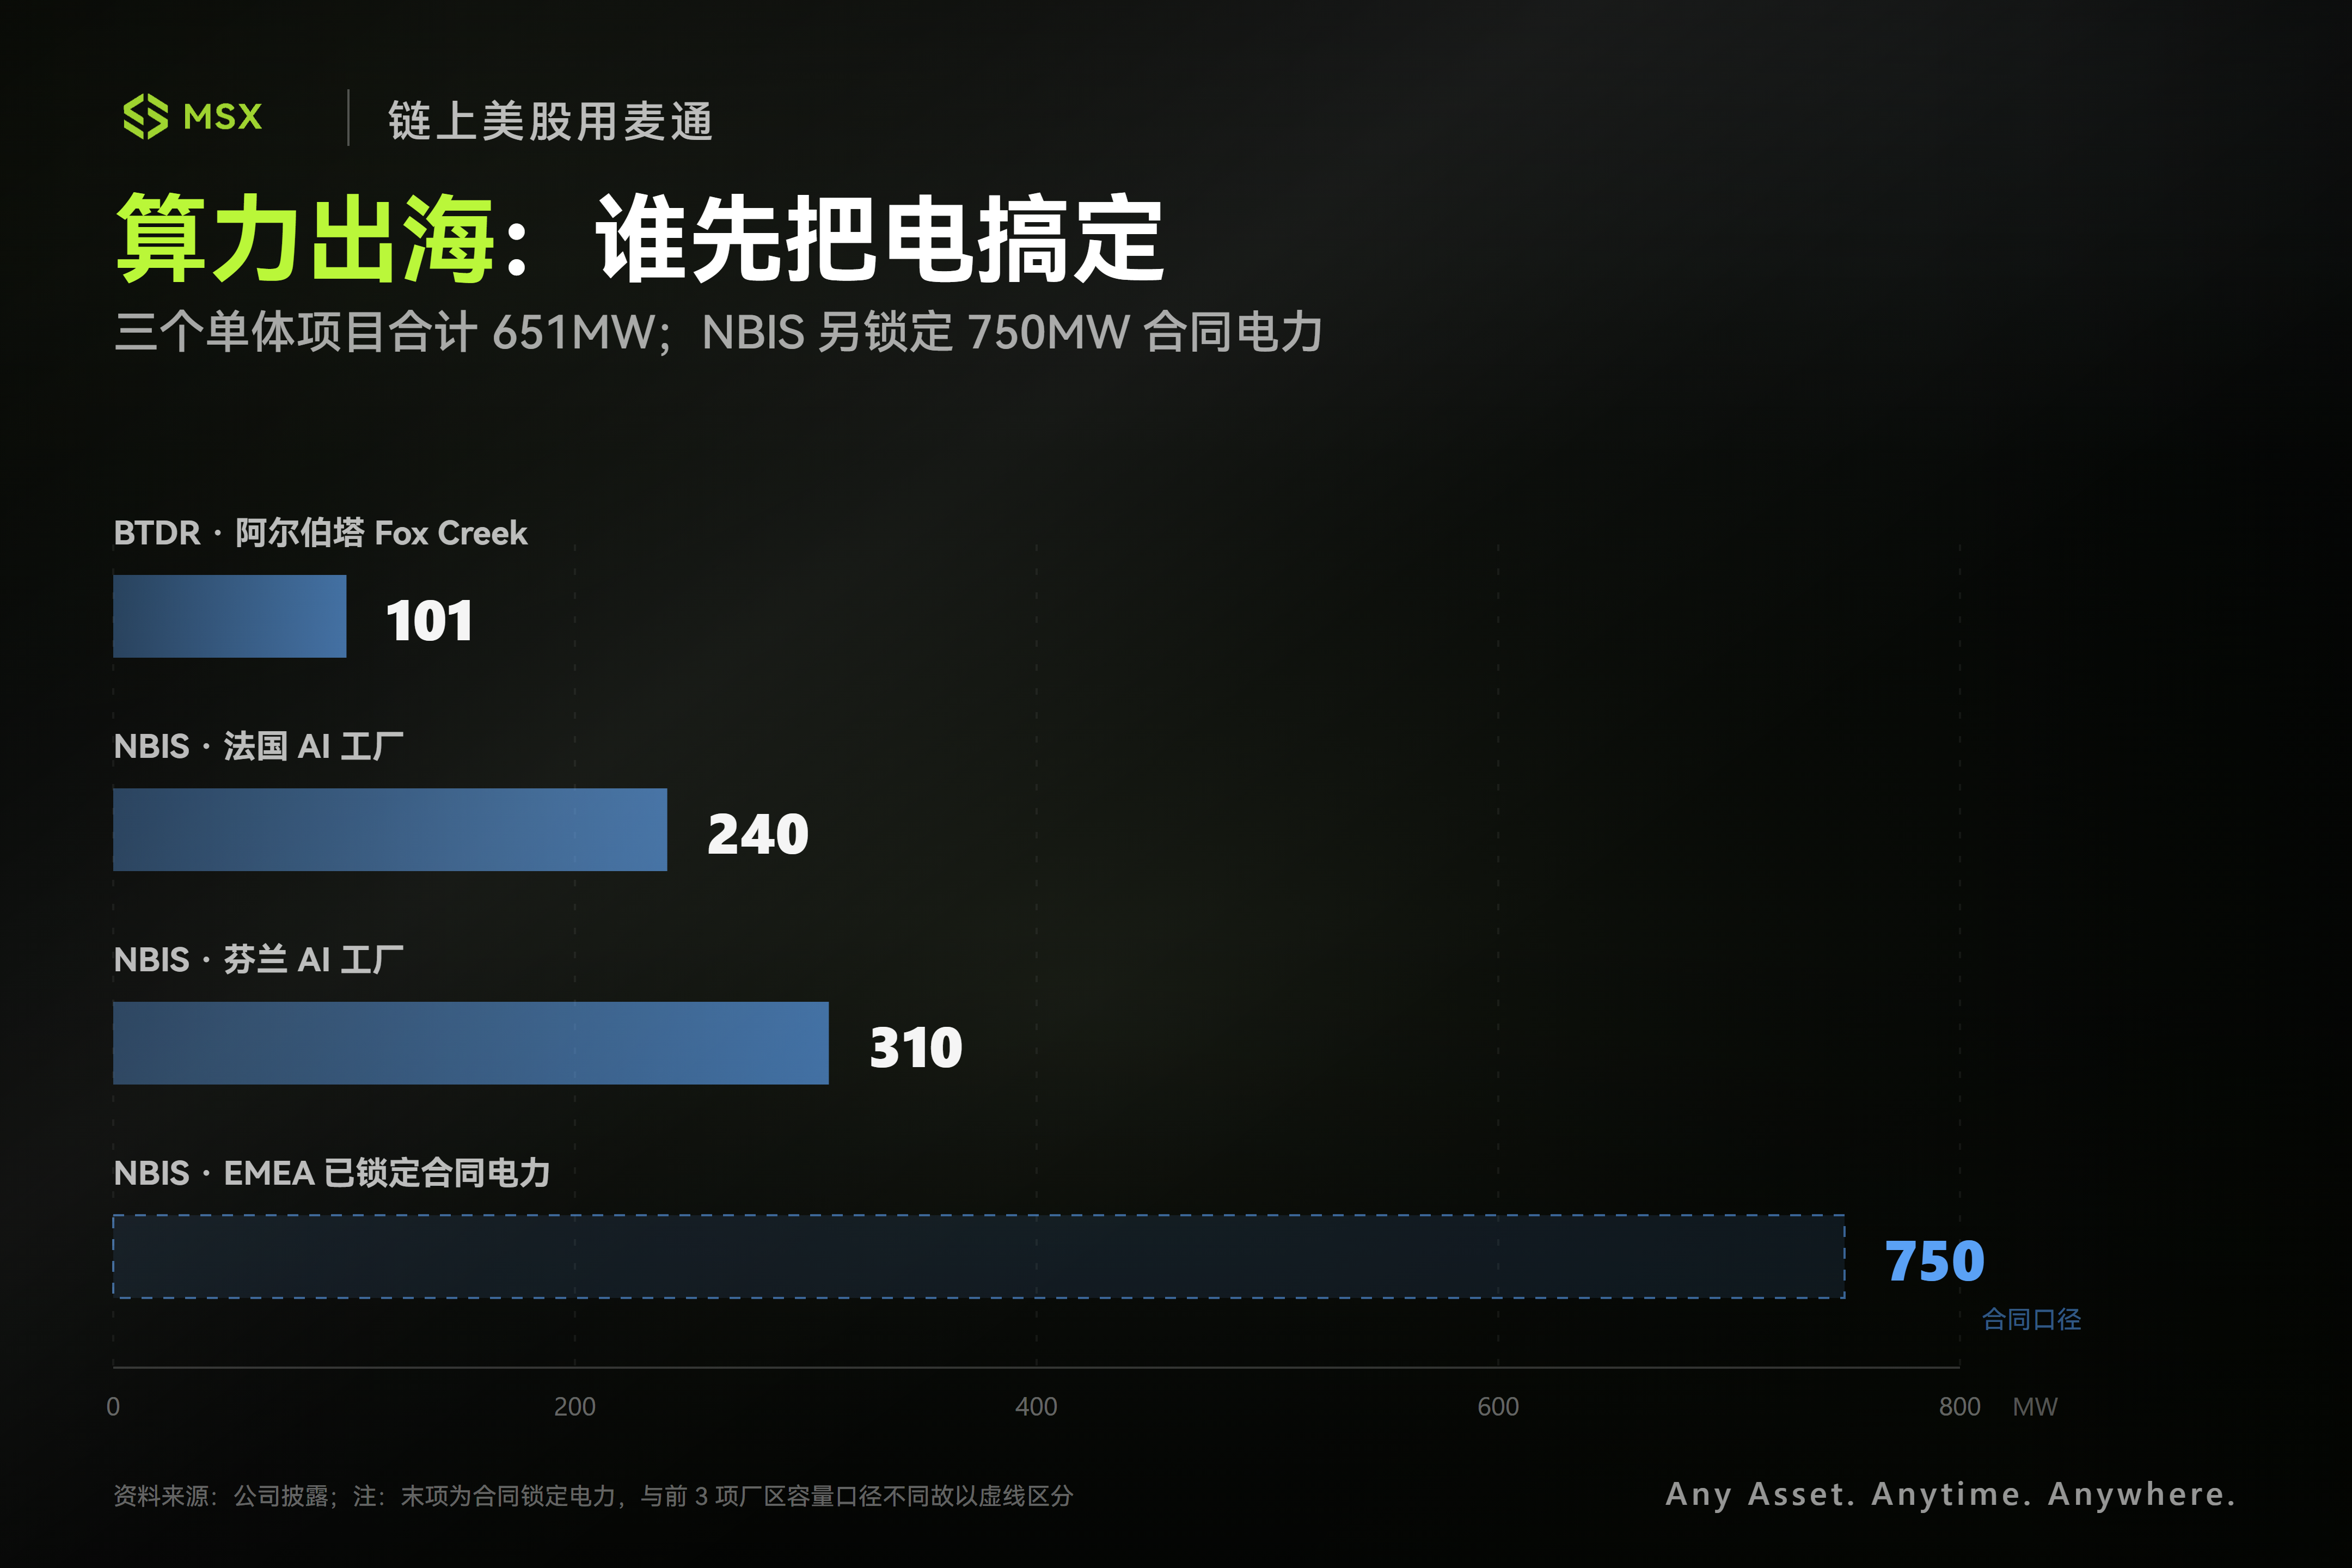
- 計算力とエネルギーの一体化「海外進出」:BTDRとNBISに代表されるように、米国本土の送電網待ち行列と地域社会の抵抗を回避するため、地域を越えて低コスト電力を確保することが計算力インフラの新しいロジックとなっている。例えばBitdeer(BTDR)はカナダ・アルバータ州Fox Creekで垂直一体化プロジェクトを推進し、101MWの天然ガス発電所を自建して約100MWの計算力施設を配套し、前期はビットコインマイニングにサービスを提供しAI/HPCへの切り替えスペースを確保する;Nebius(NBIS)は欧米双線布局を採用し、フィンランドとフランスでそれぞれ最高310MWと240MWのAI工場を建設し、EMEA地域では750MW超の契約電力を確保済みで、同時にミズーリ州Independenceのギガワット級AI工場はすでに起工しており、グローバルな資産配置を通じて単一市場の審査と電力ボトルネックをヘッジしている;
- 原子力は少数の超党派の堀を持つ基荷電源として、再評価を迎える可能性がある:2024年6月、米国上院は88対2という圧倒的多数で「ADVANCE Act」を可決し、原子力発電発展の超党派のコンセンサスを確立した。高密度計算力の24時間不休の電力需要に直面し、既存原子力発電所の延命、増容、長期電力購入契約(PPA)及び小型モジュール炉(SMR)は引き続き資本プレミアムを吸引するだろう——ただし長い審査と建設サイクルに制約され、原子力は長周期の底倉としてより適している;
最後に、もう一つ無視できない変数がある:伝統的な石油・ガス。
今回の選挙では、インフレと生活コストが共和党敗北の重要な背景であり、高いエネルギー価格は住民の生活コストに直接影響し、ひいては政府のエネルギー政策の空間を逆に制限する。
総じて見ると、今回の「ブルーウェーブ」は主に、今後の2年間で市場が「一方的な政策追い風」から「常態化した制度的摩擦」へと価格設定を切り替えることに影響を与えるものである。
米国株投資家にとって、国会議事堂での舌戦の中で政策ノイズを過度に取引するよりも、両党が拒否できない送電網とセキュリティインフラ、そして国境を越えて自ら電力ボトルネックを解決できる計算力プレイヤーに筹码を残す方がよい。