

纳指盘中狂泻6.4%蒸发3万亿的这一夜,各类资产发生了什么?
11月5日、米国株式市場は2025年4月の関税動乱以来最大の単日下落を記録した。ナスダック総合指数は5.52%下落、ナスダック100は約6.4%下落、S&P500は4.35%下落、フィラデルフィア半導体指数は12%下落し、2020年以来最大の下落幅となった。エヌビディアは9.26%下落、AMDは17.26%下落、サンディスクは22.26%下落、マイクロンは17.46%下落した。フィナンシャル・タイムズの集計ではウォール街の株式市場の時価総額は1日で約3.2兆ドル消失し、ウォール・ストリート・ジャーナルの集計では約2.5兆ドルとされ、両者の集計範囲は異なる。
今回の急落には確かに新たな政策の引き金があった。米国各地でデータセンター建設を制限する地方住民投票が高い可決率を得ており、出口調査では76%の有権者が地元コミュニティでのデータセンター建設に反対していることが示された。サンダース上院議員はその後「データセンター建設の即時全国一時停止」を提唱した。現時点ではこれは政治的な表明にとどまり、議会審議の手続きに入った法案テキストは存在しない。
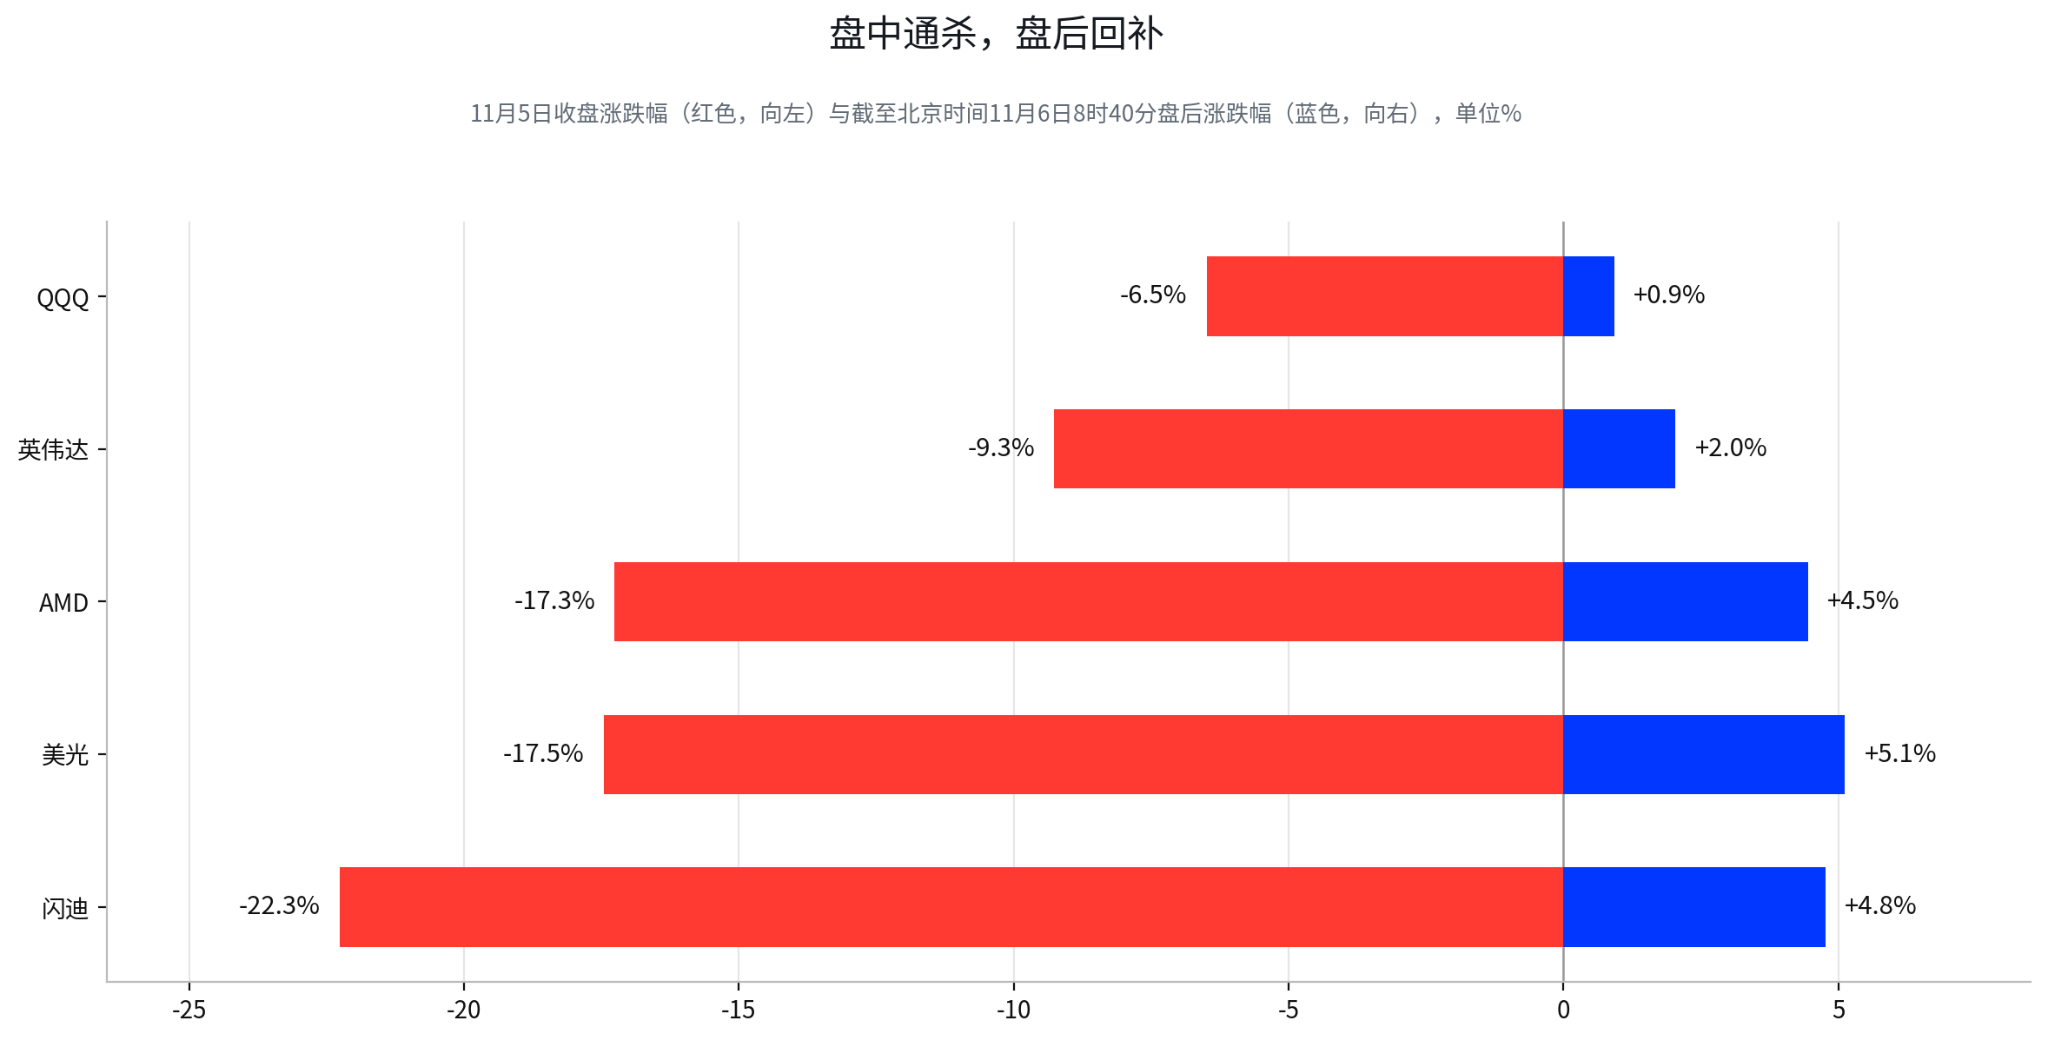
時間外市場では急速に回復した。北京時間11月6日8時40分時点で、マイクロンは5.1%上昇、サンディスクは4.8%上昇、AMDは4.4%上昇、エヌビディアは2.0%上昇、QQQは終値から0.93%回復し、ナスダック100先物は約0.4%上昇に転じた。
取引時間中の全面安と時間外の回復の間で、市場が本当に再価格付けしているのは、政策リスクがデータセンターの設備投資に波及するかどうかであり、AI需要が消失したかどうかは二の次である。
一、分化から全面安へ:本当に爆発したのは混雑したポジション
政策ニュースは導火線に過ぎず、杀伤力は過去2年間に積み上がり続けた設備投資期待と混雑したポジションから来ている。
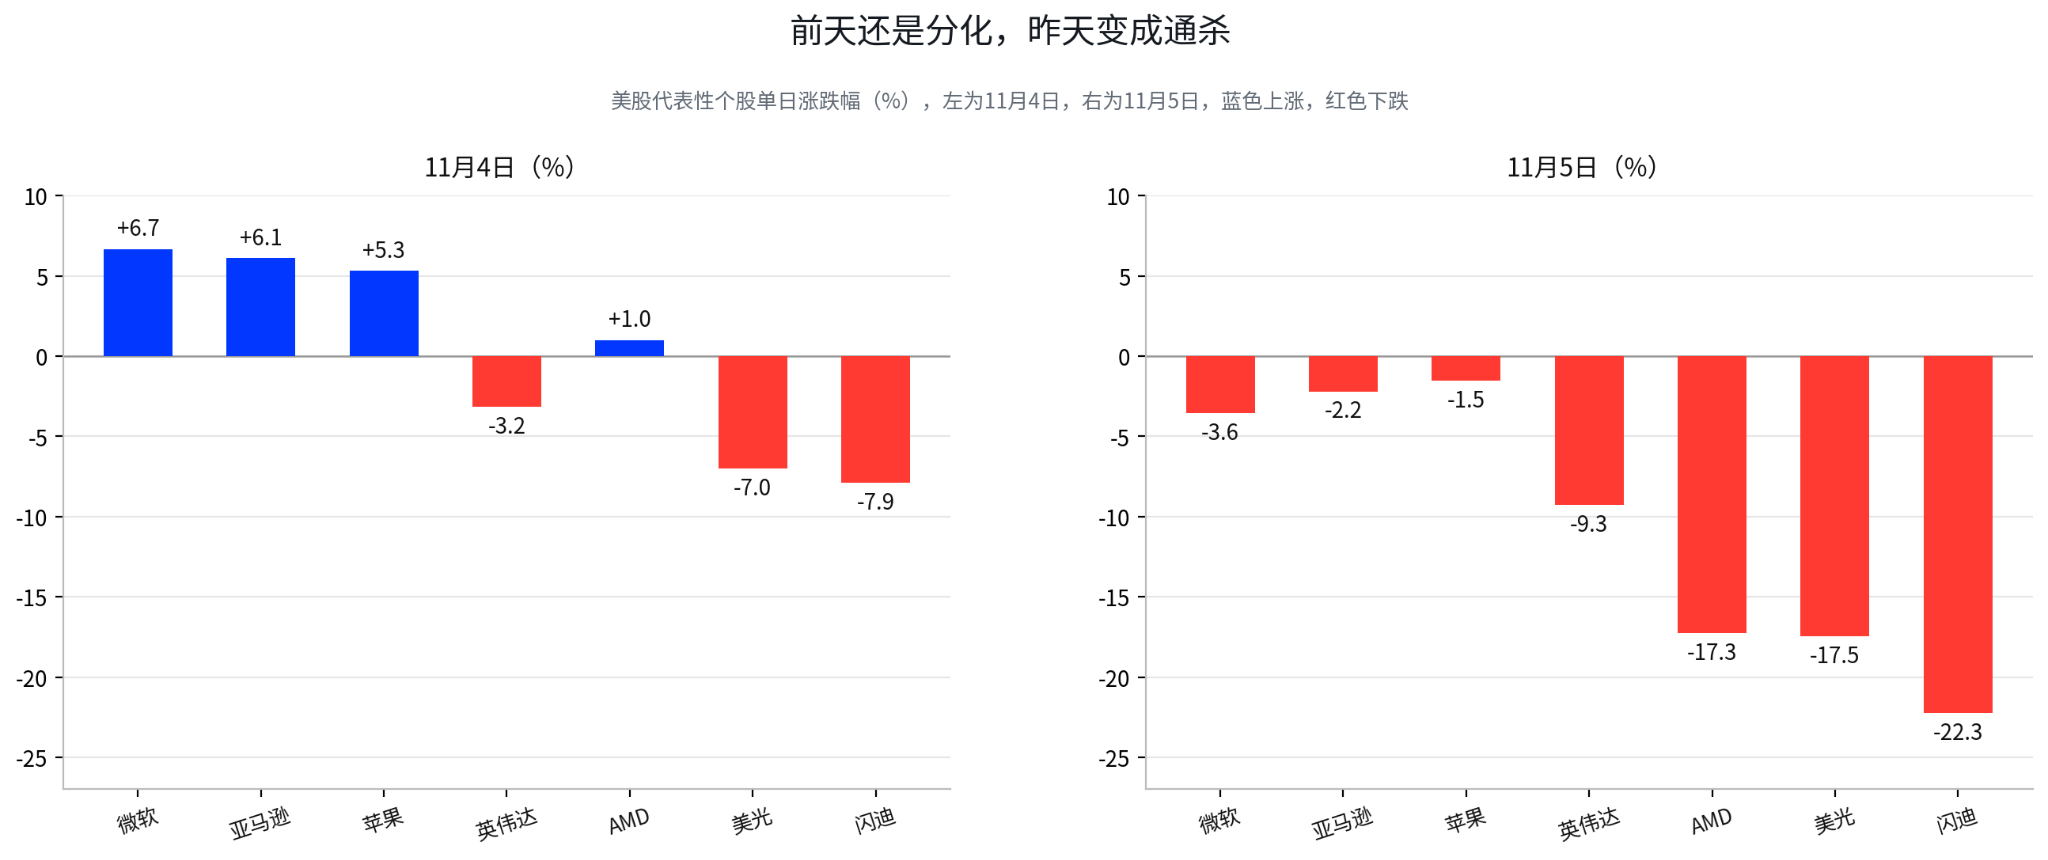
11月5日の下落を「民主党が勝った」だけでは説明しにくい。前日、米国株のAI関連銘柄は依然として明確に分化しており、大手テックプラットフォームは上昇し、AIハードウェアは緩やかな調整にとどまっていた。その1日後、GPU、ストレージから光通信、PCBまで全面安となり、マグニフィセント・セブンの時価総額は1日で1兆ドル超消失した(報道の引用)。
過去1年間、AIハードウェアとデータセンター建設は受注、設備投資、利益によって繰り返し裏付けられ、ストレージ・スーパーサイクルや計算力リースなどの取引が不断に強化されてきた。市場がAIインフラの期待をすでに高い水準まで価格に織り込んでいる状況では、設備投資を減速させ得るあらゆる変数が集中利食いを引き起こす。11月5日の地方住民投票は、市場に十分に強い理由を与えた。Redbud Consultingが追跡するデータによると、全米44件のデータセンター制限地方措置のうち38件が可決され、別のメディア集計では41件中40件とされ、数値には若干の差異がある。出口調査では76%の有権者が地元コミュニティでのデータセンター建設に反対していることが示された(いずれも報道の引用)。
したがってサンダース氏の表明は正確に位置づける必要がある。11月5日、同氏はソーシャルメディアに投稿し、各地の住民投票結果を引用して「データセンター建設の即時全国一時停止」を訴えた。これは政治的主張であり、委員会に提出されておらず、法案テキストも存在しない。市場が本当に待つべきは、地方レベルの反対感情が連邦政策に入り、さらにデータセンター建設とクラウド事業者の設備投資に波及するかどうかである。
現在の市場が取引しているのは、まだ完結していない連鎖である。
地方のデータセンター反対 → 連邦政策の引き締め → データセンター建設の減速 → クラウド事業者の設備投資の下方修正 → AIハードウェア受注の減少 → 半導体・ストレージの利益予想の下方修正
11月5日の株価は直接最後の段階まで飛んだが、中間の各環はまだ確認されていない。今回の下落はむしろ、高評価・高ポジションのAI取引の集中的なデレバレッジであり、市場はAIインフラ周期の終焉を確認したわけではない。
二、ストレージの下落が最も激しく、市場が削ったのは設備投資に最も近い受注
ストレージの下落率は計算力の中核の約2倍に達し、資金がまず削ったのは新規設備投資に最も敏感な受注である。
エヌビディアは9.26%下落したが、下落率を大きく広げたのはストレージである。マイクロンは17.46%下落、サンディスクは22.26%下落、ウェスタンデジタルは17.35%下落し、同期間にエヌビディアは9.26%下落、AMDは17.26%下落した。この構造自体がシグナルである。
データセンターの設備投資は最終的にサーバー、GPU、HBM、DRAM、NANDなどの各環を通じて産業チェーンに波及し、ストレージ企業の利益予想と新規データセンター需要の連動はより緊密である。市場が将来のデータセンター建設速度に疑念を持ち始めると、最初に引き下げられるのは新規設備投資に最も敏感で、同時に過去の上昇率とポジションの混雑度も最も高い受注である。
したがってストレージがGPUより激しく下落したのは、資金がAIインフラの限界的な増分を優先的に下方修正しているという読み方であり、AI需要自体はまだ反証されていない。これが11月5日を単純に「AIバブルの崩壊」と定義できない理由でもある。もし市場がAI需要の全面的な崩壊を確認すれば、クラウド事業者の設備投資、受注、利益予想は同時に下方修正されるはずだが、現在実際に起きているのは、資金が株価を通じて過去の過度に楽観的な設備投資前提の一部を削ったことに過ぎない。
時間外の反発はまさにこの点を物語っている。北京時間8時40分時点で、マイクロンは5.1%上昇、サンディスクは4.8%上昇、AMDは4.4%上昇、エヌビディアは2.0%上昇、QQQは0.93%回復した。資金は政治的な表明と実際に設備投資を変えるまでの距離を再計算しており、下落率が最も大きかった銘柄が自然に最初にショートカバーと過度な下落からの反発を見せた。
時間外の反発自体はトレンド反転を証明できない。時間外は流動性が低く、価格変動が増幅されやすい。本当に価値のあるシグナルは11月6日の通常取引時間の寄り付き以降を待つ必要がある。GPUが率先して落ち着き、ストレージが引き続き弱含むなら、資金が産業チェーン内部で再価格付けしていることを示す。AIハードウェアチェーン全体が同調して回復すれば、パニック的なデレバレッジ後の反発に近い。時間外の上昇幅が急速に消えれば、デレバレッジがまだ終わっていないことを示す。
三、香港株で上がったのはプラットフォーム、下がったのはハードウェア
香港株と米国株のAIハードウェアの乖離は、実は同じローテーション取引の両端である。
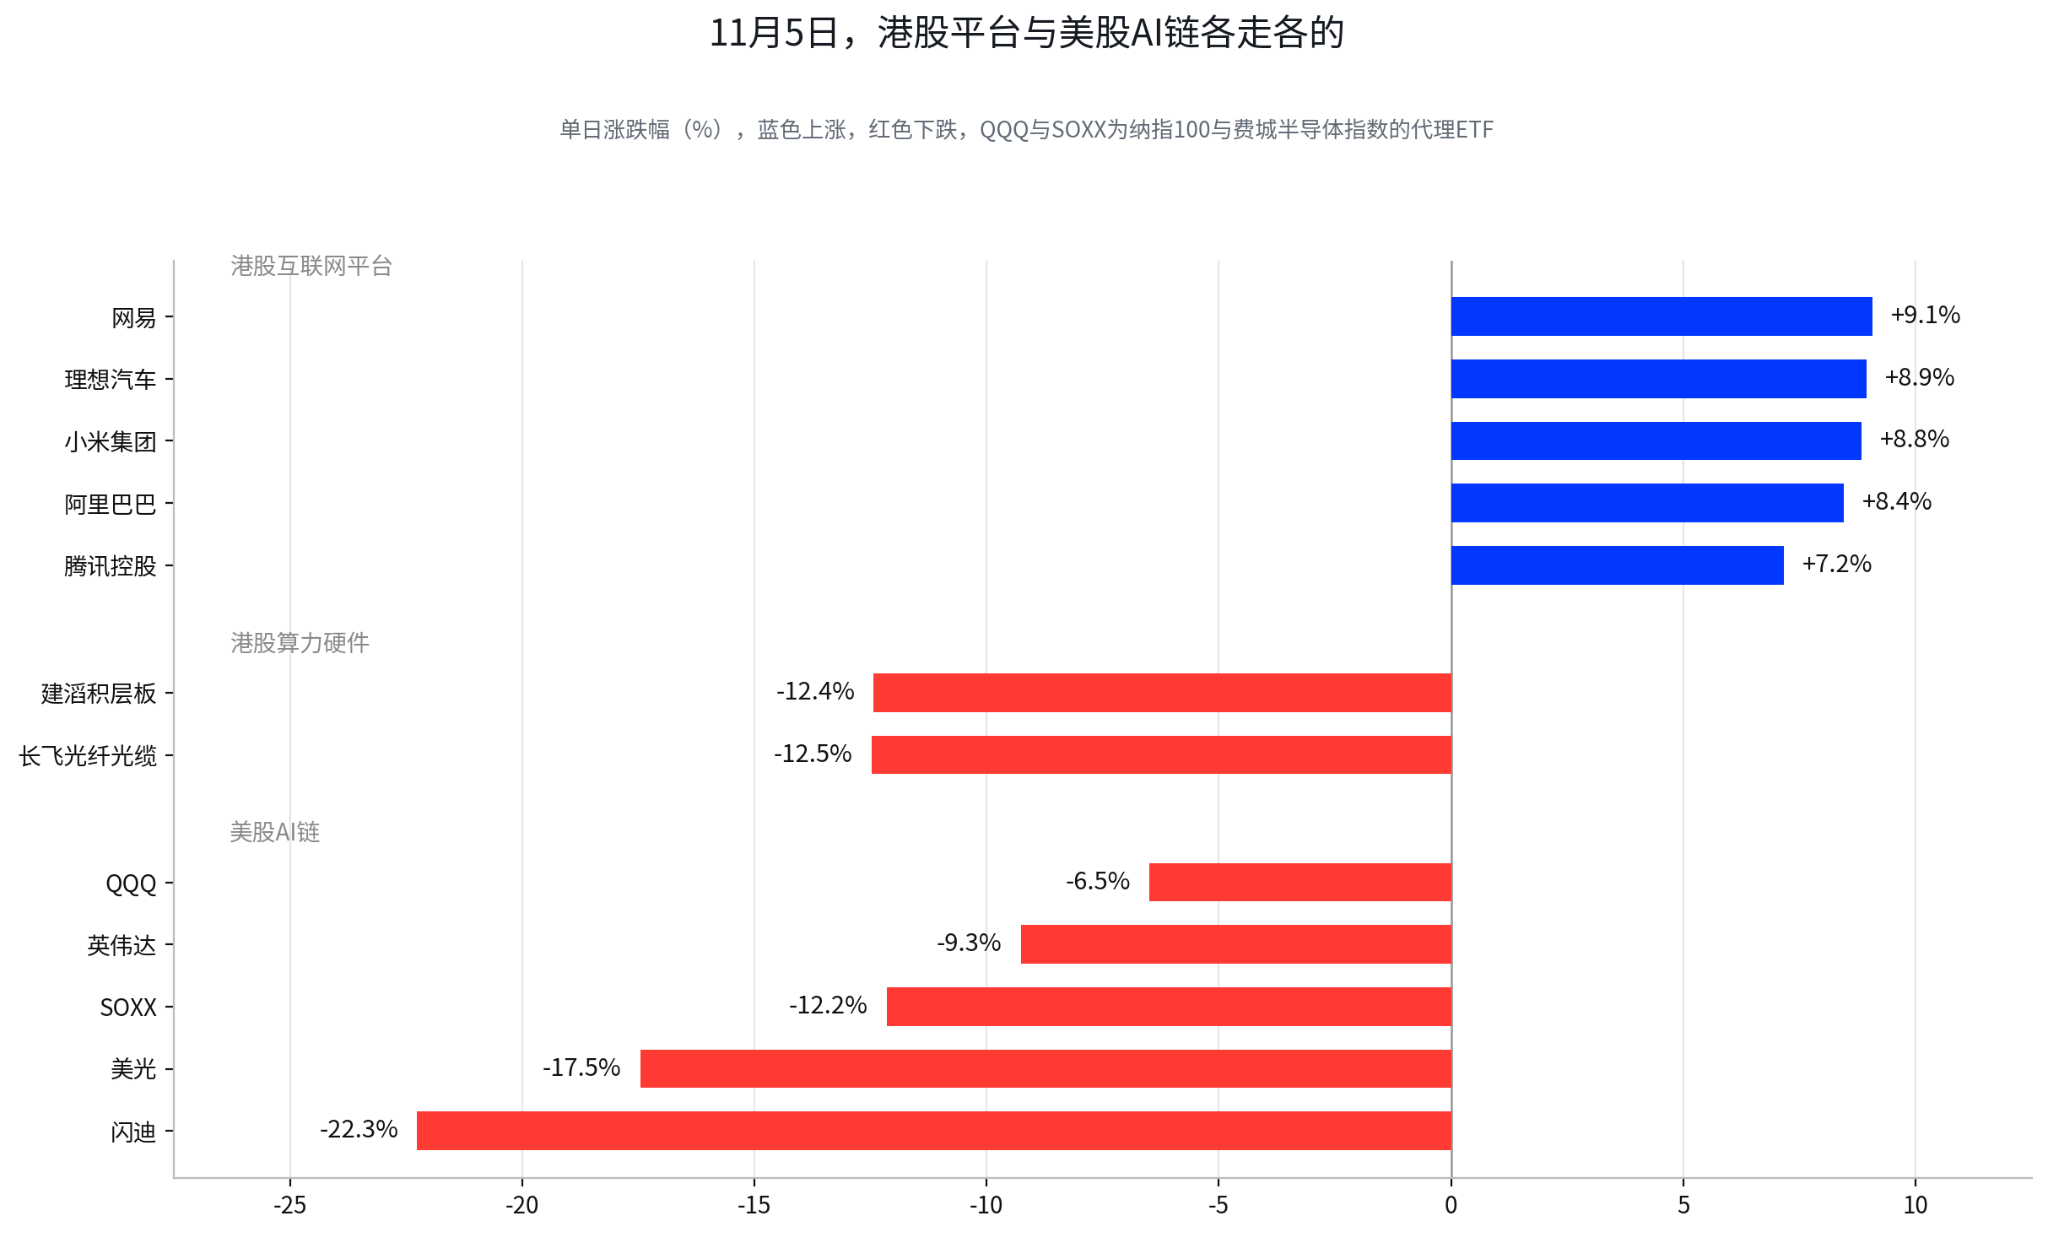
11月5日、ハンセン指数は3.67%上昇、ハンセンテック指数は5.55%上昇し、売買代金は3566.67億香港ドルに拡大し、前営業日比50.56%増加した。表面上は米国株のAIハードウェアの大幅下落と完全に逆である。分解して見ると、香港株は全面高ではなく、資金も明らかな方向転換を見せている。
ネットイースは9.07%上昇、理想汽車は8.94%上昇、小米は8.83%上昇、アリババは8.45%上昇、テンセント・ホールディングスは7.17%上昇した。一方、建滔積層板は12.43%下落、長飛光繊光ケーブルは12.48%下落し、前日に強かった計算力ハードウェアは明らかに圧迫された。
香港株上昇の読み方は、資金がAIインフラへのエクスポージャーを圧縮した後、テック資産内部で銘柄を選び直しているというものであり、リスク回避相場は表面に過ぎない。プラットフォーム・インターネット側はバリュエーション修正と政策環境の限界的改善の恩恵を受け、もう一方では資金が高評価・高設備投資感応度の計算力ハードウェアから撤退しており、両端は同じローテーション取引として理解できる。A株は同日安値で寄り付き後に上昇し、上海総合指数は0.10%上昇、創業板指数は0.87%上昇、隆基緑能は3.92%上昇した。新エネルギー方向の受け止めはこのローテーションの手がかりと一致している。
南向資金は同日約213億香港ドルの純売り越しとなり、指数上昇は南向資金の全面的な回帰を意味しないことも示している。外国資金、プラットフォームの主力株、市場スタイルの切り替えが同日の相場を共に支えた。
今後注目すべきはこのローテーションが持続するかどうかである。ハンセンテックが引き続きプラットフォーム株主導で上昇し、計算力ハードウェアが継続的に劣後すれば、資金が主体的にAIインフラへのエクスポージャーを圧縮していることを示す。計算力ハードウェアが再びアウトパフォームすれば、11月5日の政策ショックが急速に消化されつつあることを示す。
四、方向確認の前に、まず法案テキスト、設備投資、チェーン内分化に注目
この相場が一度の混雑した取引の清算から、本当のAI設備投資周期の調整に格上げされるかどうか、答えは3点に集中している。
法案テキスト:地方住民投票と政治的表明は、データセンター建設がより大きな社会的抵抗に直面していることを証明するに過ぎず、実際にバリュエーションに影響するのは、制限条項が法案、予算措置、エネルギー政策に入るかどうかである。連邦レベルで明確な制限条項が現れて初めて、市場はデータセンター建設予想をさらに引き下げる理由を持つ。ソーシャルメディアの表明にとどまり続けるなら、11月5日の下落には多くのセンチメントとポジションの要素が含まれていることになる。
クラウド事業者の設備投資:マイクロソフト、グーグル、アマゾン、Metaが最終的にいくら使う意思があるかは、どの政治家が何を言ったかよりも重要である。クラウド事業者が設備投資を維持、さらには引き上げ続けるなら、11月5日はむしろバリュエーションとポジションの調整に近い。今後数カ月にプロジェクトの遅延、受注の鈍化、設備投資ガイダンスの下方修正が現れて初めて、ストレージ、光通信、サーバー産業チェーンは利益予想をさらに下方修正する必要がある。
AIチェーン内部で誰が先に下げ止まるか:GPU、ストレージ、光通信、PCBの相対パフォーマンスは、単にナスダックの騰落を見るよりも情報量が多い。GPUが先に安定しストレージが引き続き弱ければ、市場がストレージ・スーパーサイクルと混雑した取引の期待を圧縮していることを指す。AIハードウェアチェーン全体が同調して反発すれば、パニックが消化されつつあることを示す。ストレージ、光通信、PCBが引き続き安値を更新すれば、市場は政策リスクをさらに設備投資周期全体に反映させていることになる。
11月5日に打ち砕かれたものは明確に定義できる。市場はこれまでAI設備投資は上昇するだけで下降しないと当然视していたが、その自信にその日、亀裂が入った。時間外の半導体株の回復は、市場が政治的な表明と政策の実行を改めて区別していることを示しており、方向はまだ完全には確認されていない。
法案テキストが政策リスクのレベルを決め、クラウド事業者の設備投資がファンダメンタルズの真偽を決め、AIチェーン内部の分化が資金が実際にポジションを入れ替えているのか撤退しているのかを決める。
五、債券・金・原油・為替はいずれも巻き込まれていない
今回の売りは株式内部の混雑した部分に集中しており、全資産にわたる流動性の取り付け騒ぎは発生していない。
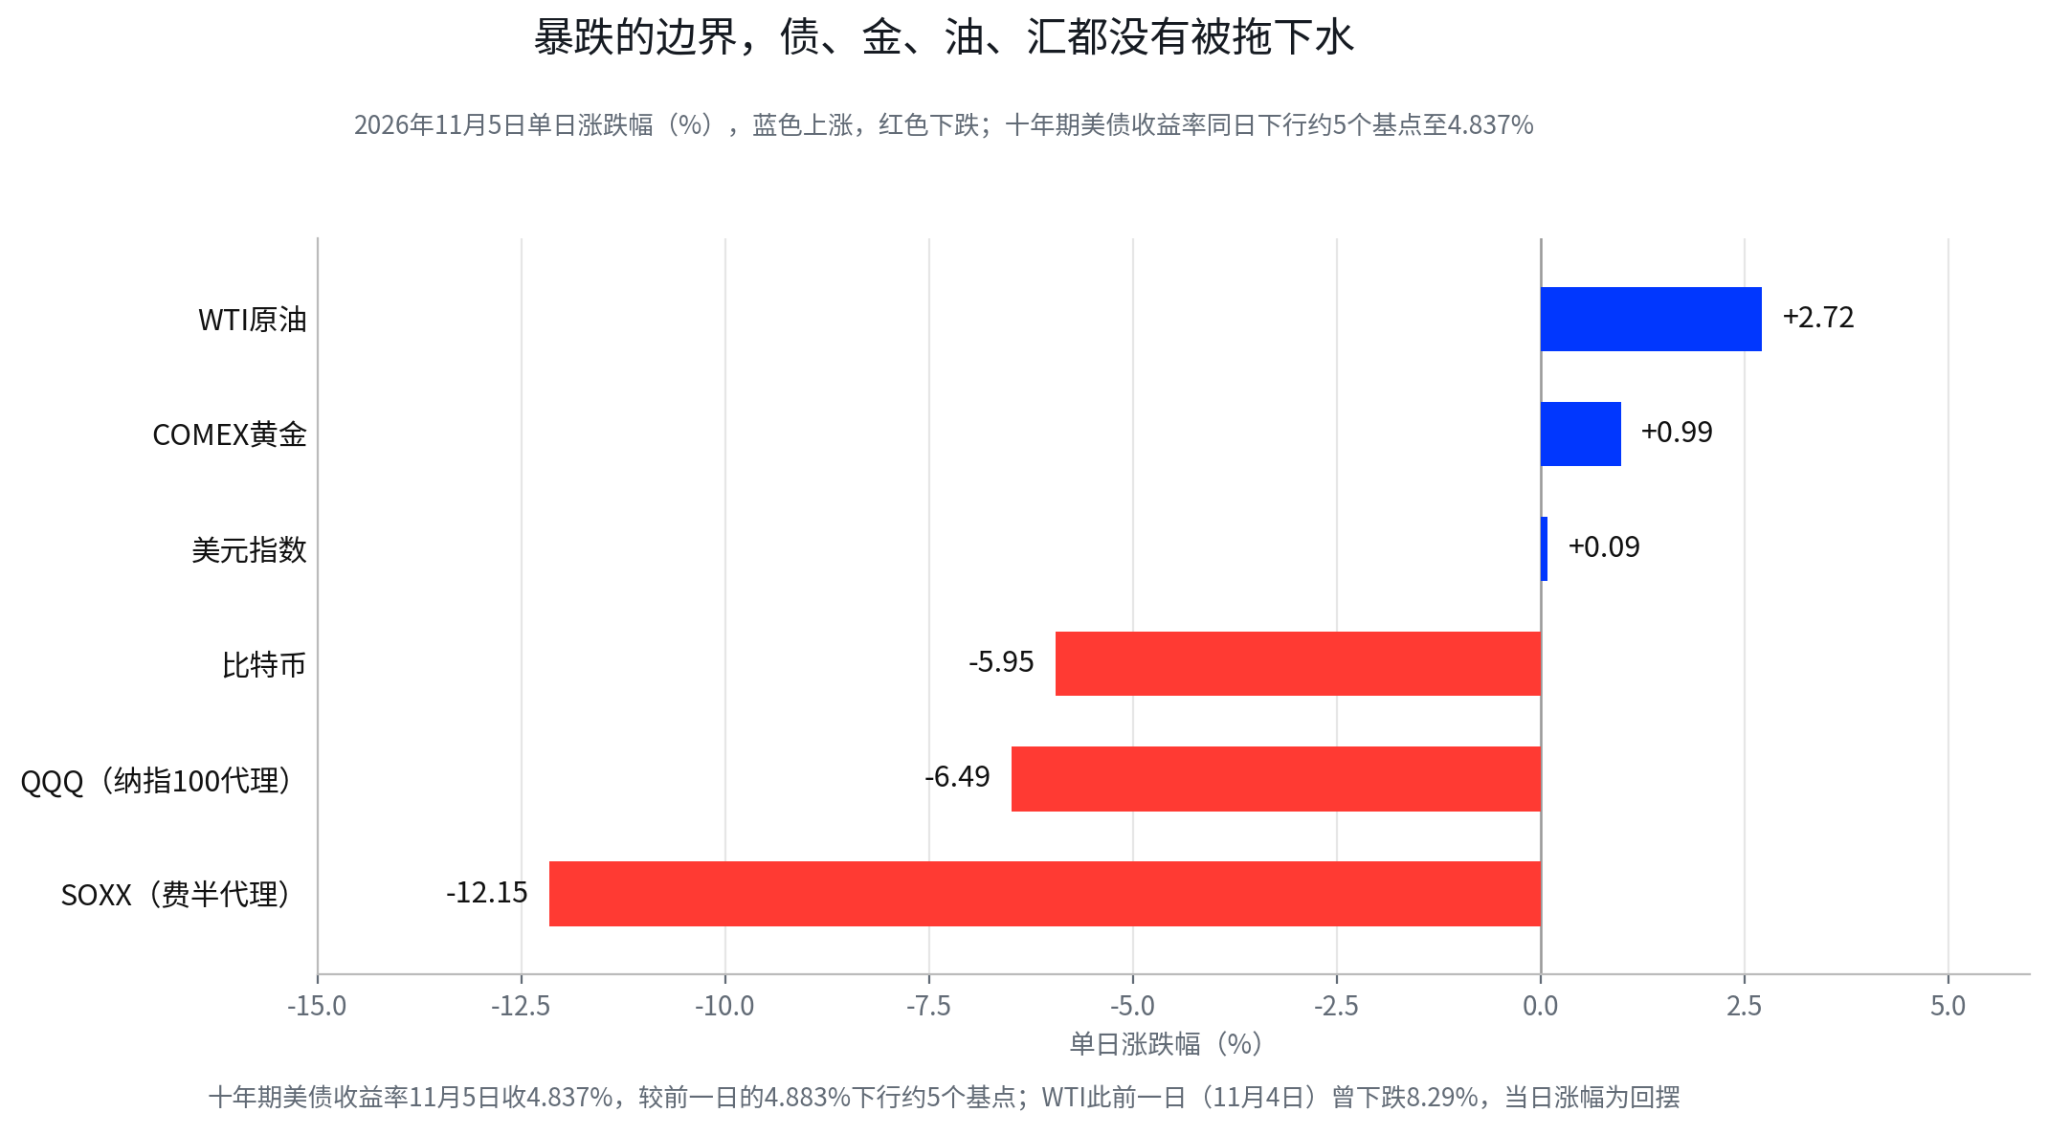
株式だけを見れば、これは流動性危機級の下落である。全資産に広げて見ると、風景はまったく異なる。金は11月4日にすでに3.37%上昇し、11月5日にさらに0.99%上昇した。リスク回避の買いは存在するだけでなく、2日連続で流入している。WTIは2.72%上昇したが、前文を明確にしておく必要がある。それは11月4日に8.29%下落したばかりであり、当日の上昇は暴落後の揺り戻しであり、需要の強さの証拠としてはならない。
債券の答えはより興味深い。10年米国債利回りは4.883%から4.837%へ低下し、変動は約5ベーシスポイントにとどまった。リスク回避はあるが、規模は穏やかである。ドル指数は101.49付近で横ばいだった。今回の下落をデレバレッジの取り付けと理解するなら、金は証拠金换取のために一緒に売られ、債券利回りはパニック買いで数十ベーシスポイント押し下げられるはずだが、どちらも起こらなかった。
したがってその夜の売りには明確な境界線があり、それはポジションの混雑度に引かれ、資産クラスには引かれていない。売られたのはポジションが最も満杯でナラティブが最も重い株式と暗号資産であり、受け止められたのは実際の需給や利子のある資産である。ビットコインは5.95%下落し、ちょうどこの境界線上に位置し、下落の仕方は株式に追随し、商品としての属性は現れなかった。
六、利益の証拠がその場で実現
同じAIチェーンが11月5日に2つの方向に動いた。違いは利益の証拠を示せるかどうかにある。
AppLovinの第3四半期決算は11月4日の時間外に発表された。売