

Robinhoodの相場が冷え込む中、Elysiumは次なるオンチェーンの戦場となるのか?
来週月曜日、11月9日、Kinetiqが手掛ける「Hyperliquid Layer2」Elysiumが正式にローンチする。Fomo、Pumpfunの取引アプリはいずれもこのチェーンをサポートし、GMGNも初日からの参加を発表した。Robinhood Chainの相場が冷え込む中、オンチェーントレーダーはすでに新たな機会を嗅ぎつけている。AnsemもElysiumへの強い関心を表明している。
ローンチパッドも動き始めた。Ascendが公開した初日のテストデータでは、取引量は約597万ドル、47,254件の取引を完了し、873個のトークンをデプロイ、34,808ドルのプロトコル手数料を生み出した。旺盛な新規トークン供給と取引需要を示している。
しかし新しいチェーンは常にオープン時の賑わいに事欠かない。Elysiumが本当に注目に値する点は、その背後にあるHyperliquid、Kinetiq、そして新規トークンの発行、取引、長期的な運営を結びつけようとする一連のアプリにある。
Hyperliquidオンチェーンエコシステムの空白
Hyperliquidの取引事業はすでに軌道に乗っているが、アプリ側にはまだ大きな空白がある。
HyperCoreはオーダーブックと取引のマッチングを担当し、HyperEVMはスマートコントラクトアプリを担う。両者は基盤となる状態を共有しており、HyperEVMの実行容量はHyperCoreの運用に配慮する必要がある。これによりHyperliquidは強力な取引市場を持つ一方で、高頻度で混雑し、絶えず変化するオンチェーンアプリを同時に支えることが難しい。
Kinetiqはこの問題を身をもって実感している。
Elysiumはそこから生まれた。Kinetiqの共同創設者Omniaがインタビューで説明したところによると、このチェーンはArbitrumの技術スタックとConduitのG2シーケンサーを採用し、目標ブロックタイムは100ミリ秒、ガスはHYPEで支払い、HyperEVMで決済される。以前の記事で紹介したように、Elysiumの目標はより余裕のある実行環境を提供し、Hyperliquidを巡るトークン取引、発行、DeFiの需要が着地できる場所を用意することにある。
Fomo、Pumpfunの取引アプリ、GMGNの価値は、Elysiumをトレーダーがすでに慣れ親しんだ利用習慣の中に組み込むことにある。新規トークンを見つけ、取引を確認し、売買する——まず見慣れないツールを覚える必要はない。新規プロジェクトにとっては、発行時点でHyperliquidネイティブコミュニティ以外の人々にリーチできる機会があることも意味する。
取引後のサービスも同様に整備が進んでいる。Omniaが紹介したエコシステムのリストにはUniswap、0x、KyberSwap、Li.Fi、Wormhole、そしてMetaMask、Rabbyなどのウォレットやインフラが含まれる。NestはUniswap v4上で取引プールを構築し、新規トークンがもたらす主要資産の交換需要や、プロジェクト成長後の継続的な流動性需要に対応する準備をしている。
利害が一致するローンチパッド
ローンチパッドが最も簡単に成立させるビジネスは、絶えず新規トークンを発行し、取引から手数料を徴収することだ。作成者とプラットフォームが素早く資金を手にできれば、プロジェクトが来週まで生き残れるかどうかはトレーダー自身の問題となる。
Ascendはこの力学を打ち破ろうとしている。
トークン作成者側では、手数料配分をプロジェクトの成長と連動させる。新規トークン初期の作成者手数料の一部は暫定的に保留され、プロジェクトが所定の条件を満たすにつれて解放される。より高い時価総額の区間では、作成者はより多くの基本取引手数料を受け取れ、プロトコルが徴収する割合は低下する。作成者は自身の取り分をトークン保有者への報酬、プロジェクトトークンの買い戻し、あるいはこれらの用途間の組み合わせ配分に充てることも選択できる。
この設計が促そうとする行動は明確だ。プロジェクトを継続的に大きくすることが、大量にトークンを発行してすぐ手数料を持ち去るよりも魅力的になるようにする。取引収入をコミュニティに残そうとするチームには、既製のツールも用意されている。
Ascendは自身の収入についてさらに踏み込んだ取り決めをしている。
独自のプラットフォームトークンは発行せず、KNTQをそのままプロトコルトークンとして採用する。ローンチパッドの事業成長は、KinetiqとElysiumの利害と一体化される。
公式ドキュメントの配分モデルによると、プロトコル手数料100ドルごとに、10ドルが国庫に入り、72ドルがKNTQの購入に、18ドルがHYPEの購入に充てられる。購入したKNTQのうち40%は焼却に、残り60%はエコシステムトークンの買い戻し、Ascendポイントプログラム、プロトコル自有の流動性を支える。購入したHYPEはそれぞれ参加者への報酬とステーキングに用いられる。
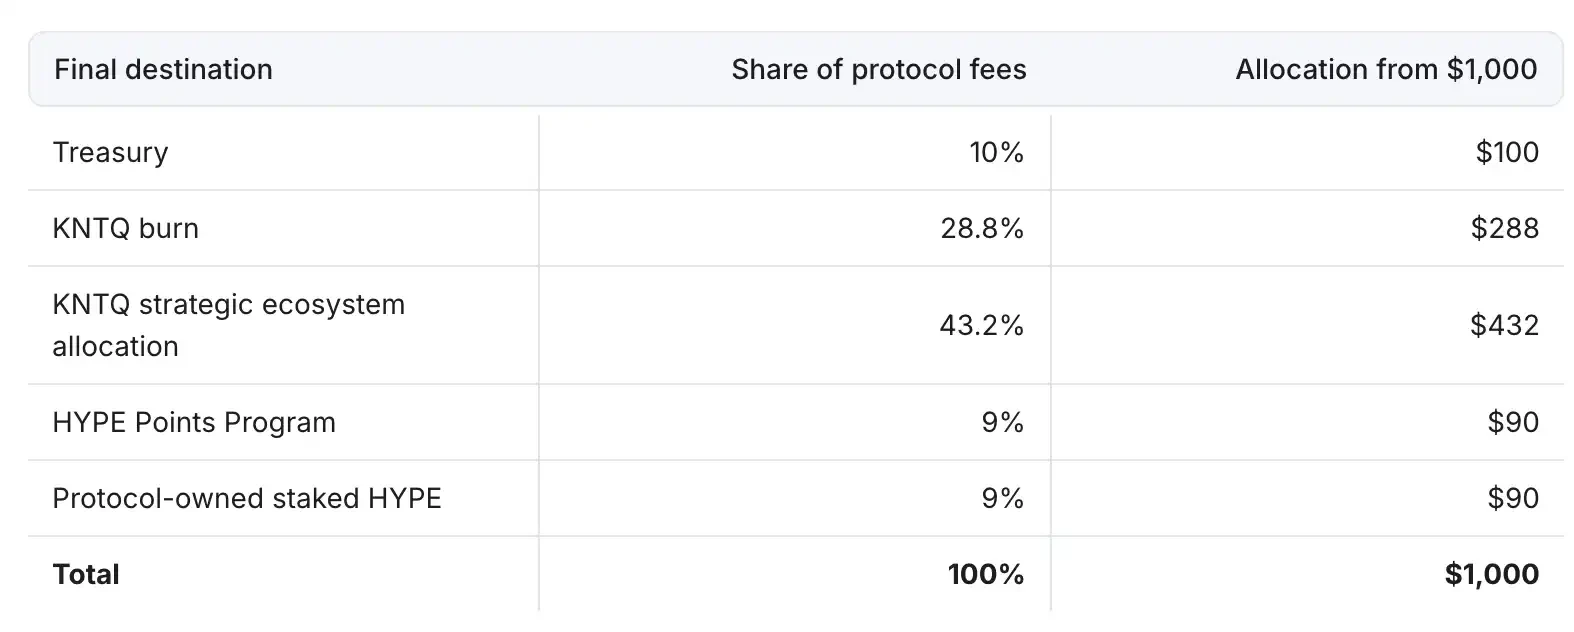
したがって、Ascend上の新規トークン取引が活発になるほど、この設計に従えば、KNTQ、HYPE、エコシステムプロジェクトに流入する資金が増える。KNTQ保有者はAscendに注目すればよく、別のローンチパッドトークンに回り道する必要はない。Ascendも既存のKinetiqコミュニティを通じて初期の注目を得ることができる。
Omniaによると、Elysiumはシーケンサー収入の50%をKNTQの買い戻しに充てる。Ascendは自身が得るElysiumシーケンサー収入の分配分をビルダー支援に充て、助成金やHyperCore現物上場の準備を含む。オンチェーン取引から生まれる収入は、新たなプロジェクトの市場参入を引き続き後押しする機会となる。
HYPE保有者に対して、Ascendはもう一つの参加方法を設計している。kHYPEをそのステーキング金庫に預け、ステーキングで生じた収益で条件を満たすエコシステムトークンを購入し、そのトークンを対応するステーカーに分配する。保有者はHYPEのエクスポージャーを保ちながら、ステーキング収益で新規プロジェクトに参加できる。
これらの仕組みは共通して一つの目標を指し示している。ローンチパッドの取引活動が、それを支える資産とプロジェクトに引き続き資金を供給できるようにすることだ。
HyperCoreの「上場効果」を活性化する
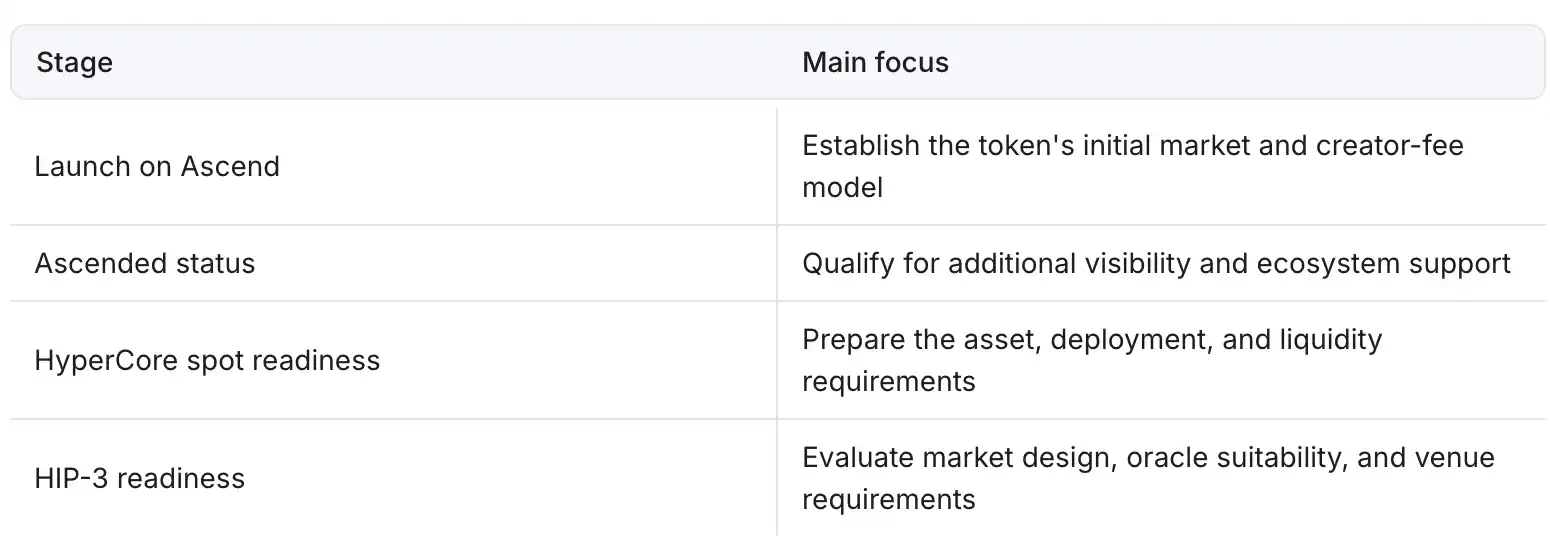
多くの新規トークンの成長目標は、最終的に「より大きな取引所への上場」に落ち着く。OmniaはインタビューでElysiumにも同様の道筋を描いている。プロジェクトはまずオンチェーンで注目、取引、流動性を蓄積し、その後HyperCore現物市場に進出し、さらにHIP-3デプロイヤーが永久先物市場を開設することを目指す。
Ascendはこの道筋をプロジェクト支援体系に組み込んでいる。条件を満たすプロジェクトはAscendedのステータスを獲得し、その後のエコシステム支援の範囲に入り、HyperCore現物およびHIP-3市場への準備を行う。
同じ道筋は、ミーム以外の資産にも当てはまる。
ElysiumはHyperCoreの価格とオーダーブックの深度を巡ってインターフェースを設計し、プロのマーケットメイカーがここで現物の気配値を提示し、その後HyperCoreでリスクをヘッジすることを引き付けようとしている。トレーダーがフロントエンドで一度の普通のスワップを完了すれば、その背後にあるマーケットメイク需要はさらにHyperliquid上の先物約定に変わることができる。
Montra
AscendがKNTQをそのままプロトコルトークンとして採用するのとは異なり、もう一つのローンチパッドMontraは独自のプロトコルトークンMONTRAを保持し、それを使って初期参加者を組織する。
Montraの標準的なトークン発行フローはUniswap v4上に直接構築されている。トークン作成者は自身の手数料収入をチームウォレット、複数の受取人、あるいはトークン保有者へ直接分配することを選択できる。プロトコルは自身の取り分を徴収し、MONTRA買い戻しの設計ではそのうち70%をMONTRAの購入と焼却に、30%を国庫に充てる。
Elysiumを探索しようとするトレーダーにとって、より直接的な注目点はMONTRAのトークンエアドロップだ。
MONTRAの総供給量の25%がエアドロップに充てられ、5つのカテゴリーに分けられ、各カテゴリーが総量の5%を占める。
-HYPE、KNTQ、Elysiumの既存アクティブユーザー。
-Montraで早期に活発だった作成者とトレーダー。
-スナップショット時にMontraのトップ10トークンを発見し、取引し、保有した参加者。
-流動性提供者。
-検証済みの優良な作成者およびビルダーの紹介、ならびにソーシャルメディアのコンテンツと拡散への貢献(公式Discordで検証)。
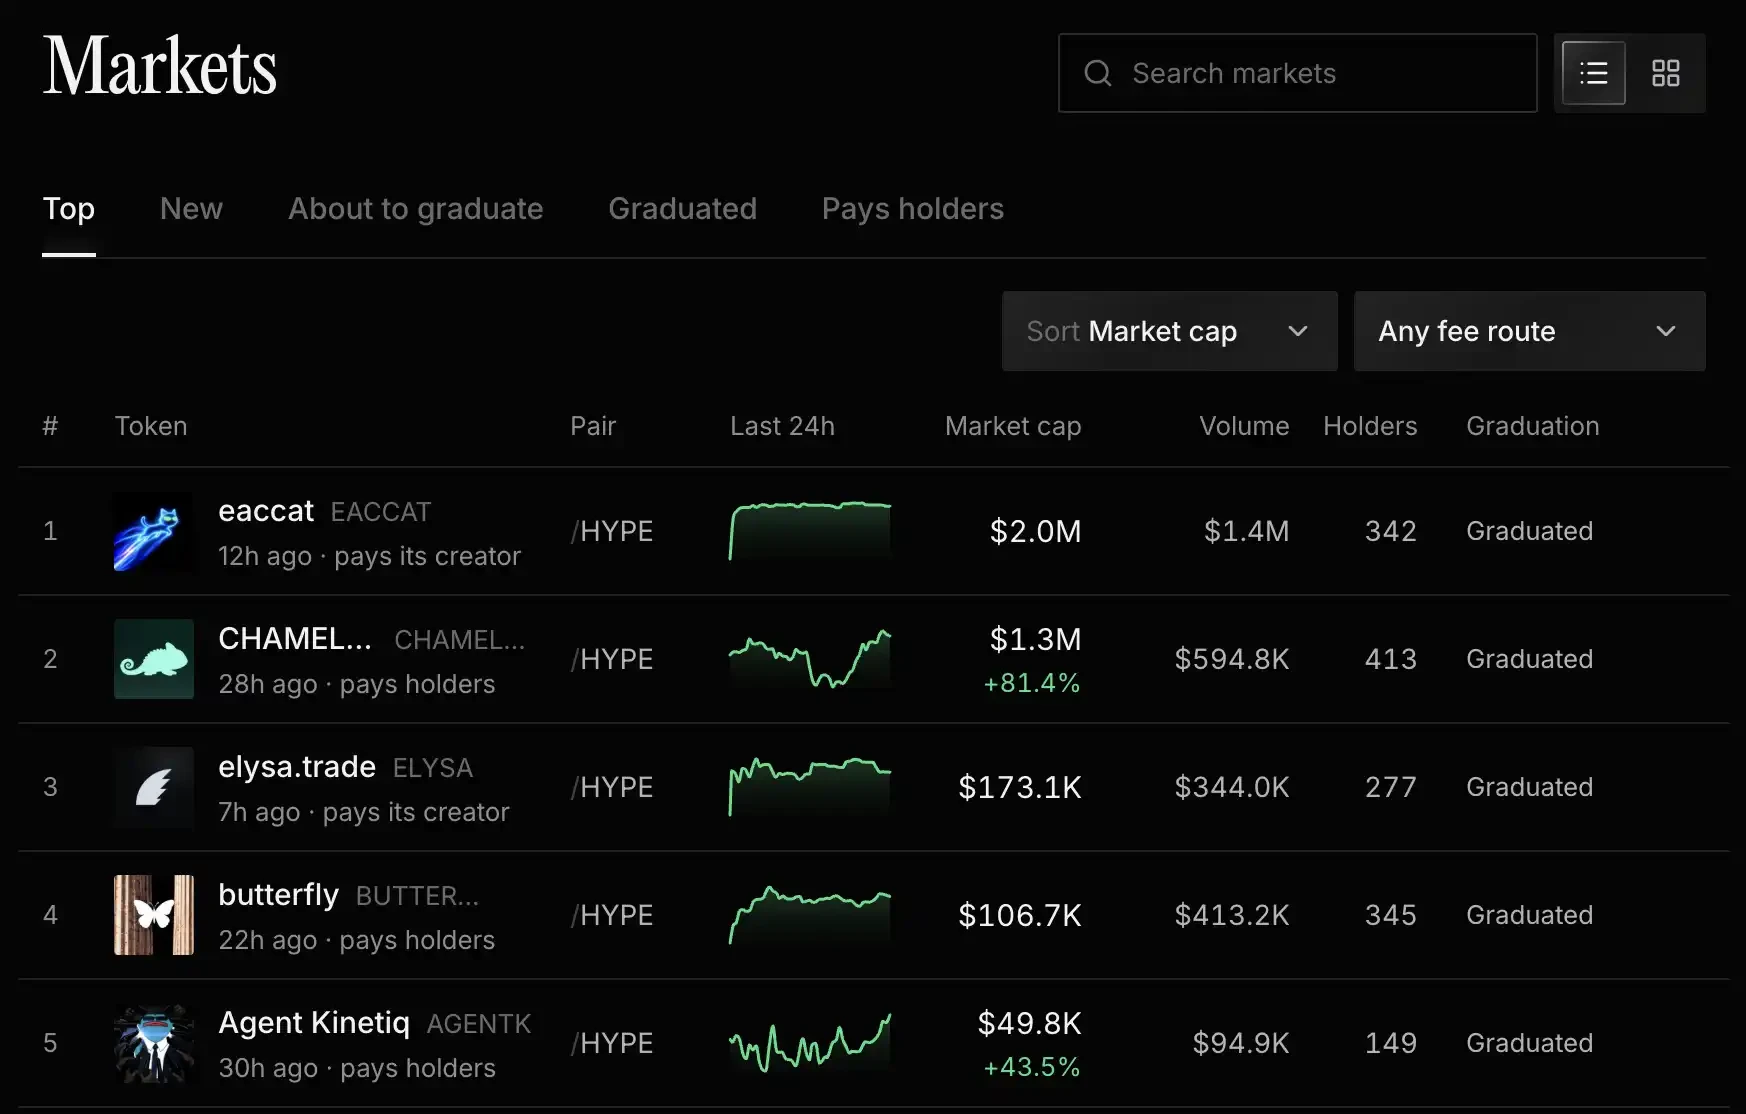
Montraはすでにプレトレーディングを開始しており、時価総額100万ドルを超える2つのトークンが登場している。
Ascendは価値をKNTQに集中させ、Montraは独自トークンで分配を拡大する。2つの選択肢はElysiumに異なる起動方法を提供する。トレーダーにとって、この2つのローンチパッドは新規プロジェクトがどこから現れ、資金がどこに集まるかを観察する重要な窓口にもなるだろう。
Robinhoodの後、Elysiumは次のオンチェーン焦点となる条件を備えている。Pumpfun、Ascend、Montraが資産を発行し、fomoとgmgnが取引の入り口となり、Hyperliquidが「上場」の期待と出口流動性を提供する。