





你持有的DeFi代幣被高估了嗎?
編者按:本文來自Bankless編者按:本文來自Lucas Campbell二級標題
引言
引言
編者按:本文來自
編者按:本文來自Lucas Campbell二級標題
引言
二級標題
DeFi(去中心化金融) 在過去兩年來大受關注,一些DeFi項目也會發行自己的通證,例如MakerDao 的治理型通證MKR,有不少人參與其中。
不過,你真的了解這些DeFi 項目代幣背後的價值嗎?
本文作者
如果你對DeFi 項目及其價值感興趣,並想走在99.9% 的投資者前頭,建議閱讀本文。對DeFi 協議已具備一定了解基礎的朋友,可直接跳至第4-6 部分。
二級標題
二級標題1.鏈上現金流和加密資本資產的誕生通常,我們用一個古老的指標來評估傳統資本資產,這就是市盈率( PE Ratio )。簡單來講,市盈率是市場根據其資產產生的收入來評估資產價值的方法。
二級標題
例如,蘋果股票的市盈率是23.75,這意味著投資者願意為該公司目前每賺1 美元支付23.75 美元。市盈率高的資產,一般意味著資產估值過高或增長預期較高;如果一項資產的市盈率較低,意味著市場認為該資產要么被低估,要么未來增長預期較低。
在DeFi 中,我們也可以使用這個框架來衡量代幣化協議的價值,從而分析有些DeFi 代幣究竟值不值買。
雖然從主要DeFi 協議中收集鏈上現金流的數據,看起來任務頗為艱鉅。但幸運的是,我在
朋友為我提供了一些當前DeFi 項目收益狀態的數據,在此表示感謝。
二級標題
二級標題
2.DeFi 代幣協議目錄
DeFi 協議有很多,本文主要涉及協議主要是一些代幣化協議,如下所示:
0x:流動性協議,市場費用分配給ZRX 代幣持有者/流動性提供者;
Aave:貨幣市場協議,手續費收入用於銷毀原生代幣LEND;
Augur:衍生產品協議,來自預測市場的收益將分配給REP代幣持有者;
Bancor:流動性協議,一部分交易費用分配給BNT 流動性提供者;
dYdX*:保證金交易的流動性協議,交易費用被分配給母公司;
Nexus Mutual:衍生品協議,通過出售保險賺取保費;
圖片描述
Synthetix:衍生品協議,交易費用分配給SNX 代幣持有者以鼓勵其持有SNX 和發行合成資產Synths;
(注:*表示未代幣化協議或者或不可公開訪問的資產)
二級標題
3.DeFi 年化收益分析
圖片描述
圖片描述
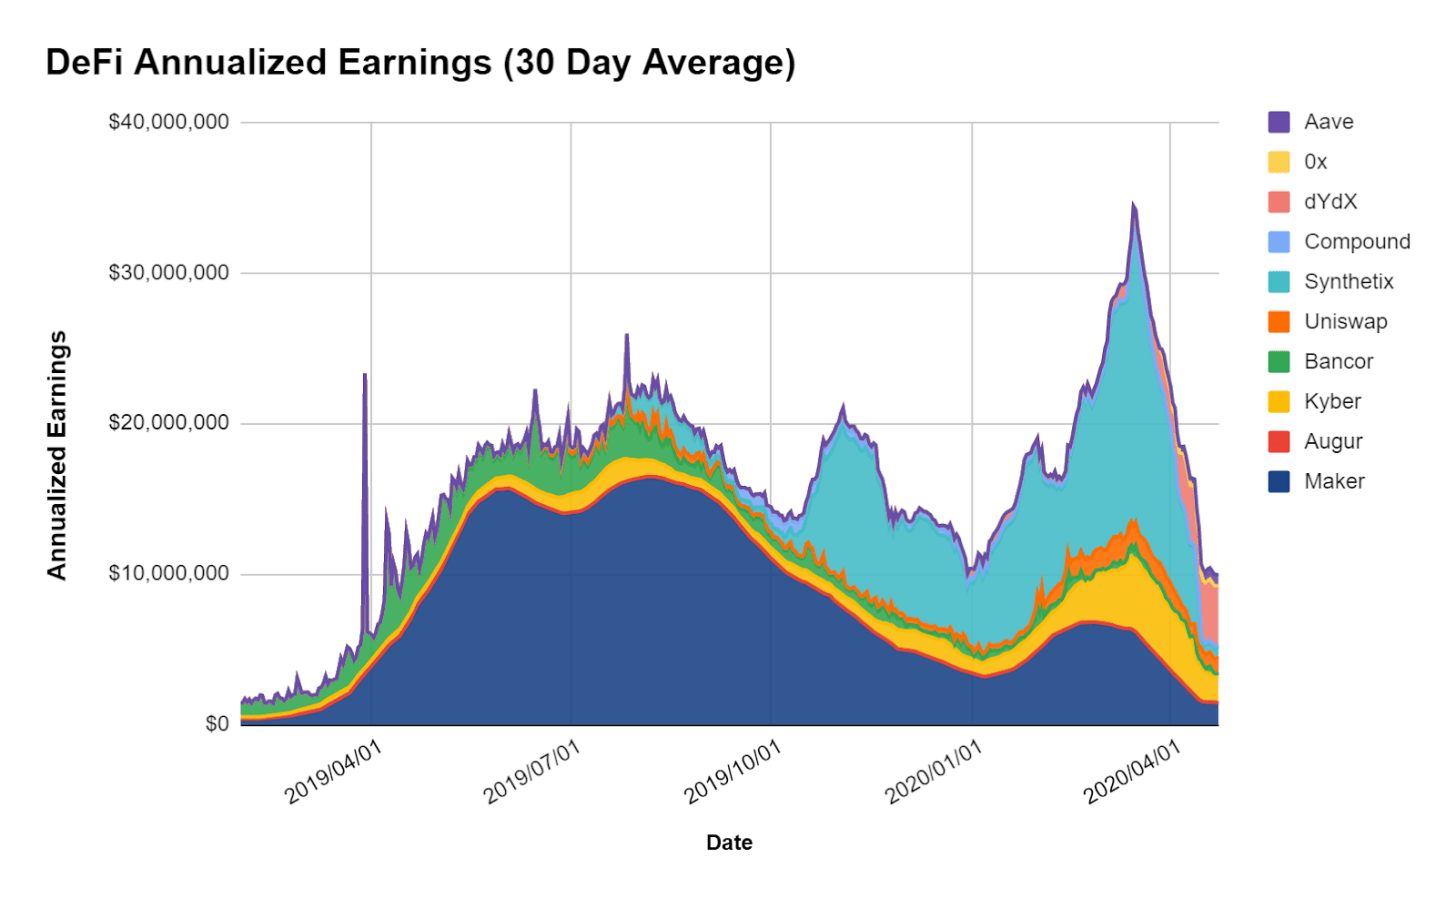
在2019 年,Maker 在年化收益方面佔據主導地位,有著明顯的優勢。設計簡單的單抵押系統Sai(Single Collateral Dai)使得該協議產生了可觀的收益——即使以今天的標準來看也是如此。在單抵押系統中,協議將藉貸Dai 產生的所有利息用來回購銷毀MKR——在協議生效的第一年,有效地為MKR 持有者提供了可觀的現金流。
圖片描述
然而,多抵押Dai 的引入使得原有格局發生變化。協議收益的大部分現在以Dai 儲蓄率(DSR)的形式分配給Dai持有者,而不是全部分配給MKR 持有者。這樣,DSR 和穩定費之間的差額實際上就是協議的“淨利潤”。
儘管Maker 的利潤率隨著升級而下降,但最壞的情況還沒有到來。為了消除黑色星期四(312暴跌)的影響,激勵DeFi 用戶鑄造DAI 從而恢復DAI 與美元的比價,Maker 將穩定費降至0%。結果,Maker 協議的預期年化收益降至成立以來的最低水平。
Synthetix(SNX)協議收益
在Synthetix 的例子中,搶先交易者(原文用的是front-runners,搶跑者)在現貨市場操縱資產價格,然後在Oracle(預言機)更新價格之前在Synthetix 上搶先交易,成功地創造了巨大的套利機會,所付出的代價就是其他SNX 代幣的持有者。最終,搶先交易的攻擊影響力整個Synthetix 網絡,也為這一衍生品協議創造了超乎尋常的收益。幸運的是,搶先交易的問題已經得到很大程度的緩解,Synthetix 的收益也即將重回正常的軌道。
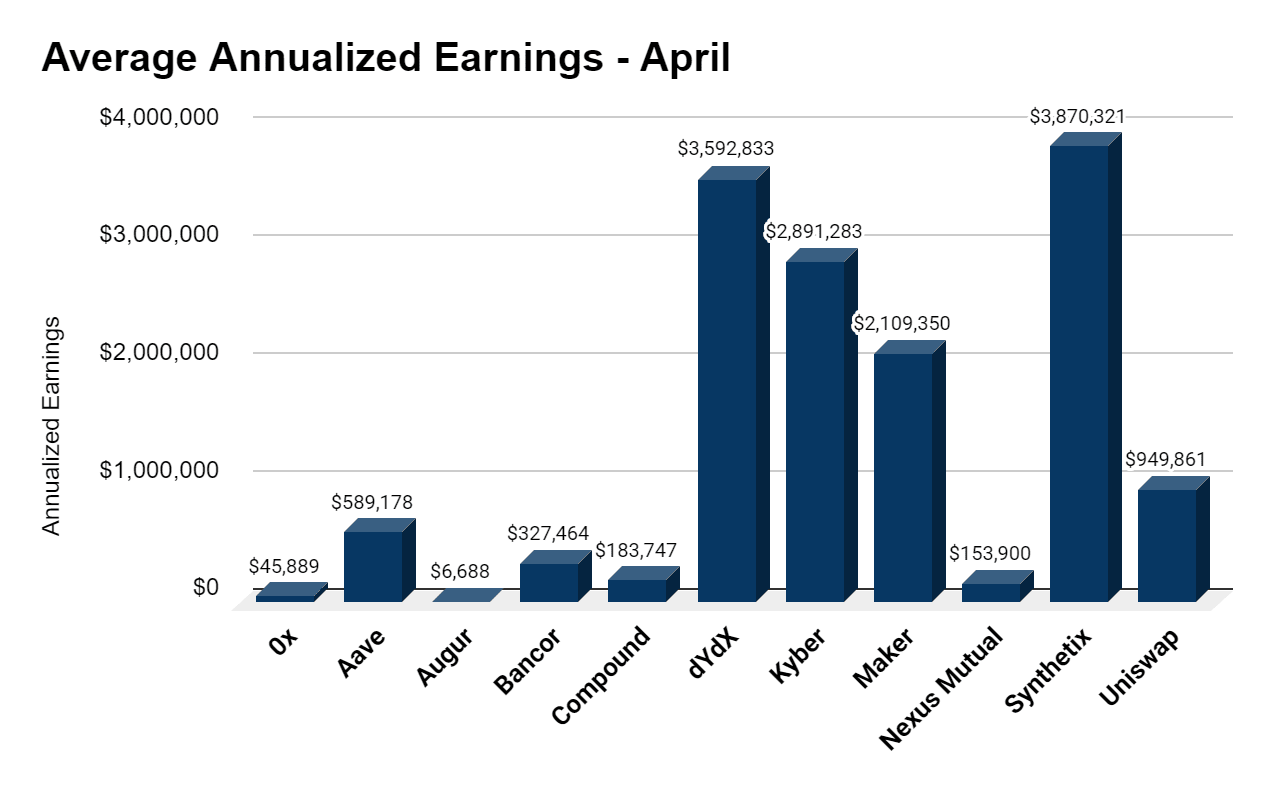
圖片描述圖片描述TokenTerminal根據4 月數據計算的年度收入
上圖中,我們也可以看到Synthetix 仍然是收益最多的協議。但實際上直到4 月中旬,Synthetix 還在解決「搶先交易」的問題,因此對於其數據要分開來看。
在4 月的前15 天,Synthetix 的年度平均收益約為600 萬美元;4月下半月的預期收益約為64 萬美元,比上半月低一個數量級。雖然收入的下降似乎是負面的,但也表明Synthetix 似乎已經解決了「搶先交易」的問題,未來的數據會更加準確。
Kyber (KNC)協議收益
隨著Maker 和Synthetix 邊際收益遞減,dYdX 和Kyber Network 在DeFi 領域的地位逐漸上升並逐漸處於領先地位。
。因此,該協議的交易量也轉化為KNC 代幣持有者的可觀收入——根據4 月份交易量計算,年度收入約為289 萬美元。
圖片描述
dYdX協議收益Uniswap V24 月份收入第二高的是dYdX——支持保證金交易的去中心化交易所(DEX)。通過dYdX,用戶可以進行進行借貸業務以及衍生品交易,該團隊最近還宣布支持BTC 永續合約。
dYdX 的有趣之處在於,儘管其是基於DeFi 協議構建的產品,但DEX 的費用是屬於底層公司的,而不是屬於一個去中心化的生態系統代幣持有者。因此,儘管dYdX 運營著一個由其用戶提供動力的非託管交易所,但交易費用被分配給母公司實際上使dYdX 更接近於CEX(中心化交易所),而不是DeFi 協議。
在DEX 上,Uniswap 是DeFi 收益最後的主要貢獻者之一。截至4 月份,Uniswap 協議產生約100 萬美元的收益。雖然自3 月初的峰值(175 萬美元)後Uniswap 一直處於低迷,但該公司今年年初至今的預期收益仍增長了110%。
圖片描述
圖片描述
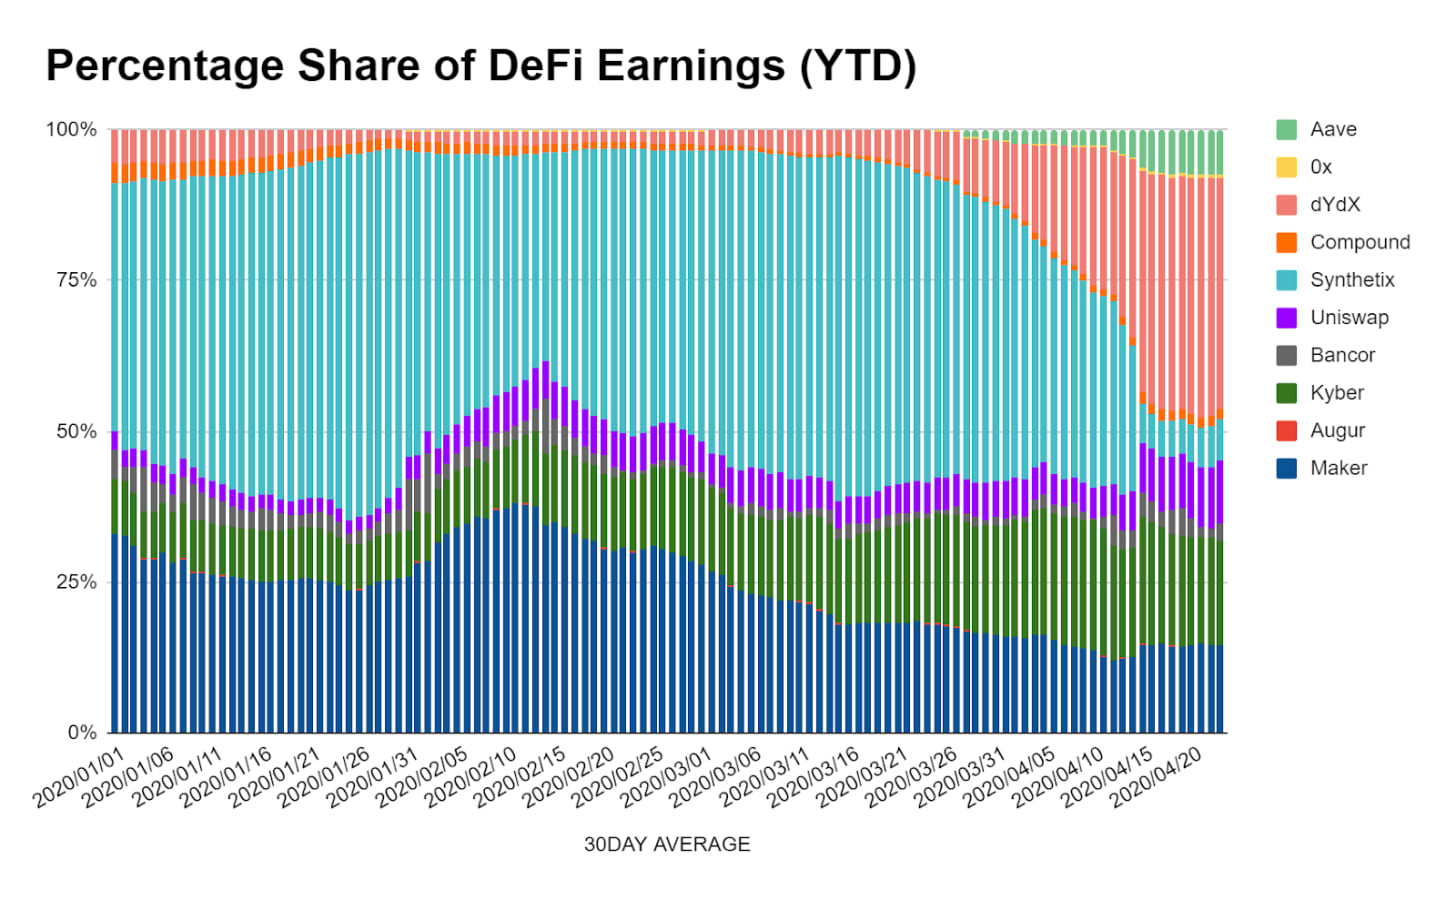
在DeFi 總收益中所佔的百分比,數據來自TokenTerminal。
Uniswap V2中,包含了協議收費的機制,對於普通用戶來說,跟之前沒有什麼區別;而對於流動性提供商來說,其捕獲的費用從0.30% 降為0.25%。這個費用的分配比例被寫入核心合約,不可篡改。
二級標題
Aave 協議收益
圖片描述
根據DeFiPulse 的數據,Aave 以4200 萬美元的總鎖倉價值排名第五;僅在4 月份,該項目中的貸款協議就將其年化收益從31.4 萬美元提高到了74.6 萬美元,在不到30天的時間裡就實現了137% 的增長。
二級標題
二級標題
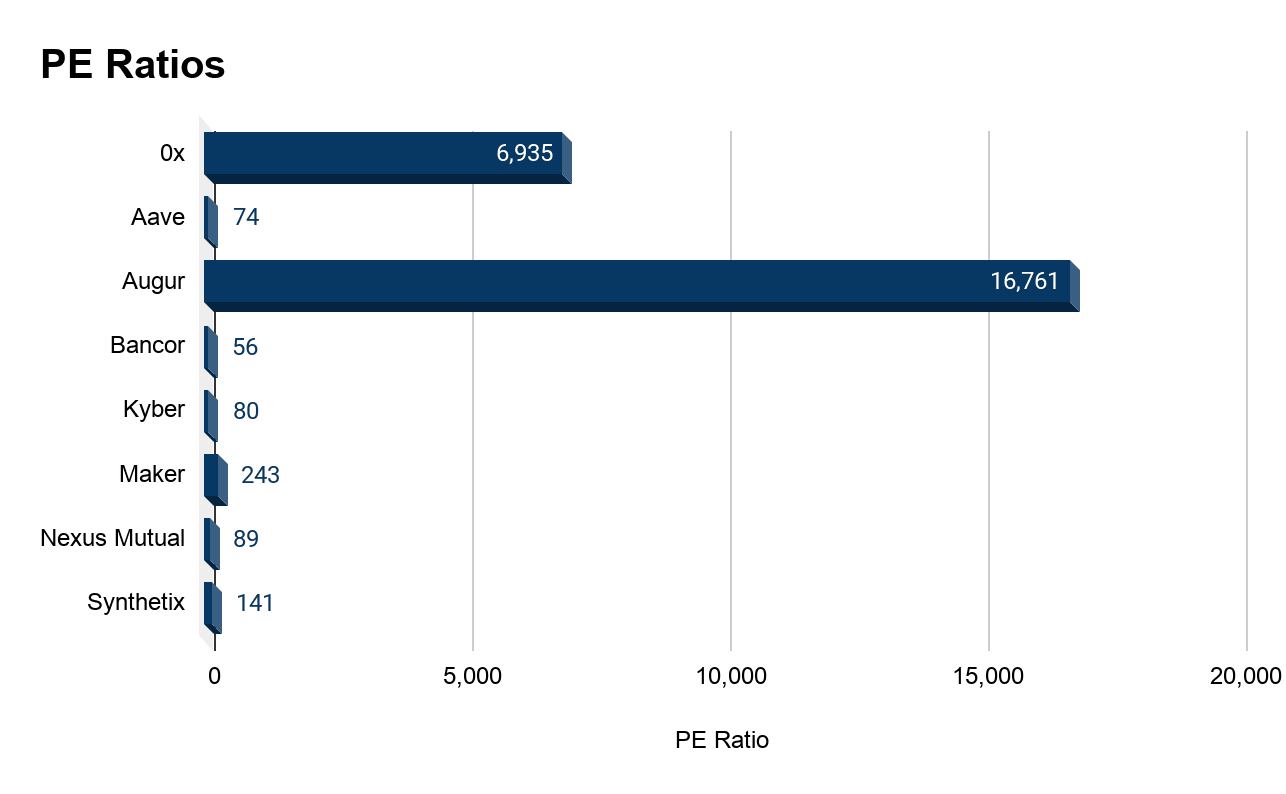
現在我們已經了解了,這些協議在收益方面是如何累積的。是時候對這些代幣化協議進行估值分析,看看這些協議到底是被高估還是低估了。我們引入「市盈率」進行分析,如下所示:
圖片描述
注意,Compound、dYdX 和Uniswap 都是沒有代幣的,因此不包括在上圖中。
二級標題
在上圖中,我們可以發現, 相較於其他協議的市盈率更高,高到離譜,分別是6935 倍和16761 倍。這樣的倍數在傳統金融領域也是少見的(基本看不到),這也表明投資者對流動性和衍生品協議抱有極高的增長預期。
另一方面,Bancor、Aave 和Kyber 目前在DeFi 領域的市盈率最低,都沒有超過100。
Aave 排名倒數第二,目前為74;過去三個月,Kyber 的市盈率有了很大的增長,目前達到了80;作為流動性協議的Bancor,目前市盈率只有56 倍,平均預期收益約為32.7 萬美元,市值為1360 萬美元(這是該領域的最低估值)。
二級標題
圖片描述
5.DeFi 代幣表現
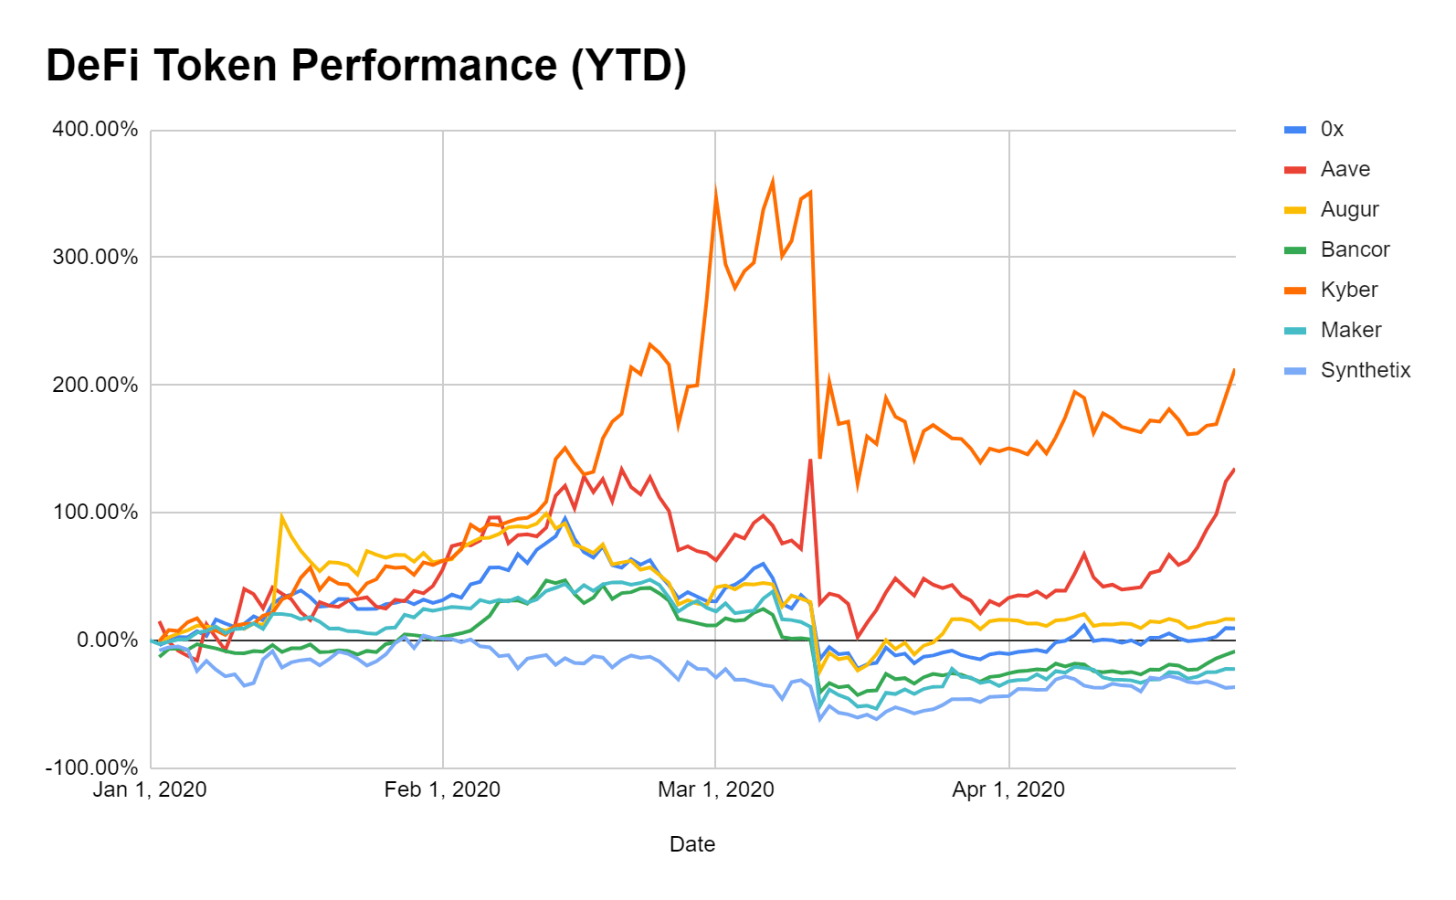
實際上,在「312大跌」前,Maker(MKR)的表現其實是非常不錯的。截至2 月底,MKR的收益率一度達到47.61% 的峰值。然而,受到“黑色星期四”暴跌影響以及為了償還債務拍賣MKR,其價格最終大幅下跌。大跌之後,MKR 也跟隨市場復甦,自3 月底觸及200 美元底部以來累計上漲了約74%。
二級標題
主要DeFi 代幣的表現,數據來自TokenTerminal
圖片描述
另外兩個高市盈率的DeFi 協議—0x 和augur,價格基本保持穩定。 Augur 今年累計收益上漲16.64%,0x 的ZRX 代幣今年累計收益增加了近10%。
二級標題
二級標題
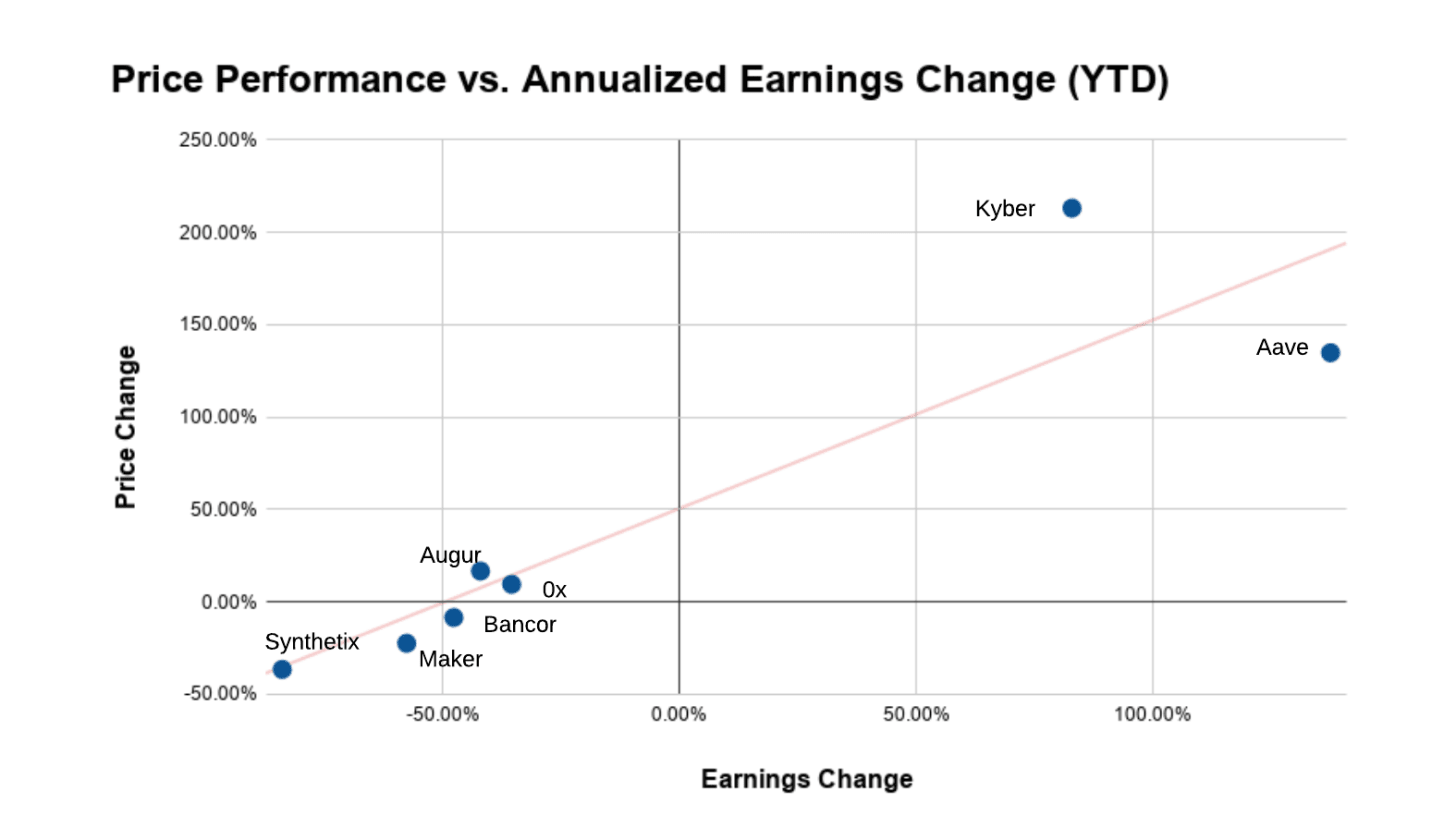
了解了協議收益和底層代幣的價格表現後,我們現在可以通過繪製代幣的價格變化與協議年化收益的變化之間的差異,來查看兩者之間是否存在相關性。如下所示:
DeFi 代幣與年化收益的變化情況,數據來自Token Terminal
二級標題
上圖顯示,Kyber 和Aave 年化收益的增長與代幣表現,二者呈現高度的正相關趨勢。
當然,我們還是不能100% 地確定,到底是收益驅動價格還是價格驅動收益。
一般來說,當協議使用量增加時,收益相應地增加;隨著收益的增長,也意味著代幣對潛在投資者更有價值。
雖然價格和價值(收益)之間因果關係不能保證,但很明顯,二者之間肯定存在明顯的相關性,以後我們再繼續探討這種關係。
二級標題
二級標題
7.結語










