Anthropic的11月:季度收入168億美元,最早11月9日當週啟動發行
昨夜舊金山那場閉門會議,目的寫得很明白:為下個月的 IPO 爭取支持。Anthropic 把潛在公開市場投資者請進總部,用一整天講安全理念、增長軌跡與效率改善。在 AI 股票剛剛大跌、信用市場警報頻響的這一週,這場說明會遞交的不只是一份收入數據,更是一次對 AI 商業化故事的公開檢驗。
一、三個季度的收入台階
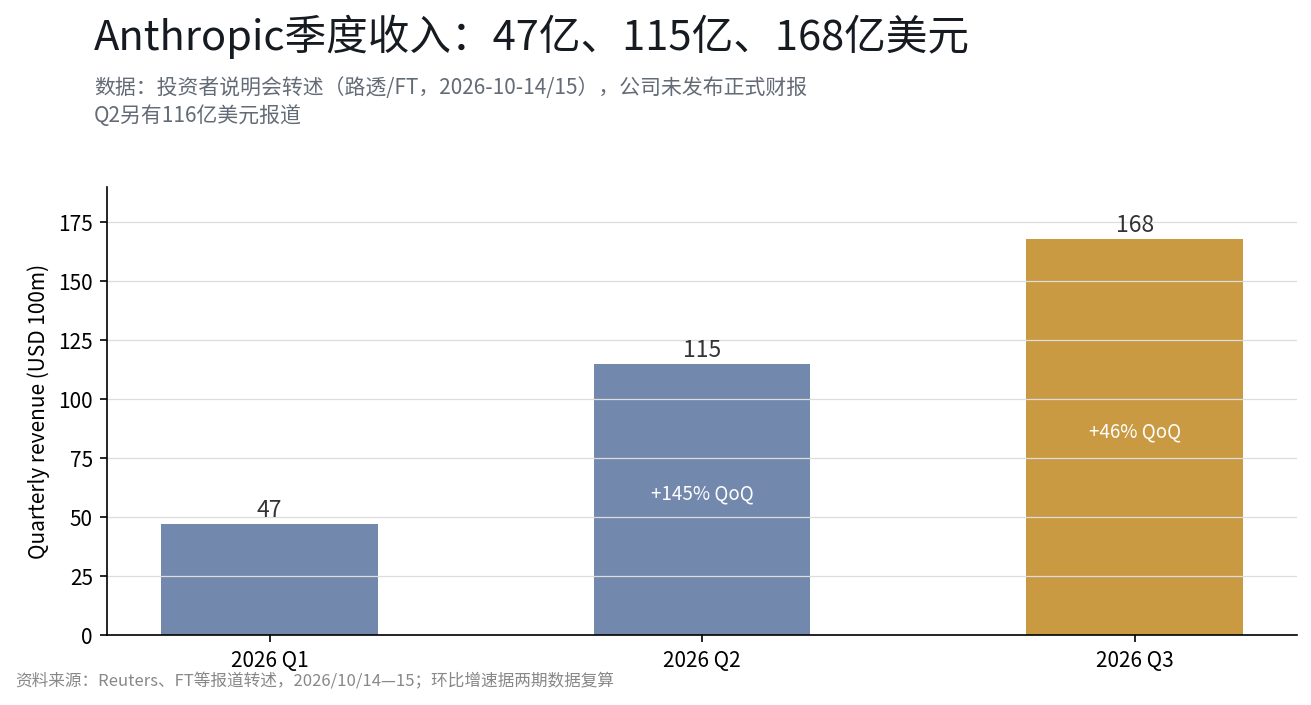
把三個季度的數字排成台階:47 億美元、約 115 億美元、168 億美元。按此推算,年化收入運行水平已約 670 億美元;而據 The Information 報導,三季度收入已達 2025 年全年的 3.6 倍以上——換言之,2025 年一整年的收入,不到現在一個季度的三分之一。
環比增速的讀法需要兩個視角。從高處看,二季度約 145%的環比增長由 Claude Code 等產品需求帶動,屬於低基數上的陡峭爬升,三季度的約 46%建立在高基數上,增速回落是算術結果;從低處看,46%的環比意味著如果四季度維持類似速度,全年收入可能超過 400 億美元,這一水平已超過多數華爾街機構此前對 AI 應用層收入的預期區間(據公開報導,不同機構預測差異較大)。真正需要跟蹤的是四季度:環比能否繼續維持在 40%上下,決定「效率改善支撐增長」的說法是兌現還是走弱。
二、「調整後盈利」裡有什麼、缺什麼
說明會給出的盈利表述有兩個:調整後盈利、當季現金流為正。前者需要打折看待——「調整後」通常剔除了某些成本項(此類公司的常見調整對象是股權激勵、重組支出等),但 Anthropic 未披露具體調整內容,通用會計準則下的盈利數字要等正式財報;後者更實在:對一家把晶片與數據中心列為最大開支的公司,季度現金流為正意味著收入增長至少在當期覆蓋了算力擴張的現金消耗。
還缺什麼?三塊:通用會計準則下的盈利與毛利水平;與雲廠商之間的算力採購承諾規模(這決定未來現金流出的剛性程度);以及收入的構成——訂閱、API 與產品收入各佔多少、企業客戶佔比多高。這三塊都是 S-1 文件正式披露後才能補上的空白,也是機構給這家公司定價時最需要的輸入。
三、把兩萬億美元放回坐標系
說明會上的收入數字要落到定價,繞不開一個坐標問題。先把估值的歷史台階擺出來:2025 年 3 月一輪融資的投後估值為 615 億美元;2025 年 9 月完成 130 億美元融資、投後估值 1830 億美元(據 Reuters、WSJ 報導);2026 年 2 月估值進一步升至 3800 億美元(據公開報導回顧);當前 IPO 的估值討論在 2 萬億美元上方——從 3800 億到 2 萬億,中間隔了超過五倍。
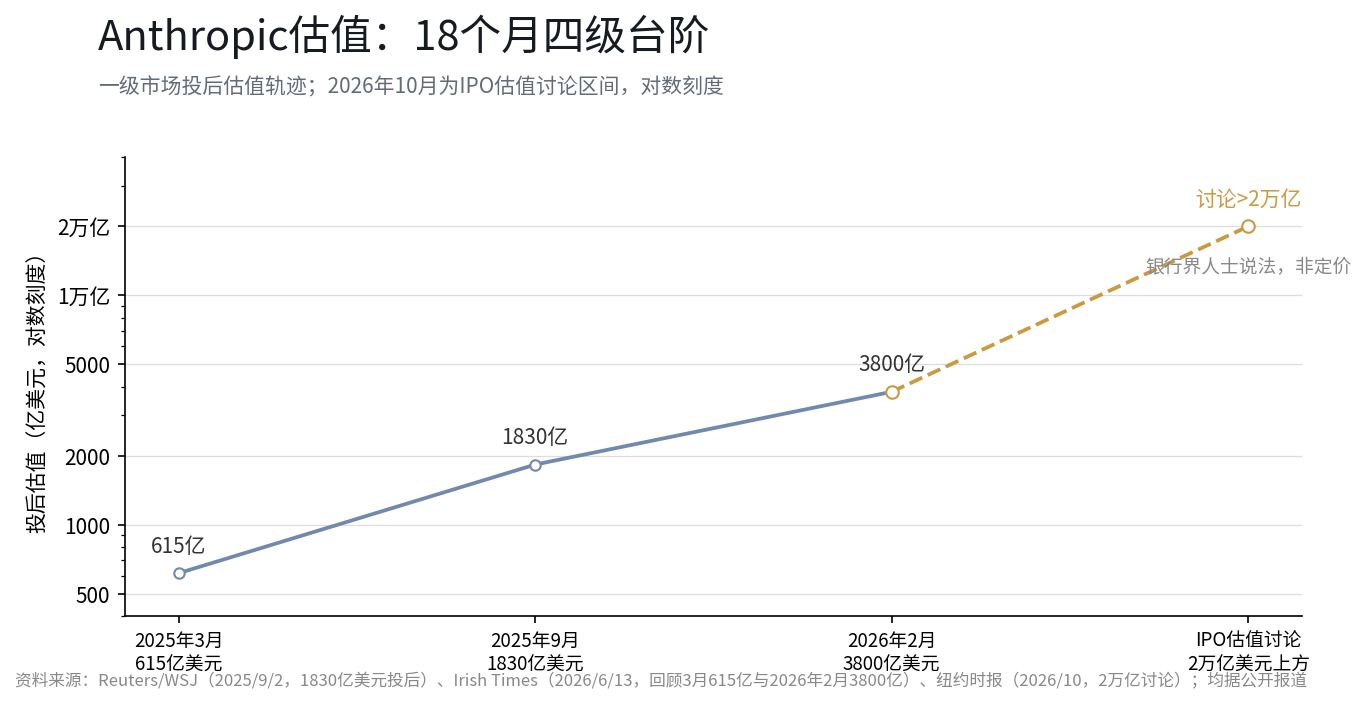
倍數可以幫助掂量這些數字的分量。按三季度 168 億美元推算的年化收入約 670 億美元計:2 萬億討論區間約合 30 倍年化收入,而 2 月的 3800 億美元估值對應約 6 倍——同一個分母、兩種定價,這正是說明會要用「收入台階」回答的問題。再找一個公開市場的參照:英偉達最新市值約 5.33 萬億美元、過去四個季度收入合計約 2535 億美元,市銷率約 21 倍;兩者分母不同(一家是年化推算、一家是已披露實績),只能作粗略對照,但方向清楚:討論區間隱含的是「高增長在可見未來延續」的預期,任何低於該預期的讀數,在 30 倍這個位置都可能被放大。
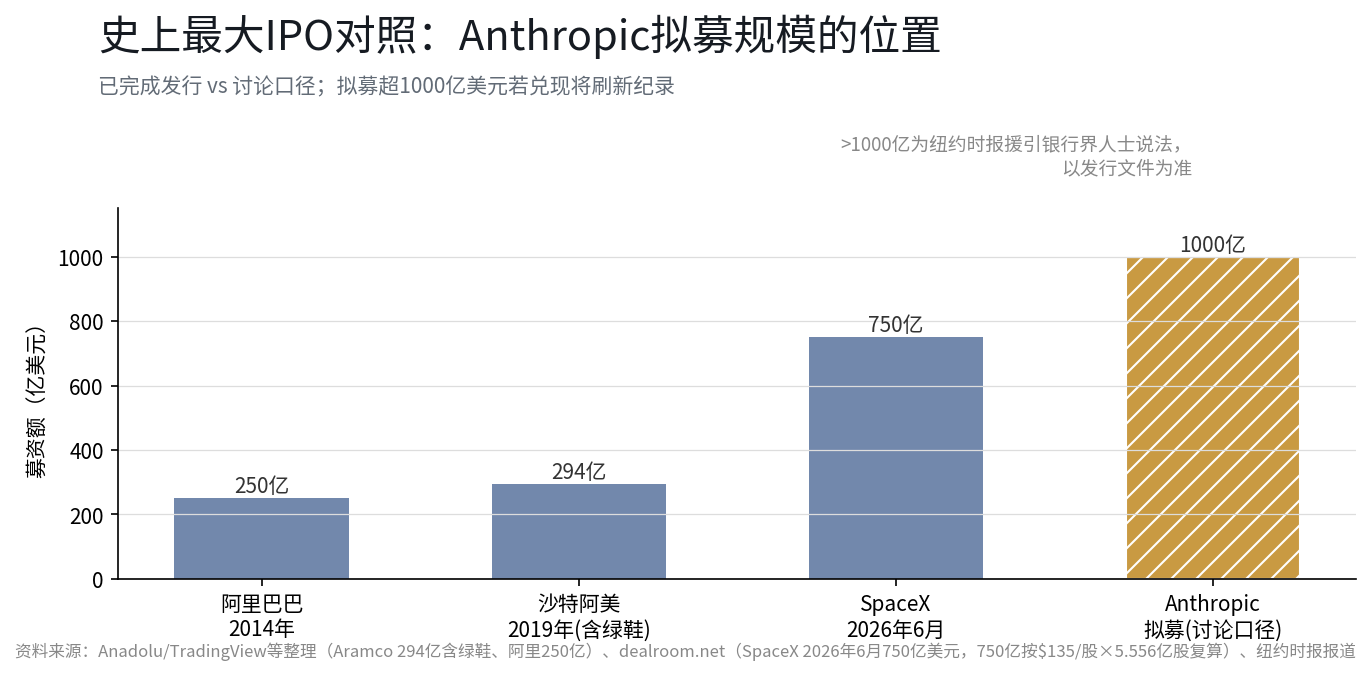
發行規模同樣需要一個坐標系。目前史上最大 IPO 的紀錄屬於 SpaceX——2026 年 6 月以每股 135 美元發行約 5.556 億股、募資 750 億美元;再往前是沙特阿美的 294 億美元(含綠鞋,2019—2020 年)與阿里巴巴的 250 億美元(2014 年)。若 Anthropic 募資超 1000 億美元,或刷新今年 6 月才寫下的紀錄;1000 億美元也約相當於 2 萬億估值的 5%,發行本身的稀釋規模與市場承接能力,是認購端需要消化的現實約束(歷史紀錄不構成對本次發行結果的預測)。
四、11 月的發行細節:目前知道什麼
把已報導的安排按時間排開:6 月 1 日,向美國證監會秘密遞交 S-1 文件(據雅虎財經報導);10 月 14 日,舊金山投資者說明會,全天向潛在公開市場投資者展示(據 FT 等報導);最早 11 月 9 日當週,啟動正式的市場推介(據雅虎財經援引彭博報導);目標在感恩節前掛牌交易、年底前完成上市——時間安排仍可能調整(據華爾街日報報導)。規模方面,紐約時報援引銀行界人士的說法稱,募資規模可能超過 1000 億美元、估值討論在 2 萬億美元上方;這一規模若兌現,或刷新 SpaceX 今年 6 月創下的發行紀錄(詳見上一節的對照)。
這個時間表與市場的狀態放在一起看,選擇並不輕鬆:發行窗口恰逢 AI 板塊大跌、信用利差走闊。但換個角度,說明會集中披露收入與盈利進展,正是為了在弱窗口中給認購者提供支撐。對二級市場投資者而言,這家公司上市後將成為第一個可以直接交易的「純 AI 模型層」標的,其發行定價與上市初期表現(上市初期價格波動值得關注)會成為整個板塊的新參照;訂閱、API 與產品收入的佔比變化,可作為後續觀察指標之一。
五、放在昨夜的盤面裡讀
昨夜的市場給了這份答卷一個微妙的背景音:同一天,CoreWeave 的債券收益率逼近 15%、AI 相關工業股普跌,信用市場對「借錢建 AI」的模式提出質疑;而 Anthropic 公布的恰恰是收入高增長、現金流為正的數據。兩種定價並不矛盾——收入是模型公司的,利息是借債建設者的。 據披露數據,變現能力強的模型層在一級市場仍按高增長獲得追捧,重資產、高槓桿的基建層在信用市場被重新計價;兩個市場的價差,是未來一個季度 AI 定價的主要變量。
解讀:11 月的發行定價將成為這場分化最直接的公開讀數。 若最終定價落在傳聞區間之內,說明一級市場對 AI 變現的信心未被二級市場的信用擔憂波及;若定價明顯低於傳聞區間或發行推遲,則說明信用端的重新計價已經傳導至一級市場。此外還有一層反向影響:若發行順利、認購踴躍,AI 板塊的恐慌情緒也可能得到部分修復——發行進程本身就是板塊情緒的變量之一。
寫在最後
47 億、115 億、168 億美元的三級台階,是 AI 商業化迄今最硬的一份經營證據;而「調整後盈利」與 GAAP 之間的空白、環比增速從 145%到 46%的回落,是這份證據裡最需要冷靜對待的部分。11 月 9 日當週若啟動推介,發行進程的每一步——定價區間、認購情況、掛牌首日表現——都會比任何研報更直接地回答一個問題:市場給 AI 的定價,到底走到了哪一步。
數據說明
- Anthropic Q1/Q2/Q3 收入:路透(47 億/116 億/168 億美元)、FT(Q2 為 115 億美元),2026/10/14—15;數據來自投資者說明會轉述,公司未發布正式財報。
- 調整後盈利與正現金流:FT、彭博、金十等轉述,2026/10/14—15;調整項未披露。
- IPO 時間表與規模:雅虎財經援引彭博、紐約時報援引銀行界人士說法,2026/10/14—15;以發行文件為準。
- 二季度增速背景:The Information 報導,2026/10/15。
- 估值歷史:Reuters、WSJ(2025/9/2,130 億美元融資、投後 1830 億美元);愛爾蘭時報(2026/6/13 回顧,2025 年 3 月 615 億、2026 年 2 月 3800 億美元)。
- 發行紀錄:公開報導整理(阿里巴巴 2014 年 250 億、沙特阿美含綠鞋 294 億、SpaceX 2026 年 6 月 750 億美元);SpaceX 金額按發行價與股數複算核對。
- 英偉達對照:行情與財報接口,2026/10/14;市銷率為年化推算收入對已披露實績的粗略對照,分母算法不同。
- 對照盤面:CoreWeave 債券數據見同日另篇;美股收盤為行情接口數據,2026/10/14。
免責聲明:
本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。