曾經熱炒公鏈的VC們,今天為何對DeFi如此冷淡?
編者按:本文來自巴比特資訊(ID:bitcoin8btc)編者按:本文來自
巴比特資訊(ID:bitcoin8btc)
編者按:本文來自
巴比特資訊(ID:bitcoin8btc)
圖片描述
編者按:本文來自
巴比特資訊(ID:bitcoin8btc)
圖片描述
原文作者是Smart Money創始人Jonathan Joseph (JJ),在這篇文章中,他解釋了一個非常有趣的現象,即為什麼所有金融科技(Fintech)風險投資公司都不關注DeFi。他解釋說,2017年的ICO泡沫和2001年的互聯網泡沫有很多相似之處,而在ICO泡沫破裂後三年,加密貨幣初創公司普遍發現自己正處於幻滅低谷的陣痛之中,但值得注意的是,在風險投資史上,一些最好的年份,恰恰是互聯網泡沫破裂之後的幾年,當時大多數機構資本都以類似的方式離開了這個領域,而今天DeFi正面臨著類似的情況。
圖片描述
在DeFi世界探索的一個有趣方面在於,你感覺自己處在一個非常大的秘密當中。
二級標題
彼得·泰爾(Peter Thiel)一直在尋找隱藏在人們眼前的價值數十億美元的創新。好吧,DeFi是一個藏在眼前的價值萬億美元的想法。也許會是幾百萬億,這取決於你想怎麼測量。
但DeFi並不是等同於“加密貨幣”,它可能涉及,或者根本不涉及加密貨幣,這是導致很多混亂的一部分。因此,對於傳統的金融科技(fintech)行業,以及投資於這些公司的風險資本家來說,DeFi幾乎完全不受關注。
如果說DeFi是金融服務和金融科技的一個巨大範式轉變,那麼它是如何被忽視掉的?對於風險資本資產類別來說,平台轉移通常是一個棘手的問題,這也意味著早期資本會很缺乏。
如何去解釋這個悖論?
平台轉移和風險投資(VC)的簡史
二級標題
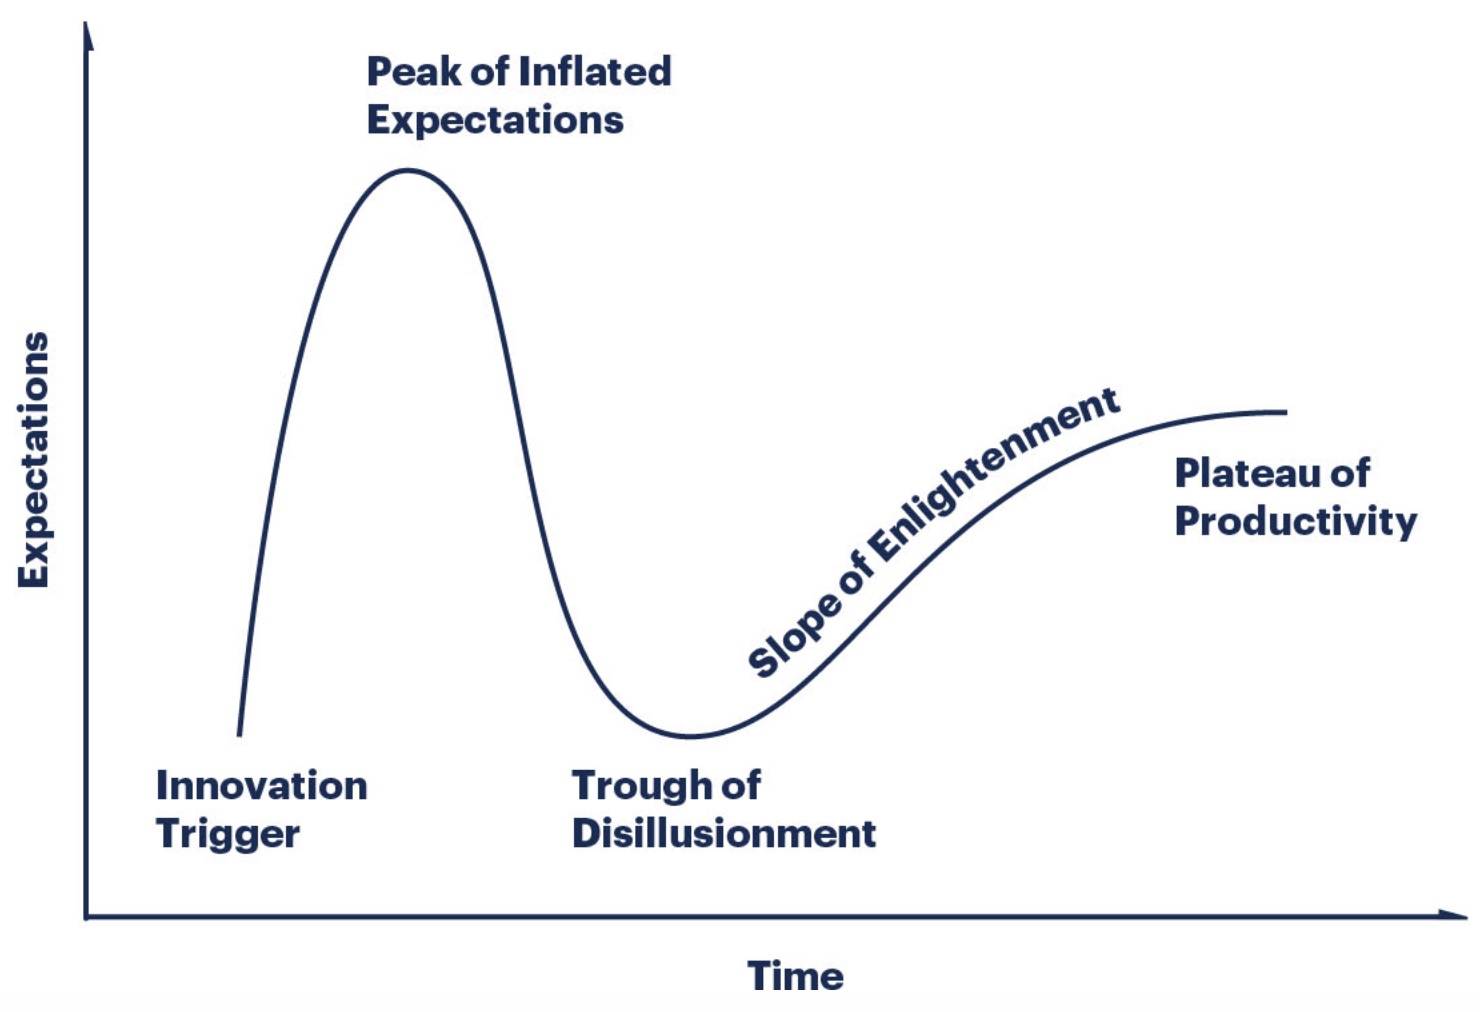
風險資產類別的出現,是因為沒有可靠現金流的風險早期企業,通常無法通過傳統銀行獲得資本。這創造了一種新的高度專業化的金融形式,很多人更多地把它視作是一門藝術,而不是一門科學。這種新的融資形式,基本上資助了新技術的研發,並希望能為其投資者帶來巨額的回報。
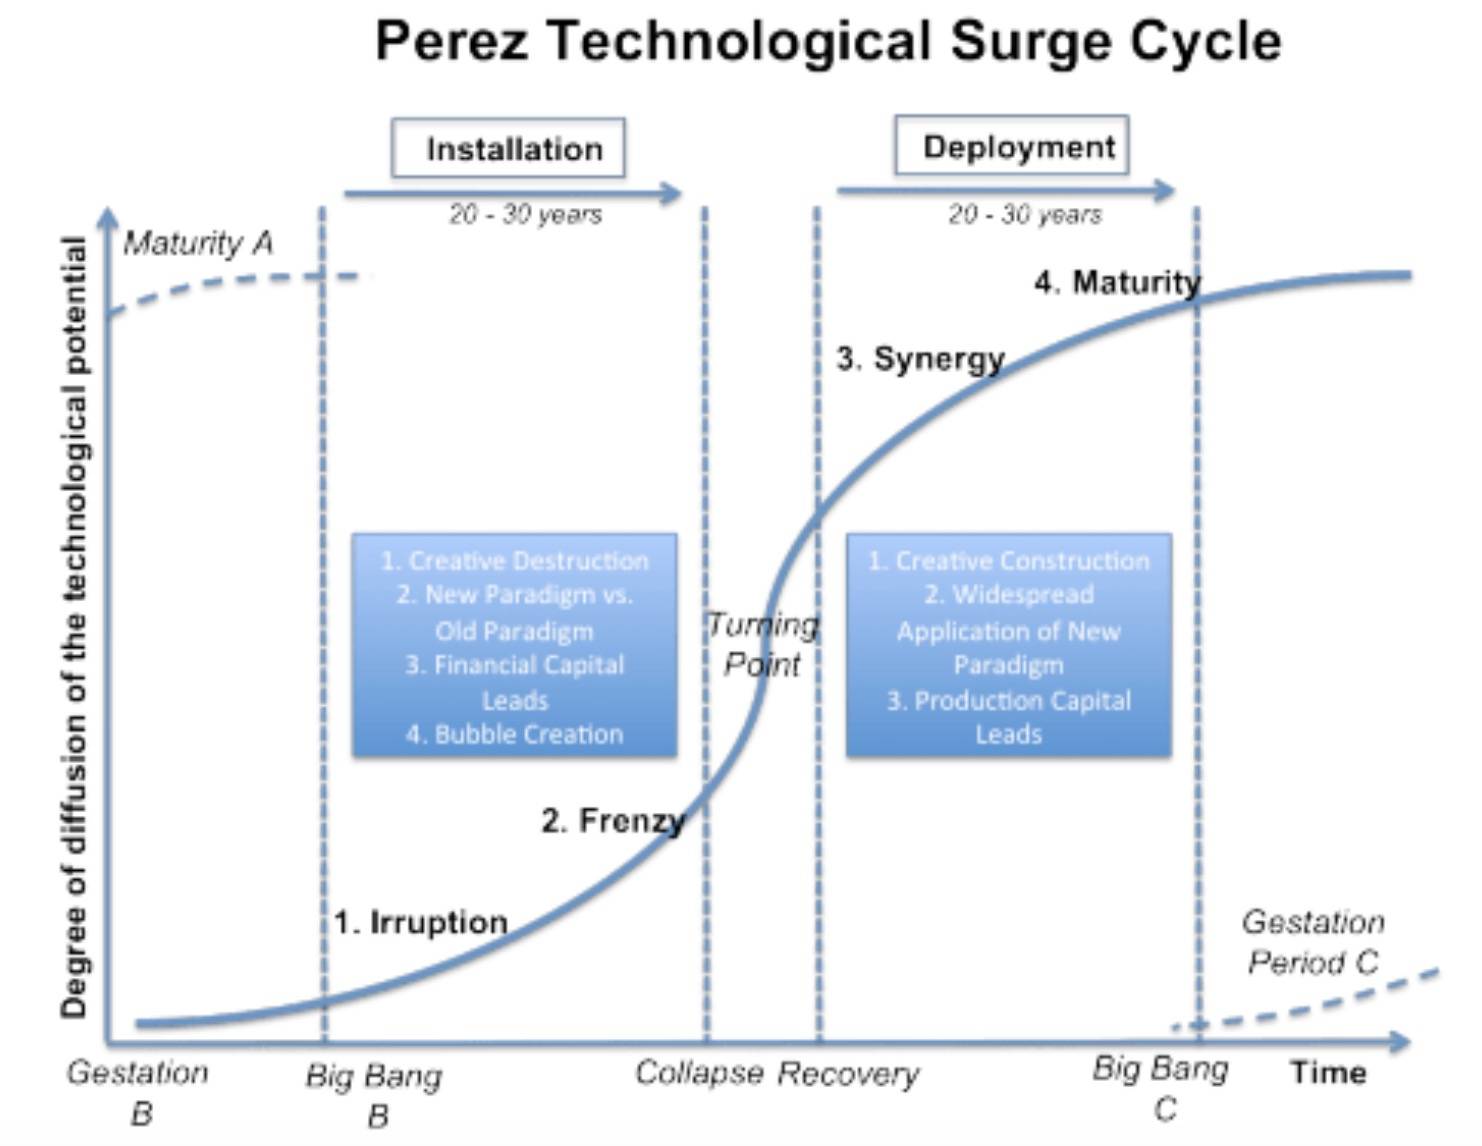
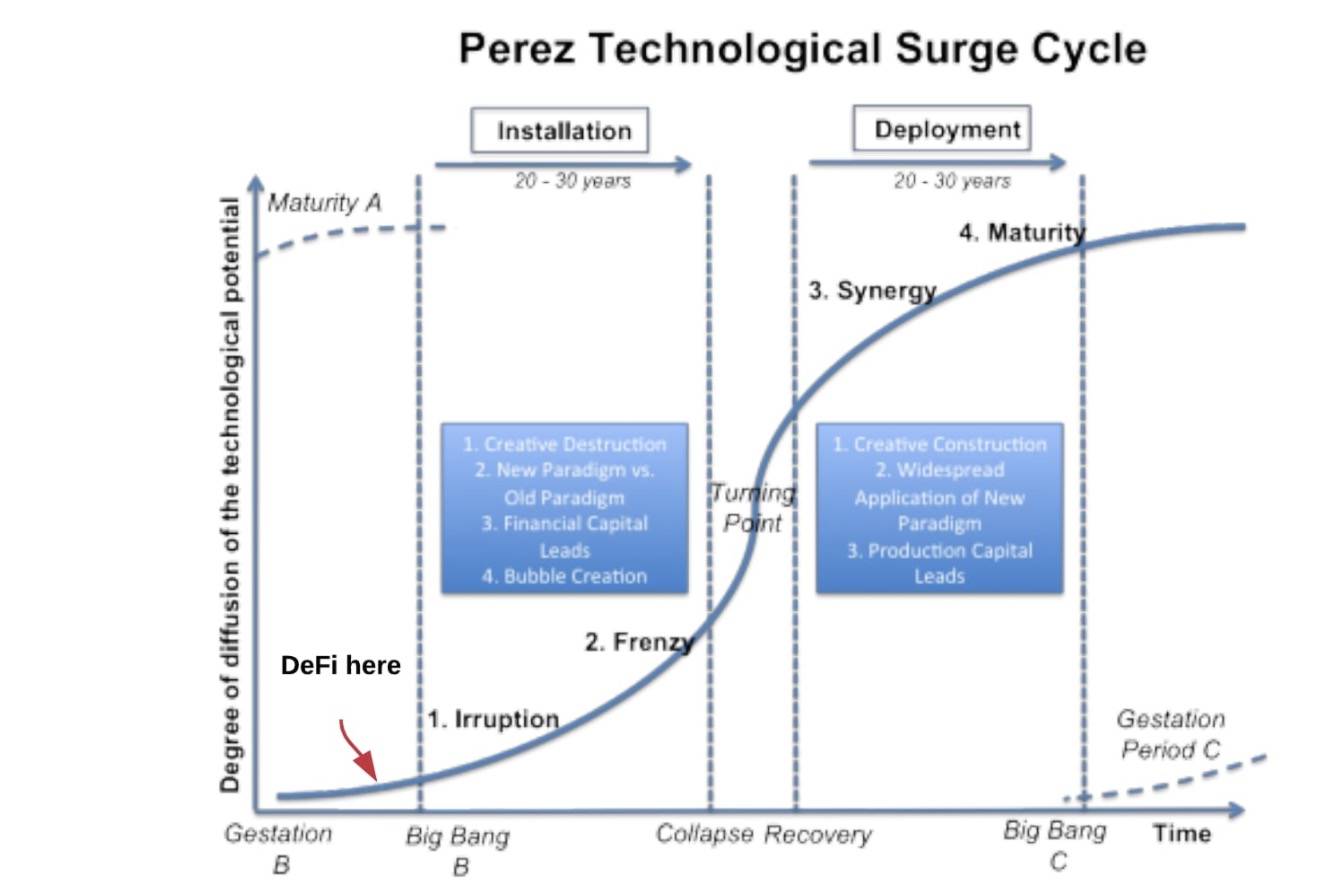
理解追求超額回報的關鍵,在於了解早期技術市場以及技術平台的時機和周期。卡洛塔·佩雷斯(Carlota Perez)在周期方面的研究工作是典型的代表。
二級標題
為了獲得巨大的回報,在S曲線的早期階段,將資本更多地分配給技術平台是合理的。
但這就是我們在實踐中看到的嗎?
二級標題
那些了解早期技術的人知道,歷史不會簡單重演,但總是押著相同的韻腳。我們不難發現2001年的互聯網泡沫,和2017年ICO泡沫之間的相似之處。
正如互聯網初創公司在互聯網泡沫後崩潰一樣,在ICO泡沫破裂後三年,加密貨幣初創公司普遍發現自己正處於幻滅低谷的陣痛之中—— 這是對眾所周知的技術週期的又一次重現。
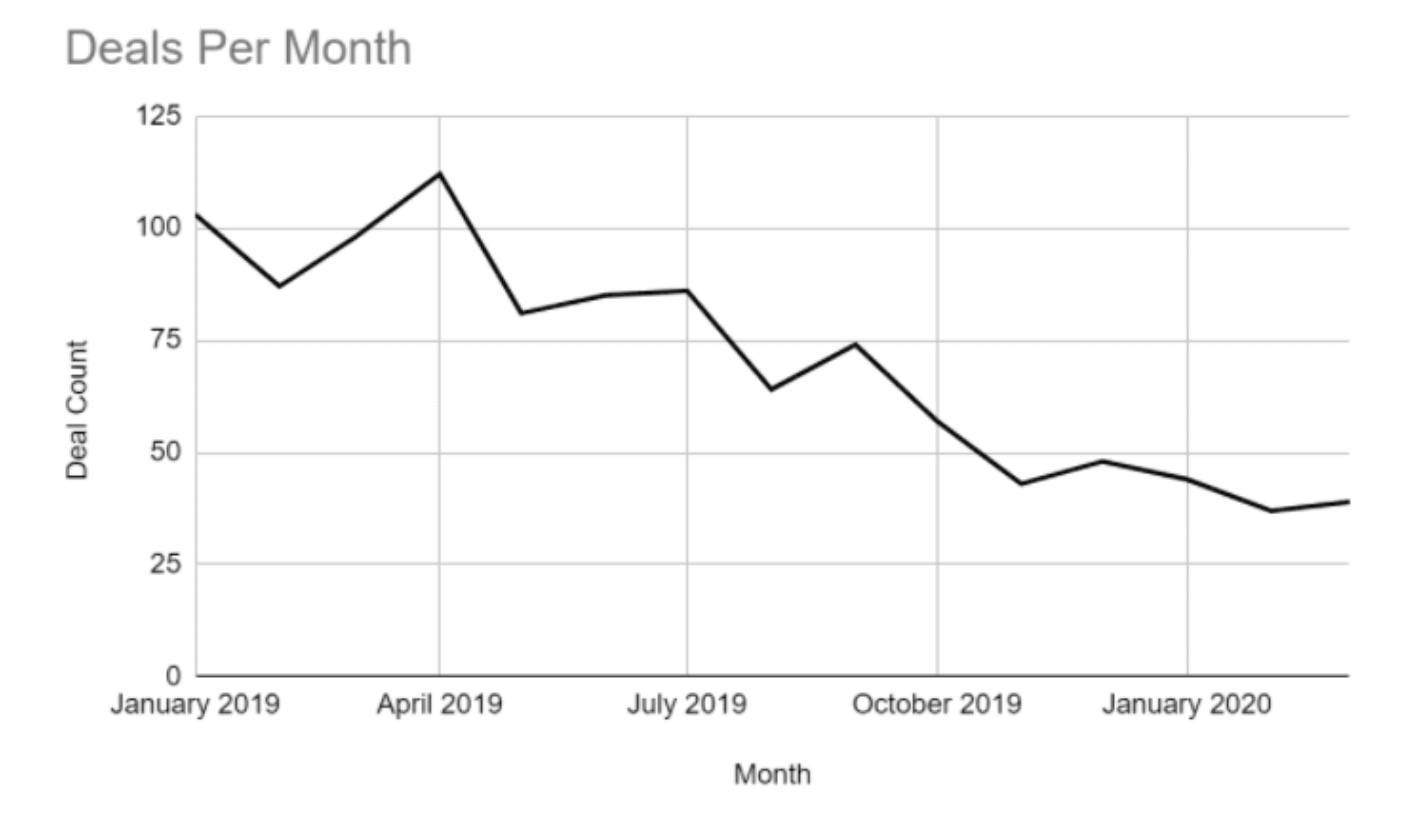
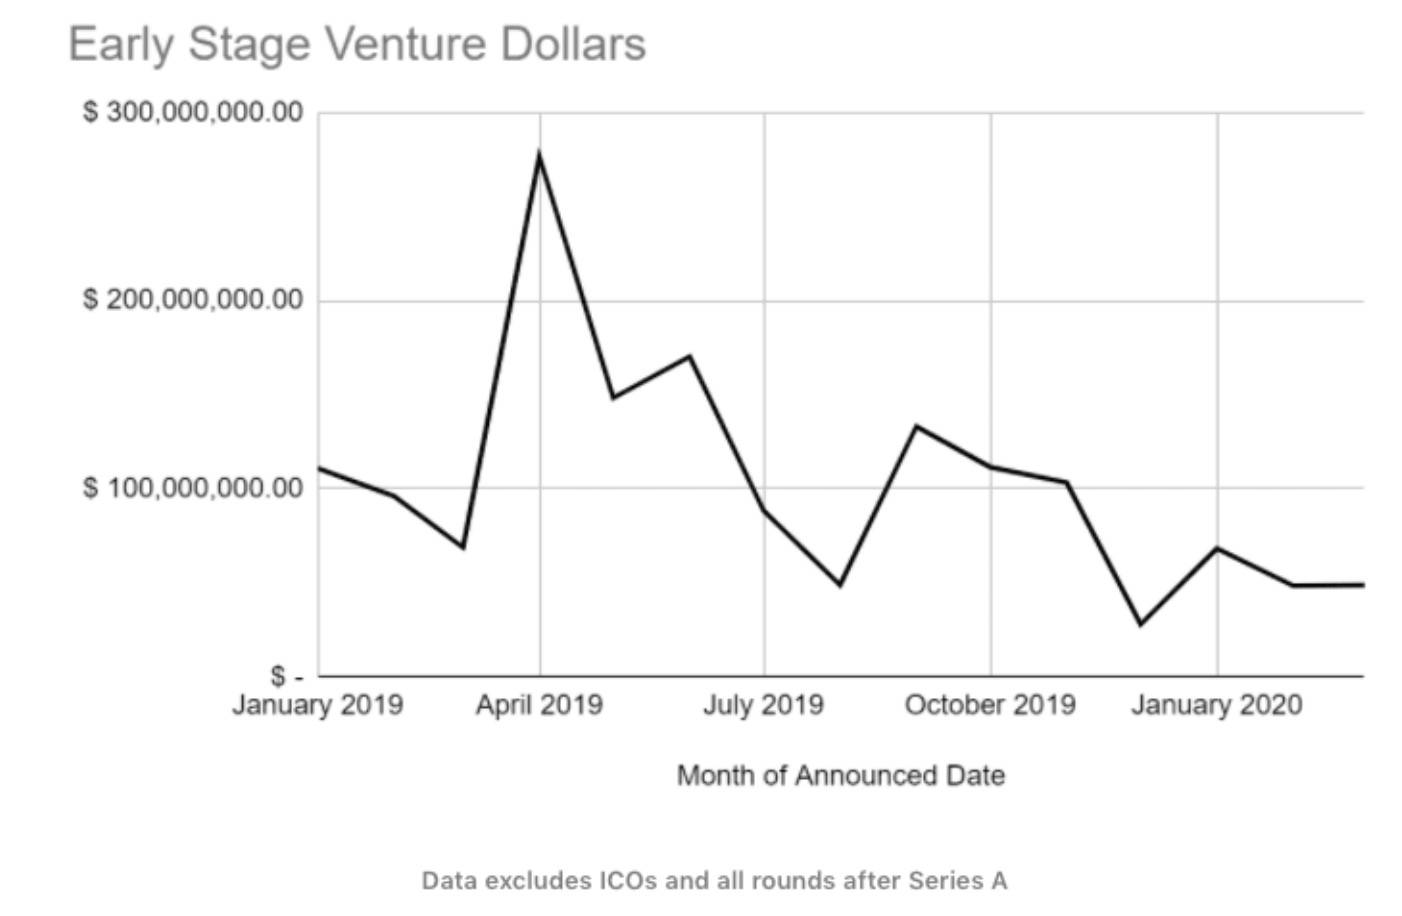
“簡單地說,如果你是處在B輪之前的融資,VC市場平均每個月能夠投資的金額只有5000萬美元左右。”
二級標題
“事實上,如果支持種子輪公司的投資減少,18-24個月後,我們將不會有健康的增長階段公司。冪律法則要求我們在早期擁有足夠多的公司,以便在後期繼續優化。 ”
根據Brooke Pollack(Hutt Capital)最近的估計,當前用於區塊鏈/加密貨幣的VC“子彈”資金(10億-15億美元),大約占到了全球VC“子彈”資金的0.5%。
二級標題
(注:Dry powder 是風投和創業界常用的術語,指公司或風險投資基金持有的現金儲備或高流動性資產,這裡翻譯成了子彈)
從區塊鏈風險資本總額中分離出“早期階段”和“DeFi”,那麼可用於DeFi初創公司的資本,就非常可憐了。
SWIFT、Stripe和Plaid平台構成現有的Fintech堆棧
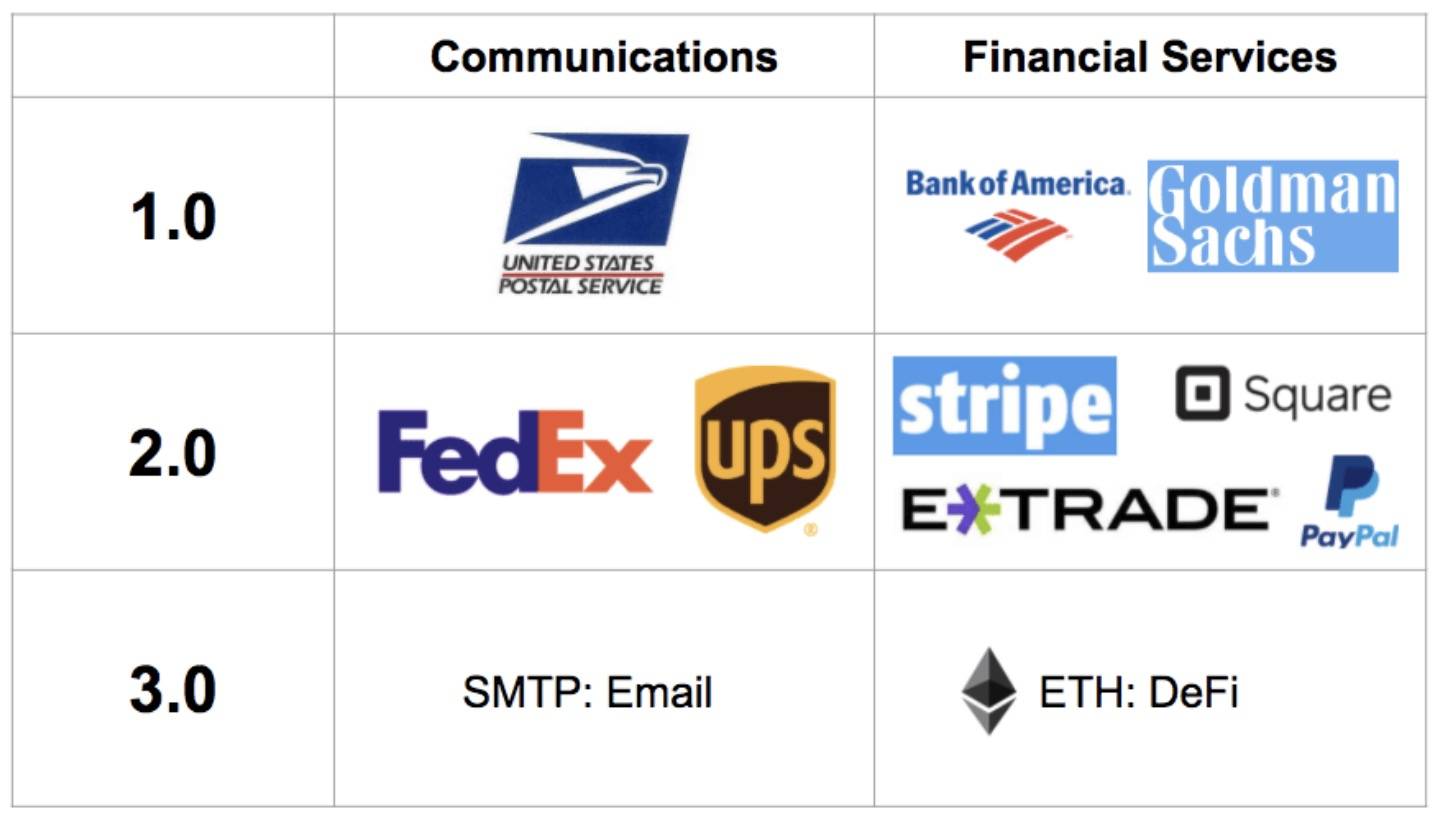
更令人好奇的是,當前的加密貨幣VC資金低水位,是與金融科技(fintech )融資熱潮是同時出現的。金融科技(fintech)繁榮週期的最大驅動力之一,是使用開發者工具來實現類似平台的動態性。
從技術上講,SWIFT是一種協議。鑑於SWIFT是在1973年創建的,它對現代社會來說並不是很有用。 SWIFT將代碼分配給成員銀行,並使用這些代碼在成員銀行之間進行交易和路由消息傳遞。
二級標題
SWIFT的一個關鍵缺陷,在於它只是一個消息傳遞標準,實際上它並不能促進價值的傳遞。由於這些基本的技術限制,在現有金融科技(fintech)堆棧上構建的所有東西,都將受到這些設計限制的困擾,這從一開始就是有缺陷的。
但是,從總體上看,這些技術是漸進式的改進,不可避免地會受到潛在技術債務的阻礙。
二級標題
例如,批評者相當公正地指出,Plaid的一些銀行連接使用了屏幕抓取,這意味著大量的安全漏洞。根據Plaid自己的數據,這種費力的方法會導致大約2%-5%的銀行認證請求失敗,而這種失敗率通常是軟件無法接受的。
僅僅從接受付款和訪問財務數據中消除大部分摩擦,就足以創造巨大的企業價值和持續的金融科技創新浪潮。但這一創新從根本上和結構上,仍局限於金融的應用層面。
二級標題
在本文中,我們說DeFi是一個開源的Fintech平台,它沒有遺留技術債務的負擔,並且建立在透明、健全的經濟和貨幣政策的基礎上。在DeFi經濟中,以太坊區塊鍊是全球的結算層,而ETH是其基礎層貨幣,即“M0”。與現有的SWIFT架構不同,堆棧的每一層都是可編程的,包括基礎貨幣本身。
除了可編程性之外,DeFi的秘方是標準化和可組合性的結合,其影響將是深遠的。
這種流動性方面的實質性創新,消除了阻礙當前資本市場的摩擦(中間人、關係和文書工作),使現代全球金融市場所需的流動性得以無摩擦流動。
二級標題
“收益並不會影響整個市場,真正影響市場的是美聯儲...關注中央銀行,關注流動性的流動...市場上的大多數人都在尋找收益和常規措施。是流動性在推動市場。”
在通過智能合約進行交易和做市的持續創新的基礎上,湧現出各種類型的金融工具協議、智能合約和代碼庫(甚至是以前不可能實現的)。由於DeFi既標準化又可組合,因此金融和金融服務的設計空間將成倍增長。世界上任何能夠訪問互聯網的人,都可以進行任何類型的交易或訪問金融工具。
二級標題
對此,傳統金融科技公司和為他們提供資金的風險投資人仍然沒有意識到。大致上,他們仍然認為現有的技術體系已根深蒂固,不認為DeFi是一個可行的威脅。
二級標題
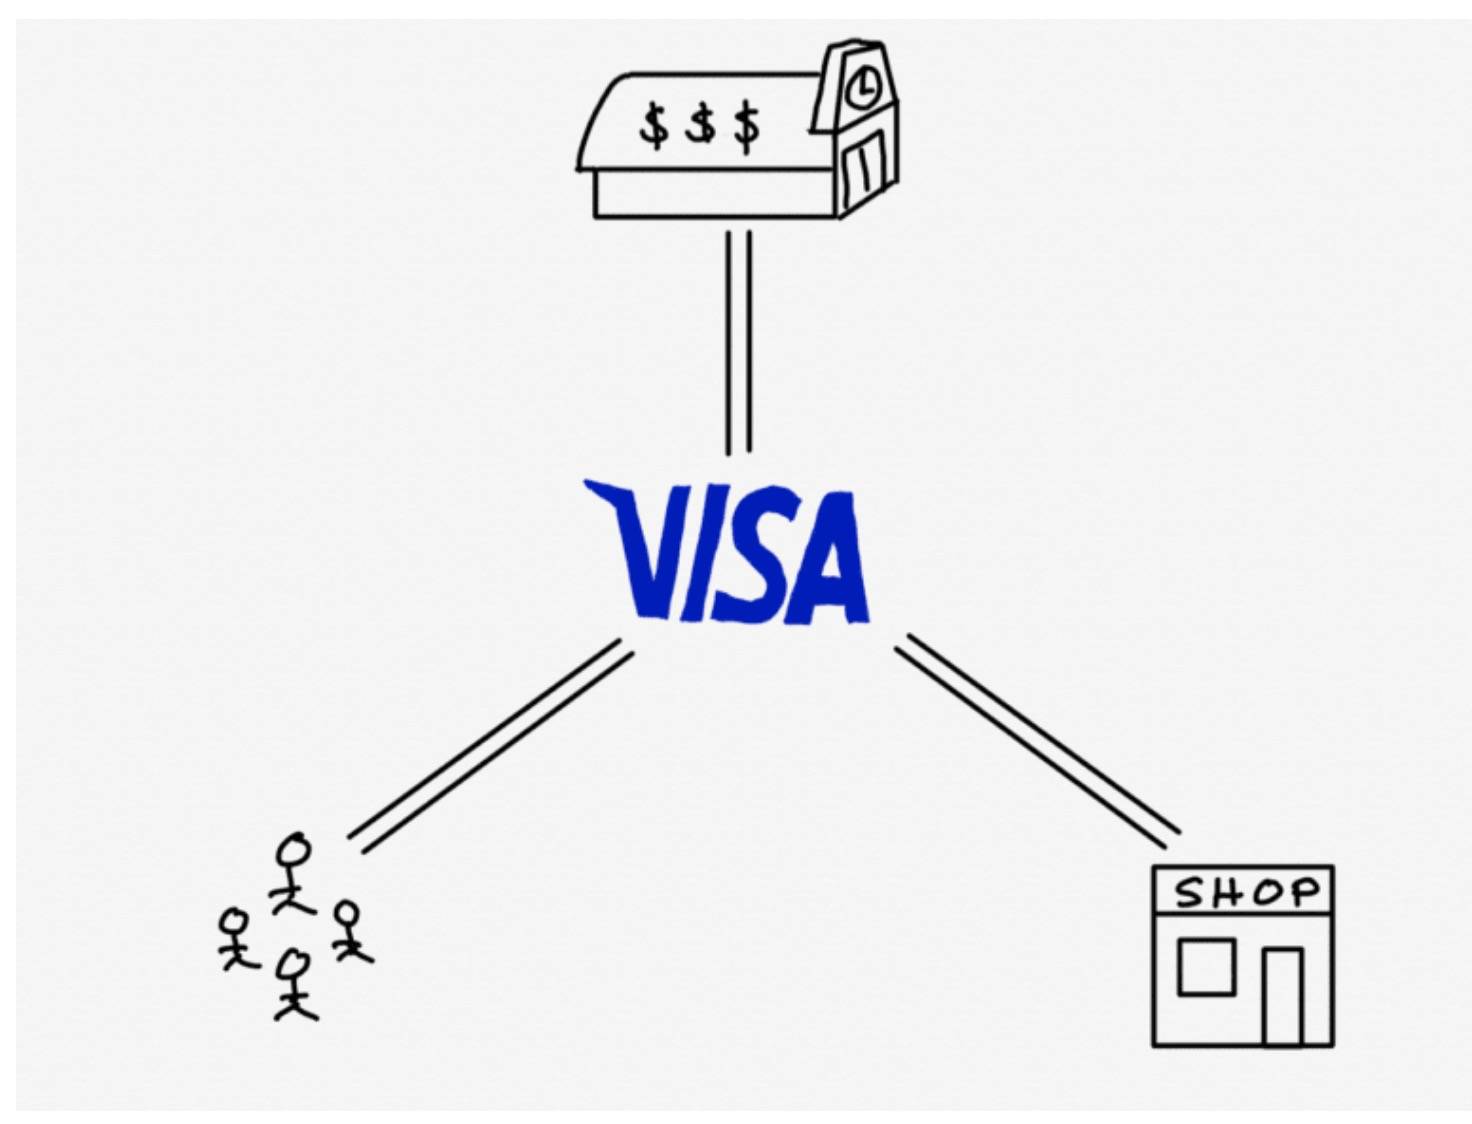
Ben Thompson對Visa公司收購Plaid進行的分析,打破了這一傳統堆棧似乎根深蒂固的網絡效應。他解釋說,Visa位於銀行、商人和消費者之間強大的多面網絡中間。
二級標題
“一旦完成一項工作,並且信用卡的工作就做得非常好,則需要10倍的改進才能使用戶進行切換,而在一個三面網絡中,10倍就意味著10^3。”
在DeFi經濟中,以太坊地址取代了SWIFT代碼和銀行賬戶。 DeFi堆棧將傳統上累積到Visa網絡和銀行的價值,重新路由回商家和消費者。
二級標題
這僅僅是1000倍的改進,甚至可以打破看似根深蒂固的網絡效應。
二級標題
沒有哪個組織比世界上的中央銀行對SWIFT架構的局限性更能表達自己的看法,而它們通常都不是創新的擁護者。未來的某一天,各國央行將以數字形式發行貨幣,以與這種流動性競爭。
二級標題
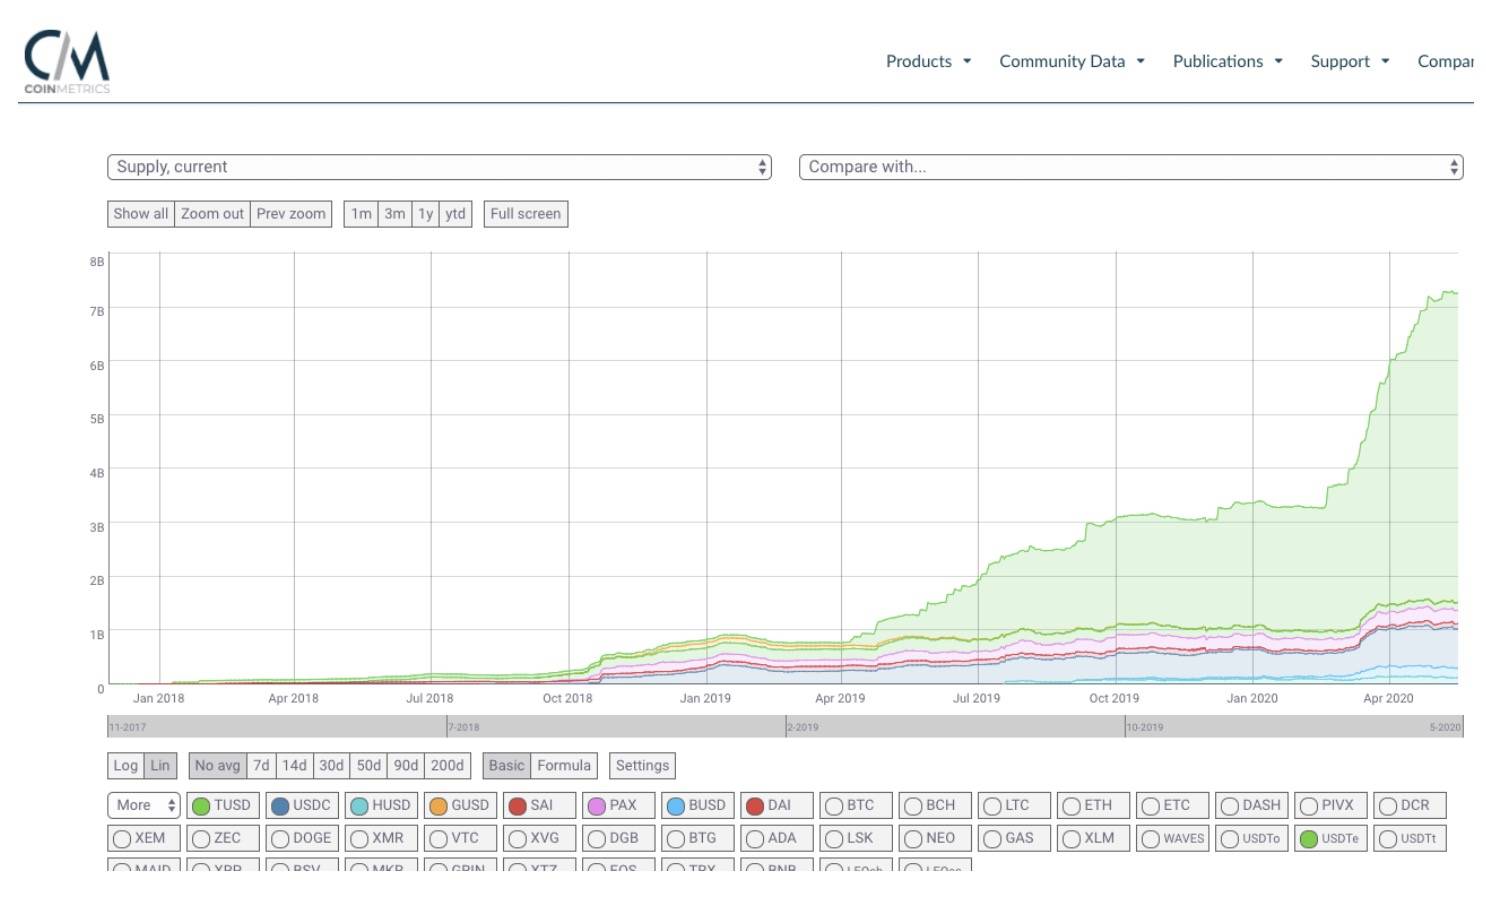
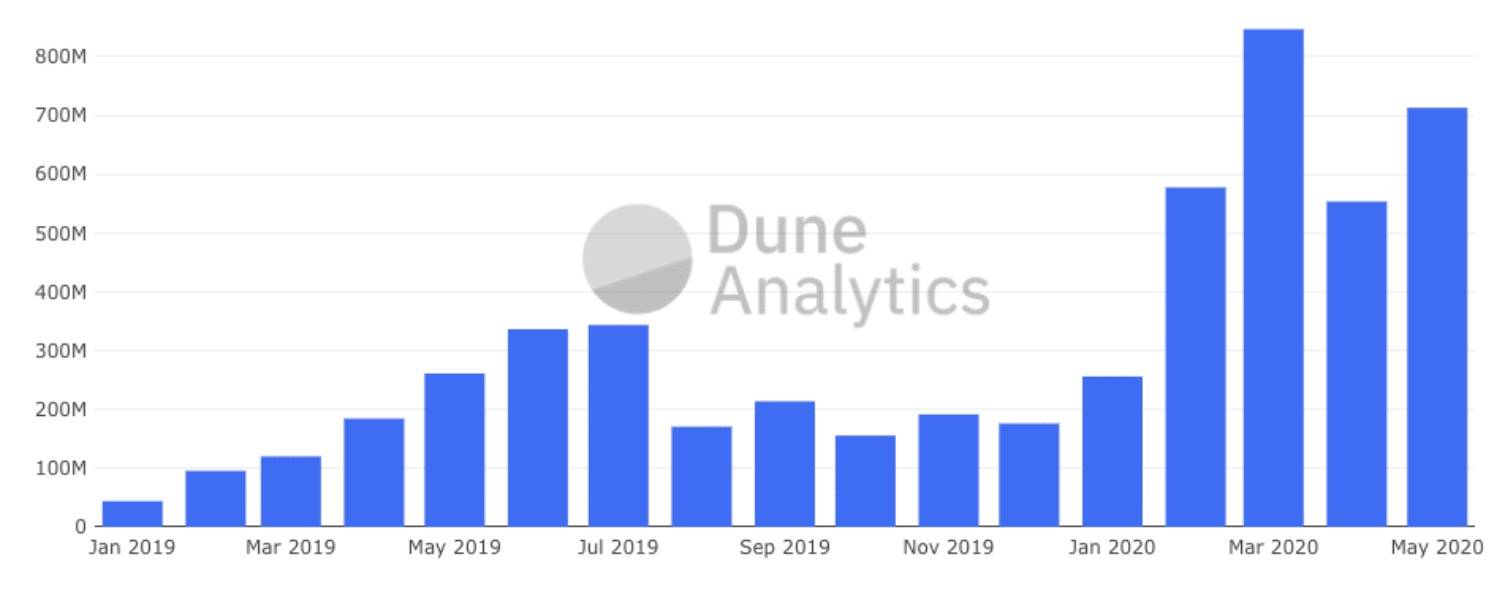
但市場並沒有在等待中央銀行。自3月份新冠疫情爆發,導致市場調整以來,以太坊平台上的穩定幣發行量增長了100%以上,這是一個關鍵但早期的跡象,表明產品市場適合DeFi,這場危機主要歸因於流動性的缺乏。
類似的,去中心化交易基礎設施(DEX)也呈現出這樣的增長模式。
二級標題
穩定幣的發行和DEX基礎設施的採用,是DeFi採用面向用戶的重要先兆。美元計價資產的流動性與DeFi協議的可編程和可組合方面相結合,確保了所有其它在上面構建的可編程金融服務,將能夠獲得流動性,這是DeFi主流採用的關鍵促成因素。
當前,DeFi基礎設施的採用已經開始,但用戶的直接採用卻尚未開始,顯然DeFi平台仍處於Perez曲線的孕育階段。你不需要在福布斯Midas列表上,就能夠知道接下來會發生什麼。