





IOSG深度研究:後流動性挖礦時代AMM協議的潛在風險損失
編者按:本文來自IOSG(ID: IOSGVC),Odaily經授權轉載。
Building a new world, the bridge of the time.
,Odaily經授權轉載。
引言
引言
,Odaily經授權轉載。
二級標題
,Odaily經授權轉載。
引言
引言
本文我們將主要研究AMM 協議中的流動性提供者(LP),尤其是在後流動性挖礦時代,作為一個LP 可能面對的潛在損失。 Uniswap v2 大部分的TVL(約23億美金)集中在四個為流動性挖礦搭建的資金池中,這些池在整個平台上佔比很大。目前Uniswap 的LP 不太關心損失,因為他們得到了有價值的token 和不可小覷的交易費用的補償。但是隨著挖礦停止,作為LP 的潛在損失將成為大家更關注的問題。
二級標題
圖片描述
Uniswap v2、DODO、COFIX
正文
二級標題
另一方面,新的自動做市商(AMM)解決方案正在進一步推動這一領域的發展。值得一提的是在Uniswap上,ETH/USDC流動性超過5.6億美元。然而對於同一交易組合,擁有約860 萬美元流動性的DODO ,卻可以提供與Uniswap一樣有競爭力的價格。例如,如果你用1000 ETH換USDT,COFIX 會提供和Uniswap 類似的價格,儘管流動性比Uniswap 小好幾倍。
由上可以看出,與Uniswap v2 相比,新的AMM 模型的資本效率更高。 Uniswap v2 若要保持競爭力,它必須保持相對於競爭對手更高的資本金。然而,一旦流動資金挖礦停止,Uniswap v2 還能繼續保持現狀嗎?社區是否會在未來作出抉擇?
二級標題
例 1
二級標題
Uniswap 的LP 究竟遭受了什麼樣的損失?用來描述這類損失的廣泛使用的術語是:無常損失。它是“無常的”,因為理論上它將消失(不會經常發生),以防提供的token之間的相對價格恢復。無常損失通常是指因提供流動資金而損失的價值——假設用戶在池外持有token與將這些token質押到池中的實際價值的區別。
圖片描述
更詳細地說,價格發現往往發生在外部市場,而Uniswap 依靠套利將AMM 價格與市場價格相收斂。然而,套利利潤是以流動性提供者的利益為代價的,除非特定資產對的外部價格返回到與LP 進入池時相同的比率,否則他將無法從這一損失中恢復過來。
例 1
如果XYT市場價格飆升到110 USDC,會發生什麼?
圖片描述
圖片描述
例 2
XYT/USDC-假設池
Ø 定義:被動持有token與向池提供流動性之間的差值
DODO和COFIX代表了一種新型AMM,它不依賴套利調整資產池中的資產比率,而是直接從預言機那裡獲取價格。為了保持一致,讓我們看如果將上面的示例放在DODO/COFIX會發生什麼。
二級標題
假設XYT/USDC 一對初始餘額為10 XYT和1,000 USDC(價格1 XYT=100 USDC)。同時,假設個人投資者持有10 XYT和1,000 USDC的錢包。
例 3
資金池不會提供套利機會,因為預言機會調整價格,LP的收支平衡不會因為有外部價格變動而改變。 token持有者對於向池提供流動資金和僅僅在錢包中持有token之間的偏好是無差的(忽略交易費用)。
15 XYT*110 USDC+500 USDC=2,二級標題
二級標題
0.25*2,150美元
例 3
150美元=537.5美元
如果Alice多存5 XYT,池價值將躍升到2,000美元,她將收到25%的所有權。既然Alice是資金池擁有者,由於COFIX機制的特殊性她需要承擔與池中兩個token相關的風險。
例 4
再次假設XYT token價格上漲至110 USDC,池價值將變成:
150美元
150美元=537.5美元
例 4
二級標題
此外,COFIX機制的一個特點是沒有聯合曲線(bonding curve),而且大額交易不會受到懲罰。因此,在交易商在價格上漲之前完全耗盡XYT供應的情況下極端情況可能發生。再次假設初始價格XYT=100USDC,以及希望獲得XYT token敞口的特定交易員Bob。 Bob可以用1500美元購買所有的XYT token,將池留給0XYT和2,000 USDC。之後,如果XYT的價格躍升到110 USDC,Alice將對這一上漲的風險敞口為零。
COFIX風險摘要:
Ø 然而,在COFIX上提供流動性的風險暴露在資金池中,而不是單一的token。
新型AMM模型的損耗特性-DODO示例
圖片描述
資料來源:
圖片描述
資料來源:
YFI/USDC池,LP所有權
例 5
圖片描述
資料來源:
圖片描述
資料來源:
造成這些損失的主要原因是DODOs無法及時重新平衡池中供不應求的部分。為了讓DODO的機制像預期的那樣運作,對DODO提供的激勵(即快速再平衡)的迅速反應是至關重要的,尤其是價格波動劇烈的代幣。因為token失衡的時間越長,市場價格發生重大變化的機會就越大。如下文所示,市場價格在這些時期的變化可能損害LP價值。
例 5
再次假設有10 XYT和500 USDC在資金池中,1 XYT值為100 USDC。如果XYT token目前的餘額降至9 XYT,DODO的目標是將XYT的供應再平衡到10,這樣做的方法是將XYT的價格提高到高於市場價格的水平,以鼓勵交易員將XYT token賣回池中。
然而,如果XYT在進行再平衡之前升值到110美元,如果不從USDC LP中提取價值,就不可能將XYT的初始供應量提高到10美元。
1. 初始餘額:10 XYT&500 USDC
2. 第一次交易後的餘額:9 XYT&600 USDC
XYT的價格在重新平衡之前躍升到110美元。此時,DODO沒有足夠的資源來重新平衡池的XYT端,因此,只有犧牲池的usdc側,才有可能將XYT的總量增加到10。
3. 假設交易者攜帶1 XYT到池將導致一個新的餘額10 XYT&488 USDC;在這種情況下, USDC LP將累積丟失~12 USDC。 (簡化計算)
而通常發生的情況是,再平衡發生在價格升值之前。這將使池的兩邊接近10 XYT和500 USDC的初始餘額。另一方面,在重新平衡之前,XYT價格下跌將為上述場景中的LP帶來利潤,因為DODO將能夠在花費不足100 USDC的情況下恢復XYT側的池,從而產生10 XYT和>500 USDC的餘額。
當池中某個token 供應不足時,DODO 的頭寸實質上是該token 中的空頭頭寸,因為它會隨著價格的上漲而造成損失,而隨著價格的貶值而產生收益。
例 6
此外,在以下情況下,XYT LP可能會遭受損失:
1. 初始餘額:10 XYT&500 USDC
2. 第一次交易後的餘額:11 XYT&400 USDC
XYT=90 美元,DODO沒有足夠的資源來重新平衡池的USDC側,因此,只有犧牲池的XYT側,才有可能將USDC的總數達到500。
例 7
3. 假設交易者將100USDC帶到池中,將產生新的餘額。 :~9.86 XYT和500 USDC,LP損失為~0.14 XYT(簡化計算)
同理,再平衡之前,XYT的價格上漲會在上述情況下為LP帶來利潤,因為它意味著USDC的相對疲軟。
如上文示例所示,有效的再平衡對於保護LP的值和最小化風險至關重要。否則,DODO本身就是在池的一側有空頭頭寸,並且基於市場波動可能會產生利潤/虧損。相比之下,當池處於平衡狀態時,DODO是市場中立的。
回到YFI/USDC池,造成損失的原因是無法維持市場中性的頭寸,因此對YFI token的大幅波動的風險敞口過大。
YFI/USDC對損失的另一個潛在原因是易受預言機超前交易的漏洞影響。由於DODO依賴Chainlink 餵價,交易員可以觀察到,特定token的在預言機價格將在下一個塊中上漲,並從池中提取大量token,但在更新立即出售。這一行為將給交易者帶來套利,給DODO LP帶來損失。
例 7
1. 初步餘額:10 XYT&500 USDC
XYT的價格將在下一個區塊上漲到110 美元。
2. 交易員在預言機超前交易,從池中獲取1 XYT(為了簡單)。
3. 新余額:9 XYT&600 USDC
價格正式更新
此時,DODO沒有足夠的資源來重新平衡池的XYT端,因此,只有犧牲池的USDC側,才有可能將XYT的總量增加到10。
4. 交易員在更新鎖定後退出頭寸~12 美元利潤,新余額:10 XYT&~488 USDC
雖然示例5 和示例7 的最終結果是相同的,後者對LP 的危害要大得多。示例5 中的交易者很可能被歸類為隨機交易流,沒有能力預測市場方向。因此,作為這類交易商的交易對手是可以接受的。相反,示例7 中的交易員是信息交易者(套利者),肯定會給流動性提供者造成損失。 YFI/USDC池兩側明顯低於1,可能意味著原因是信息交易者(套利者),而非隨機交易流。
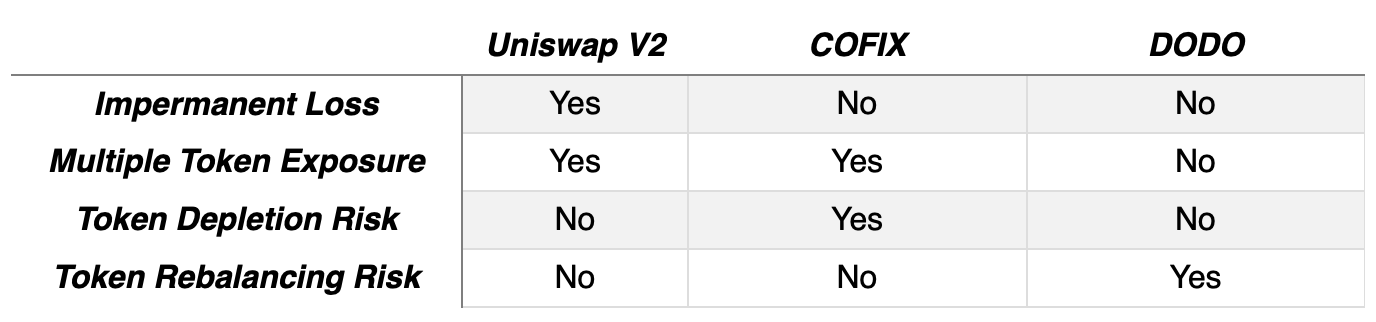
DODO風險摘要:
二級標題
Ø DODO解決了Uniswap 的無常損失特性,並且它不容易受到COFIX 一樣的損失,因為它提供了單一的token敞口。
Ø 然而,當DODO不能有效地重新平衡token供應時,LP就會間接地暴露在池的另一邊。在這種情況下,DODO LP可能會根據市場價格變動賺取利潤/蒙受損失。
風險對沖-AMM協議的可持續發展的關鍵點https://github.com/Computable-Finance/CoFiX-hedger
結語
二級標題
結語
做市不是一種無風險的活動,無論是使用訂單模型還是AMM協議模型。無論怎樣,LP都需注意在不利情形下潛在的損失。如果不了解風險,LP就無法準確確定挖礦資金的預期回報率,也無法適當對沖其頭寸。










