編者按:本文來自編者按:本文來自HashKey Hub 官方(ID:HKeyHub)
HashKey Hub 官方(ID:HKeyHub),作者:HashKey Capital 研究總監鄭嘉梁,Odaily經授權轉載。2. 從事加密資產的公司直接把所從事業務進行打包,變成屬於機構投資者可接受範疇內的,如業務進行股票市場的上市,或者被上市公司併購等。本篇我們討論一下加密企業反向主流化的模式,並簡要討論下各類模式下對主流資產和加密資產市場的影響。
二級標題
01 四個模式
直接上市(如Coinbase);
加密公司主流化有四種路徑:
IPO是礦機公司經常選用的一種模式:如嘉楠科技、億邦科技都是通過IPO模式實現上市,比特大陸在2018年向港交所提交過上市文件,新聞報導神馬礦機也可能IPO上市。除其他一些要求外,納斯達克上市規則中一般要求上一個會計年度至少有75萬美元的稅前所得以及100萬美元的稅前收入,礦機公司都可以輕鬆滿足滿足。
直接上市在美國上市由來已久,但早前案例都採取個案協商的辦法,如流媒體供應商Spotify就是紐交所和SEC個案協商後進行的。紐交所在2019年根據the Securities Exchange Act of 1934)第19(b)(1)條向美國證監會,提出申請修改直接上市規則,經過兩次審閱修改,於2020年8月26日美國證監會批准了紐交所的規則申請,同時納斯達克隨後也提交了直接上市的規則申請。
以Coinbase的上市為例,和直接IPO相比,有很多不同點:
比如IPO除了鎖定的部分,發行的新股是可以直接出售的。而直接上市由於沒有新股的發售,市場上的全部成交量來自於註冊股東和老股東的股份出售,因此市場上多少可售股份並不確定。
和IPO不同,所有股份都可以隨時拋售,一開始市場上的賣壓可能會比較大。傳統IPO中,上市公司大部分利益相關者會有180天的禁售期。雖然不會像傳統IPO那樣進行路演,但會舉辦投資者日,對投資者教育。直接上市的要求其實並不比IPO低,有些要求甚至要高於IPO。如直接上市公司在上市首日後賣出不少於1億美元市值的股票,或者首日賣出總市值於前一日公眾持股市值之和不少於2.5億美元。此外其他一些IPO規定如發行人公眾持股的股份數不少於110萬股、股價不低於每股4美元等和傳統IPO一致。
圖片描述
圖片描述
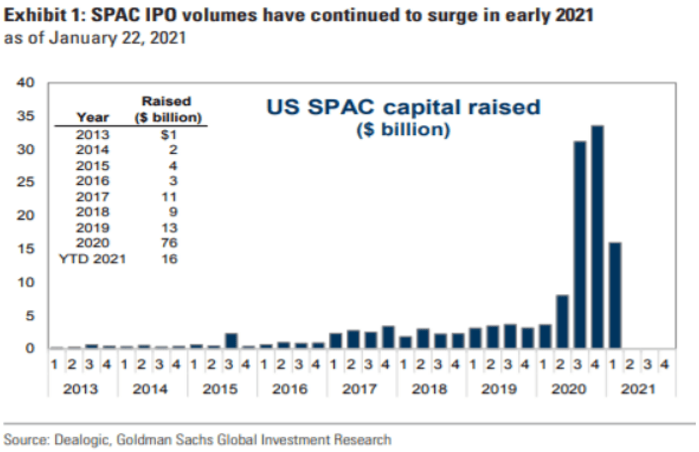
SPAC的周期比較短,其SPAC實體成立僅需2.5萬美元,3-4週就可以成立一家空殼SPAC,1個月完成SEC的審核,15天后就可以上市,上市之後就可以尋找潛在收購公司。 SPAC上市之初不可以鎖定具體的,只可以在上市後進行,並需要在12-24個月內將收購標的確定,不然將進行延期或直接返還託管賬戶資金給股東。 SPAC上市時候的募集資金都存於SPAC的託管賬戶中,用於支付SPAC潛在收購標的支付對價。目前選用SPAC上市的區塊鏈公司有:Figure,區塊鏈技術驅動的貸款服務公司,SPAC主體Figure Acquisition I已經完成上市融資;Bakkt,洲際交易所旗下的數字資產期貨交易所,SPAC主體VPC Impact Acquisition已經宣布對其進行併購;金融科技公司SoFi宣布接受美國企業家Chamath旗下第五家SPAC-Social Capital Hedosophia Holdings V的邀約,通過其進行併購上市,SoFi是一家互聯網個人理財機構,也可以為客戶提供加密貨幣的買賣服務;早前區塊鍊和數字資產服務公司Diginex已經通過SPAC完成上市。除上述提到的公司外,還有至少5家以上SPAC已經成立,收購對象均為區塊鍊和數資產服務企業,如eToro。- 1.4 被收購上市
- 這是最近上市公司的一種選擇,如500.com收購礦池btc.com。這是比較典型的收購未上市公司的資產。 500.com在2月16號發佈公告將收購比特小鹿下的礦池業務,預計4月16號之完成。當然也有像Riot Blockchain或者MarathonPatent的這種直接收購礦機擴建電廠的。這類資產主流化一般由上市公司發起,收購對象為礦場,或者就是直接購買礦機。也有像嘉楠科技這樣的上市公司,從銷售礦機走向自建挖礦業務的案例。
- 四種上市模式的異同
- 在Coinbase的影響下,交易所類型的公司可能會選擇直接上市。但是由於直接上市不能融資,所以取決於公司盈利能力是否夠強。業內可以達到Coinbase這種體量的公司仍為少數。 Coinbase有可能將成為為數不多的直接上市案例。
併購類型比較自由,但是被併購主體一般會讓出控制權轉而選擇上市公司的少部分股份,對被併購資產的後續運作會有一定影響。上市公司本身業務仍然存在,如果完全轉型區塊鏈業務,需要進行後續處理。加密企業獲得更多退出途徑。在以往的加密初創企業中,發Token一直是一個重要解決的方案。尤其是那些股權融資項目,實在難以退出可以發行Token解決,但存在隱患也較多。中小微體量的初創企業也可以退出。根據我們總結的四個方案,流動性方案其實豐富了起來。就算體量不足以達到上市或者被上市公司併購,也可以選擇被其他主體收購、兼併,因為最終實現上市的路徑比較明確。從事加密資產相關業務的公司將成為權益市場一類重要的行業。或者說是成為了一類重要的資產,連接了權益市場和Crypto市場。目前加密初創企業可以簡要分成分成Token相關的和技術相關的,品類比較單一。預計2023-2025年,會成為一類較為主流的行業。 Token相關類類企業會在這一個週期內率先上市,技術服務企業會出現在下一個週期。更多資金參與加密企業融資。會有大量資金通過VC形勢進入這個賽道,因為退出渠道越來越明確,主流資金對加密初創企業的興趣提升,PE也會參與進來,大企業的區塊鏈部分分拆上市也將成為可能。會造成估值虛高。上市路徑明確後,初創企業會一股腦上市,造成估值虛高,也會引發泡沫,這種泡沫會傳導到加密資產市場。上市模式也未必穩定。 2020年SPAC市場的瘋狂明顯和宏觀環境有關,主要是美股史無前例的牛市+超低利率環境。由於市場的火爆,設立SPAC對於發起人是很好的一項投資,併購後高市值將帶來成倍的投資回報。若是2年內沒有完成投資標的的收購,退出時只需要支付所募集資金+利息,相當於發起人向公眾募集了低息貸款。主流化意味著區塊鏈業務被拿著放大鏡看。上市就是主流化的步驟,加密企業會被更加仔細地被主流機構所審視、各種疑惑、不解、信息不對稱都將被磨平,也會經受最尖銳的問詢。加密資產的配置價值將可能向上市公司轉移。由於從事加密業務的初創企業越來越多,傳統企業可選擇和配置範圍增加,原生加密資產對機構投資者的吸引力可能下降。公鏈的競爭可能會更加殘酷。