





詳解sFRAX運作模式:能否幫助FRAX開啟「穩定幣終局」?
原文作者:Frank,Foresight News
穩定幣、年化10% ?先別走,這不是UST/Terra。
曾與Terra 齊名的「算穩巨擘」Frax Finance,推出了引入美國國債收益率的質量押金庫sFRAX,讓用戶將FRAX 存入金庫質押為sFRAX,並獲得最高10% 的年化收益率。
sFRAX:最高年化10% ,追蹤IORB 利率
sFRAX 主要是與堪薩斯城的Lead Bank 合作開設經紀賬戶購買美國國債等資產,最終目標是追踪美聯儲IORB 利率(目前5.4% 左右)。
IORB,是美聯儲對商業銀行在聯邦儲備系統主賬戶中的隔夜存放資金支付的利息,sFRAX 通過IORB 預言機進行跟踪,這本質上也契合FRAX 一直以來的發展思路,要知道Frax Finance 一直是DeFi 項目中最積極向美聯儲靠攏的項目:
主動申請美聯儲主賬戶(FMA)(Foresight News 註,美聯儲主賬戶允許持有美元並直接與美聯儲進行交易),從而擺脫將USDC 作為抵押品的局限以及銀行倒閉的風險,“使FRAX 成為最接近無風險美元的東西」。
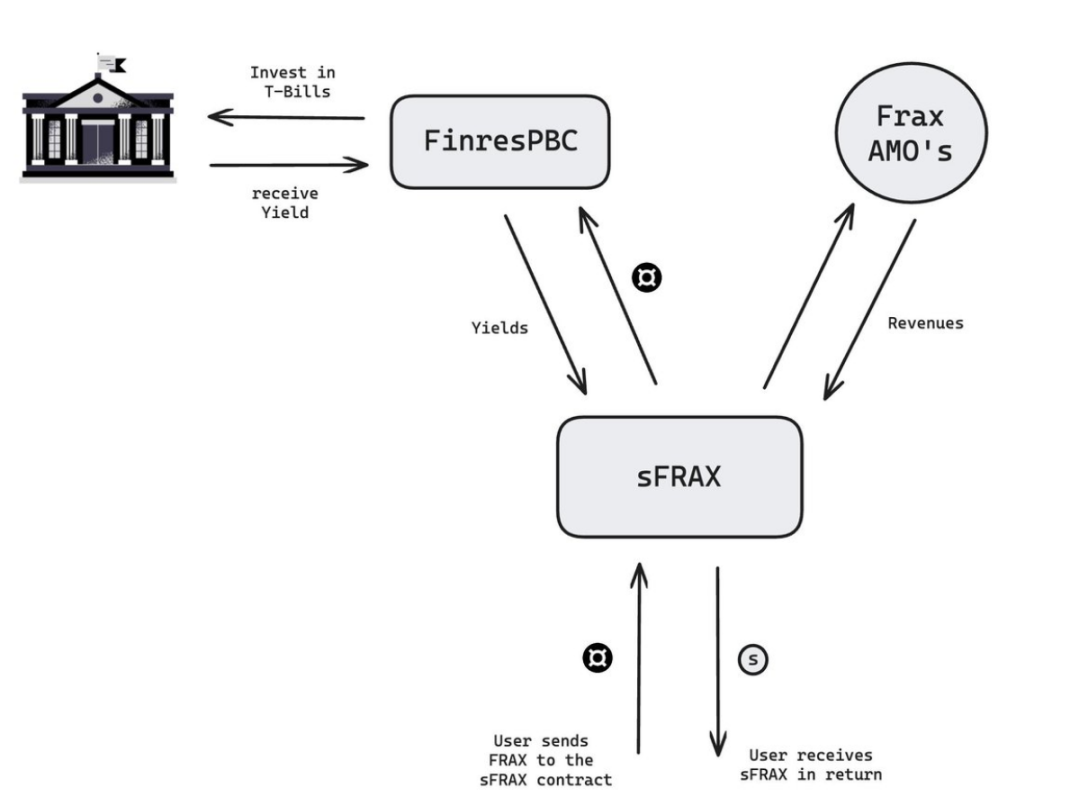
其中sFRAX 使用金庫資金,授權其鏈下合作夥伴FinresPBC 將金庫資金投資於短期國債、回購協議、美聯儲主賬戶中的美元存款以及精選貨幣市場共同基金等“短期資產”。
而由於sFRAX 的收益率隨IORB 利率和市場狀況而波動,因此制定了AMO 合約來動態管理sFRAX 金庫的資產配置:
如果IORB 增加,AMO 策略將大量抵押FRAX 來獲得RWA 資產(短期美國國債、逆回購合約或將美元存入支付IORB 利率的聯邦儲備銀行);
如果IORB 降低,RWA 資產將被重新兌換為鏈上去中心化資產和Fraxlend 中的超額抵押貸款,以盡可能獲得更高的收益;
而最初10% 的高利率是初始設置(以社區提案描述,是類似於sDAI 的初始設置,從AMO 和RWA 策略的資產負債表部署中獲得的部分收入進行補貼分配),伴隨著金庫規模的增長,對應收益率會逐步下降,向美聯儲IORB 利率靠攏。
截至發文時,推出半個月左右的sFRAX 質押總量近4,000 萬枚,年化利率下降至6.86% 。
當然這也意味著如果有用戶解除質押,那麼所有參與者的收益率都會增加,並有可能再次升至10% 。
sFRAX 的運作模式
Frax 會每週根據sFRAX 中抵押的FRAX 數量和IORB 利率,使用FinResPBC 作為中介轉移必要的RWA 金額。每週一次,Finres 獲得的收益會轉回DAO 控制,然後排隊進入sFRAX 合約,以便在下週的周期中進行線性部署。
用戶只需將FRAX 存入sFRAX 合約即可賺取穩定幣收益,該收益也是每週分配一次(北京時間每週三8: 00)。
總的來看,sFRAX 的營運模式和其他美債「代幣化」的收益類穩定幣項目類似,都是從用戶籌集美元,再買入美國國債,並將產生的(部分)利息分享給用戶。
只不過sFRAX 的處理流程多了一個FRAX-USDC/USDP 的轉換過程:
當用戶將FRAX 存入sFRAX 的ERC-4626 金庫合約時,DAO 會授權將金庫中同等數量的USDC 或USDP 轉出至FinresPBC 的Circle 或Paxos 賬戶,然後FinresPBC 將穩定幣兌換成現金,並投資於經經批准的“短期資產”。
而這裡的「短期資產」,短期國債、回購協議、美聯儲主賬戶中的美元存款以及精選貨幣市場共同基金。
隨著sFRAX 中TVL 的成長,較高的初始收益率會逐漸下降至最終收益率,也即穩定在IORB 利率附近。
sFRAX,FRAX 的新救贖?
我們有必要回顧下去年以來穩定幣市場的巨變與Frax 的多次轉向。
2022 年5 月,UST 的崩潰導致了整個算穩賽道的覆滅,FRAX 受到嚴重波及,短短一個月總流通市值便從30 億美元腰斬至15 億美元,隨後逐步下跌至10 億美元左右,一度處於生死邊緣。
因此Frax v2 在策略上進行了兩方面的業務調整:
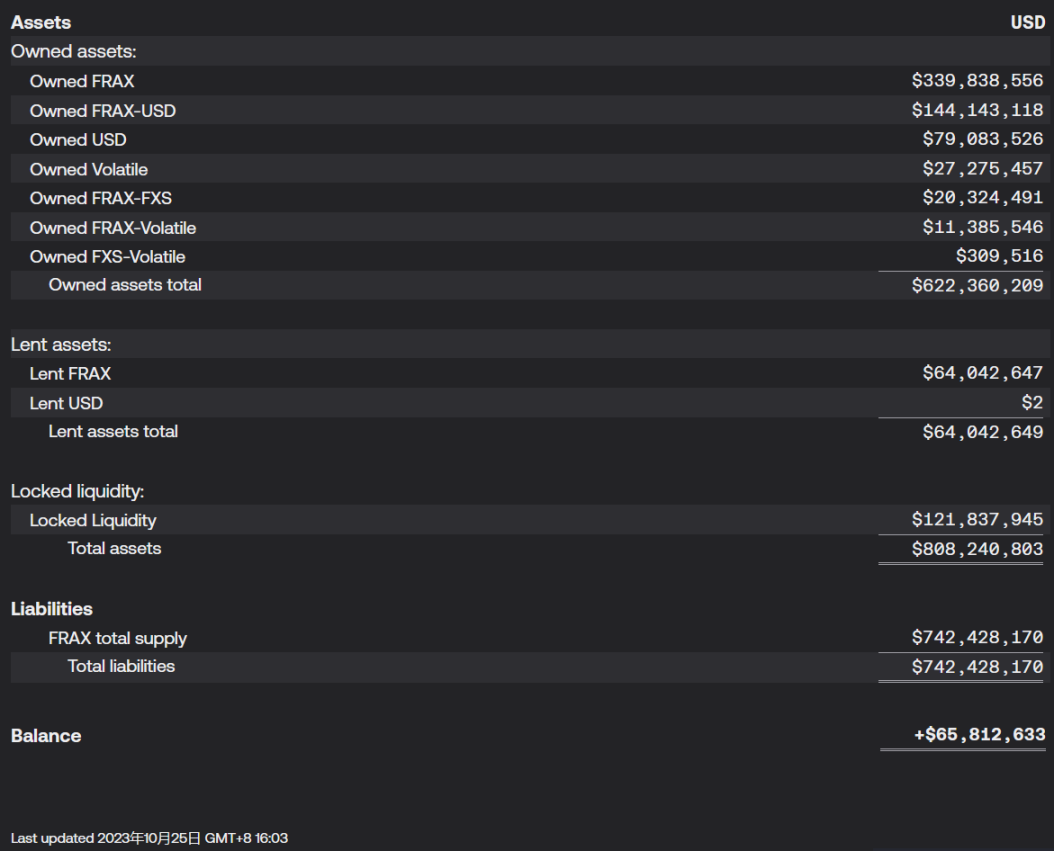
一方面,選擇拋棄算法穩定幣屬性,逐步將自身的抵押比率(CR)回升至100% ,向MakerDAO 與DAI 的足額抵押乃至超額抵押模式靠近。
截至發文時(2023 年10 月25 日),FRAX 的CR 已逐步回升並穩定在91.85% 左右(不過是抵押資產),開始轉向足額抵押穩定幣。
另一方面,Frax 也將重心從穩定幣擴展至流動性質押(LSD)賽道,並藉助先前因扶持穩定幣FRAX 而累積的CVX、CRV 等投票權重傾斜至自身的LSD 產品frxETH,成果頗豐。
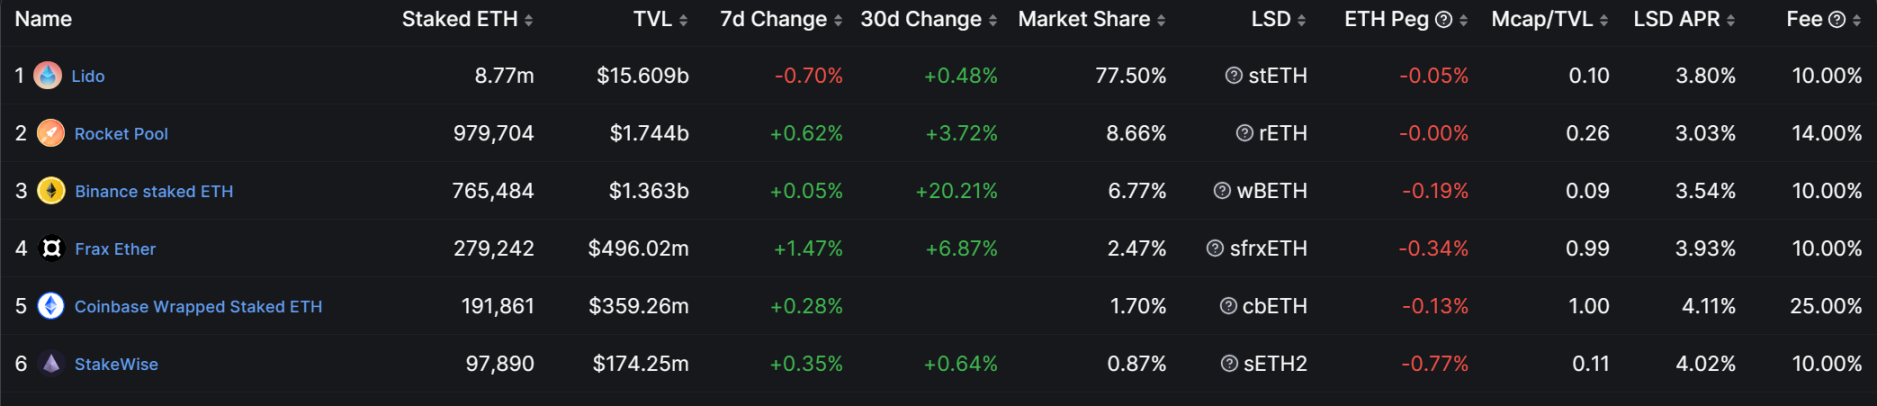
截至發文時(2023 年10 月25 日),frxETH 已發行總量近28 萬枚,DefiLlama 數據顯示,目前體量僅次於Lido、Rocket Pool、幣安,市佔率2.47% 。
如今在v2 基本達到甚至超出預期目標的背景下,Frax 最新的v3 版本也把目光轉向RWA 資產,旨在引入現實世界資產RWA,繼續使用AMO 貫穿鏈上鏈下流動性。
而sFRAX 就是Frax v3 實現這一願景的核心組件,而它所選中的現實世界資產,也是目前最優質的傳統金融資產——美債。
所以sFRAX 金庫規模的不斷擴張,本質上也可以理解為是將FRAX 的儲備資產逐步從USDC 等替換為美債的過程。
一言以蔽之,Frax 不想再重蹈今年3 月矽谷銀行事件中因USDC 脫錨而被動脫錨的覆轍:
它想要藉助sFRAX,讓FRAX 逐步擺脫對USDC 等其它主流穩定幣的依賴,最終實現完全錨定美債(美元)。
小結
Frax 創始人Sam Kazemian 曾表示,Frax v3 的FRAX 將是「最終的穩定幣」(The Final Stablecoin)。
客觀上看,如果FRAX 最終能夠憑藉sFRAX 等抓手,再度膨脹到數十億美元的體量,且背後的儲備資產絕大部分轉換為美債,完全錨定美元,那無疑會成為DeFi 領域的穩定幣項目中走得最遠的一個。
不過涉及美債「代幣化」的收益穩定幣類項目,都面臨著同樣的隱憂,短期可期,至於長期來看,sFRAX 與FRAX 能否真正開啟「穩定幣終局」,尚需持續觀察。










