





a16z are devouring the Seed Round: A Decade of Data from 20 Top VCs, Fully Deconstructed
原文作者: Pavel Prata
原文編譯: 深潮 TechFlow
導讀: 管理規模超過 100 億美元的巨型基金正以前所未有的速度湧入種子輪。Murph Capital 拉取了 Harmonic 的數據,對 20 家頂級巨型基金在 SaaS 時代、零利率時代和 AI 時代三個週期的早期投資行為做了拆解。結論並不簡單:巨型基金的種子輪轉化率確實是市場平均的 3.7-4.2 倍,但當它們放量部署時,這個優勢會被迅速稀釋。對新興管理人來說,生存空間仍然存在,但必須選對賽道。
一個月前,我發了一條推文,問了一個簡單的問題:巨型基金真的在接管種子輪,還是只是感覺如此?6.5 萬次瀏覽和幾百條私訊之後,很明顯這個問題戳中了痛點。
新興管理人(Emerging Manager,以下簡稱 EM)寫信來說他們感受到了壓力,但沒法量化;LP 問:如果 a16z 和 Sequoia 已經下場,投種子基金還有意義嗎?巨型基金的 GP 自己也想知道,競爭對手到底在早期階段部署了多激進。
@pavelprata 發推:巨型基金真的在接管種子輪嗎?我決定研究全球最大 VC 基金(100 億美元以上 AUM)在早期階段的行為,回答一個簡單問題:EM 該擔心自己的結構性優勢嗎?
很快形成了廣泛共識,我基本同意:
- 巨型基金確實大幅增加了種子輪配置,過去十年大約增長了 3 倍
- 市場足夠大、足夠分散,它們的份額仍然相對較小,主要集中在頭部四分位
- 它們的核心動機不是即時的資本回報,而是提前觸達人才、獲取高信噪比的數據,把錯過下一個世代級機會的風險降到最低
但共識只是起點。大方向背後有一幅更有趣、更不均勻的圖景,不看數據根本看不到。
所以我們拉了 Harmonic 的數據,收集了 20 家巨型基金在三個時代(SaaS、零利率、AI)的表現,試圖誠實地回答:種子輪市場到底發生了什麼?巨型基金究竟在往哪走?這對定價產生了什麼影響?EM 是否真有理由擔心?
直覺 vs. 數據
先說研究框架。
我們依賴公開情報,配合 Harmonic 提供的即時數據(覆蓋 3000 萬家以上公司和 1.9 億人)。時間線上,我們分析了過去十年,分為三個時代:
- SaaS 時代(2015-2019): 5 年正常市場週期。雲、SaaS、交易平台和金融科技是主流敘事,利率正常,市場有紀律。
- 零利率時代(2020-2022): 3 年零利率政策。資本幾乎免費,各路投資人湧入早期尋求收益,Tiger Global 和 SoftBank 似乎出現在每一輪有意義的融資中。種子輪市場嚴重過熱,但方式混亂,缺乏結構性邏輯。
- AI 時代(2023-2026): 從 ChatGPT 發佈到今天。一場巨大的技術衝擊,催生了一類新公司,對它們來說,超大種子輪已成常態。
技術上我們關注種子輪,但實際操作中納入了 Pre-Seed 和 Seed Extension。原因很簡單:這些早期階段的界限經常模糊或變動,硬要精確切分反而不誠實。
進入正題。坦白說,開始研究之前,我就有強烈的直覺:巨型基金在早期階段的雷達上出現得越來越頻繁。這種直覺很大程度上來自社交媒體,a16z、General Catalyst 和 Sequoia 的 logo 越來越高頻地出現在種子輪公告中,每次都伴隨著高調的媒體攻勢。數據證實了這一點:
- 2026 年前 6 個月,a16z 參與了大約 48 筆種子輪交易,領投了其中 46%。這是系統性的種子策略,不是零星下注。
- 最突出的是支票大小:a16z 領投輪次的中位數是 1050 萬美元,這個數字更像經典的 A 輪,而不是傳統種子輪。
- 如果加上 General Catalyst 和 Sequoia,這 3 家巨頭在短短 5.5 個月內完成了 87 筆種子交易,平均 每 1.5 個工作日就做一筆早期投資。
@a16z 發推:我們很榮幸領投 Westmag 的種子輪。投資整個硬體堆疊的一個被低估的優勢,是能第一手接觸到困擾工業基礎的供應鏈挑戰……
與此同時,Carta 的最新數據顯示,從估值角度來看,種子輪估值正在快速膨脹。雖然有人可能認為這只是少數激進玩家的結果,但大多數 EM 的基金數學仍然迫使他們在中位數附近或以下運作,以獲得足夠的初始持股並維持可行的回報路徑。
巨型基金的邏輯完全不同。憑藉累積 AUM、品牌溢價和優質項目流,價格紀律不再是真正的約束。這種落差正在把市場撕裂成兩個截然不同的層級,我們大致稱之為「經典種子輪」和「超級種子輪」:
- 種子輪估值的第 90 百分位在 2026 年 Q1 飆升到 9370 萬美元,比四年前幾乎翻倍
- 過去一年,中位數以上的估值至少上漲了 53%
- 底部幾乎沒動:第 25 百分位從 1800 萬美元緩慢爬到 2270 萬美元
@PeterJ_Walker 發推:前 5% 的種子輪估值現在經常突破 1.75 億美元,過去 12 個月翻了 3 倍。就有那麼一點 2021 年的荒唐味道(即使作為 AI 信仰者也這麼覺得)。
但所有這些仍然是間接證據,指出了一個大方向,卻沒有給出早期市場到底在發生什麼、巨型基金的存在到底有多系統化的確定性答案。
正因如此,我們決定深入挖掘。我們分析了每家基金在三個時代的個體動態,拆解它們的行為模式,以及這種轉變最終對 EM 意味著什麼。
拆解交易機器
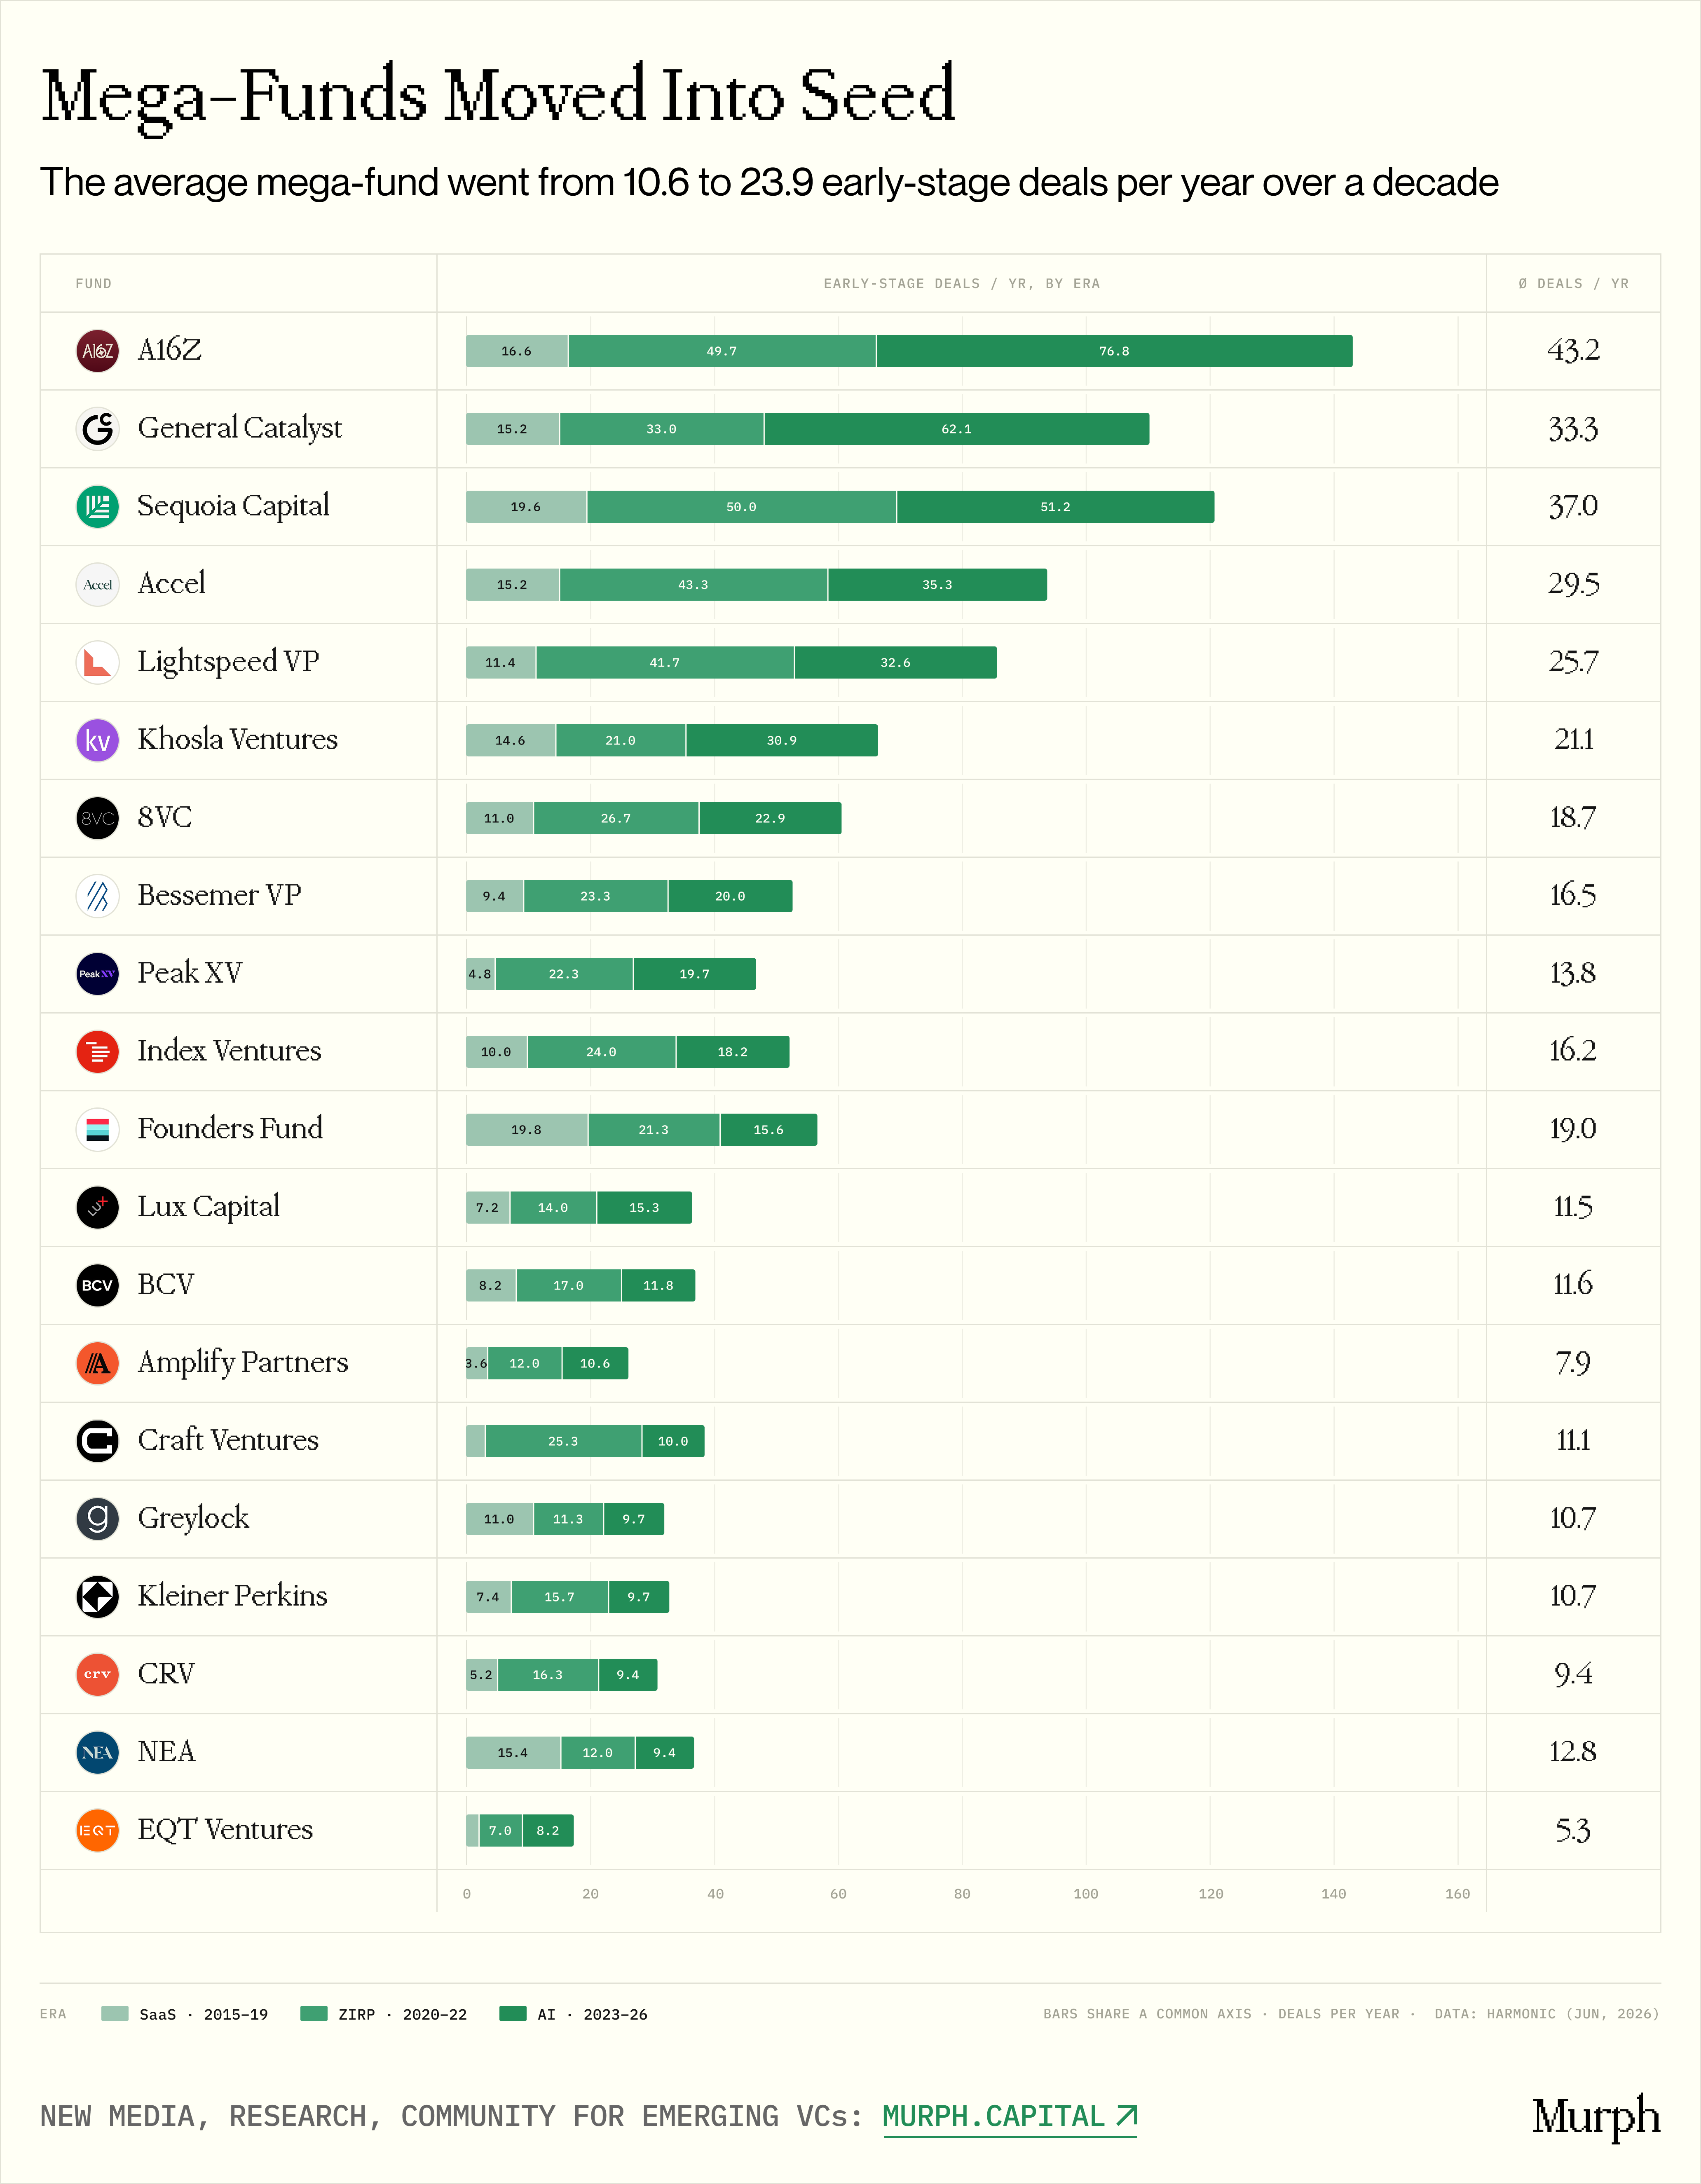
圖註:20 家巨型基金在三個時代的早期交易數量對比
看平均數,SaaS 時代一家典型的巨型基金每年完成 10.6 筆早期交易。到 AI 時代,跳到了 23.9 筆,整個隊列平均增長 2.37 倍。
最有意思的是零利率結束之後發生了什麼。如果這種增長純粹是免費資金的副產品,加息後應該逆轉。但在我們數據集的 20 家基金中,AI 時代的年均交易數量與零利率時代幾乎持平:23.9 對 24.3。事實上,只有 3 家基金縮減了早期投資節奏。這證明轉變是結構性的,儘管少數異常值拉高了總體數據:
- a16z:16.6 → 49.7 → 76.8 筆/年
- General Catalyst:15.2 → 33.0 → 62.1 筆/年
- Khosla Ventures:14.6 → 21.0 → 30.9 筆/年
這背後至少有三個根本驅動因素:
AI 時代的公司天生成本更高。 GPU 基礎設施、數據管道、年薪 30-50 萬美元的研究科學家,創造了完全不同的基線成本。SaaS 時代 50 萬美元能搞定的事(兩個工程師加 AWS),AI 時代需要 200-500 萬美元。擴大的中位支票部分反映的是真實研發開支,不只是估值膨脹。而且 SaaS 時代的早期本質上是探索性的(允許創始人迭代、轉型、花幾年尋找 PMF),AI 的先發優勢窗口短得多。如果你的模型跑通了,你會迅速甩開競爭,這個窗口關得更快。
對創始人的爭奪轉移了定價權。 在革命性技術週期的初期,高能力搭配頂級人才價值連城。最好的 AI 創始人在種子階段就能在 a16z、Sequoia 和 Lightspeed 之間選擇,搭建一個能幫助他們在更短時間內融到更大下一輪的股東表。很多時候,定價權從投資人轉移到了創始人手中:輪次變大不是因為公司客觀上需要更多資本,而是因為創始人可以要求並得到。
基金規模的數學很說明問題。 我們隊列中 前 5 家基金的合計 AUM 從約 340 億美元增長到 2490 億美元,十年翻了約 7 倍。與此同時,它們的種子交易數量只增長了 2-4 倍。AUM 的擴張速度遠快於種子活動,種子支票在這些基金的投資組合中佔比反而更小了。
拿 a16z 來說:2015 年管理規模約 40 億美元,現在管理 900 億美元(算上最新的 150 億美元募資,VC 歷史最大單筆)。一張 600 萬美元的種子支票在 900 億 AUM 中只佔 0.01%。數學上,基金沒有任何動力去為每一百萬的估值討價還價。反過來,在一個日益集中的市場中,錯過世代級機會的風險是災難性的。
因此我們可以高度自信地說:AI 時代巨型基金湧入種子輪,不是免費資金時代的投機行為,而是一個戰略使命。巨量資本湧入巨型基金,同時出現了一批值得在最早期就爭奪的新型公司和人才,兩者同時推動了這一轉變。
基於增速的分組分析
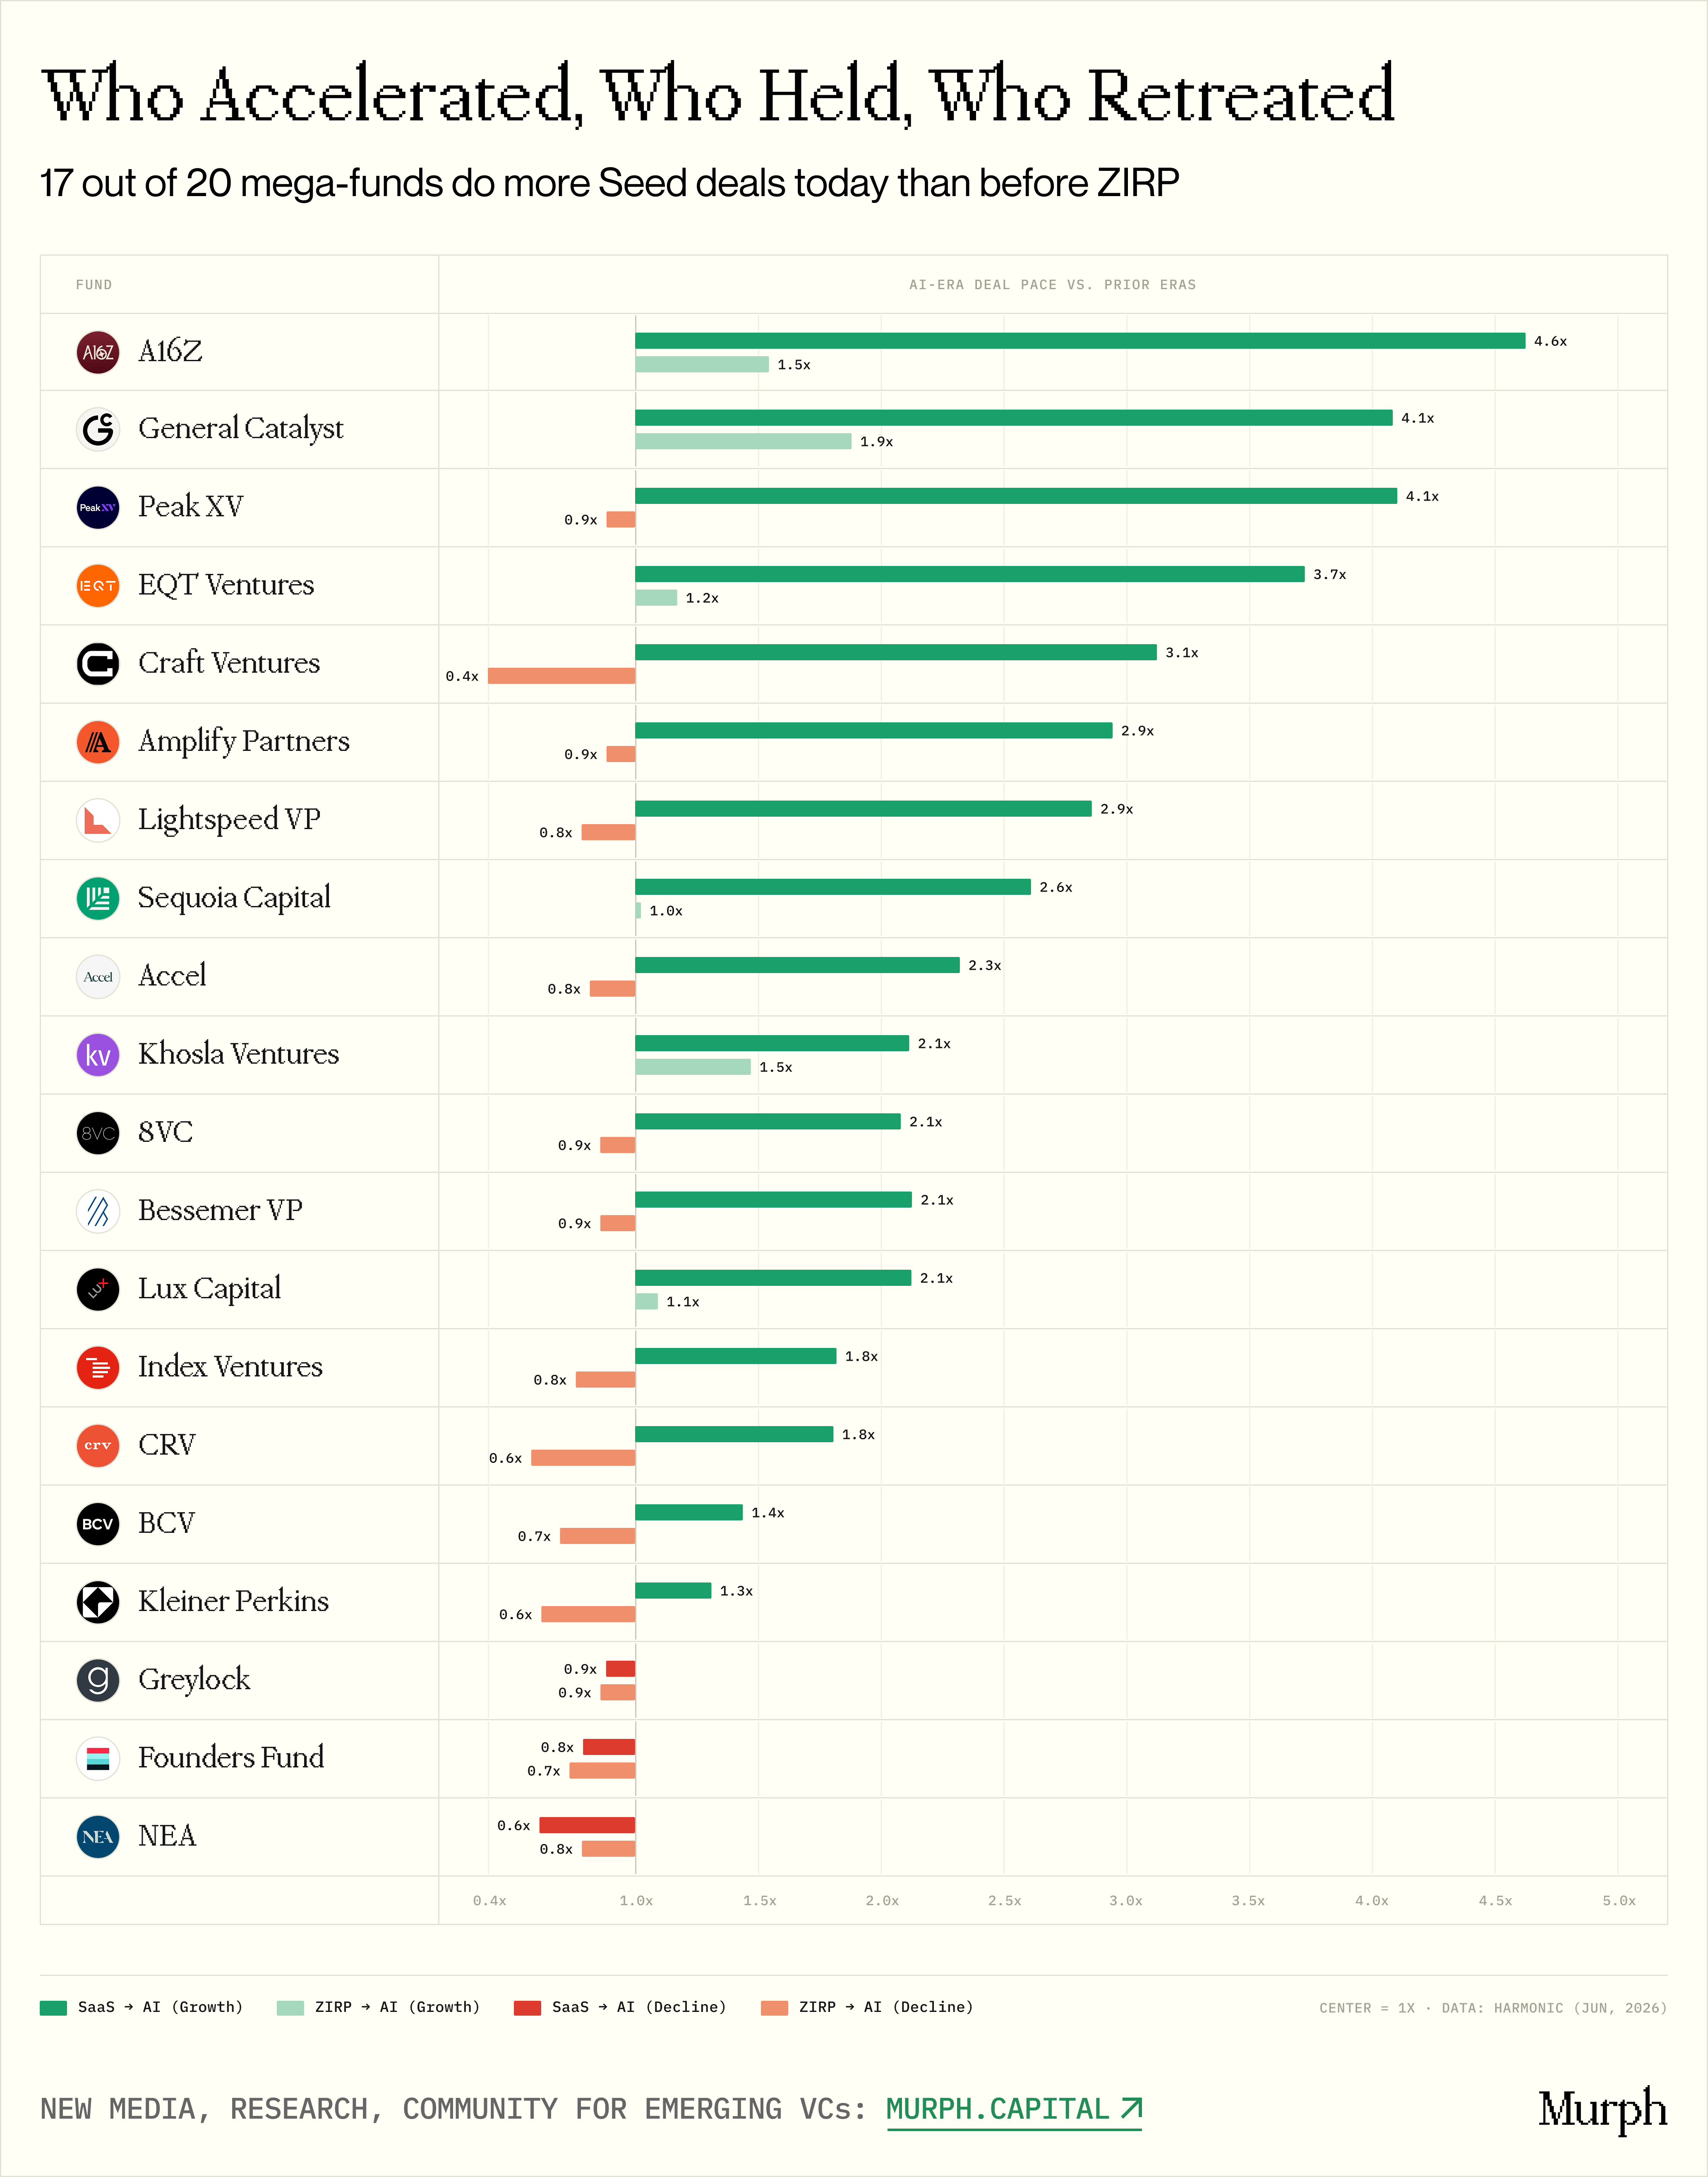
圖註:20 家基金按增速軌跡分組
零利率時代,數據集中所有 20 家巨型基金都加大了早期交易,沒有例外。疫情後聯準會降息至接近零,大規模 LP 資本湧入 VC 口袋,2021 年美國 VC 總募資額達到驚人的 1695 億美元。
手握巨額乾火藥(dry powder),一部分巨型基金下沉到種子階段試水;另一部分主動從晚期輪次(當時估值極度膨脹)退出,同樣轉向下游。
但到了 AI 時代,利率穩定在 5% 以上,市場高度分化。宏觀分歧將基金分成了三條行為路線:
加速者
AI 時代的交易量甚至超過零利率時期:
- a16z(75.3 筆/年)
- General Catalyst(61.5 筆/年)
- Khosla Ventures(31.5 筆/年)
這些基金不只是在廉價資金消失後繼續留在種子階段,而是加倍下注,激進地擴大了存在。
穩定者
AI 時代交易量略低於零利率峰值,但仍遠高於 SaaS 時代:
- Sequoia(19.6 → 49.3 → 50.6)
- Accel(15.2 → 43.3 → 34.7)
- Lightspeed(11.6 → 41.7 → 32.1)
零利率的飆升已經見頂回落,但基線活動永久性地抬高到了歷史水平的 2-3 倍。回不去了。
紀律型
三個時代穩步增長:
- Bessemer(9.4 → 23.0 → 20.9)
- Lux(7.2 → 14.3 → 14.7)
- Index Ventures(10.0 → 23.3 → 17.6)
它們避開了零利率的飆升和 AI 的爆發,但基線已經永久上移。SaaS 時代每年 10 筆,現在穩定在 15-21 筆。
唯一的例外是三家基金:Founders Fund、NEA 和 Greylock。它們從 SaaS 到 AI 時代要么減少、要么持平了早期活動。
Founders Fund 可能是唯一一家做出了哲學性主動選擇的機構。Peter Thiel 深受吉拉爾模仿理論影響的逆向框架,把擁擠的市場共識視為明確的信號去別處尋找機會。所以當其他 17 家巨型基金衝向種子階段時,Founders Fund 反其道而行,轉向大額、集中的晚期賭注,把資本注入 OpenAI、Databricks、Anduril 這類世代級異常值。
Greylock 仍然深度忠於「第一張支票」的傳統,但選擇打高集中度的牌。它不搞流水線交易機器,而是聚焦更少、更高信念的賭注,有時甚至直接在自己辦公室裡孵化










