





美債5.34%炸出24年新高,埃森哲卻暴漲16%:同一夜,兩個方向的歷史紀錄
10 月 1 日,美股市場出現了兩個方向相反的歷史紀錄。
一邊是債市。10 年期美債殖利率盤中飆升至 5.342%,創下 2002 年 4 月以來最高水準;30 年期升破 5.6%,同樣是近 24 年未見的水準。標普 500 指數盤中一度從高點回落近 1%,道瓊一度較日內高點下跌超過 1%。
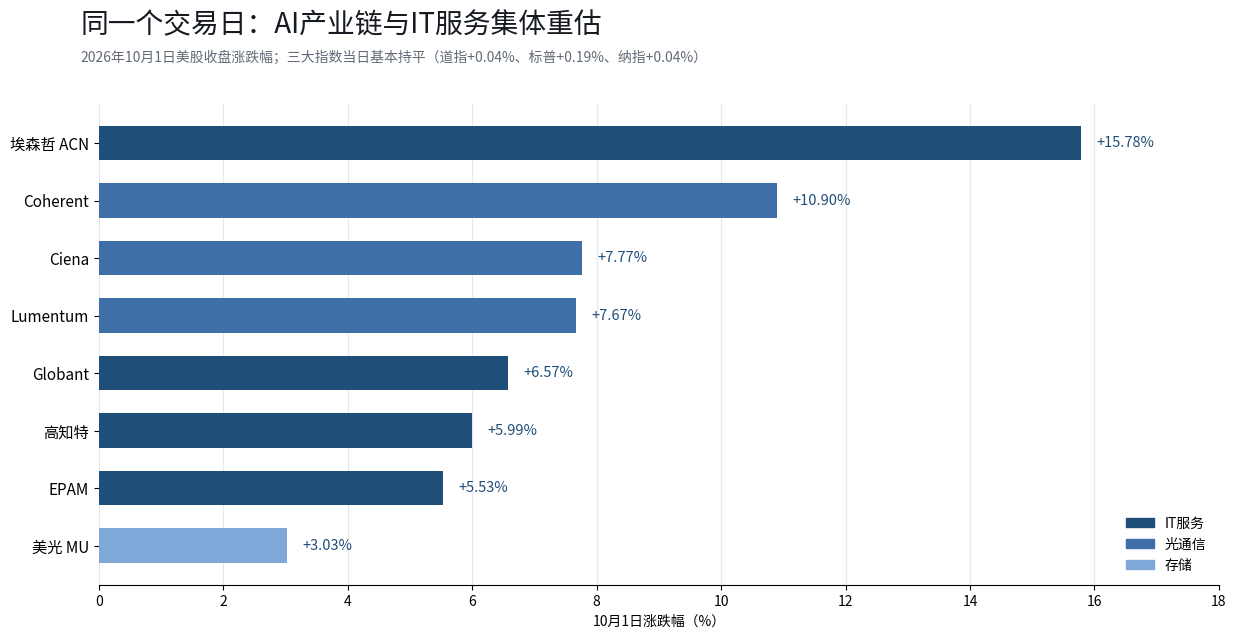
另一邊是股市裡的一條賽道。IT 服務巨頭埃森哲(ACN)盤中一度暴漲 24%,創下該股史上最大單日漲幅,收盤仍漲近 16%。光通訊類股集體爆發,Coherent 漲 10.90%,Ciena 漲 7.77%,Lumentum 漲 7.67%。
美債殖利率在盤中觸頂後回落,最終 10 年期收於 5.24%附近,三大指數由跌轉漲:道瓊漲 0.04%,標普 500 漲 0.19%,那斯達克漲 0.04%。
但收盤的平靜掩蓋了盤中的劇烈波動。這一夜真正值得關注的,是債市創紀錄的同時,AI 產業鏈卻跑出了獨立行情。

一、埃森哲的 845 億美元訂單,回答了市場最大的擔憂
埃森哲大漲的重要原因之一,是其 AI 業務數據緩解了市場對「AI 會不會顛覆 IT 諮詢行業」的擔憂。
先看當季數字。第四財季營收 187 億美元,高於公司此前指引區間上限(約 184 億美元),以美元計同比增長 6%;調整後每股盈餘 3.29 美元,上年同期為 2.25 美元。更關鍵的是訂單:第四財季新簽訂單 222 億美元,同比增長 4%,超出市場一致預期,對應 1.2 倍的 book-to-bill;當季錄得 141 筆金額至少 1 億美元的客戶訂單,創單季歷史新高。
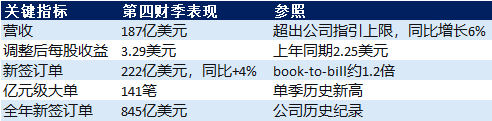
放到全年看,2026 財年新簽訂單達到創紀錄的 845 億美元,全年調整後每股盈餘 13.97 美元、同比增長 8%,並宣布了 115 億美元的歷史最高股東回報計畫。公司 CEO 朱莉·斯威特表示:「AI 現在已經嵌入我們所有的工作中,需求正在激增。」公司披露,當季有近 100 家新客戶啟動了他們的首個高級 AI 專案,全年此類客戶總數超過 400 家;來自八個新興 AI/數據合作夥伴的收入在 2026 財年增長超過一倍,相關訂單增長超過三倍。
這個數據的意義不在於埃森哲本身。這些數據一定程度上反映出企業端 AI 相關需求仍具韌性。市場此前擔憂的是:如果 AI 能自動完成諮詢和分析工作,那埃森哲這類「按人頭收費」的諮詢公司會不會被替代?埃森哲的訂單數據在一定程度上緩解了這一擔憂——部分企業客戶在推進 AI 落地時仍需要外部專業支持。
埃森哲股價大漲帶動了全球 IT 服務股集體走高:Globant 漲 6.57%,凱捷諮詢漲 7.38%,高知特漲 5.99%,印孚瑟斯、EPAM Systems 漲超 5%。整個 IT 服務類股被重新定價。

二、光通訊的暴漲,是 AI 基礎設施的下一個瓶頸
光通訊類股的暴漲不是孤立事件。Coherent 當天推出面向 AI 基礎設施的 PhotonLink 整合光學平台,直接點燃了市場對下一代資料中心網路的預期。
部分市場觀點認為,隨著 AI 資料中心從 800G 向 1.6T 光模組升級,光通訊在 AI 算力叢集內部資料傳輸中的重要性正在提升。算力晶片解決的是「計算多快」的問題,光通訊解決的是「資料跑多快」的問題。當 GPU 叢集規模從幾千卡擴展到幾十萬卡,光通訊的頻寬和延遲直接決定了整個叢集的利用率。
數據也在驗證這一點。記憶體晶片同日走強:SK 海力士漲超 5%,美光科技漲超 3%,閃迪漲 2.75%。美光在 9 月 30 日盤後披露,客戶長期供應協議承諾金額已增至 320 億美元,較 6 月披露的 220 億美元大幅提升,戰略合作客戶協議從 16 份增至 26 份,2027 財年計畫產能的 75%以上已被客戶鎖定。光通訊和記憶體晶片同一天走強,被部分市場參與者解讀為 AI 基礎設施需求正在向光互聯和存儲等配套環節延伸。
三、債市的劇烈波動,為什麼沒有壓住這兩個類股
理解這一夜的關鍵,在於看到美債殖利率飆升對不同類股的衝擊是不同的。
美債殖利率盤中創新高時,對高估值、無盈利的成長股衝擊最大,因為它們的估值高度依賴未來現金流的折現,分母端的微小變化會被放大。但埃森哲和光通訊類股有一個共同特徵:它們的上漲有業績數據和產業訂單作為錨點,不是純粹的估值擴張。
埃森哲的訂單數據是實打實的合約。美光的 320 億美元供應協議是實打實的承諾。光通訊的需求來自資料中心資本開支,而資料中心的資本開支來自雲廠商已經公布的預算。這些已披露的訂單和協議為相關公司的基本面提供了一定支撐。在當日市場表現中,這在一定程度上緩衝了利率上行帶來的估值壓力。
Fundstrat 經濟策略師 Hardika Singh 在報告中提出了一個值得思考的質疑:美股處於歷史高點附近,但政府公債殖利率同時處於數十年來的最高水準,這讓人不禁質疑這波漲勢還能維持多久。部分投資者甚至預期,長期居高不下的利率環境,恐將打破過去數十年來「除了股票別無選擇」的市場法則。
但這一夜的盤面顯示出一定的分化:利率高位對不同資產的影響有所不同。部分有訂單或業績支撐的 AI 相關公司表現相對堅挺,而部分高估值資產承受了較大壓力。
四、聯準會的「耐心」,為什麼比美債新高更重要
美債殖利率從 5.34%的 24 年高點回落,直接觸發因素是聯準會副主席傑斐遜的講話。他表示,在 9 月升息 25 個基點後,聯準會可以保持耐心,再決定是否進一步升息。
市場對 10 月升息的預期隨之明顯降溫。根據 CME FedWatch,市場預計聯準會 10 月按兵不動的機率從前一天的約 49%升至約 63%,升息機率相應降至四成以下。
但明尼阿波利斯聯儲主席卡什卡利的表態形成了對沖。他認為,為了抑制經濟進入 2027 年的需求,未來仍可能需要進一步升息,但下一次行動是否就在 10 月仍存在不確定性。
兩位聯準會官員的態度差異,恰好反映了當前市場的核心矛盾:經濟數據仍然有韌性,但高利率對市場和經濟的影響正在累積。10 月 1 日公布的美國初請失業金人數降至 19.7 萬,低於預期的 20 萬;9 月 ISM 製造業 PMI 從 54.6 微降至 54.5,但投入價格指數明顯攀升。經濟不弱,但通膨壓力也沒有消失。
五、接下來看什麼
第一項觀察:美債殖利率能否在 5.2%以下站穩。5.34%是 24 年高點,如果這個位置被反覆測試而不破,債市的賣壓可能階段性釋放。但如果後續經濟數據繼續偏強,殖利率仍存在進一步上行的可能。
第二項觀察:AI 產業鏈的業績兌現節奏。埃森哲和美光的訂單數據說明企業端 AI 需求仍在擴張,但光通訊類股的暴漲更多是預期驅動。接下來的驗證點在於,資料中心資本開支的實際落地數據能否跟上股價的漲幅。
第三項觀察:10 月議息會議前的兩份數據。10 月底的聯準會議息會議之前,還有 9 月非農和 CPI 兩份關鍵數據。如果就業數據走弱,升息機率可能進一步下降,可能對高估值資產形成一定支撐;如果通膨數據超預期,美債殖利率仍有進一步上行的可能。
簡單總結:埃森哲用 845 億美元的訂單數據在一定程度上反映出企業 AI 相關需求仍具韌性。光通訊股的上涨則反映了市場對 AI 基礎設施中光互聯需求的關注升溫。債市創了 24 年紀錄,但這兩個方向,在同一個夜晚都創了自己的紀錄。
數據說明:

免責聲明:本文內容僅供一般資訊及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及機率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。










