





存储一夜蒸发约400亿美元,指数却在创新高:AI的钱开始挑环节了
一、先擺事實:跌的是誰,漲的是誰,指數在幹嘛
美東 10 月 6 日,標普 500 收漲 0.58%報 7,818.93 點,首次收在 7,800 點上方;納指漲 0.45%報 27,599.79 點,連續第二天創收盤新高;輝達小幅刷新收盤紀錄,收盤市值約 5.79 兆美元、盤中一度突破 5.8 兆(以上經行情數據核驗)。
同一天:希捷跌 9.18%、西部數據跌 6.93%、閃迪跌 2.56%、美光跌 1.73%;首爾方面 SK 海力士收跌 3.69%。按收盤價與股本粗算,希捷、西部數據、美光、閃迪四家美股市值合計蒸發約 400 億美元。上漲一邊是:康寧漲 6.03%、邁威爾漲 5.81%、Lumentum 漲 3.82%、博通漲 3.67%、AMD 漲 2.80%。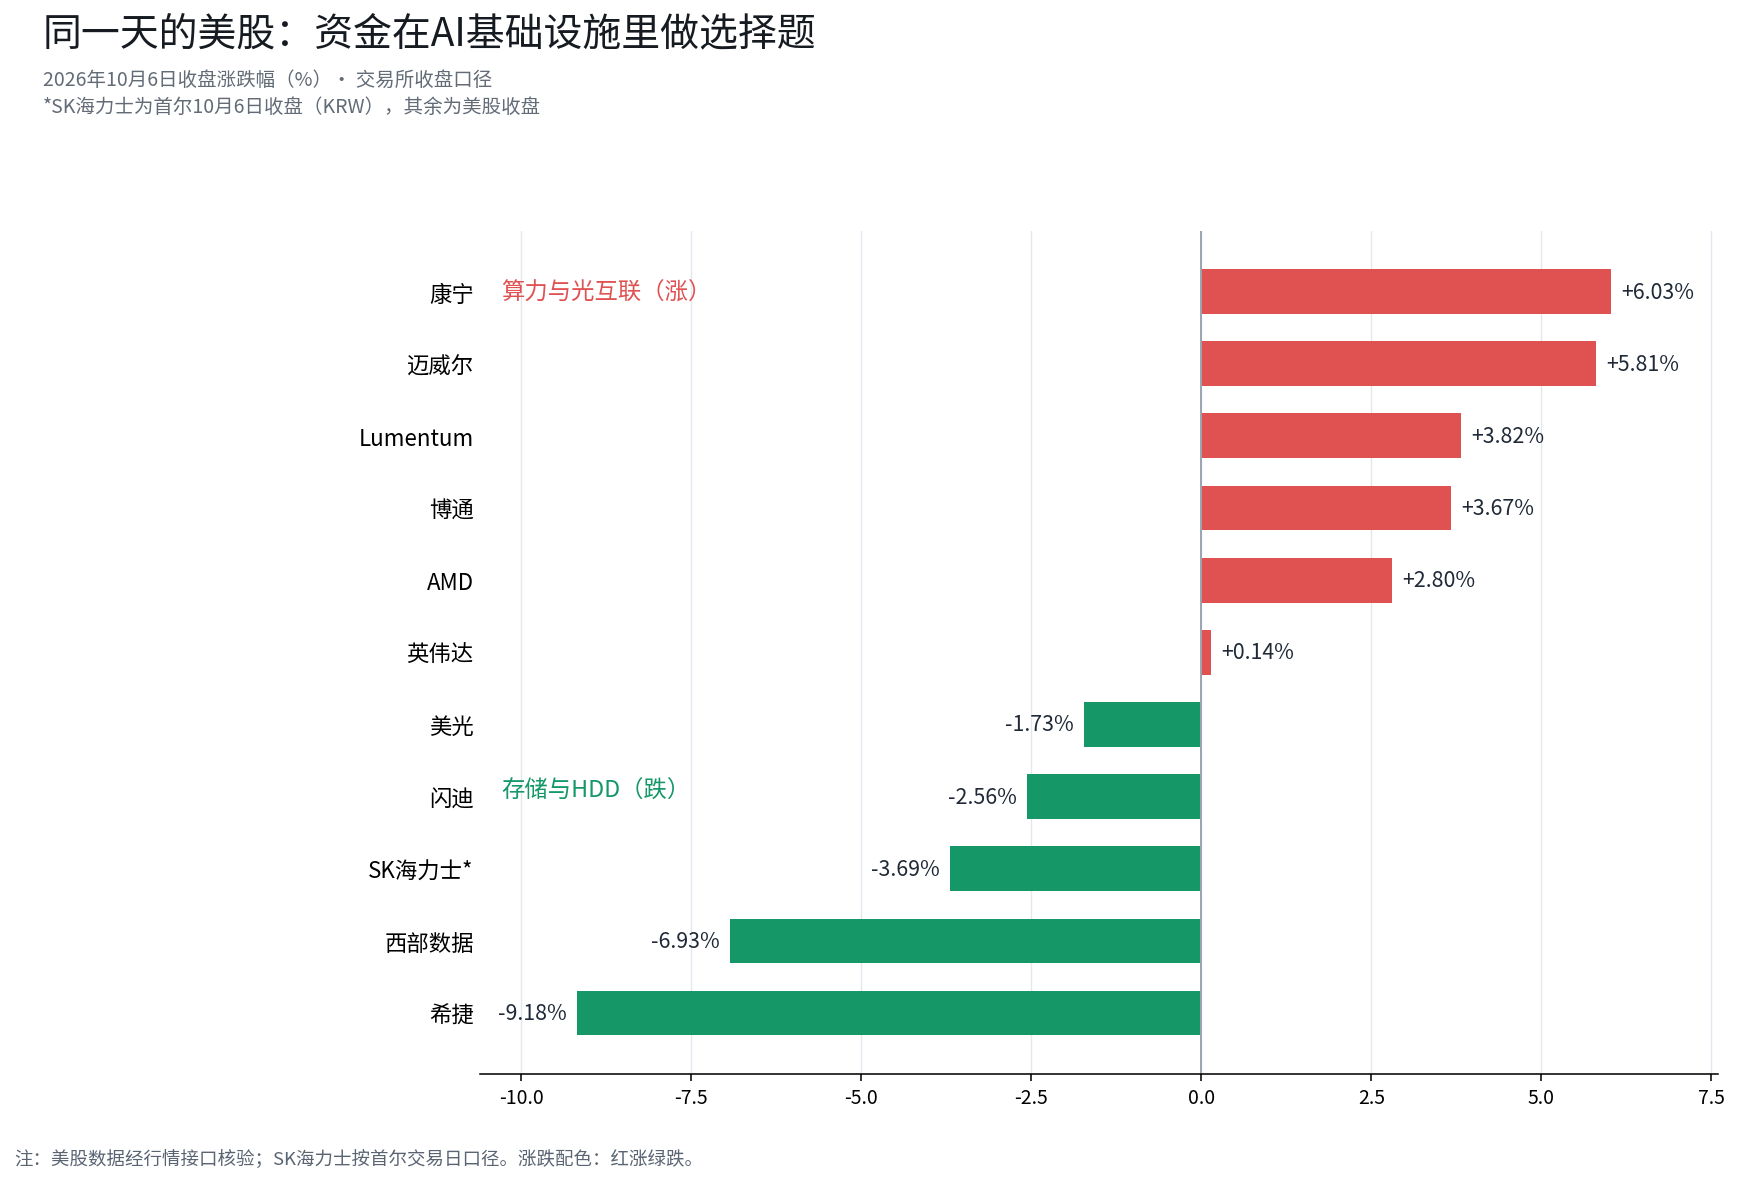
必須先糾正一個流行的說法:這不是費半的下跌。 費半代理 ETF(SOXX)當天收平,此前 5 個交易日累計上漲約 3.9%,距 60 日高點只有約 1.2%。指數沒跌、算力在漲、崩的只有存儲和 HDD——這個結構本身就比跌幅更有信息量:資金沒有離開半導體,資金在半導體內部換了座位。
二、兩個催化劑解釋不了這個跌幅
市場給存儲的下跌找了兩個理由。其一,據日經新聞報道,東芝計劃投資約 600 億日元擴建菲律賓工廠,在 2027 財年前把 AI 數據中心用 HDD 產能提高一倍——這是它五年來首次對 HDD 業務大規模投資。其二,據彭博援引知情人士報道,希捷與東芝正在競購 TDK 旗下 HDD 磁頭業務,交易或達數十億美元;TDK 是全球唯一獨立的 HDD 磁頭供應商。
兩個理由都真實,但都撐不起 9%的單日跌幅。 東芝的產能要到 2027 財年才翻倍,遠水不解近渴;競購磁頭業務的數十億美元潛在支出,對希捷這家市值 1,800 億美元的公司也不構成致命變量。更值得關注的,是下面這個可能影響市場定價的分層邏輯。
三、AI 資本開支的分層:市場在給「瓶頸」重新定價
先看錢的總量。據公開報道,微軟、谷歌、Meta、亞馬遜四家給出的 2026 年資本開支指引合計約 7,300 億美元,較 2025 年的約 4,100 億美元高出約 77%;若計入 Oracle,據美國銀行估算,五家今年投入將超過 8,600 億美元,明年逼近 1.2 兆。但另一面,目前直接歸因於 AI 服務的年收入據估算只有約 250 億美元——資本開支的約 4%。高盛的測算更苛刻:巨頭們需要每年約 3,000 億美元的 AI 收入才能覆蓋投入。
錢在變多,回報壓力也在變大。當資本開支從「什麼都買」進入「重點突破」,雲廠商問的問題就從「還要買多少」變成了「哪個環節卡住了我的脖子」。
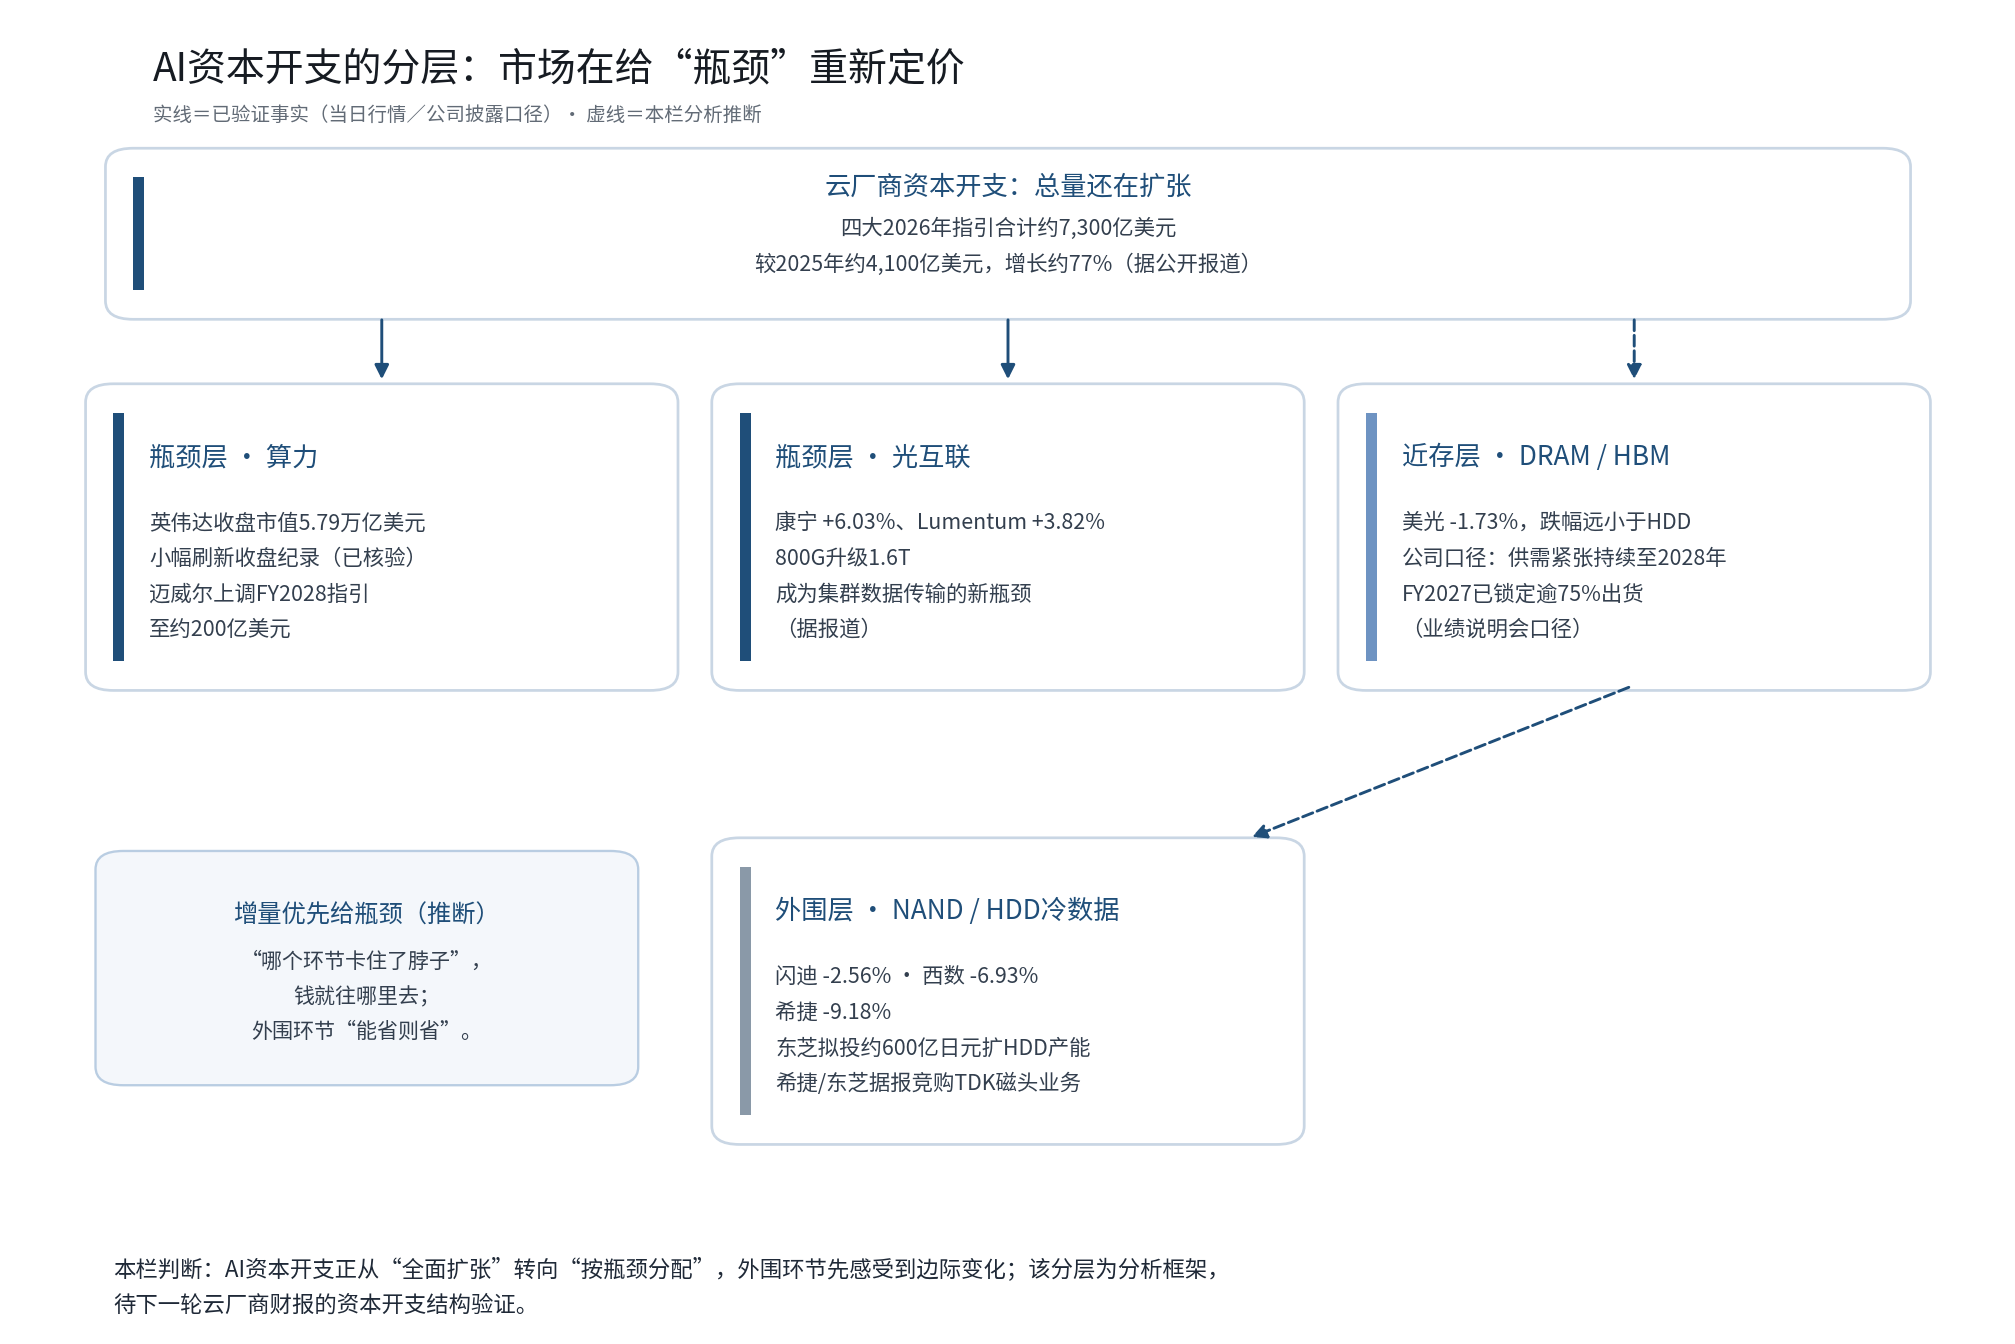
這個分層框架能同時解釋當天的每一筆漲跌:
- 瓶頸層·算力:輝達 GPU 仍然供不應求——據英國《金融時報》報道,SpaceX 正尋求由阿波羅全球管理牽頭的 400 億美元融資,專門用於採購輝達晶片;邁威爾在投資者日把 2028 財年營收指引上調至約 200 億美元(華爾街預期約 182 億),並給出 2031 財年 700 億至 900 億美元的營收框架,遠超市場共識的約 468.5 億。AMD 漲 2.80%、博通漲 3.67%同屬這一層。
- 瓶頸層·光互聯:800G 向 1.6T 升級,康寧漲 6.03%、Lumentum 漲 3.82%。
- 近存層·DRAM/HBM:美光只跌 1.73%——注意,美光自己的法說會口徑是存儲供需緊張將持續至 2028 年、2027 財年逾 75%出貨量已鎖定分配。至少從上述公司披露來看,尚未看到明顯轉弱信號;其跌幅小於 HDD,可能與其更接近算力需求有關。
- 外圍層·NAND/HDD 冷數據:HDD 雙雄跌 6%-9%。冷數據存儲處於 AI 訓練與推理鏈路的最外圍,是雲廠商預算裡「最先被討價還價」的環節。連邁威爾自己 2031 財年的營收框架裡,「交換與存儲」也是最小的板塊。
我們的看法是:存儲的暴跌不是市場在說「存儲不重要了」,而是 AI 資本開支的邊際增量正在從「什麼都買」轉向「只買最緊缺的」。 東芝擴的是 HDD 而不是 DRAM,這個細節也為上述框架提供了一個觀察角度——其新增投資投向 HDD,可能反映了公司對該領域長期需求及供需情況的判斷。
四、更大的背景:指數的「盛世」與個股的「熊市」
存儲的崩塌不是孤立的,它發生在一個廣度嚴重惡化的市場裡。據摩根士丹利首席股票策略師 Mike Wilson 的最新報告(媒體轉引):羅素 3000 成分股中已有 51%較 6 月高點回撤超過 20%、進入技術性熊市,比例較兩週前的逾 40%進一步惡化;標普 500 中位數股票較 52 週高點低 16%,市場廣度降至互聯網泡沫破裂以來最低;指數與廣度之間存在約 12%的背離缺口。
Wilson 的破局變量是美債波動率:當前 10 年期美債收益率在 5.3%附近(本欄經行情數據核驗),MOVE 指數高於 100 而 VIX 不足 15——若債市波動無法降溫,他預計標普 500 未來一個月可能下探約 6,800 至 7,300 點完成「會師」;反之則由個股補漲填補缺口。該判斷僅代表摩根士丹利的觀點。另有公開統計顯示,半導體在標普 500 中的權重已突破 20%,輝達一家佔納斯達克約 13%的權重——少數股票撐起指數、多數股票自行其是,這解釋了存儲暴跌為何能與創新高同日發生。
五、接下來盯什麼:三個時點,兩個開關
最近的一個驗證點就在明天:北京時間 10 月 8 日上午,三星電子將公佈三季度初步業績。 據韓媒報道,三星擬於 10 月 8 日盤前發佈初步業績,市場預期其有望創下歷史最好盈利水平(FnGuide 預期,媒體轉引);正式財報與業績說明會預計在 10 月下旬。這是本輪存儲拋售後第一個可以落地驗證的數據點:若三星在存儲漲價的背景下交出低於預期的初步利潤,市場可能更傾向於將其解讀為「基本面重估」;若初步數據強勁,當天存儲的跌幅則可能更多被解讀為情緒性估值調整。
第二個時點:10 月下旬的兩場正式財報電話會。 據媒體目前預估,SK 海力士暫定 10 月 27 日、三星暫定 10 月 29 日發佈正式業績(兩家均未正式確認日期,以公司公告為準)。電話會上要關注的不只是當季數字,也包括管理層對 2027 年及以後供需的措辭——如果「緊缺」開始讓位於「平衡」,市場可能重新評估存儲板塊的估值框架。
第三個時點:10 月底至 11 月初的雲廠商財報。 重點看資本開支的分配結構:算力預算是否維持、存儲與冷數據預算是否被壓縮。若結構分化坐實,「按瓶頸分配」就從本欄的推斷變成事實;若四類預算同步增長,當天的拋售更可能被證明是一次可逆的調倉。
兩個開關在債市。 一是 MOVE 指數與 VIX 的極端分化(MOVE 高於 100、VIX 不足 15,據摩根士丹利報告口徑):這是當前指數脆弱性的總開關;二是 10 年期美債收益率,目前在 5.3%附近的高位,每多停留一天,廣度修復的難度就多一分。
寫在最後
我們的判斷有三條。第一,當天真正發生的不是「半導體下跌」,而是一次外科手術式的換倉:費半代理 ETF 收平、算力與光互聯上漲、存儲與 HDD 崩塌——AI 資本開支的邊際增量正在從「全面擴張」轉向「按瓶頸分配」,這是我們對這輪存儲拋售的定位。第二,存儲內部 HDD 跌 9%而美光只跌 1.7%的分化可能反映出,市場正在「存儲」這個標籤內部區分不同環節;東芝把錢投向 HDD 擴產而非 DRAM,也為這套定價邏輯提供了一個觀察角度。第三,在 51%的羅素 3000 成分股已入熊市、指數靠少數權重股維持新高的背景下,任何一個環節的「邊際變化」都可能被廣度放大成指數級別的波動——哪些環節可能進一步受到這種分化影響,值得持續觀察。以上判斷基於當前公開信息,條件變化時結論隨之變化。
數據說明
- 美股:標普 +0.58%至 7,818.93,納指 +0.45%至 27,599.79;輝達 +0.14%,博通 +3.67%、AMD +2.80%、邁威爾 +5.81%;存儲走弱:希捷 -9.18%、西數 -6.93%、美光 -1.73%;SK 海力士 -3.69%。
- 產業:東芝擬投 600 億日元擴 HDD;希捷、東芝競購 TDK 磁頭;邁威爾 FY2028 指引約 200 億、FY2031 框架 700–900 億;美光稱供需緊張至 2028 年。
- 雲/AI:四大雲廠 2026 年資本開支約 7,300 億美元(+77%);SpaceX 據 FT 尋求 400 億美元融資採購輝達晶片。
- 市場:10Y 美債約 5.3%;大摩稱羅素 3000 中 51%入技術性熊市,標普或下探 6,800–7,300。
- 其他:半導體佔標普 500 超 20%、輝達佔納指約 13%;遠期 PE:希捷 18–20 倍、美光約 8 倍、輝達約 32 倍、AMD 約 45 倍。三星 10/8 盤前業績,SK 海力士暫估 10/29。來源:交易所、日經、彭博、FT 等;部分未獨立核驗。
免責聲明:
本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。










