





比特幣牛市能跌多狠?復盤BTC歷次牛市大回調與最大跌幅
比特幣價格在 10 月 5 日回到 8.6 萬美元上方,根據 Yahoo Finance 當日的行情報導,BTC 報約 86,121 美元,過去一週上漲 2.4%,過去一個月上漲 8.6%,但同比仍下跌 29.3%。同一篇報導確認,比特幣的歷史最高價是 2025 年 10 月 6 日的 126,198.07 美元。換句話說,價格已經從年內低點明顯反彈,卻仍然停留在歷史高點下方約三成的位置。
這正是「漲了以後還能跌多少」這類問題開始變得比目標價更重要的時點。按 newhedge 的歷史高點回撤數據,BTC 距 2025 年 10 月 6 日的高點回撤約 31.5%。而根據 investinglive 在 6 月 30 日的盤中記錄,2026 年的低點出現在 6 月 25 日的 58,035 美元,是 2024 年 9 月以來的最低水平。從該低點到當前價位,漲幅已接近五成。歷史記錄的價值不在於預測下一個高點,而在於告訴持幣者:在上漲趨勢成立的週期內部,三成級別的回撤屬於常態,五成級別的回撤也曾出現過,而回撤的持續時間和恢復時間差異遠比幅度更大。
核心要點
當前位置介於兩組極端之間。 價格距歷史高點回撤約三成,距 6 月低點反彈近五成,這種結構在歷史上既出現在上漲週期的中途,也出現在週期頂部之後的反抽階段,單看回撤幅度無法區分兩者。
三成回撤是上漲週期的常規成本。 CoinDesk 在 1 月 10 日的分析指出,本輪上漲過程中至少出現過兩次超過 30% 的週期中段回撤,一次發生在 2024 年 1 月現貨 ETF 上市之後並持續 147 天,另一次由關稅衝擊引發並持續 77 天。
五成回撤同樣有先例。 2013 年價格在 4 月回落超過 50% 之後,當年 11 月仍創出新高;2021 年 6 月 BTC 跌破 3 萬美元時,價格不到同年 11 月新高的一半。
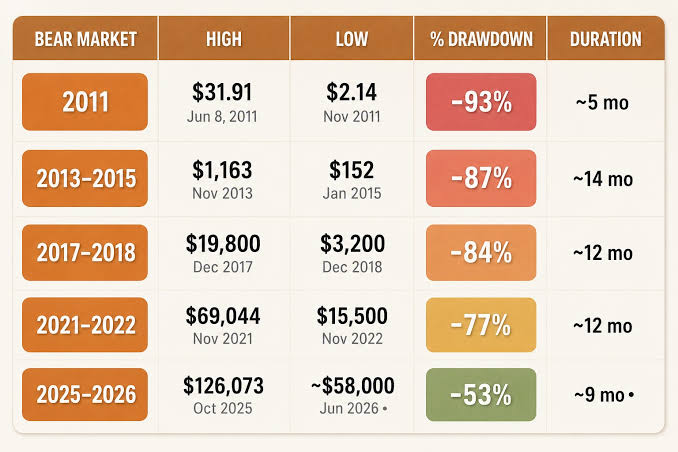
本輪週期的最大跌幅明顯收斂。 按 Bitcoin.com 整理的四年週期數據,前三輪週期的峰谷跌幅分別約為 87%、84% 和 77%,本輪自 126,200 美元高點至 6 月低點約為 54%。
恢復時間比跌幅更難預測。 Blockworks 的統計顯示,2013 年的高點用了 1,200 天才被收復,而 2021 年 11 月的 69,000 美元高點在不到 850 天後就被突破。
兩個時間窗口值得標記。 美聯儲下一次議息會議定於 10 月 27 日至 28 日,而 ETF 資金流在 8 月下旬才由淨流出轉為淨流入,方向是否延續將決定這輪反彈的資金基礎。
反彈接近五成之後,持幣者真正在問什麼
價格結構:距高點三成,距低點五成
2026 年的價格走勢把兩個方向的極端都展示過一次。SoFi 整理的比特幣價格史記錄,年初 1 月高點為 97,860 美元,2 月低點為 60,074 美元;隨後 6 月 25 日的 58,035 美元構成全年新低。從 58,035 美元到 10 月 5 日的 86,121 美元,漲幅約 48%,但價格仍在 126,198 美元的歷史高點下方。
這種位置本身具有雙重解釋空間。如果把它看作週期中段的深度調整,那麼當前反彈屬於趨勢修復;如果把它看作頂部之後的反抽,那麼同樣的價格結構會得出完全不同的結論。回撤數據無法單獨回答這個問題,但可以界定合理的波動範圍,這也是風險管理真正用得上的部分。關於週期位置的判斷框架,可以參考我們對比特幣市場週期的系統梳理,以及用 MVRV 和實現價格評估估值水平的方法。
宏觀與資金面的重新定價
這輪反彈的觸發因素可以追溯到利率預期。美聯儲在 9 月 16 日的政策執行說明中確認,聯邦基金利率目標區間上調至 3.75% 至 4%,準備金餘額利率上調至 3.90%。據 CNBC 報導,這是美聯儲自 2023 年 7 月以來的首次加息,決議以 12 票全票通過。隨後公布的 9 月非農數據僅新增 29,000 個崗位,市場對進一步加息的押注迅速回落,前述 Yahoo Finance 行情報導提到,利率維持不變的概率在一週內從 29.1% 升至 80.6%。
資金面的轉向也發生在同一時期。根據 Bitcoin.com 對 ETF 資金流的統計,美國現貨比特幣 ETF 自 8 月 19 日以來累計淨流入約 46 億美元,抵消了上半年的贖回,使 2026 年全年淨流入轉為約 3.2 億美元的正值。由於 ETF 已經成為增量資金的主要通道,其方向變化往往先於價格結構的改變,這類數據可以通過比特幣 ETF 資金流追蹤持續觀察。
牛市內部的回撤究竟有多深
2013 年:上漲年份裡的腰斬
2013 年是最早一次完整記錄在案的案例。SoFi 的價格史顯示,比特幣當年從約 13 美元起步,4 月一度接近 250 美元,隨後回落超過 50%,但同年 11 月至 12 月仍然衝上約 1,193 美元。如果以年度維度衡量,這是一個數十倍的上涨年份;如果以持倉體驗衡量,中途的回撤足以讓任何使用槓桿的頭寸被清算。
2017 年:二十倍行情被反覆打斷
SoFi 的記錄同時顯示,2017 年比特幣從約 960 美元起步,在不到 12 個月內上漲約 20 倍,年末接近 20,000 美元。這段行情並非單邊推進。當年 9 月中國監管部門推動交易平台停止服務時,Bloomberg 當時的報導用「再次崩跌」描述價格反應。監管衝擊、交易所中斷和分叉爭議在同一年反覆出現,每一次都足以讓當時的市場情緒轉為悲觀,但都沒有終結年度趨勢。
2021 年:跌破三萬美元之後再創新高
2021 年提供了最接近「腰斬之後繼續創新高」的樣本。據 Al Jazeera 在 6 月 22 日的報導,在中國持續收緊挖礦與交易監管的背景下,BTC 跌破 3 萬美元。按 SoFi 的記錄,同年 11 月價格又站上 68,500 美元以上,也就是說 6 月的低點不到年末新高的一半。對於在 6 月離場的持幣者,這個回撤是週期的終點;對於留在趨勢中的持幣者,它只是一次成本高昂的中途顛簸。
2024 年至 2025 年:幅度收斂,時間拉長
進入機構資金主導的階段後,回撤的形態發生變化。前述 CoinDesk 分析整理的數據顯示,2024 年 1 月現貨 ETF 上市之後的回撤超過 30%,持續 147 天;2025 年由關稅政策引發的回撤同樣超過 30%,持續 77 天。同一篇分析指出,2026 年初那一輪回撤在約 95 天內達到 36%,而 2021 年、2017 年和 2014 年週期頂部之後的前 90 天跌幅分別約為 51%、70% 和 71%。幅度在收斂,但持續時間並沒有相應縮短,這意味著煎熬的來源從價格深度轉向了時間長度。
持續時間與恢復時間往往比跌幅更難承受
回撤的時間成本
把前述數據放在一起看,超過 30% 的週期中段回撤持續 77 天到 147 天並不罕見。這段時間足以讓倉位管理失效,因為多數投資者的心理承受期限短於三個月。槓桿頭寸的問題更直接:2025 年 10 月 10 日至 11 日的市場震盪中,CoinJar 的事件復盤記錄,24 小時內超過 190 億美元的槓桿頭寸被清算,涉及逾 160 萬名交易者,而比特幣價格本身僅從約 125,000 美元回落至 10 月 13 日的約 115,000 美元。價格波動不到一成,清算規模卻創下紀錄,說明風險常常來自倉位結構而非價格本身。觀察這類風險的實用指標包括資金費率與未平倉合約,以及期權到期日曆。
收復高點需要多久
Blockworks 的統計提供了另一個維度的參照。2013 年 11 月約 1,240 美元的高點,直到 2017 年 4 月才被重新站上,耗時約 1,200 天;而 2021 年 11 月的 69,000 美元高點,在不到 850 天後被突破,是近幾輪週期中最快的一次。恢復速度的加快通常被歸因於資金結構的變化,但這個區間本身提示了一個事實:即便趨勢最終恢復,等待期也可能以年為單位計算。
回撤發生時,盤面不會給人留出猶豫的時間。在 BTC/USDT 現貨行情中盯住每一次波動
這一輪為什麼更淺,以及這個判斷的邊界
跌幅壓縮是可觀察的事實
Bitcoin.com 整理的週期數據顯示,峰谷跌幅從約 87% 收斂到 84%、77%,本輪約為 54%。在上漲階段內部,Glassnode 的鏈上週報在 2024 年 10 月指出,當時週期內的最大回撤按收盤價計算為 26%,比以往牛市階段更淺。ETF 通道帶來的持續性買盤、更成熟的做市結構,以及現貨與衍生品定價效率的提升,通常被視為這種壓縮的來源。
四年週期是否仍然成立存在分歧
這正是當前市場最大的分歧所在。Fidelity Digital Assets 在其關於四年週期的研究中認為,傳統四年週期的解釋力已經下降,80% 級別的深度回撤可能成為過去,比特幣的價格行為正在轉向更接近成熟資產的漸進式漲跌。另一方面,據 Cointelegraph 在 2025 年 8 月的報導,Glassnode 當時認為價格行為仍在呼應以往的週期節奏,若按歷史規律推演,週期高點可能最早出現在當年 10 月,而實際高點確實落在 2025 年 10 月 6 日。
至於本輪下行的性質,據 ChainCatcher 轉述的 Glassnode 近期報告,截至 9 月 23 日,比特幣距歷史高點的跌幅約為 30%,前三輪週期的同類下跌幅度均超過這一水平的兩倍,報告因此認為再次出現同等深度下跌的可能性在下降。這是一種基於歷史分布的概率判斷,不是對後續走勢的保證










